Cómo calcular el valor de una empresa: métodos, fórmulas y un ejemplo resuelto

El valor de una empresa se calcula de dos formas: descontando a hoy el dinero que generará en el futuro (descuento de flujos de caja) o comparándola con lo que se paga por empresas parecidas (múltiplos como el PER o el EV/EBITDA). Ningún método da un número exacto. Dan una horquilla, y saber leerla es la mitad del trabajo.
Debajo tienes los métodos con su fórmula, cuándo sirve cada uno y dónde falla, el descuento de flujos paso a paso, los múltiplos por sector con datos reales y un ejemplo de la misma empresa valorada de cinco maneras.
Qué es el valor de una empresa (y en qué se diferencia del precio)
El valor de una empresa es lo que vale su negocio por el dinero que es capaz de generar, por lo que tiene y por lo que debe. El precio es otra cosa: es lo que alguien paga hoy por ella en bolsa o en una operación de compraventa. Cuando el precio queda muy por debajo del valor que has calculado, tienes una posible oportunidad; cuando queda muy por encima, estás pagando expectativas.
Conviene distinguir dos magnitudes desde el principio, porque las fórmulas las mezclan:
- Valor de empresa (EV, enterprise value): lo que vale el negocio entero, para accionistas y acreedores. Se aproxima como capitalización más deuda neta.
- Valor para el accionista: lo que queda para ti como accionista después de pagar la deuda. Es el valor de empresa menos la deuda neta, y es el que se compara con la capitalización o, dividido entre el número de acciones, con el precio.
Valorar hace falta en muchas situaciones: al comprar acciones en bolsa, al vender un negocio, al buscar inversores, en una fusión o adquisición o al pedir financiación. El método cambia según el caso, pero la lógica es la misma. Si todavía no tienes claro qué mira un analista antes de ponerse con los números, empieza por qué es el análisis fundamental.
Los métodos para calcular el valor de una empresa
Estos son los métodos que vas a encontrar en cualquier informe de valoración. Los dos primeros bloques (flujos y múltiplos) son los que se usan en el día a día; el resto son casos particulares o suelos de seguridad.
| Método | Fórmula | Cuándo sirve | Límite principal |
|---|---|---|---|
| Descuento de flujos de caja (DCF) | Valor de empresa = suma de los flujos de caja libres futuros descontados al WACC + valor terminal. Para el accionista, restar la deuda neta | Negocios con flujos de caja previsibles | Muy sensible a la tasa de descuento y al crecimiento supuestos |
| PER de comparables | Valor por acción = beneficio por acción × PER de empresas parecidas | Empresas con beneficios positivos y estables | No sirve con pérdidas y el beneficio contable puede estar inflado por apuntes puntuales |
| EV/EBITDA de comparables | Valor de empresa = EBITDA × múltiplo de empresas parecidas; luego restar la deuda neta | Comparar empresas con distinta deuda | Ignora las inversiones necesarias (capex) y los impuestos |
| Múltiplo de ventas | Valor = ventas × múltiplo de empresas parecidas o de compraventas recientes | Empresas que aún no ganan dinero | No distingue entre un negocio con márgenes altos y uno sin margen |
| Descuento de dividendos (Gordon) | Valor = dividendo del próximo año / (rentabilidad exigida − crecimiento del dividendo) | Empresas maduras que reparten de forma estable | No sirve si no reparte, y se dispara si el crecimiento se acerca a la rentabilidad exigida |
| Valor contable | Patrimonio neto = activos − pasivos | Bancos, aseguradoras y sociedades de cartera | Coste histórico: no recoge marca, clientes ni otros intangibles |
| Valor de liquidación | Lo que se obtendría vendiendo los activos por separado, menos las deudas y los costes de cerrar | Empresas en dificultades, como suelo | Supone el cierre: ignora lo que vale el negocio en marcha |
Hay un octavo enfoque que se usa sobre todo en compraventas de empresas no cotizadas: el valor de reposición, o lo que costaría montar desde cero una empresa igual. Sirve para saber cuánto tiene sentido pagar antes de que salga más barato construirla.
Dos aclaraciones sobre errores frecuentes. La rentabilidad por dividendo (dividendo entre precio) no es un método de valoración: es un dato de lo que rinde la acción al precio actual, no de lo que vale. Y el PER a secas tampoco valora nada: te dice cuántas veces pagas el beneficio anual, y solo se convierte en un valor cuando lo comparas con el de empresas parecidas. Tienes el cálculo de cada ratio en la guía de ratios financieros.
Cómo se calcula el descuento de flujos de caja, paso a paso
El descuento de flujos de caja responde a la pregunta más honesta que se le puede hacer a un negocio: cuánto dinero va a generar y cuánto vale hoy ese dinero futuro. Se hace en seis pasos:
- Proyectar el flujo de caja libre de los próximos cinco a diez años: el dinero que queda después de pagar los gastos, los impuestos y las inversiones necesarias para mantener y hacer crecer el negocio.
- Fijar la tasa de descuento, normalmente el coste medio ponderado del capital (WACC): lo que exigen accionistas y acreedores por financiar la empresa.
- Calcular el valor terminal, lo que vale el negocio a partir del último año proyectado. Lo habitual es suponer que el flujo crece a un ritmo constante para siempre: flujo del año siguiente / (WACC − crecimiento).
- Descontar cada flujo y el valor terminal a hoy, dividiendo entre (1 + WACC) elevado al número de años.
- Restar la deuda neta para pasar del valor de empresa al valor para el accionista.
- Dividir entre el número de acciones para tener un valor por acción comparable con la cotización.
El problema está en los pasos 2 y 3. Mira lo que pasa con una empresa inventada, con cifras redondas para que las cuentas se sigan de cabeza: 18 millones de flujo de caja libre el próximo año, que crecen a ritmo constante, y 60 millones de deuda neta.
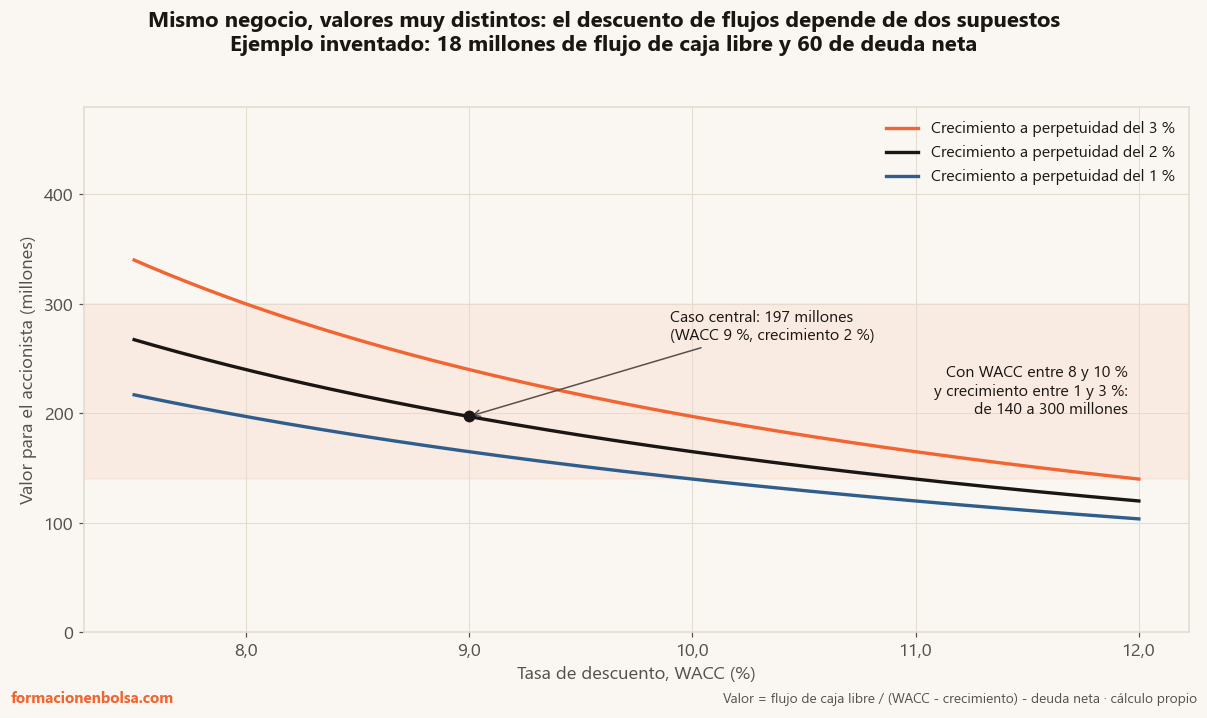 Ejemplo inventado: la misma empresa vale 197 millones en el caso central y entre 140 y 300 moviendo dos supuestos un punto arriba o abajo. Cálculo propio con la fórmula del valor terminal.
| WACC \ crecimiento | 1 % | 2 % | 3 % |
|---|---|---|---|
| 8 % | 197 M | 240 M | 300 M |
| 9 % | 165 M | 197 M | 240 M |
| 10 % | 140 M | 165 M | 197 M |
Un punto arriba o abajo en cada supuesto, y el valor se mueve entre 140 y 300 millones: más del doble de un extremo al otro. No es un defecto del ejemplo, es la naturaleza del método. Por eso un DCF serio siempre va acompañado de una tabla como esta, y por eso desconfío de cualquier valoración que se presente con un único número y dos decimales.
Valorar por múltiplos: comparar con empresas parecidas
Los múltiplos parten de una idea sencilla: si empresas parecidas cotizan a cierto número de veces su beneficio, su EBITDA o sus ventas, la tuya debería valer algo parecido. Es rápido y usa lo que el mercado paga de verdad, pero tiene una trampa: hereda las modas del mercado. Si todo el sector está caro, la valoración por múltiplos también lo estará.
La otra trampa es comparar entre sectores. Mira cuánto cambia el mismo múltiplo de un sector a otro en Estados Unidos:
| Sector (clasificación de Damodaran) | Empresas del sector | EV/EBITDA |
|---|---|---|
| Petróleo y gas (integradas) | 4 | 8,2 |
| Utilities (generales) | 14 | 13,7 |
| Farmacéuticas | 228 | 15,3 |
| Comercio minorista (generalista) | 23 | 17,4 |
| Mercado total de EE. UU. | 5.994 | 19,7 |
| Software (sistemas y aplicaciones) | 309 | 24,5 |
| Semiconductores | 66 | 34,8 |
Una empresa a 15 veces su EBITDA estaría cara entre las petroleras y barata entre los fabricantes de chips. Los múltiplos altos no son un error del mercado: reflejan crecimiento esperado, márgenes y riesgo distintos. Pero significa que un múltiplo solo se interpreta contra su sector y contra el propio histórico de la empresa, nunca en el vacío. Esa diferencia entre pagar por lo que ya gana una empresa y pagar por lo que se espera que gane es justo el debate de value frente a growth.
Ejemplo: la misma empresa valorada por cinco métodos
Seguimos con la empresa inventada del apartado anterior. Estos son sus datos, todos de ejemplo: 20 millones de beneficio neto, 40 millones de EBITDA, 18 millones de flujo de caja libre el próximo año, 10 millones de dividendos, 150 millones de patrimonio neto y 60 millones de deuda neta. Los múltiplos de las comparables también son supuestos.
| Método | Supuesto | Cálculo | Valor para el accionista |
|---|---|---|---|
| Descuento de dividendos | Rentabilidad exigida 10 %, crecimiento 2 % | 10 / (0,10 − 0,02) | 125 M |
| Valor contable | Patrimonio neto del balance | 150 | 150 M |
| Descuento de flujos | WACC 9 %, crecimiento 2 % | 18 / (0,09 − 0,02) − 60 | 197 M |
| EV/EBITDA | Comparables a 7 veces | 40 × 7 − 60 | 220 M |
| PER | Comparables a 12 veces | 20 × 12 | 240 M |
De 125 a 240 millones para la misma empresa. Cada método lleva dentro supuestos distintos: el PER y el EV/EBITDA dependen de lo que el mercado paga hoy por las comparables, el descuento de dividendos solo mira lo que la empresa reparte, y el valor contable mira el balance y no la cuenta de resultados.
La lectura útil no es quedarse con la media, sino preguntarse por qué divergen. Si la cotización estuviera en 100 millones, casi cualquier método diría que está barata y tendrías margen de seguridad. Si estuviera en 230, solo los múltiplos de mercado la justificarían, y eso significa que estás pagando lo mismo que se paga por sus comparables, no un descuento.
Lo que no sale en las fórmulas
Las fórmulas miden lo que se puede contar. Hay cuatro cosas que no entran en ninguna celda y que mueven el valor tanto como el WACC:
- Clientes y marca. La calidad de la cartera de clientes, su fidelidad y la reputación de la marca son las que sostienen los ingresos futuros que el DCF da por hechos. Una marca consolidada justifica múltiplos más altos que la media; una pérdida de reputación los hunde.
- Producto o servicio. La demanda, la posición frente a la competencia y la protección que tenga (patentes, licencias, costes de cambio para el cliente) deciden cuánto tiempo puede mantener sus márgenes.
- Equipo. La experiencia de la dirección y la capacidad del equipo son un activo que no aparece en el balance y que pesa mucho en empresas pequeñas y en las que dependen del conocimiento.
- Circunstancias de la operación. En una compraventa, el precio depende también de quién compra y quién vende. Un comprador estratégico que gana sinergias puede pagar más que el valor aislado de la empresa, y un vendedor con prisa por problemas financieros acaba aceptando menos.
Por eso los números se hacen primero y el juicio después, nunca al revés.
Conclusión
Calcular el valor de una empresa no es encontrar un número, es acotar una horquilla y entender de qué supuestos depende. El descuento de flujos te obliga a pensar en el negocio; los múltiplos te dicen lo que paga el mercado; el valor contable y el de liquidación te dan un suelo. Úsalos juntos, desconfía de la precisión de dos decimales y compara siempre dentro del mismo sector.
En BolsaAcademy tenemos una sección dedicada a la valoración de empresas, con herramientas exclusivas que facilitan el trabajo. Dentro hemos creado una hoja de cálculo muy potente para poder ver de un plumazo los datos más relevantes a la hora de analizar una empresa, así como poder realizar valoraciones de valor intrínseco con diferentes métodos.
Fuente y método: las fórmulas son las de uso estándar en valoración (descuento de flujos con valor terminal de crecimiento constante, modelo de Gordon para dividendos y múltiplos de comparables). Los múltiplos por sector proceden de la tabla «Enterprise Value Multiples by Sector (US)» de Aswath Damodaran (NYU Stern), con datos de enero de 2026: EV/EBITDA calculado sobre las empresas con EBITDA positivo; la columna de empresas es el total del sector en esa tabla. La empresa del ejemplo es inventada, con cifras redondas elegidas para que las cuentas se puedan seguir; la gráfica y la tabla de sensibilidad aplican la fórmula valor de empresa = flujo de caja libre / (WACC − crecimiento) y restan 60 millones de deuda neta. Última actualización: 5 de octubre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuál es el método más fiable para calcular el valor de una empresa?
Ninguno por sí solo. El descuento de flujos de caja es el más completo porque mide el dinero que generará el negocio, pero depende de supuestos que nadie conoce con certeza. Los múltiplos reflejan lo que el mercado paga hoy por empresas parecidas, con sus modas incluidas. Lo sensato es aplicar dos o tres métodos y trabajar con la horquilla que salga.
¿Qué diferencia hay entre el valor de empresa y la capitalización bursátil?
La capitalización es lo que vale en bolsa la parte de los accionistas: precio por número de acciones. El valor de empresa (EV) es lo que vale el negocio entero, para accionistas y acreedores, y se aproxima sumando a la capitalización la deuda neta. Por eso el EV/EBITDA sirve para comparar empresas con niveles de deuda muy distintos y el PER no.
¿Qué es un múltiplo EV/EBITDA barato?
Depende del sector. En los datos de Aswath Damodaran de enero de 2026 para Estados Unidos, las petroleras integradas cotizaban a unas 8 veces su EBITDA y los fabricantes de semiconductores a casi 35. Un mismo múltiplo puede ser caro en un sector y barato en otro, así que solo se compara contra empresas parecidas y contra el propio histórico.
¿Cómo se valora una empresa por sus dividendos?
Con el modelo de Gordon: el valor es el dividendo del próximo año dividido entre la rentabilidad que exiges menos el crecimiento del dividendo a largo plazo. Por ejemplo, con 10 millones de dividendo, un 10% exigido y un 2% de crecimiento salen 125 millones. Solo tiene sentido en empresas maduras que reparten de forma estable, y el resultado se dispara si el crecimiento se acerca a la rentabilidad exigida.
¿Por qué el valor contable no coincide con el precio en bolsa?
Porque la contabilidad registra casi todo a coste histórico y deja fuera buena parte de lo que genera beneficios: la marca, la cartera de clientes o el conocimiento del equipo. En una empresa rentable el mercado suele pagar más que su patrimonio neto. El valor contable es más útil en bancos, aseguradoras y sociedades de cartera, donde el balance se parece más al negocio.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.