Cruce de medias en el Ibex: el sistema de 20 y 40 sesiones, con datos hasta 2026

El cruce de medias de 20 y 40 sesiones funcionó en el Ibex de 2002 a 2010 y dejó de hacerlo después. Sobre el índice, ganó un 4,99 % anual en esos años frente al 1,83 % de comprar y mantener; desde 2011 hasta octubre de 2026 pierde un 2,04 % anual mientras el índice sube un 4,22 %.
Abajo tienes el estudio original sobre diez valores del Ibex, con sus variantes (filtro de mercado, cortos y optimización), y la misma regla aplicada al índice con datos hasta octubre de 2026, que es lo que permite ver qué parte del resultado era del sistema y qué parte de la época.
Reglas básicas del sistema de trading cruce de medias
Las reglas de entrada y salida de las operaciones son las siguientes:
- Compramos cuando la media móvil simple rápida (20d) cruza al alza la media móvil simple lenta (40d), y
- Vendemos cuando la media móvil rápida cruza a la baja la media móvil lenta.
- Todas las operaciones se realizaron en la apertura del día siguiente a la señal de cruce.
- El importe invertido en cada operación es de 10.000€.
La razón de abrir posiciones de 10.000€ es que la gestión de capital se estudiará más adelante. Esto además permitirá compararlo con otras estrategias.
Para evaluar el desempeño del sistema de trading de cruce de medias móviles en el mercado español, seleccionamos diez valores de diferentes sectores, incluyendo Santander, Iberdrola, Telefónica, Repsol, Inditex, ACS, Mapfre, Viscofan, Endesa y Naturgy. Para cada uno de estos valores, utilizamos una combinación de dos medias móviles simples: una media móvil rápida de 20 días y una media móvil lenta de 40 días.

Una operación del sistema en ACS: entrada al cruce al alza y salida al cruce a la baja.
Otras consideraciones que se han tomado a la hora de realizar el backtest del sistema han sido:
- No se reinvierte el capital.
- Se analizan los 10 valores de forma independiente.
- Se obtiene un resultado medio del análisis anterior.
- Se analiza una operativa sobre una cartera de 10 valores operados simultáneamente.
Se ha evaluado el rendimiento del sistema utilizando diferentes indicadores, como el beneficio neto, la máxima pérdida del sistema, el profit factor, el recovery factor, el CAR/MDD, el ratio sharpe y el K-ratio, entre otros.
Para mejorar el sistema, se analizó la inclusión de un filtro de mercado que limitara las entradas en función de la tendencia general del mercado. Además, se exploró la posibilidad de abrir posiciones cortas y se evaluó la mejor combinación de medias móviles para cada valor.
Esperamos que esta metodología te resulte útil para comprender el proceso de evaluación del sistema de trading de cruce de medias móviles en el mercado español. Sigue leyendo para descubrir los resultados y conclusiones de nuestro estudio.
Resultados estrategia de inversión cruce de medias móviles en el IBEX
Trading con Cruce de medias sin filtro de mercado (Ibex). Sólo largos.
Ahora veremos cómo funciona el sistema en caso de abrir sólo operaciones de compra y sin aplicar ningún filtro de mercado.

Solo largos y sin filtro de mercado: resultados por valor y de la cartera de los diez, 2002 a 2023.
Se puede ver que el sistema arroja resultados positivos en 9 de los 10 valores analizados, y en el portafolio también. El único valor que parece no funcionar con este sistema es Telefónica.
Tiene lógica puesto que estamos buscando capturar tendencias alcistas en un valor que desde el año 2.008 ha sido muy bajista.

Telefónica en gráfico mensual: una tendencia bajista larga desde 2008, el peor terreno para un sistema que compra subidas.
Trading con Cruce de medias con filtro de mercado (Ibex). Sólo largos.
¿Qué ocurriría si ahora sólo abriésemos posiciones largas cuando el mercado, en este caso el Ibex, fuese alcista?
Para ello vamos a suponer que el Ibex es alcista cuando se cumple que su media móvil simple de 200 días de hoy es mayor que la media de hace 5 días. Es decir, que una media de largo plazo está subiendo.
En este caso los resultados son los siguientes.

Solo largos y con filtro de mercado (media de 200 sesiones del Ibex subiendo).
Lo que hemos hecho a priori es empeorar el sistema… Ahora vemos que hay 2 valores de 10 que acaban en negativo. Analicemos un poco más en detalle comparando ambos sistemas.

Con filtro y sin filtro, lado a lado: el filtro no mejora el sistema en el Ibex.
Efectivamente parece que no hemos mejorado el sistema al meter un filtro de mercado alcista/bajista.
Trading con Cruce de medias con filtro de mercado (Ibex). Largos y cortos.
Si ahora continuamos con el filtro de mercado pero añadimos las ventas en cortos entonces la cosa mejora sensiblemente. Veamos los resultados de la operativa abriendo largos cuando el mercado es alcista y abriendo cortos cuando el Ibex está en configuración bajista.

Largos con el Ibex alcista y cortos con el Ibex bajista.
Como puedes ver en la tabla anterior, comparando los resultados con las dos variantes anteriores parece que no hemos conseguido mucho…
Optimización del Sistema de trading Cruce de medias sobre el IBEX
Ahora vamos a coger la última versión analizada del sistema y vamos a optimizarla para acabar sacando la conclusión de qué medias van mejor con este sistema aplicado sobre el mercado español.
Para ello vamos a coger las medias y las vamos a ir variando de la siguiente forma, analizando todas las combinaciones posibles.
- Media rápida: variación de 5 a 30 de 1 en 1.
- Media lenta: variación de 30 a 60 de 1 en 1.
De esta forma vamos a analizar 806 combinaciones de medias para obtener los resultados que mejor van con esta estrategia de inversión.
En la siguiente imagen puedes ver qué combinación es la que proporciona mejores beneficios. Hemos marcado en amarillo la zona que mayor beneficio genera.

Las 806 combinaciones de medias ordenadas por beneficio; en amarillo, la zona que más gana.
Se analizan también el resto de parámetros para ver qué combinación es la más interesante. En la siguiente imagen podemos ver los resultados de las combinaciones para el parámetro CAR/MDD (rendimiento del sistema para la máxima pérdida experimentada).

Las mismas combinaciones por rentabilidad frente a máxima pérdida (CAR/MDD).
La conclusión a la que llegamos es que la mejor combinación de medias es la siguiente:
- Media Rápida: 13 periodos.
- Media Lenta: 44 periodos.
Con esta combinación, aplicando un filtro de mercado y cogiendo las señales de compra y venta en cortos, el sistema cruce de medias obtiene los siguientes resultados.

El sistema con las medias de 13 y 44 sesiones, elegidas sobre los mismos datos.
Ahora sólo un valor de los 10 analizados acaba en negativo (Inditex) aunque también Mapfre queda cerca de haber perdido capital. Si comparamos el sistema optimizado con el sistema sin optimizar, ambos con el filtro de mercado activo, obtenemos como es evidente mejores resultados.
Lo mismo sobre el índice, con datos hasta 2026
El estudio de los diez valores tiene dos límites que conviene decir. Los valores se eligieron en 2023, conociendo ya su historia, y la mejor combinación de medias se buscó entre 806 posibles sobre los mismos datos con los que luego se mide, lo que siempre la hace parecer mejor de lo que será. Por eso he aplicado la regla original, sin optimizar nada, al propio Ibex 35, con datos de Norgate que cualquiera puede comprobar.
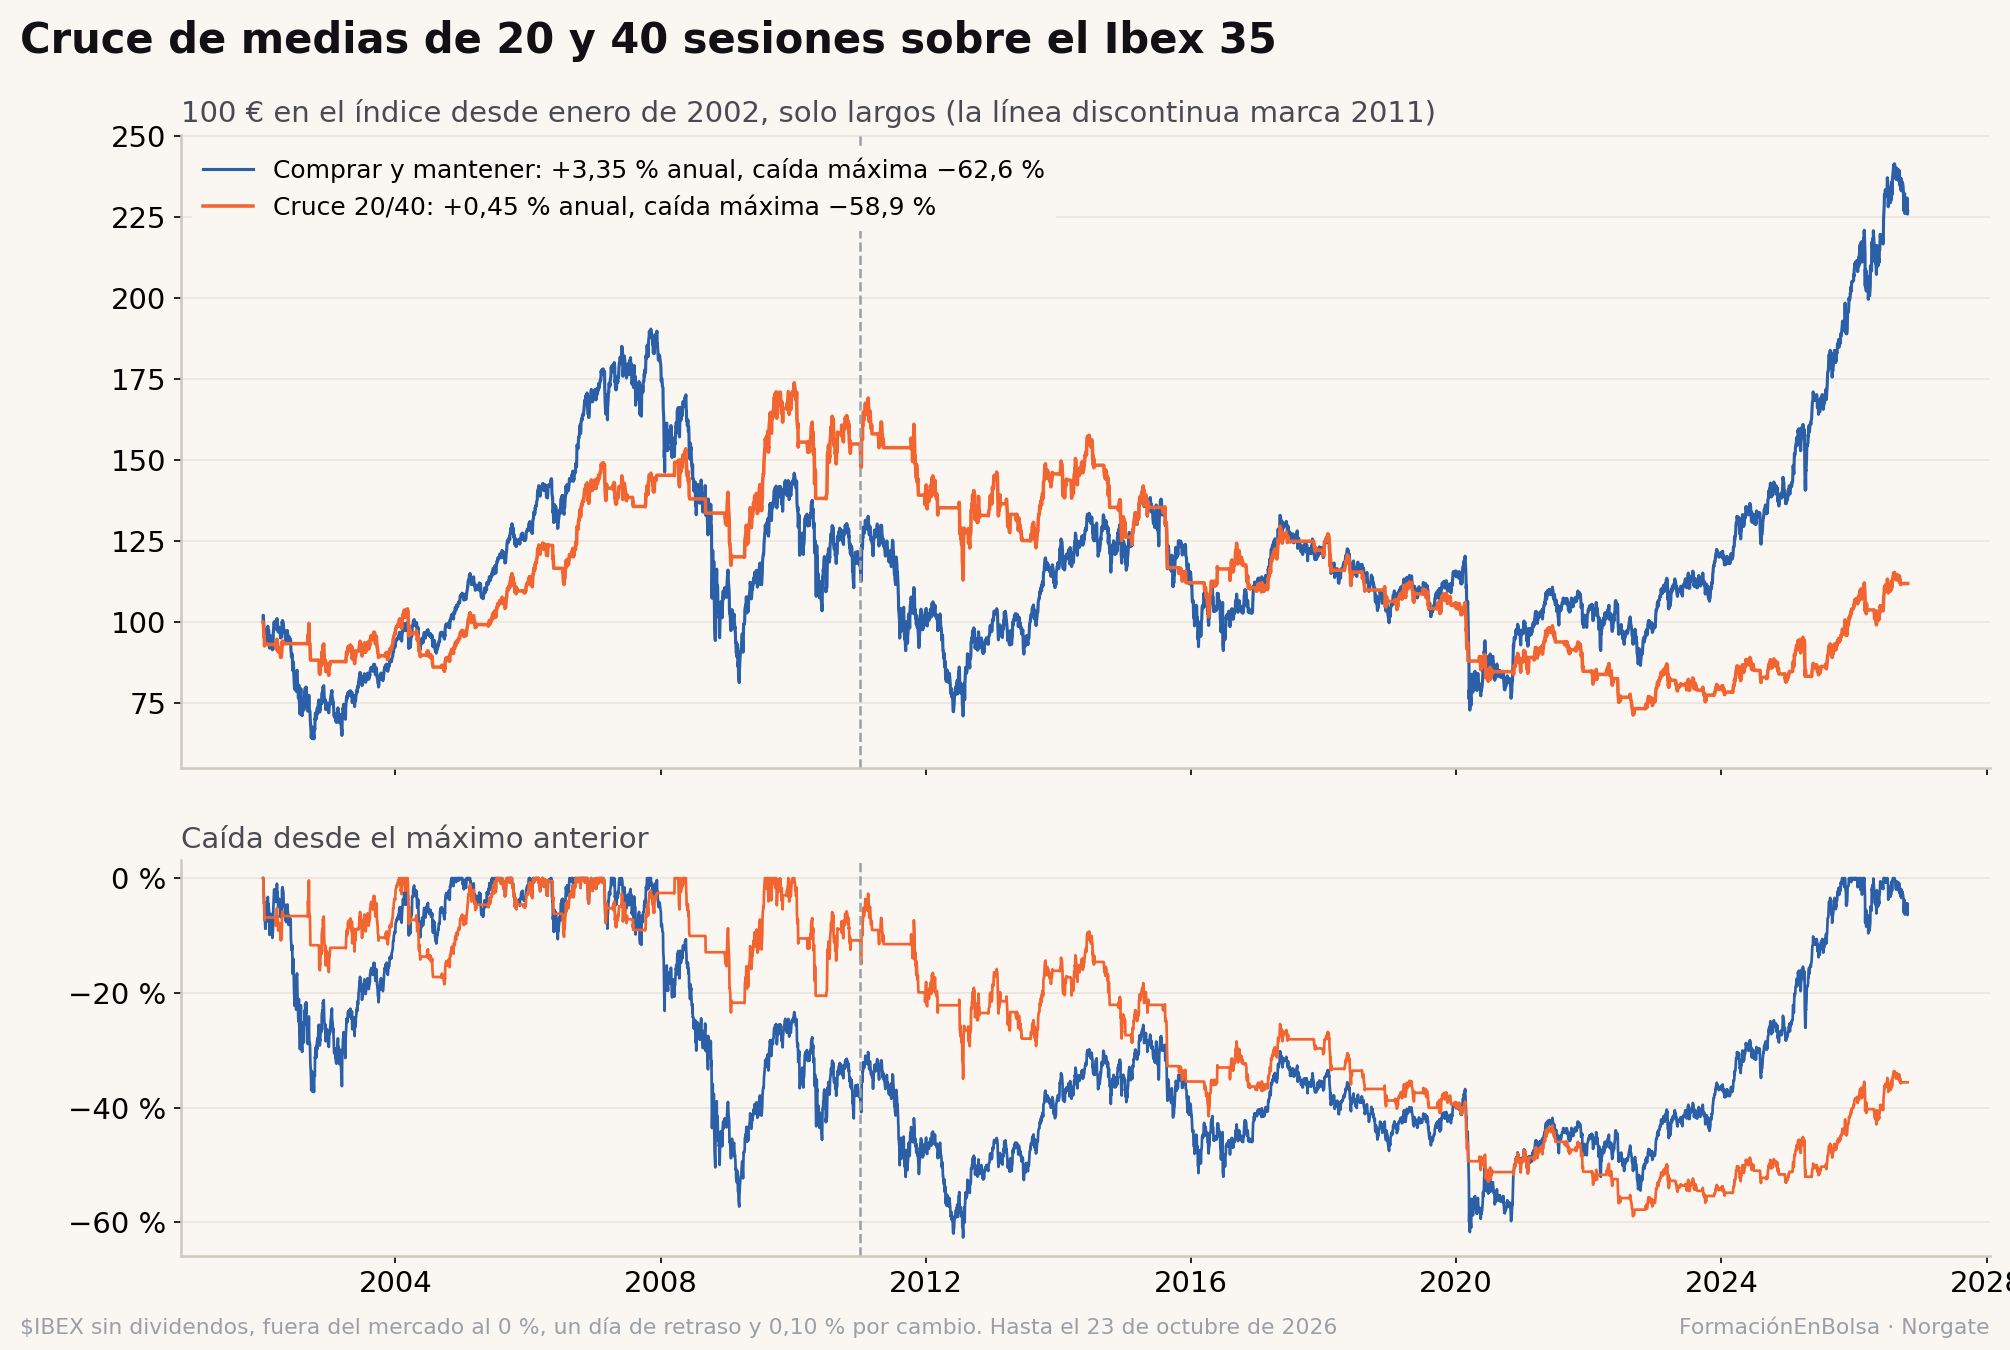
100 € en el Ibex desde enero de 2002, solo largos, sin dividendos. La línea discontinua marca 2011.
| Periodo | Cruce 20/40 | Comprar y mantener | Caída máxima del sistema | Caída máxima del índice |
|---|---|---|---|---|
| 2002 a 2010 | +4,99 % anual | +1,83 % anual | −23,4 % | −57,2 % |
| 2011 a octubre de 2026 | −2,04 % anual | +4,22 % anual | −57,8 % | −48,5 % |
| Desde 1991 | +2,15 % anual | +5,66 % anual | −58,9 % | −62,6 % |
La lectura es clara. En la década de las grandes tendencias del Ibex, la subida hasta 2007 y la caída de 2008, el sistema hizo lo que promete: estar dentro en las subidas y fuera en las caídas. Después, con el índice moviéndose en rangos amplios durante años, cada vaivén lo pilló tarde a la entrada y tarde a la salida, y fue perdiendo poco a poco. Desde 1991, de 120 operaciones solo ganaron el 45,8 %.
Si quieres ver la misma idea con medias más largas sobre el S&P 500 y casi cien años de datos, la tienes en la estrategia del cruce dorado. Y cómo se monta y se valida un sistema sin caer en la trampa de la optimización, en cómo crear un sistema de trading paso a paso.
Conclusiones sobre la estrategia de trading Cruce de medias sobre el IBEX
Sobre esos diez valores y hasta 2023, en todos los casos operar el sistema de cruce de medias resultó mejor que simplemente comprar el índice y mantener.

Comprar y mantener el Ibex 35 en el mismo periodo, como referencia.
Podemos ir un poco más allá y ver qué ha ocurrido con el rendimiento anual de cada estrategia y compararlo con simplemente comprar el índice y mantener (Buy&Hold).

Rendimiento año a año de cada versión frente a comprar y mantener: bueno hasta 2011-2012, plano después.
Como se puede observar en la tabla anterior, los sistemas de cruce de medias funcionaron bastante bien hasta 2011-2012. A partir de ahí, los resultados han sido muy pobres y fluctuando constantemente con años en positivo y años en negativo pero siempre cerca de 0%.
La razón es que el Ibex35 es un índice que ha resultado poco atractivo para invertir en los últimos 10 años. Fíjate cómo habría evolucionado tu capital si hubieras invertido 100.000 € en enero de 2002 y hubieras mantenido hasta hoy.

100.000 € en el Ibex 35 desde enero de 2002, hasta 2023.
Habríamos llegado a acumular un capital de más de 180.000 euros, pero desde 2008 el capital no hizo más que caer, hasta quedar por debajo del nivel de 2002: en julio de 2012, sin contar dividendos, esos 100.000 € eran 71.102 €. Después el Ibex se recuperó con fuerza, y el 23 de octubre de 2026 serían 226.687 €.
En el caso del mercado español, poner un filtro de mercado no ha sido un elemento que acabe mejorando los resultados del sistema, al menos el filtro que hemos probado en esta ocasión.
Aún así, veamos cómo habría sido la evolución de la curva de capital del sistema cruce de medias 13-44 operado sobre los 10 valores analizados.

Curva de capital del sistema 13/44 sobre los diez valores, hasta 2023.
Con los datos hasta 2026, la conclusión se matiza: el cruce de medias fue una buena herramienta en el Ibex mientras el mercado hizo tendencias, y una mala desde 2011. Ningún sistema de este tipo funciona en todas las épocas; lo que hay que saber de antemano es en cuáles pierde y cuánto. Tienes las bases de las medias móviles explicadas aparte.
Fuente y método: las tablas de los diez valores (Santander, Iberdrola, Telefónica, Repsol, Inditex, ACS, Mapfre, Viscofan, Endesa y Naturgy) son el backtest de marzo de 2023, de 2002 a 2023, con posiciones de 10.000 € sin reinversión y entrada a la apertura del día siguiente a la señal. La sección del índice es un cálculo propio con los cierres diarios del Ibex 35 ($IBEX) de Norgate, sin dividendos, de octubre de 1991 al 23 de octubre de 2026: dentro cuando la media simple de 20 sesiones está por encima de la de 40, la posición cambia al cierre del día siguiente a la señal, con un coste del 0,10 % en cada entrada y cada salida, y fuera del mercado el dinero rinde 0, igual que el índice sin dividendos con el que se compara. Sin optimizar ningún parámetro. Estudio de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
La operativa con instrumentos financieros apalancados puede exponerle a un riesgo de pérdida superior a sus depósitos y se adecúa únicamente a clientes con experiencia y con medios económicos suficientes para asumir dicho riesgo. Las transacciones con instrumentos de cambio de divisas (Forex) y con contratos por diferencias (CFDs) son altamente especulativas y particularmente complejas, y con un alto nivel de riesgo debido al apalancamiento. Debe asegurarse de que comprende el funcionamiento de estos instrumentos y de que puede permitirse asumir el alto riesgo de perder su dinero. Ninguna información de este sitio constituye un consejo de inversión o una recomendación de compra o venta de cualquier instrumento financiero.
Preguntas frecuentes
¿Funciona el cruce de medias en el Ibex 35?
Funcionó en una época y dejó de funcionar. Aplicado al índice, el cruce de medias de 20 y 40 sesiones ganó un 4,99 % anual de 2002 a 2010, frente al 1,83 % de comprar y mantener. Desde 2011 hasta octubre de 2026 pierde un 2,04 % anual, mientras el índice sube un 4,22 %, todo sin dividendos.
¿Qué medias móviles son mejores para el Ibex?
En el estudio de 2023 sobre diez valores del Ibex, la combinación que mejor salió fue la de 13 y 44 sesiones, entre 806 probadas. Pero es la mejor sobre esos mismos datos: al elegir entre tantas combinaciones, la ganadora siempre parece mejor de lo que será después. No hay una combinación mágica; importa más que el sistema tenga sentido y se pruebe fuera de la muestra.
¿Por qué el cruce de medias dejó de funcionar en el Ibex?
Un sistema de cruce de medias gana cuando el mercado hace tendencias largas y pierde cuando va de lado, porque entra y sale tarde en cada vaivén. De 2002 a 2010 el Ibex tuvo tendencias muy marcadas, al alza hasta 2007 y a la baja después; desde 2011 se movió mucho tiempo en rangos amplios, y ahí el sistema acumuló pequeñas pérdidas.
¿Mejora el sistema un filtro de mercado?
En el Ibex, no claramente. En el estudio de 2023, solo comprar cuando la media de 200 sesiones del índice subía dejó dos de diez valores en pérdidas en lugar de uno. El filtro ayuda cuando el mercado tiene tendencias largas y definidas, y el Ibex de esos años no las tuvo.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.