La casilla que nadie mira antes de comprar una acción

Para analizar una empresa antes de invertir, además del PER, las ventas, el margen, la deuda y el flujo de caja, tienes que mirar algo que casi nadie revisa: cuántas acciones está emitiendo. Lo he medido en acciones de EE. UU. durante 13 años, con unas 2.630 empresas por año, y el resultado es contundente. La acción típica del grupo que más acciones emite ganó un 0,84% al año, mientras que la del grupo que más recompra ganó un 10,84%. Son 10 puntos de diferencia anual.
Pero el matiz importante es este: la señal sirve sobre todo para evitar, no para comprar. El grupo que más emite pierde contra el mercado en 12 de los 13 años, con una media de 6,44 puntos por debajo, mientras que el que más recompra solo lo bate por 3,56 puntos. Y otra cosa que casi nadie te cuenta: no es una estrategia para ganar 10 puntos al año, porque el promedio esconde una lotería.
En esta guía te enseño qué es la emisión neta de acciones, qué dicen los datos (con sus luces y sus sombras), por qué la media engaña, qué pasa en las empresas grandes y cómo meter este dato en tu análisis sin venderte humo.
Qué mirar al analizar una empresa antes de invertir
Cuando alguien se pone a estudiar una empresa, la lista suele ser parecida: cuánto pagas por sus beneficios (el PER), si las ventas crecen, qué margen saca, cuánta deuda arrastra y si genera caja de verdad. Está bien, y todo eso hay que mirarlo. Si te falta la base, aquí tienes qué es el análisis fundamental y una guía de los principales ratios financieros con ejemplos.
El problema es que todas esas métricas miran la empresa. Y tú no compras la empresa: compras un trozo de ella. Si el negocio crece pero el número de trozos crece todavía más deprisa, el tuyo vale menos aunque la cuenta de resultados sea preciosa.
Esa es la casilla que falta en casi todas las listas: cuántas acciones emite (o recompra) la empresa. Y no lo digo por intuición; lo he medido con un estudio de sección cruzada sobre todo el mercado estadounidense, incluidas las empresas que ya no existen.
Qué es la emisión neta de acciones y por qué te diluye
Una empresa puede cambiar su número de acciones en dos direcciones:
| Movimiento | Qué pasa con las acciones | Qué pasa con tu trozo |
|---|---|---|
| Emitir (ampliaciones de capital, retribución en acciones, compras de otras empresas pagadas con acciones) | Aumentan | Se diluye: el negocio se reparte entre más dueños |
| Recomprar (la empresa compra sus propias acciones) | Disminuyen | Se concentra: cada acción representa más negocio |
La emisión neta es el saldo de todo eso a lo largo del año. Para medirla no he contado simplemente acciones, porque los splits (cuando una acción se divide en varias) ensucian la serie y son la forma más habitual de arruinar un estudio así con un error silencioso. He usado la señal académica de referencia, la Composite Equity Issuance de Daniel y Titman (2006):
ι = log(capitalización hoy / capitalización hace un año) − rentabilidad total del año
La idea es sencilla: si la capitalización de una empresa ha crecido más de lo que explica la rentabilidad de su acción (con dividendos incluidos), la diferencia es dinero que ha entrado emitiendo acciones nuevas. Si ha crecido menos, la empresa ha estado recomprando. Con esta fórmula los splits se cancelan solos y la señal recoge toda la emisión neta: ampliaciones, retribución en acciones, adquisiciones pagadas en papel y recompras.
¿Funciona la fórmula? Lo comprobé con dos casos conocidos. Apple hizo un split 4:1 en 2020: la señal le da −0,050, y no el 1,386 que saldría si el split contaminara el cálculo. Y Apple, la gran recompradora, sale recompradora neta los 14 años del panel.
¿Les va peor a las empresas que emiten acciones? Los datos
Cada 30 de junio ordené todas las acciones de EE. UU. con más de 100 millones de dólares de capitalización y precio superior a 5 dólares según su emisión neta del año anterior, y las repartí en cinco grupos iguales (quintiles), de unas 526 empresas cada uno. Después medí qué hacía cada grupo en los 12 meses siguientes. Así durante 13 años, de junio de 2013 a junio de 2025.
Este es el resultado para la acción típica (la mediana) de cada grupo:
| Quintil | Emisión neta | Rentabilidad a 12 meses |
|---|---|---|
| Q1: las que más recompran | −12,4% | 10,84% |
| Q2 | −3,3% | 9,95% |
| Q3 | −0,8% | 9,29% |
| Q4 | +1,4% | 5,51% |
| Q5: las que más emiten | +27,3% | 0,84% |
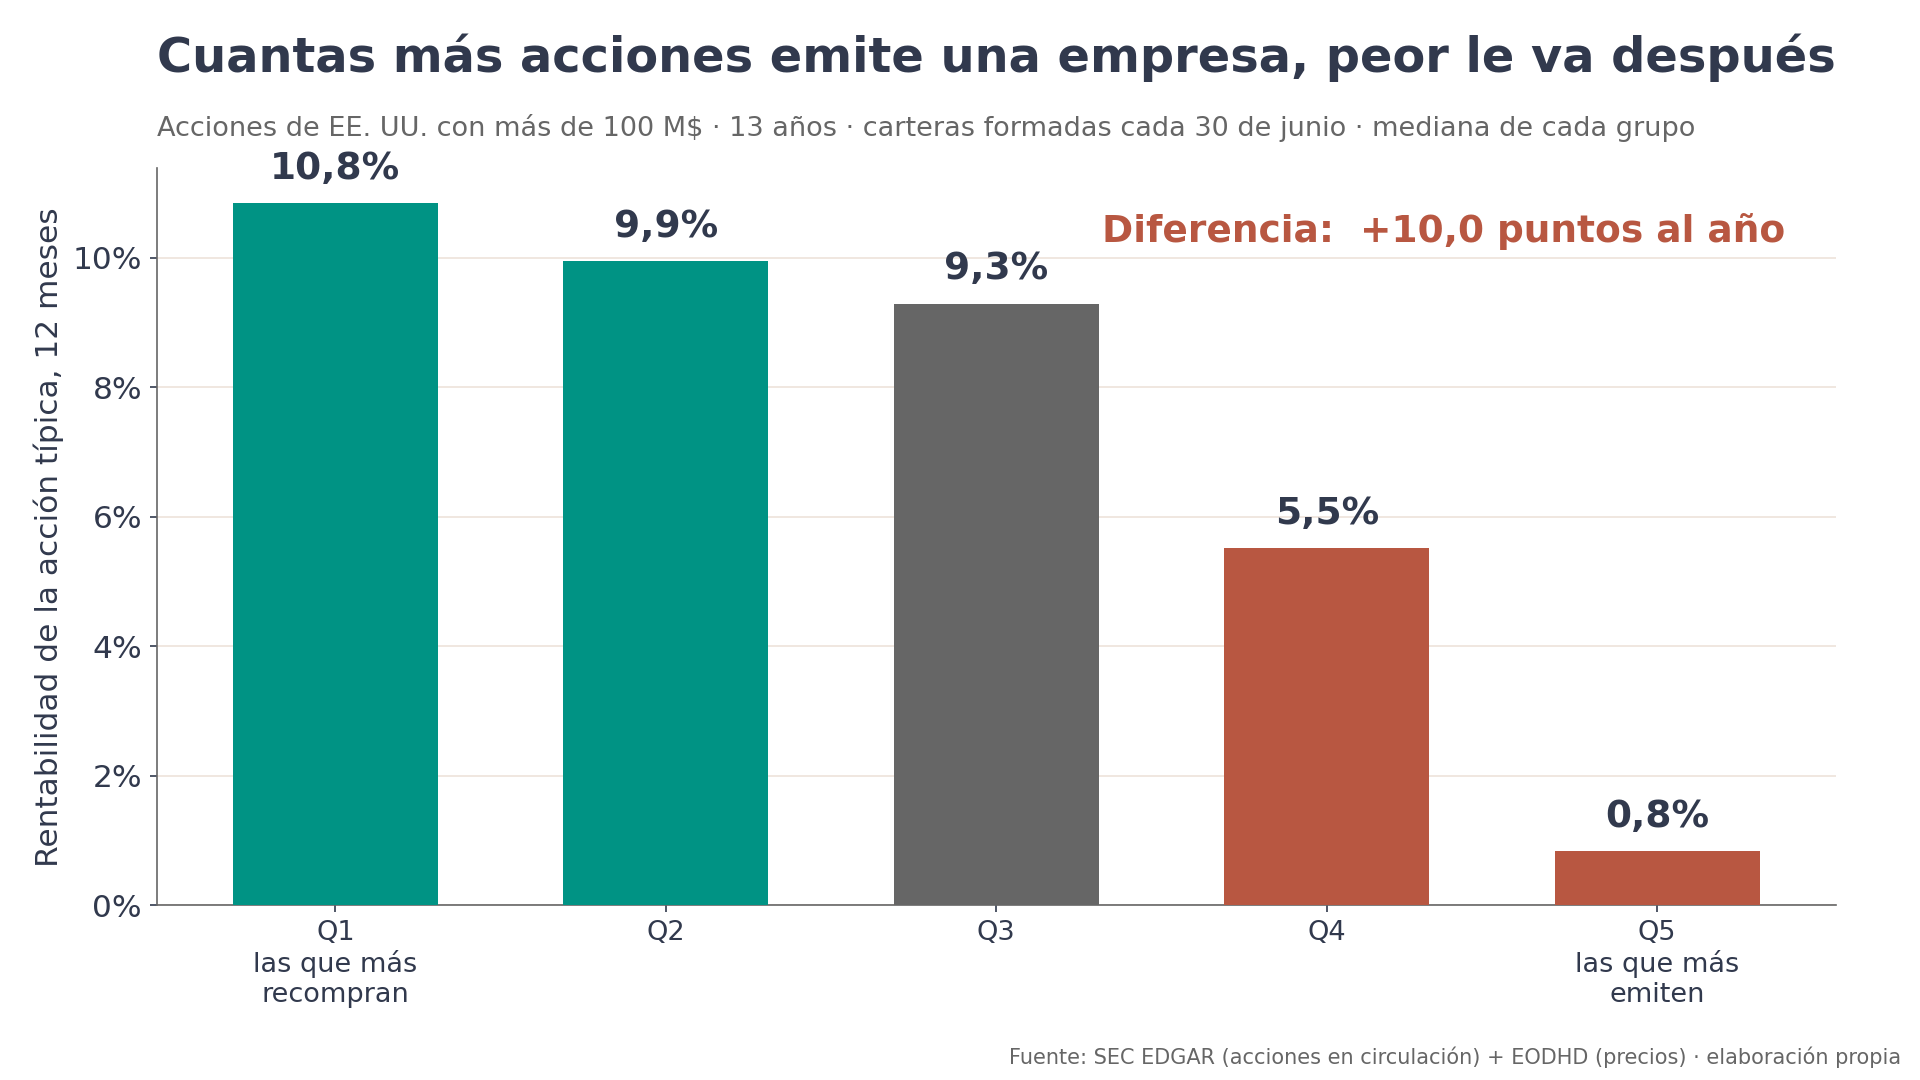 Cuantas más acciones emite una empresa, peor le va después: de un 10,8% en las que más recompran a un 0,8% en las que más emiten.
Tres cosas que hacen que este resultado sea más que una casualidad:
- La diferencia entre Q1 y Q5 es de 10,00 puntos anuales, con un estadístico t de 3,21 y el signo correcto en 11 de 13 años.
- Con 20.000 remuestreos (bootstrap), el intervalo de confianza del 95% va del 4,81% al 16,36%, y la probabilidad de que la diferencia sea cero o negativa sale 0,000.
- El gradiente es escalonado: cada quintil que emite más rinde menos que el anterior. Que cinco grupos salgan ordenados es mucho más difícil de conseguir por azar que una simple diferencia entre los dos extremos.
Fíjate además en el Q4: su emisión neta es de apenas un +1,4% y la rentabilidad típica ya cae al 5,51%. No hace falta que una empresa se diluya a lo bestia para que la señal empiece a pesar.
Los costes tampoco se lo comen: descontando 20 puntos básicos por cada lado de la operación, la diferencia sobre la mediana queda en un 9,60%.
El dinero no está en comprar: está en evitar
Aquí viene el primer giro. La lectura obvia sería “compra empresas que recompran acciones”. Pero si comparas cada grupo con el mercado de cada año, la historia es otra:
| Grupo | Diferencia media contra el mercado | Consistencia |
|---|---|---|
| Q1: las que más recompran | +3,56 puntos | Variable según el año |
| Q5: las que más emiten | −6,44 puntos | Pierde en 12 de 13 años |
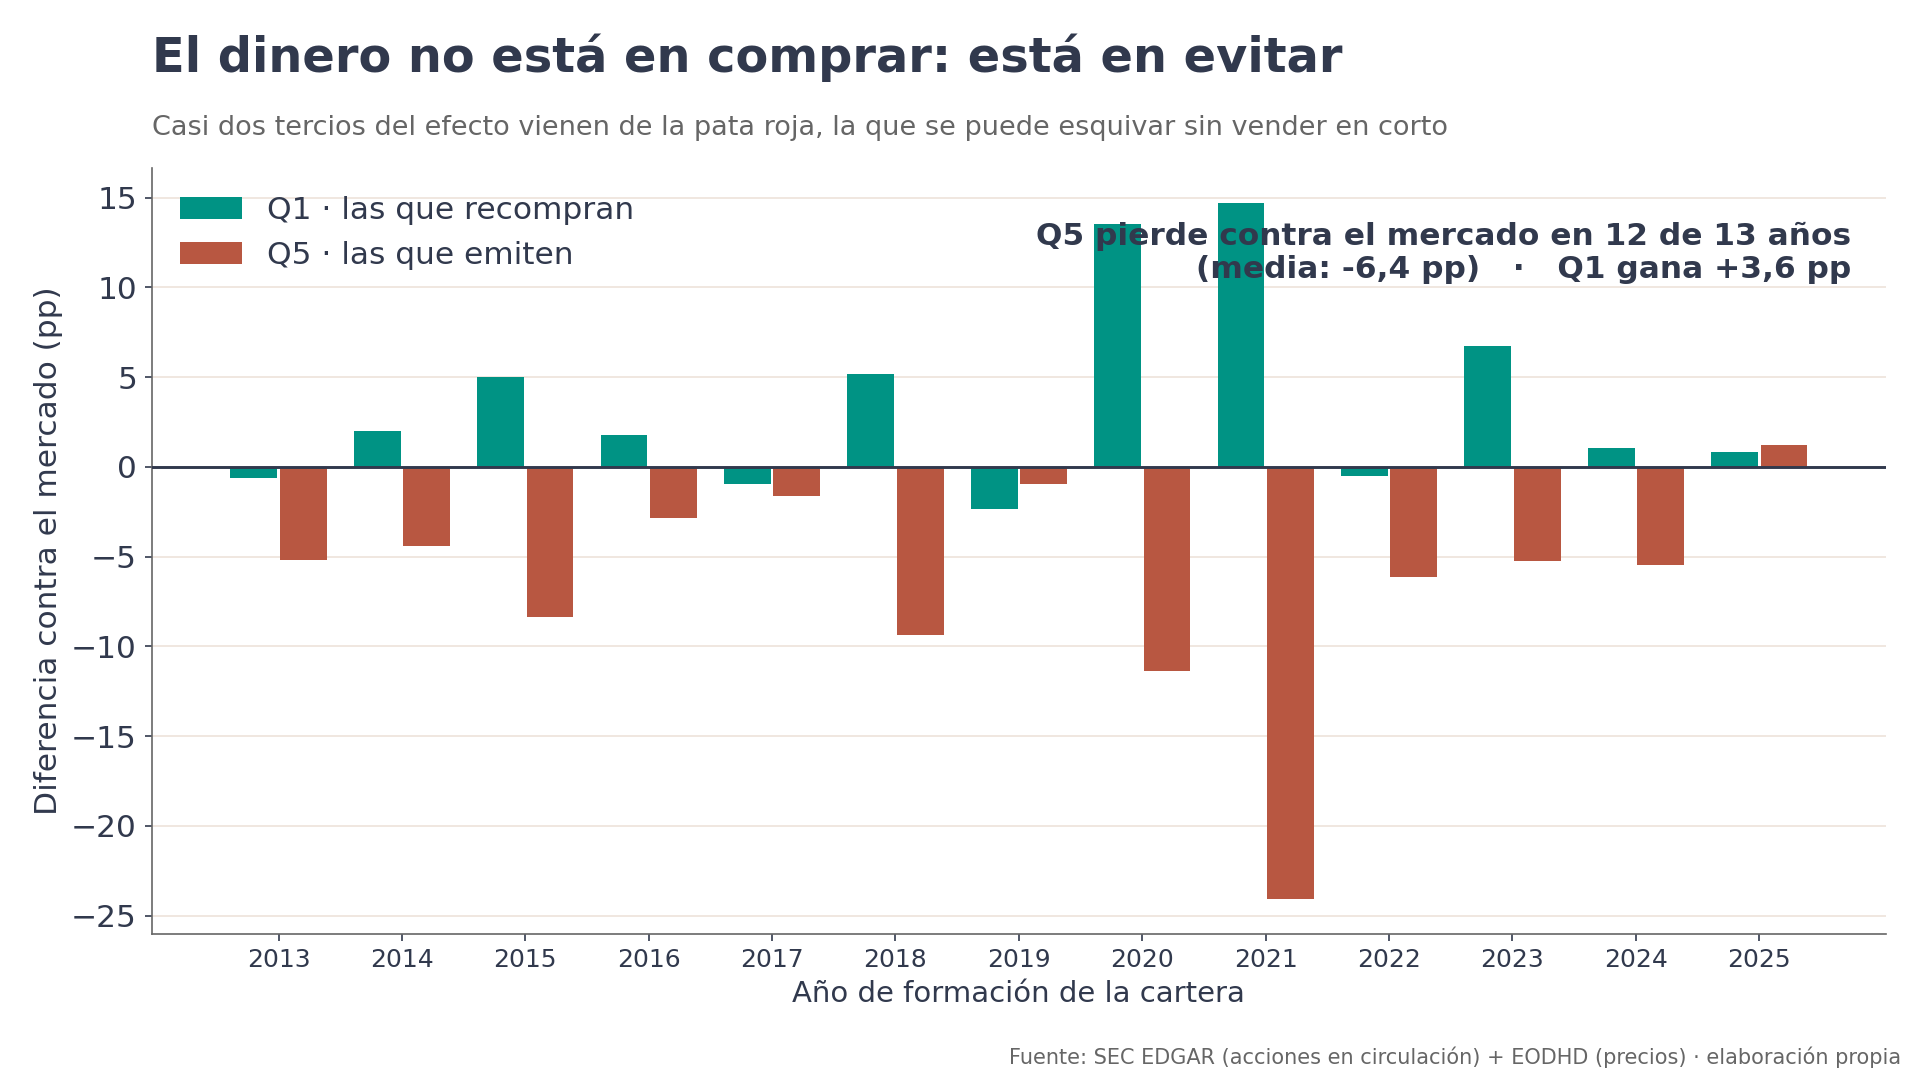 Casi dos tercios del efecto vienen del grupo que emite: la pata roja solo asoma por encima del mercado en 2025.
Casi dos tercios del efecto vienen de las empresas que emiten. Dicho de otra forma: la emisión de acciones avisa mucho mejor de lo malo que de lo bueno.
Y eso, para un inversor particular, es una buena noticia. Un fondo profesional podría intentar ponerse corto en las emisoras, pero tú no vas a vender en corto 526 small caps. Lo que sí puedes hacer es algo mucho más sencillo: no comprarlas. Para aprovechar la parte gorda de la señal no hace falta ninguna operación sofisticada: basta con tachar una empresa de tu lista.
Por qué el promedio engaña con las empresas que emiten
Ahora el segundo giro, y es el que casi nadie cuenta. Antes de mirar los datos dejé por escrito qué métrica sería la principal: la media equiponderada, que es lo que te llevarías si compraras todas las acciones del grupo a partes iguales. Y esa métrica no alcanza significancia:
| Métrica de la diferencia Q1−Q5 | Resultado | Estadístico t |
|---|---|---|
| Mediana (la acción típica) | +10,00 puntos | 3,21 |
| Media winsorizada (recortando extremos) | +5,72 puntos | 1,58 |
| Media equiponderada (la que fijé de antemano) | +3,82 puntos | 0,93 |
El umbral que yo mismo me puse era un t de 2,0. La media se queda muy lejos.
¿Por qué tanta distancia entre la media y la mediana? Porque eso no es un tecnicismo: es el hallazgo.
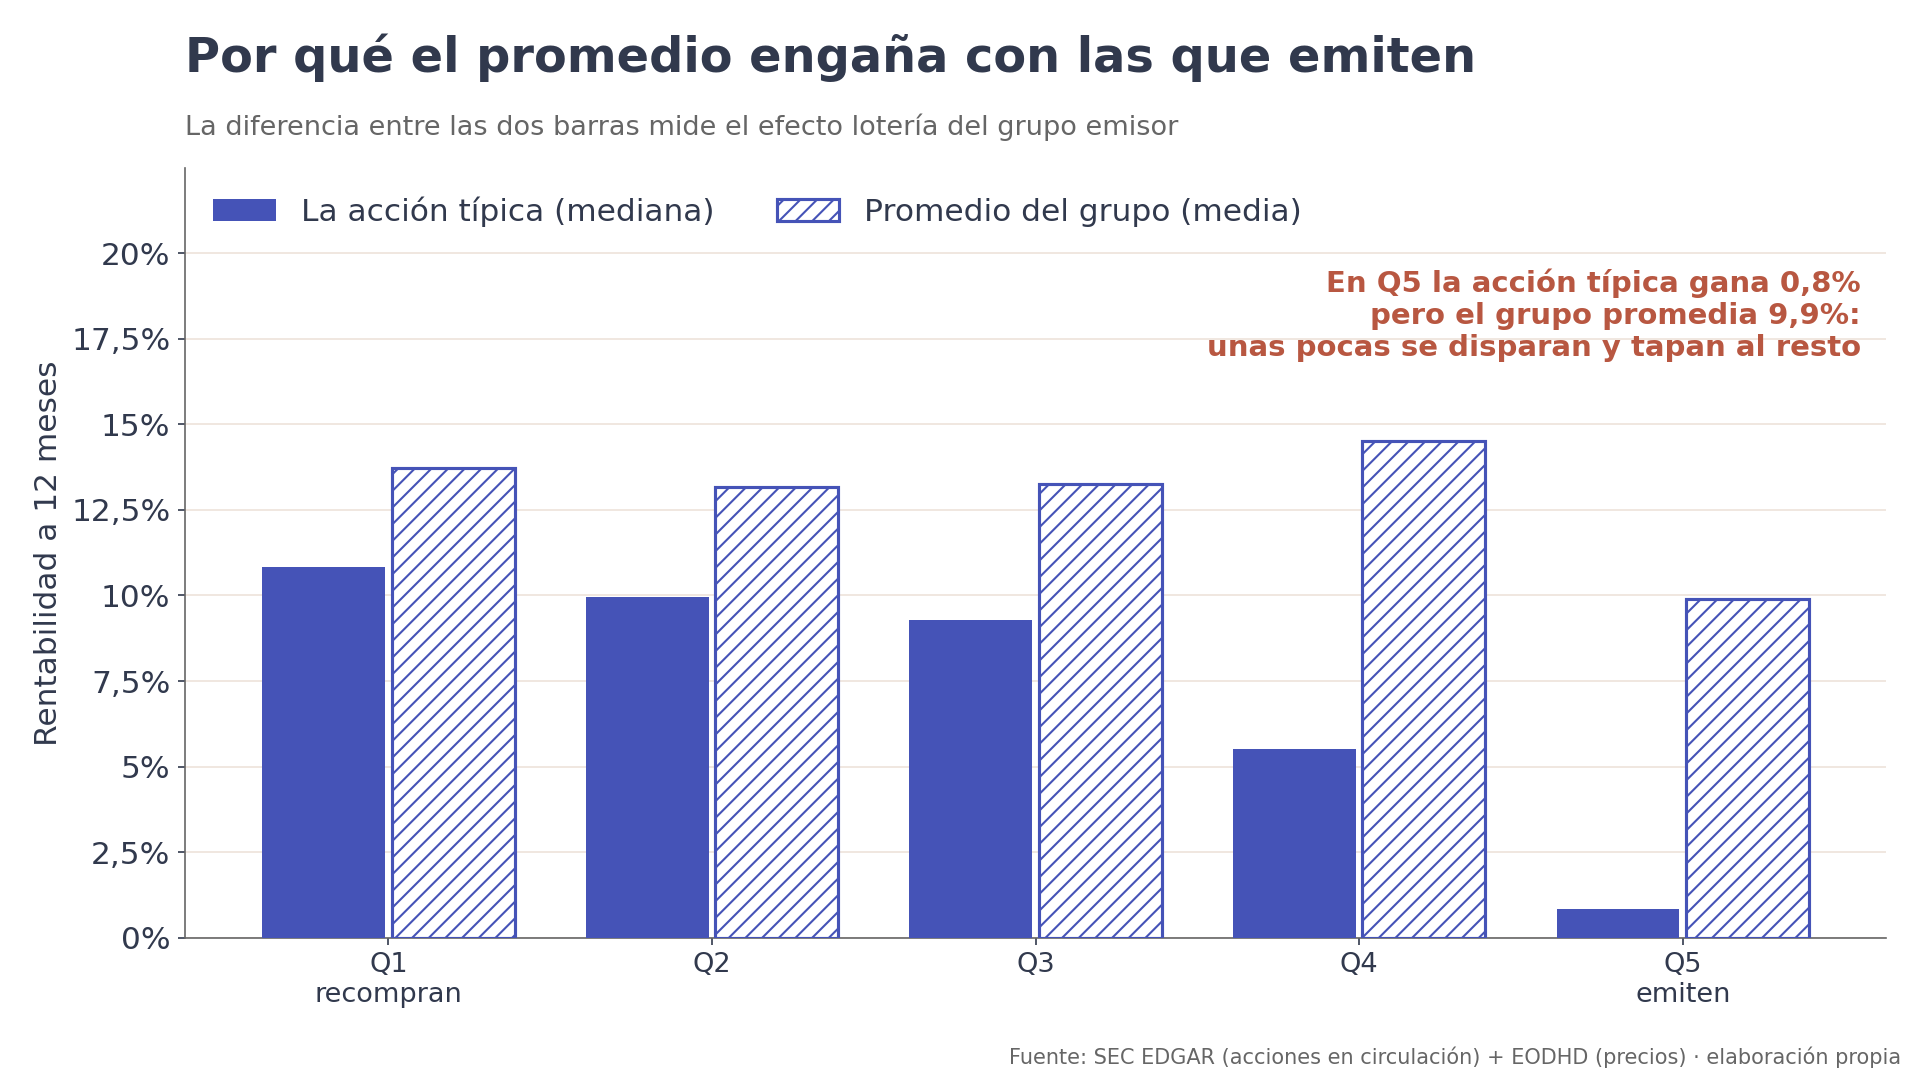 En el grupo emisor, la acción típica gana un 0,8% y el promedio un 9,9%: unas pocas se disparan y tapan al resto.
En el grupo que más emite, la acción típica gana un 0,84%, pero el promedio del grupo sube al 9,9%. Unas pocas empresas se multiplican por diez y tapan a la mayoría, que lo hace mal. Es una distribución de lotería: muchos boletos que no tocan y algún premio gordo que infla la media.
Consecuencias prácticas, y no todas cómodas:
- Si compras el quintil entero, te llevas la media, no la mediana. Como estrategia larga-corta equiponderada, esto no llega a demostrarse.
- Si eliges una acción concreta del grupo emisor, lo más probable es que te toque la típica, no la que se multiplica por diez. Y la típica gana un 0,84% al año.
Para el inversor que analiza empresas una a una, esta segunda lectura es la que importa. Cuando estudias una empresa que emite mucho, no estás comprando “el grupo”: estás comprando un boleto, y la mayoría de esos boletos no toca.
¿Pasa también en las empresas grandes?
La explicación más habitual de este tipo de anomalías es que solo existen en empresas diminutas, ilíquidas y difíciles de operar. Por eso lo medí aparte en el tercio de mayor capitalización.
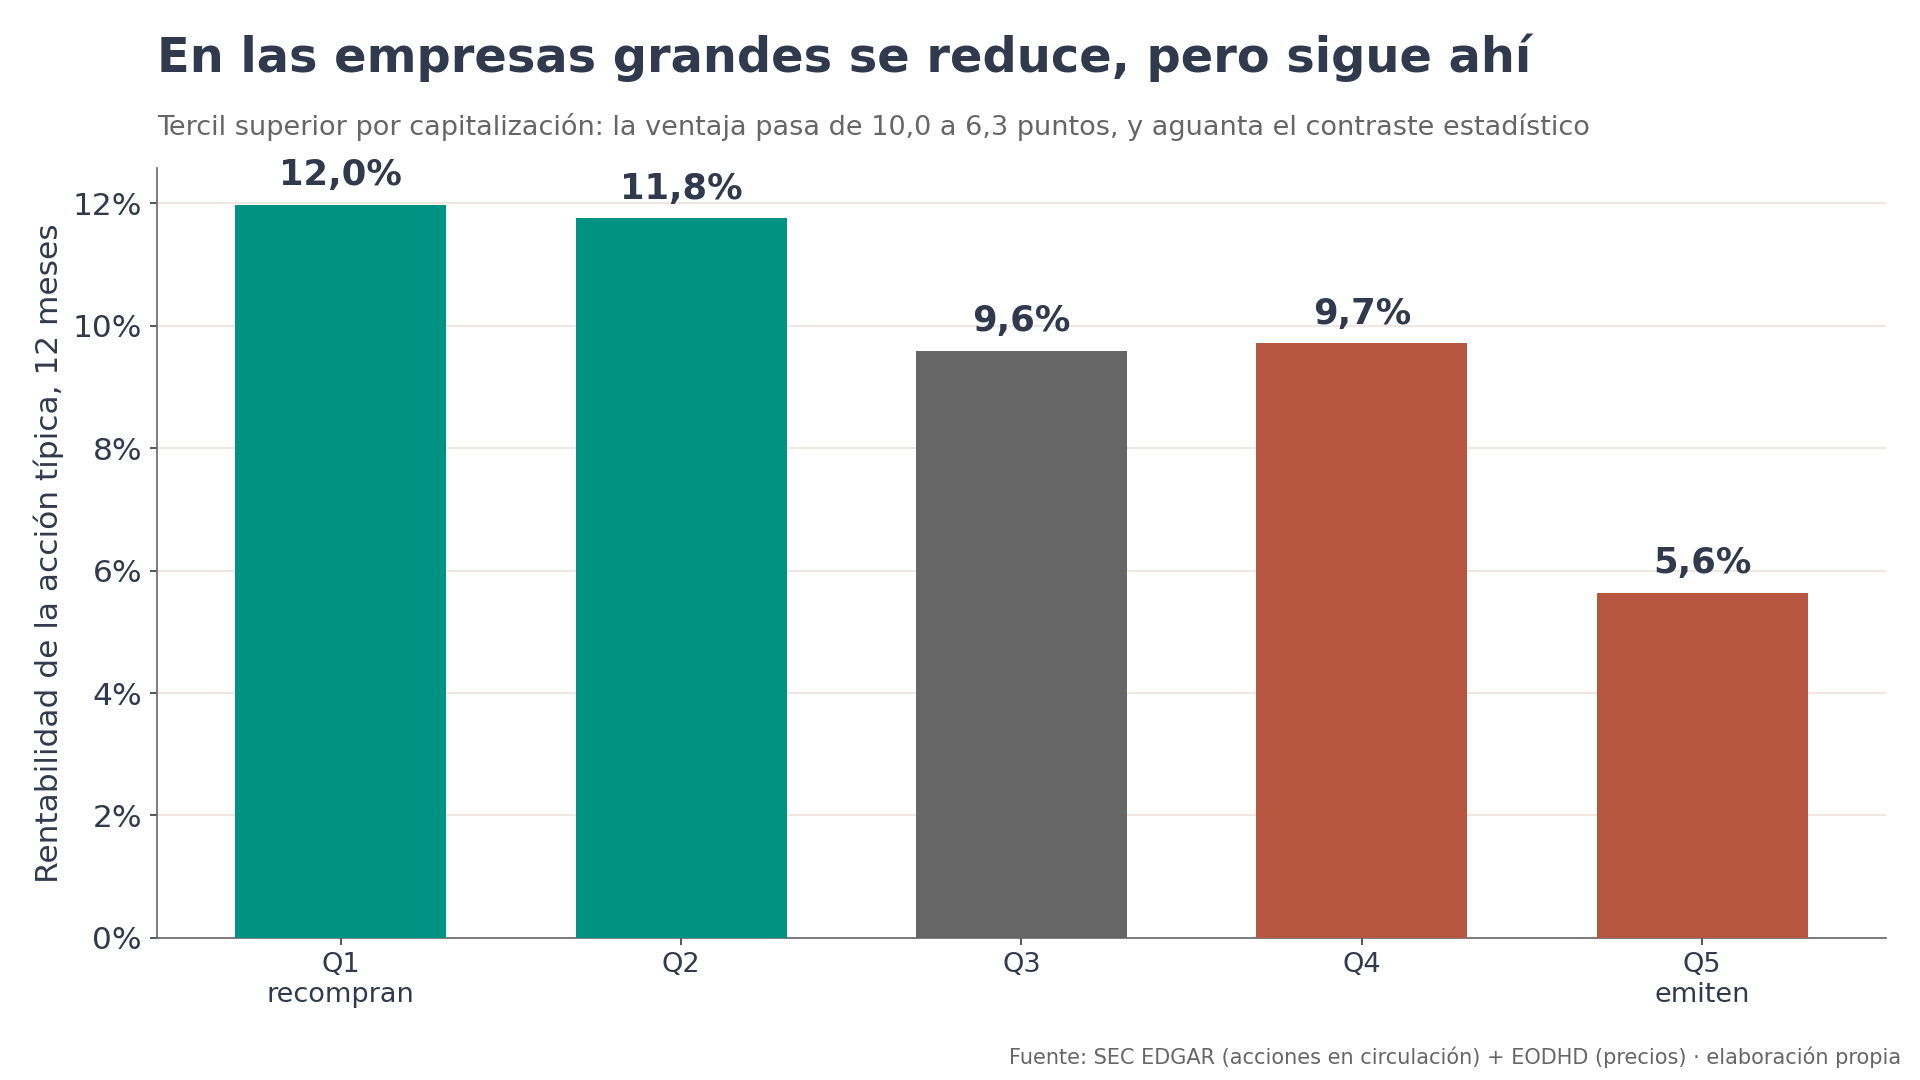 En las empresas grandes la ventaja se reduce de 10,0 a 6,3 puntos, pero aguanta el contraste estadístico.
| Universo | Diferencia Q1−Q5 (mediana) | Estadístico t | Años con el signo correcto |
|---|---|---|---|
| Todas las empresas | 10,00 puntos | 3,21 | 11 de 13 |
| Tercio de mayor capitalización | 6,34 puntos | 2,34 | 10 de 13 |
Se reduce, pero sobrevive. No es solo un efecto de microcaps. Eso sí, con un aviso importante: las empresas con varias clases de acciones se quedan fuera del estudio, porque desglosan sus acciones por clase de una forma que la fuente de datos no expone. Faltan, entre otras, Visa, Mastercard, Comcast, Alphabet y Berkshire. Así que la lectura de “empresas grandes” es la más afectada por esa limitación.
Cómo se hizo el estudio (y por qué importan las empresas muertas)
Un estudio sobre acciones vale lo que valen sus datos, y el error clásico es el sesgo de supervivencia: analizar solo las empresas que siguen cotizando hoy. Si haces eso aquí, el resultado sale falso por construcción, porque las empresas que se diluyen hasta morir están precisamente en el grupo emisor.
| Elemento | Dato |
|---|---|
| Acciones en circulación | SEC EDGAR, 295.848 observaciones trimestrales (2009-2026) |
| Precios | EODHD mensual, 1.427.716 observaciones, incluidas deslistadas |
| Universo total | 12.232 empresas |
| Empresas que ya no cotizan | 6.497 (el 53%) |
| Cohortes anuales | 13, formadas de junio de 2013 a junio de 2025 |
| Empresas por cohorte | ~2.630 (~526 por quintil) |
| Filtros | Capitalización > 100 M$ y precio > 5 $ |
Más de la mitad del universo son empresas muertas. Están dentro: cuando una deja de cotizar durante el año, su rentabilidad se calcula hasta el último precio disponible y ese dinero se reparte entre el resto de la cartera. Excluirlas habría inflado el resultado a favor de la hipótesis.
Para evitar mirar el futuro sin querer, las carteras se forman cada 30 de junio con datos contables hasta el diciembre anterior: un margen de seis meses sobre el cierre del ejercicio, la convención habitual en la literatura académica.
Y antes de creerme nada, pasé estos controles:
| Control | Resultado |
|---|---|
| Los splits no contaminan la señal | Pasa: el split 4:1 de Apple en 2020 da −0,050, no 1,386 |
| Una recompradora conocida sale como recompradora | Pasa: Apple, recompradora neta los 14 años |
| La forma de la distribución es razonable | Pasa: mediana 0,003, asimetría 4,61, cola derecha larga |
| No depende del mes elegido | Pasa: formando en julio, 9,35% frente a 10,00% |
| Costes de transacción | 20 puntos básicos por lado: queda un 9,60% sobre la mediana |
| Sesgo de supervivencia | Controlado: el 53% del universo son empresas muertas |
Lo que este dato no te dice
Ser honesto con un estudio es contar también dónde se queda corto. Estas son sus limitaciones:
| Limitación | Qué implica |
|---|---|
| Faltan empresas con varias clases de acciones | Visa, Mastercard, Comcast, Alphabet o Berkshire no están; afecta sobre todo a las grandes |
| Sesgo residual de emparejamiento en el 4,4% del panel | Empresas cuyo nombre no casó con el catálogo de precios; parte son entidades que cotizan deuda, no acciones |
| La rentabilidad de las quiebras no siempre llega a cero | Juega en contra de la hipótesis: el efecto real sería algo mayor que el medido |
| Solo 13 cohortes anuales | El periodo 2013-2025 no incluye ninguna crisis prolongada comparable a 2000-2002 o 2008 |
| Sin control de factores | No se ha comprobado si sobrevive a controlar por tamaño, valor y momento |
Y de ahí salen tres cosas que no puedes decir con estos datos:
- Que sea una estrategia para ganar 10 puntos al año. Esa cifra es la mediana; la versión operable equiponderada da un 3,82% y no es significativa.
- Que funcione todos los años. Falla en 2 de 13.
- Que confirme la tesis de partida. El estudio nació de leer a Verdad Capital, que defiende que la emisión neta agregada del mercado predice rentabilidades con una serie de unos 35 puntos anuales. Esto es otra cosa (miles de empresas por año en sección cruzada) y solo coincide con ellos en la dirección.
Si te interesa cómo encajan este tipo de efectos con el resto de señales que se estudian en sección cruzada (valor, momento, calidad), aquí tienes la guía de factor investing.
Cómo meter la emisión de acciones en tu análisis
Con todo lo anterior, la conclusión práctica es modesta pero muy útil: la emisión de acciones no te dice qué comprar, pero sí te ayuda a saber qué no comprar.
 Las cinco casillas de siempre están bien. La sexta, la que suele quedarse vacía, es cuántas acciones emite la empresa.
Así lo usaría yo:
| Paso | Qué haces | Por qué |
|---|---|---|
| 1. Análisis de siempre | Valoración, crecimiento, margen, deuda y caja | La emisión no sustituye nada de esto; lo completa |
| 2. Mira el número de acciones en circulación | Lo declara la propia empresa en sus informes periódicos | Es el dato del que sale toda la señal |
| 3. Compáralo con el del año anterior | ¿Recompra, se mantiene o emite? | El estudio mide la emisión neta del último año |
| 4. Si emite con fuerza, trátalo como alarma | Exige una explicación muy buena antes de seguir | El grupo emisor pierde contra el mercado 12 de 13 años |
| 5. Si recompra, no lo tomes como un sí automático | Es un punto a favor, no una garantía | Las recompradoras solo baten al mercado por 3,56 puntos |
Dos matices para usarlo bien. Primero, la señal del estudio recoge toda la emisión neta (ampliaciones, retribución en acciones, compras pagadas con acciones), así que mirar solo el número de acciones es una aproximación sencilla, no la fórmula completa. Segundo, la regla funciona como filtro de descarte: te protege del boleto de lotería típico, el que en la mediana se queda en un 0,84% anual, pero también te dejará fuera alguna de las pocas que se multiplican por diez. Es el precio de jugar con las probabilidades a tu favor en lugar de perseguir la excepción.
Si quieres completar el análisis, el siguiente paso natural es calcular el valor de una empresa y ponerla en contexto con el sector en el que compite. La emisión de acciones es una casilla más de la lista; lo que tiene de especial es que casi nadie la rellena.
Fuente y método: estudio propio pre-registrado el 6 de septiembre de 2026 a nivel de screening, a raíz de una lectura de “The Smartest Money” de Verdad Capital. Acciones en circulación de SEC EDGAR XBRL (295.848 observaciones trimestrales, 2009-2026) y precios mensuales de EODHD (1.427.716 observaciones, incluidas empresas deslistadas). Universo de 12.232 empresas de EE. UU., 6.497 de ellas ya sin cotizar; filtros de capitalización superior a 100 M$ y precio superior a 5 $. Señal: Composite Equity Issuance (Daniel y Titman, 2006). Carteras por quintiles, equiponderadas, formadas cada 30 de junio con datos contables hasta el diciembre anterior y mantenidas 12 meses; 13 cohortes, de junio de 2013 a junio de 2025. Significancia con estadístico t sobre las cohortes anuales y bootstrap de 20.000 remuestreos; costes de 20 puntos básicos por lado. Última actualización: 12 de noviembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Invertir en acciones individuales implica riesgos, incluida la pérdida del capital invertido. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué hay que mirar al analizar una empresa antes de invertir?
Lo de siempre (PER, crecimiento de ventas, margen, deuda y flujo de caja) y una casilla que casi nadie revisa: cuántas acciones emite. En EE. UU., con 13 cohortes anuales y unas 2.630 empresas por año, la acción típica del grupo que más emite ganó un 0,84% anual y la del grupo que más recompra, un 10,84%.
¿Por qué es mala señal que una empresa emita muchas acciones?
Porque cada acción nueva reparte el negocio entre más dueños y tu trozo se hace más pequeño. En los datos, el quintil que más emite pierde contra el mercado en 12 de los 13 años analizados, con una diferencia media de 6,44 puntos anuales. Como señal de alarma funciona mucho mejor que como señal de compra.
¿Comprar empresas que recompran acciones es una estrategia ganadora?
No tan rápido. El grupo que más recompra bate al mercado en 3,56 puntos anuales, bastante menos de lo que pierde el grupo emisor. Y la diferencia entre ambos medida con la media equiponderada, que es lo que te llevarías comprando todo el quintil, se queda en un 3,82% con un t de 0,93: no es significativa.
¿Por qué la media y la mediana dan resultados tan distintos?
Porque en el grupo que más emite la distribución es una lotería. La acción típica (mediana) gana un 0,84% al año, pero el promedio del grupo sube al 9,9%: unas pocas se multiplican por diez y tapan a la mayoría, que lo hace mal. Si compras todo el grupo te llevas la media, no la mediana.
¿El efecto de la emisión de acciones funciona en empresas grandes?
Se reduce, pero sobrevive. En el tercio de mayor capitalización, la diferencia entre las que más recompran y las que más emiten es de 6,34 puntos anuales, con un t de 2,34 y el signo correcto en 10 de 13 años. Ojo: faltan empresas con varias clases de acciones, como Visa, Mastercard, Comcast, Alphabet o Berkshire.
¿Qué limitaciones tiene este estudio sobre emisión de acciones?
Son 13 cohortes anuales (2013-2025) sin ninguna crisis prolongada comparable a 2000-2002 o 2008, no hay control por tamaño, valor y momento, y la señal falla en 2 de los 13 años. Además, un 4,4% del panel tiene un sesgo residual de emparejamiento. Es un indicio robusto para el análisis, no una estrategia lista para operar.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.