¿Cuál es el rendimiento medio del mercado de valores?

El S&P 500 con dividendos ha rentado un 11,47% anualizado entre enero de 1988 y septiembre de 2026. Esa es la cifra que importa, porque es la que hace crecer el dinero. Si en su lugar sumas lo que dio cada año y divides, te sale un 12,8%: no es mentira, pero no es lo que ganó nadie. Aquí tienes por qué, con los datos.
La rentabilidad media de la bolsa, con datos
Cuando alguien habla de «el mercado» casi siempre se refiere al S&P 500, el índice de las 500 grandes empresas de Estados Unidos. Si no lo tienes claro, aquí te cuento qué es el S&P 500 y cómo funciona.
La cifra que más circula es que la bolsa da «un 10% al año». En vez de repetirla, he hecho la cuenta con la serie del S&P 500 con dividendos reinvertidos de Norgate, que empieza el 4 de enero de 1988: hasta el 14 de septiembre de 2026 ha dado un 11,47% anualizado. Diez mil dólares invertidos el primer día serían hoy 667.206. Es la misma serie y el mismo cálculo que usé en cómo invertir en el S&P 500.
Pero «rentabilidad media» puede querer decir varias cosas, y según cuál uses el número cambia. Con los 37 años naturales completos de la serie, de 1989 a 2025:
| Medida | Valor | Qué te dice |
|---|---|---|
| Media aritmética de los 37 años | 12,80% | El promedio simple de lo que dio cada año. No es lo que crece tu dinero |
| Rentabilidad anualizada (compuesta) | 11,32% | La tasa fija que convierte 10.000 $ en 528.268 $ en esos 37 años. Es la que cuenta |
| Mediana de los años | 15,80% | El año del medio: la mitad de los años dio más y la otra mitad, menos |
| Rentabilidad real anualizada | 8,38% | La compuesta después de descontar la inflación de Estados Unidos |
Que la compuesta de la tabla (11,32%) no coincida con el 11,47% de arriba no es un error: el 11,47% abarca todo el histórico, incluidos los trozos sueltos de 1988 y de 2026, y la tabla solo cuenta años completos.
Media aritmética y rentabilidad anualizada: por qué no coinciden
La media aritmética suma lo que dio cada año y lo divide entre el número de años. La rentabilidad anualizada, o compuesta, responde a otra pregunta: qué tasa fija, repetida cada año, lleva tu capital desde el valor inicial hasta el final. Si todos los años dieran lo mismo, las dos coincidirían. Como no es así, la aritmética siempre sale más alta.
El ejemplo más claro: inviertes 100, el primer año ganas un 50% y el segundo pierdes un 50%. La media aritmética es un 0%, pero tienes 75. Has perdido un 25%, o sea un -13,4% anualizado. Una pérdida pesa más que una ganancia del mismo tamaño porque se aplica sobre un capital distinto.
En el S&P 500 pasa lo mismo a escala real. Si 10.000 dólares hubieran crecido al 12,8% todos los años desde finales de 1988, a finales de 2025 tendrías 860.655. Con los años que tocaron de verdad, tuviste 528.268. Esa diferencia no se la llevó nadie: es lo que cuesta la volatilidad.
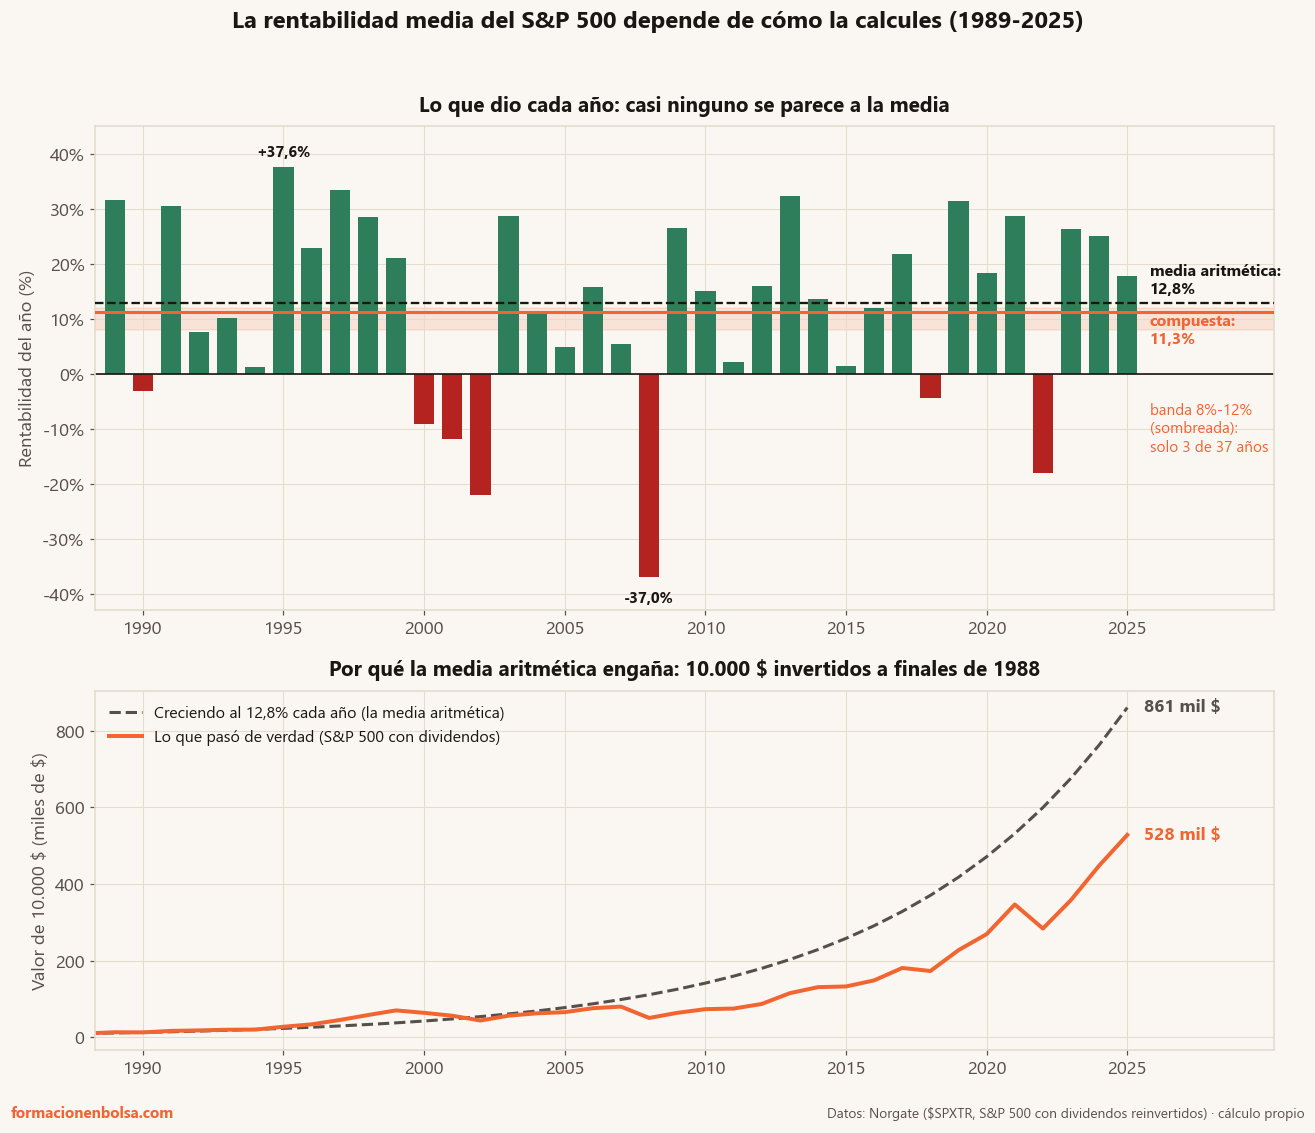
Arriba, lo que dio cada año el S&P 500 con dividendos: solo 3 de 37 años cayeron en la banda del 8% al 12%. Abajo, la media aritmética aplicada como tasa fija (861.000 $) frente al camino real (528.000 $). Datos de Norgate ($SPXTR).
Hay una regla aproximada que lo explica: la rentabilidad compuesta es, más o menos, la aritmética menos la mitad de la varianza. Con una desviación típica anual del 17,37%, eso da 12,80 − 1,51 = 11,29%, casi exactamente el 11,32% real. Cuanto más volátil es un activo, más separadas quedan las dos medias. Por eso la cifra que tienes que usar para hacer cuentas es la compuesta; la mecánica de fondo la cuento en la importancia del interés compuesto.
Los años «medios» casi no existen
La media es un 12,8%, pero solo 3 de los 37 años (1993, 2004 y 2016) quedaron entre el 8% y el 12%. Lo normal es un año bastante mejor o bastante peor que la media:
| Rentabilidad del año | Años | Cuáles |
|---|---|---|
| Menos de -20% | 2 | 2002, 2008 |
| De -20% a -10% | 2 | 2001, 2022 |
| De -10% a 0% | 3 | 1990, 2000, 2018 |
| De 0% a 10% | 6 | 1992, 1994, 2005, 2007, 2011, 2015 |
| De 10% a 20% | 9 | 1993, 2004, 2006, 2010, 2012, 2014, 2016, 2020, 2025 |
| De 20% a 30% | 9 | 1996, 1998, 1999, 2003, 2009, 2017, 2021, 2023, 2024 |
| Más de 30% | 6 | 1989, 1991, 1995, 1997, 2013, 2019 |
Treinta de los 37 años acabaron en positivo, un 81%. El mejor fue 1995 (+37,6%) y el peor, 2008 (-37,0%). Y los años malos no siempre llegan solos: 2000, 2001 y 2002 cayeron uno detrás de otro.
La inflación se come una parte
Todo lo anterior es rentabilidad nominal, en dólares. Entre diciembre de 1988 y diciembre de 2025 la inflación de Estados Unidos fue de un 2,71% anual; descontada año a año, la rentabilidad real compuesta del S&P 500 con dividendos queda en un 8,38% anual. Sigue siendo mucho, pero son casi 3 puntos menos que la nominal, y en términos reales hubo 28 años positivos de 37, no 30.
Si inviertes desde España hay una capa más: la divisa. El índice cotiza en dólares, y lo que ganes o pierdas en el cambio con el euro se suma a todo lo anterior, para bien o para mal.
En este vídeo te explico qué es la inflación y por qué es una de las razones para invertir:
Qué rentabilidad esperar según el plazo
La media de 38 años no te dice qué te va a tocar a ti, porque tú no vas a estar invertido exactamente esos 38 años. Así que he calculado la rentabilidad anualizada de todos los periodos posibles de 1, 5, 10 y 20 años, con cierres mensuales desde enero de 1988:
| Plazo | Peor periodo (anualizado) | Mediana | Mejor periodo (anualizado) | Periodos en negativo |
|---|---|---|---|---|
| 1 año | -43,3% | 14,4% | 56,4% | 16,3% |
| 5 años | -6,6% | 12,4% | 28,6% | 12,1% |
| 10 años | -3,4% | 10,3% | 19,5% | 7,0% |
| 20 años | 4,8% | 8,6% | 11,5% | 0% |
Saco dos lecturas. La primera: el plazo no quita el riesgo, pero lo estrecha mucho. En 12 meses puedes perder un 43% (el peor periodo terminó en febrero de 2009), y hasta con diez años puedes salir perdiendo: quien entró a finales de febrero de 1999 y salió a finales de febrero de 2009 perdió un 3,4% anual. La segunda: la mediana a 20 años, un 8,6%, queda bastante por debajo del 11,47% del histórico completo, porque todos esos periodos contienen al menos uno de los dos grandes desplomes de la serie, el de 2000-2002 o el de 2008.
Ojo con leer el 0% de la última fila como una garantía. Son periodos solapados dentro de 38 años de datos, o sea que en la práctica hay menos de dos periodos de 20 años independientes. Si vas a usar una rentabilidad para planificar, por ejemplo para calcular cuánto necesitas para jubilarte, parte de la compuesta y no de la aritmética, y quédate por debajo del histórico: 38 años de un solo país no garantizan los 38 siguientes.
Tres ideas para quedarte con la rentabilidad del mercado
-
No extrapoles los años buenos. Después de varios años del 20%, la tentación es dar por hecho que seguirá así. El mejor quinquenio de la serie, de 1995 a 1999, dio un 28,6% anual, y justo después llegó la década perdida.
-
Las caídas forman parte del precio. Con cierres mensuales, el índice llegó a perder un 50,9% entre octubre de 2007 y febrero de 2009. El 11,47% anualizado solo lo cobró quien no vendió dentro de ese agujero. Qué ha hecho el S&P 500 después de los picos de miedo lo analizo con datos en VIX alto y bolsa.
-
Solo cobras la media si te quedas y no pagas de más. La rentabilidad del índice es la de alguien que compra y mantiene sin comisiones ni impuestos. Cada comisión, cada punto de coste anual y cada entrada y salida a destiempo la recortan, y con el interés compuesto esos recortes también se acumulan. Por eso el coste del producto importa tanto, como explico en cómo invertir en fondos indexados.
Conclusión
El rendimiento medio del mercado de valores, medido con el S&P 500 con dividendos, ha sido un 11,47% anualizado desde 1988. En los 37 años completos, la media aritmética da un 12,8%, la compuesta un 11,3% y la real, descontada la inflación, un 8,4%. Solo la compuesta te dice cuánto creció el dinero.
Y ningún año concreto se parece a la media. Por el camino hubo un 2008 del -37% y una década entera, la de 2000, sin ganar nada. Las dos cosas son el mismo mercado.
¿Listo para empezar?
Si el rendimiento a largo plazo del mercado te parece atractivo, es fácil comenzar. Primero deberás abrir una cuenta, que te permite comprar y vender inversiones en el mercado de valores. Si no estás seguro de dónde abrir tu cuenta, consulta nuestra propuesta. Y si quieres aprender a invertir con método, tienes la formación de BolsaAcademy.
»Empieza a sacarle rendimiento a tus inversiones con Iván González
Fuente y método: rentabilidades calculadas sobre la serie $SPXTR de Norgate (S&P 500 total return, con dividendos reinvertidos) del 4 de enero de 1988 al 14 de septiembre de 2026, la misma serie y el mismo corte que en el artículo sobre cómo invertir en el S&P 500. Rentabilidad anualizada del histórico: tasa compuesta entre el primer y el último dato. Rentabilidad de cada año: del último cierre de diciembre al último cierre de diciembre siguiente, con los 37 años completos de 1989 a 2025 (1988 no está completo porque la serie empieza el 4 de enero). Sobre esos 37 años: media aritmética (12,80%), mediana (15,80%), desviación típica (17,37%) y tasa compuesta (11,32%). Inflación: IPC de Estados Unidos sin desestacionalizar, publicado por el BLS y servido por Norgate (#CPIUN), de diciembre a diciembre; la rentabilidad real de cada año es (1 + nominal) / (1 + inflación) − 1. Periodos de 1, 5, 10 y 20 años: todos los posibles con cierres mensuales, solapados y anualizados. Caída máxima medida sobre cierres mensuales. Todo en dólares, sin comisiones ni impuestos. Última actualización: 5 de octubre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuál es el rendimiento medio de la bolsa?
Depende de qué media uses. Medido con el S&P 500 con dividendos reinvertidos, el rendimiento anualizado fue del 11,47% entre enero de 1988 y septiembre de 2026, según datos de Norgate. Si haces la media simple de los 37 años naturales completos (1989-2025) sale un 12,8%, pero eso no es lo que creció el dinero: en esos mismos años, la tasa compuesta fue del 11,3%.
¿Qué diferencia hay entre la media aritmética y la rentabilidad anualizada?
La media aritmética suma lo que dio cada año y lo divide entre el número de años. La anualizada, o compuesta, es la tasa fija que lleva el capital inicial hasta el final. Con volatilidad la aritmética siempre sale más alta: si ganas un 50% y después pierdes un 50%, la media es un 0% y sin embargo has perdido la cuarta parte del dinero.
¿Cuánto rinde la bolsa descontando la inflación?
En el S&P 500 con dividendos, de 1989 a 2025, la inflación de Estados Unidos fue de un 2,71% anual y la rentabilidad real compuesta quedó en un 8,38% al año. Es casi 3 puntos menos que la nominal. Y está en dólares: si inviertes en euros, el tipo de cambio añade su propia ganancia o pérdida.
¿Cuántos años sube la bolsa?
En el S&P 500 con dividendos, 30 de los 37 años completos entre 1989 y 2025 acabaron en positivo, un 81%. Pero muy pocos se parecen a la media: solo tres quedaron entre el 8% y el 12%. Lo habitual es un año claramente mejor o claramente peor que el promedio.
¿Cambia la rentabilidad de la bolsa según el plazo?
Mucho. Con cierres mensuales desde 1988, el peor periodo de 12 meses del S&P 500 con dividendos perdió un 43,3% y el mejor ganó un 56,4%. En periodos de 20 años, la peor rentabilidad anualizada fue un 4,8% y la mejor un 11,5%. El plazo no elimina el riesgo, pero estrecha mucho el abanico de resultados.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.