VIX Alto Bolsa: Qué Hace el S&P 500 en 35 Años de Datos Reales

Cuando el VIX ha cerrado por encima de 40, el S&P 500 ha subido de media un 27% en los 12 meses siguientes, en 18 de los 20 casos medidos. Pero ninguna estrategia simple que entre y salga del mercado según el nivel del VIX ha batido a quedarse invertido. Son las dos conclusiones de analizar 9.108 sesiones, de 1990 a 2026.
Cuando el VIX se dispara, todo el mundo entra en pánico. Las noticias hablan de crash, de vender todo, de que el mundo se acaba. Pero, ¿qué dicen los datos? ¿Qué ha hecho realmente el S&P 500 después de cada pico de VIX alto en bolsa durante más de 35 años?
He analizado 9.108 sesiones de mercado, desde enero de 1990 hasta marzo de 2026. He probado cuatro estrategias distintas basadas en niveles del VIX. Y el resultado principal es que ninguna estrategia simple bate al Buy & Hold. Ninguna.
Pero hay un hallazgo que sí es potente, y se ha cumplido nueve de cada diez veces. Te lo explico con todos los datos a continuación.
Si quieres entender primero qué es el VIX y cómo funciona, empieza por este artículo: qué es el VIX. Aquí damos por sentado que ya lo conoces y vamos directamente al análisis de datos.
Los 4 regímenes del VIX: cuánto tiempo pasa el mercado en cada uno
Para analizar el comportamiento del VIX durante más de 35 años, lo he dividido en cuatro regímenes:
- Calma (VIX < 15): El mercado está tranquilo. Ocurre el 32% del tiempo.
- Normal (VIX 15-25): El funcionamiento habitual. Ocurre el 50% del tiempo.
- Tensión (VIX 25-35): Algo preocupa al mercado. Ocurre el 14% del tiempo.
- Pánico (VIX > 35): Crisis, crash, miedo extremo. Ocurre solo el 4% del tiempo.
El 82% del tiempo el mercado está en calma o en modo normal. El pánico real, el que aparece en los titulares de todos los medios, ocurre solo 4 días de cada 100.
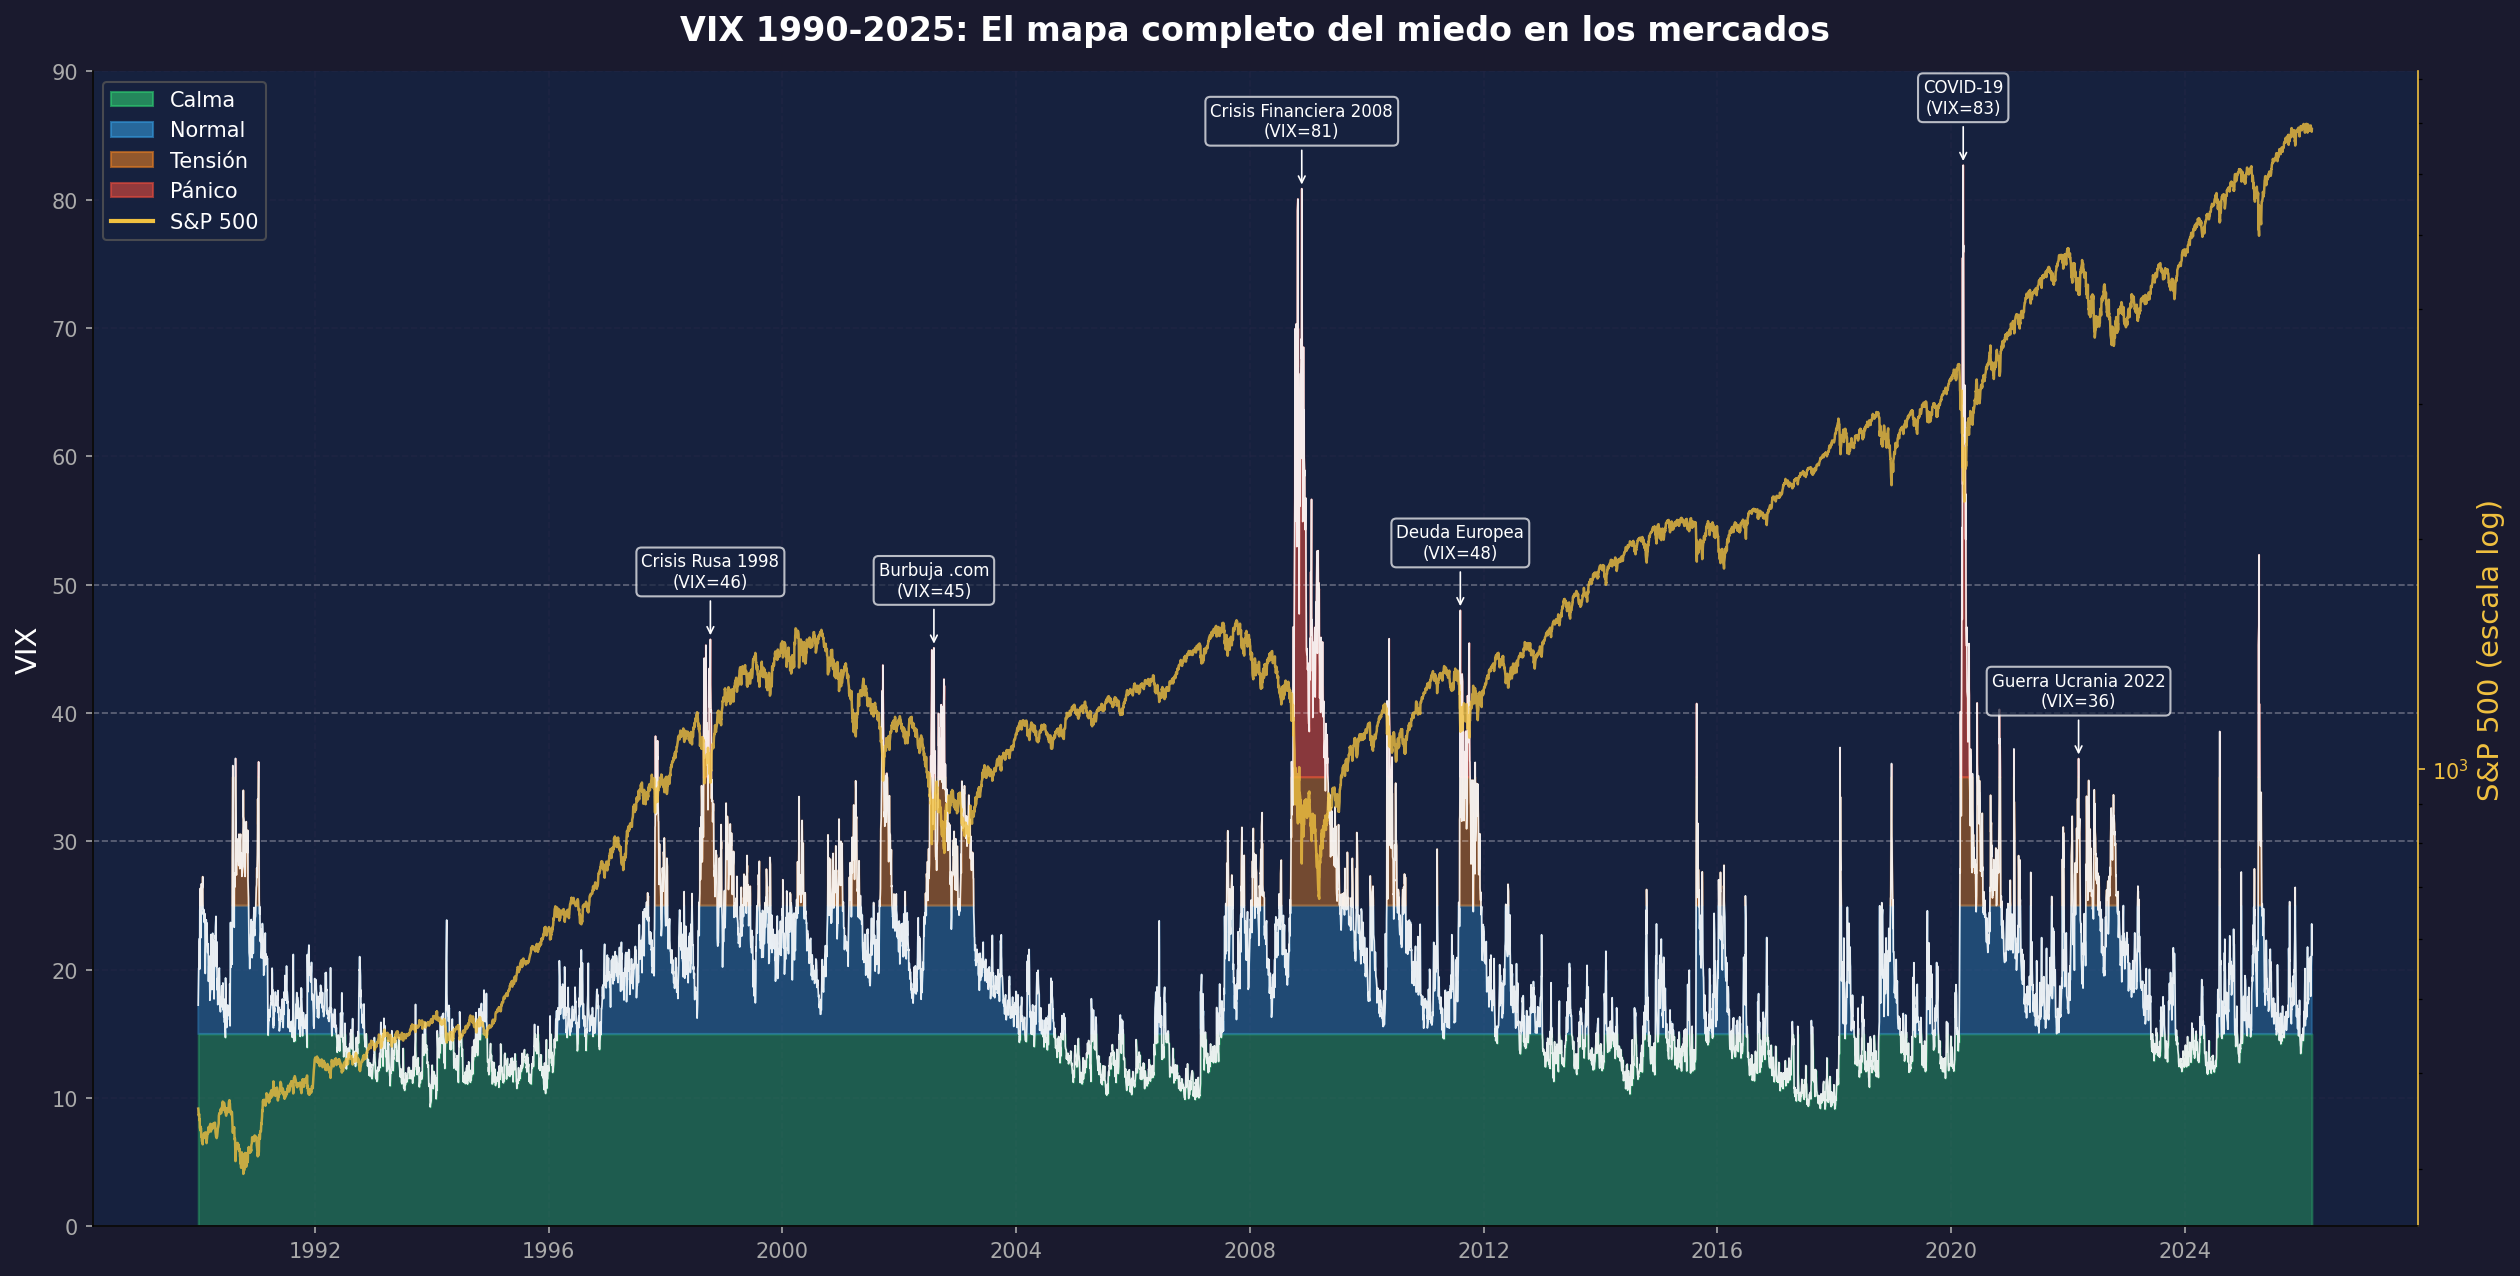
El VIX desde 1990 coloreado por régimen (verde calma, azul normal, naranja tensión, rojo pánico) y, encima, el S&P 500 en escala logarítmica. Datos hasta marzo de 2026.
En el gráfico puedes ver toda la serie. Cada régimen está coloreado: verde (calma), azul (normal), naranja (tensión) y rojo (pánico). La línea superior es el S&P 500 en escala logarítmica.
Los picos coinciden con las crisis conocidas: la crisis rusa de 1998, el estallido de las puntocom (2001-2002), la Gran Crisis Financiera de 2008, la crisis de deuda europea de 2011, el crash de la COVID en 2020 y el golpe de los aranceles en abril de 2025. Lo que llama la atención es lo que ha hecho el S&P 500 después de cada pico: siempre ha acabado subiendo, aunque no siempre enseguida.
¿Cuánto renta el S&P 500 en cada régimen de VIX?
Esta es la primera sorpresa del estudio. Si calculas el retorno del S&P 500 al día siguiente según el régimen del VIX en el que estás, el resultado rompe la intuición:
- Calma (VIX < 15): retorno anualizado del +7,8%, Sharpe 0,86
- Normal (VIX 15-25): retorno anualizado del +6,5%
- Tensión (VIX 25-35): retorno anualizado del +11,1%
- Pánico (VIX > 35): retorno anualizado del +64,7%, Sharpe 1,30
Sí, has leído bien. El régimen de pánico tiene el mayor retorno anualizado de los cuatro. Lo que pasa es que en los días de VIX extremo el mercado cae con violencia, y al día siguiente suele producirse un fuerte rebote. Eso dispara el retorno diario medio. Pero esto no significa que debas invertir solo cuando hay pánico, como verás en el siguiente apartado.
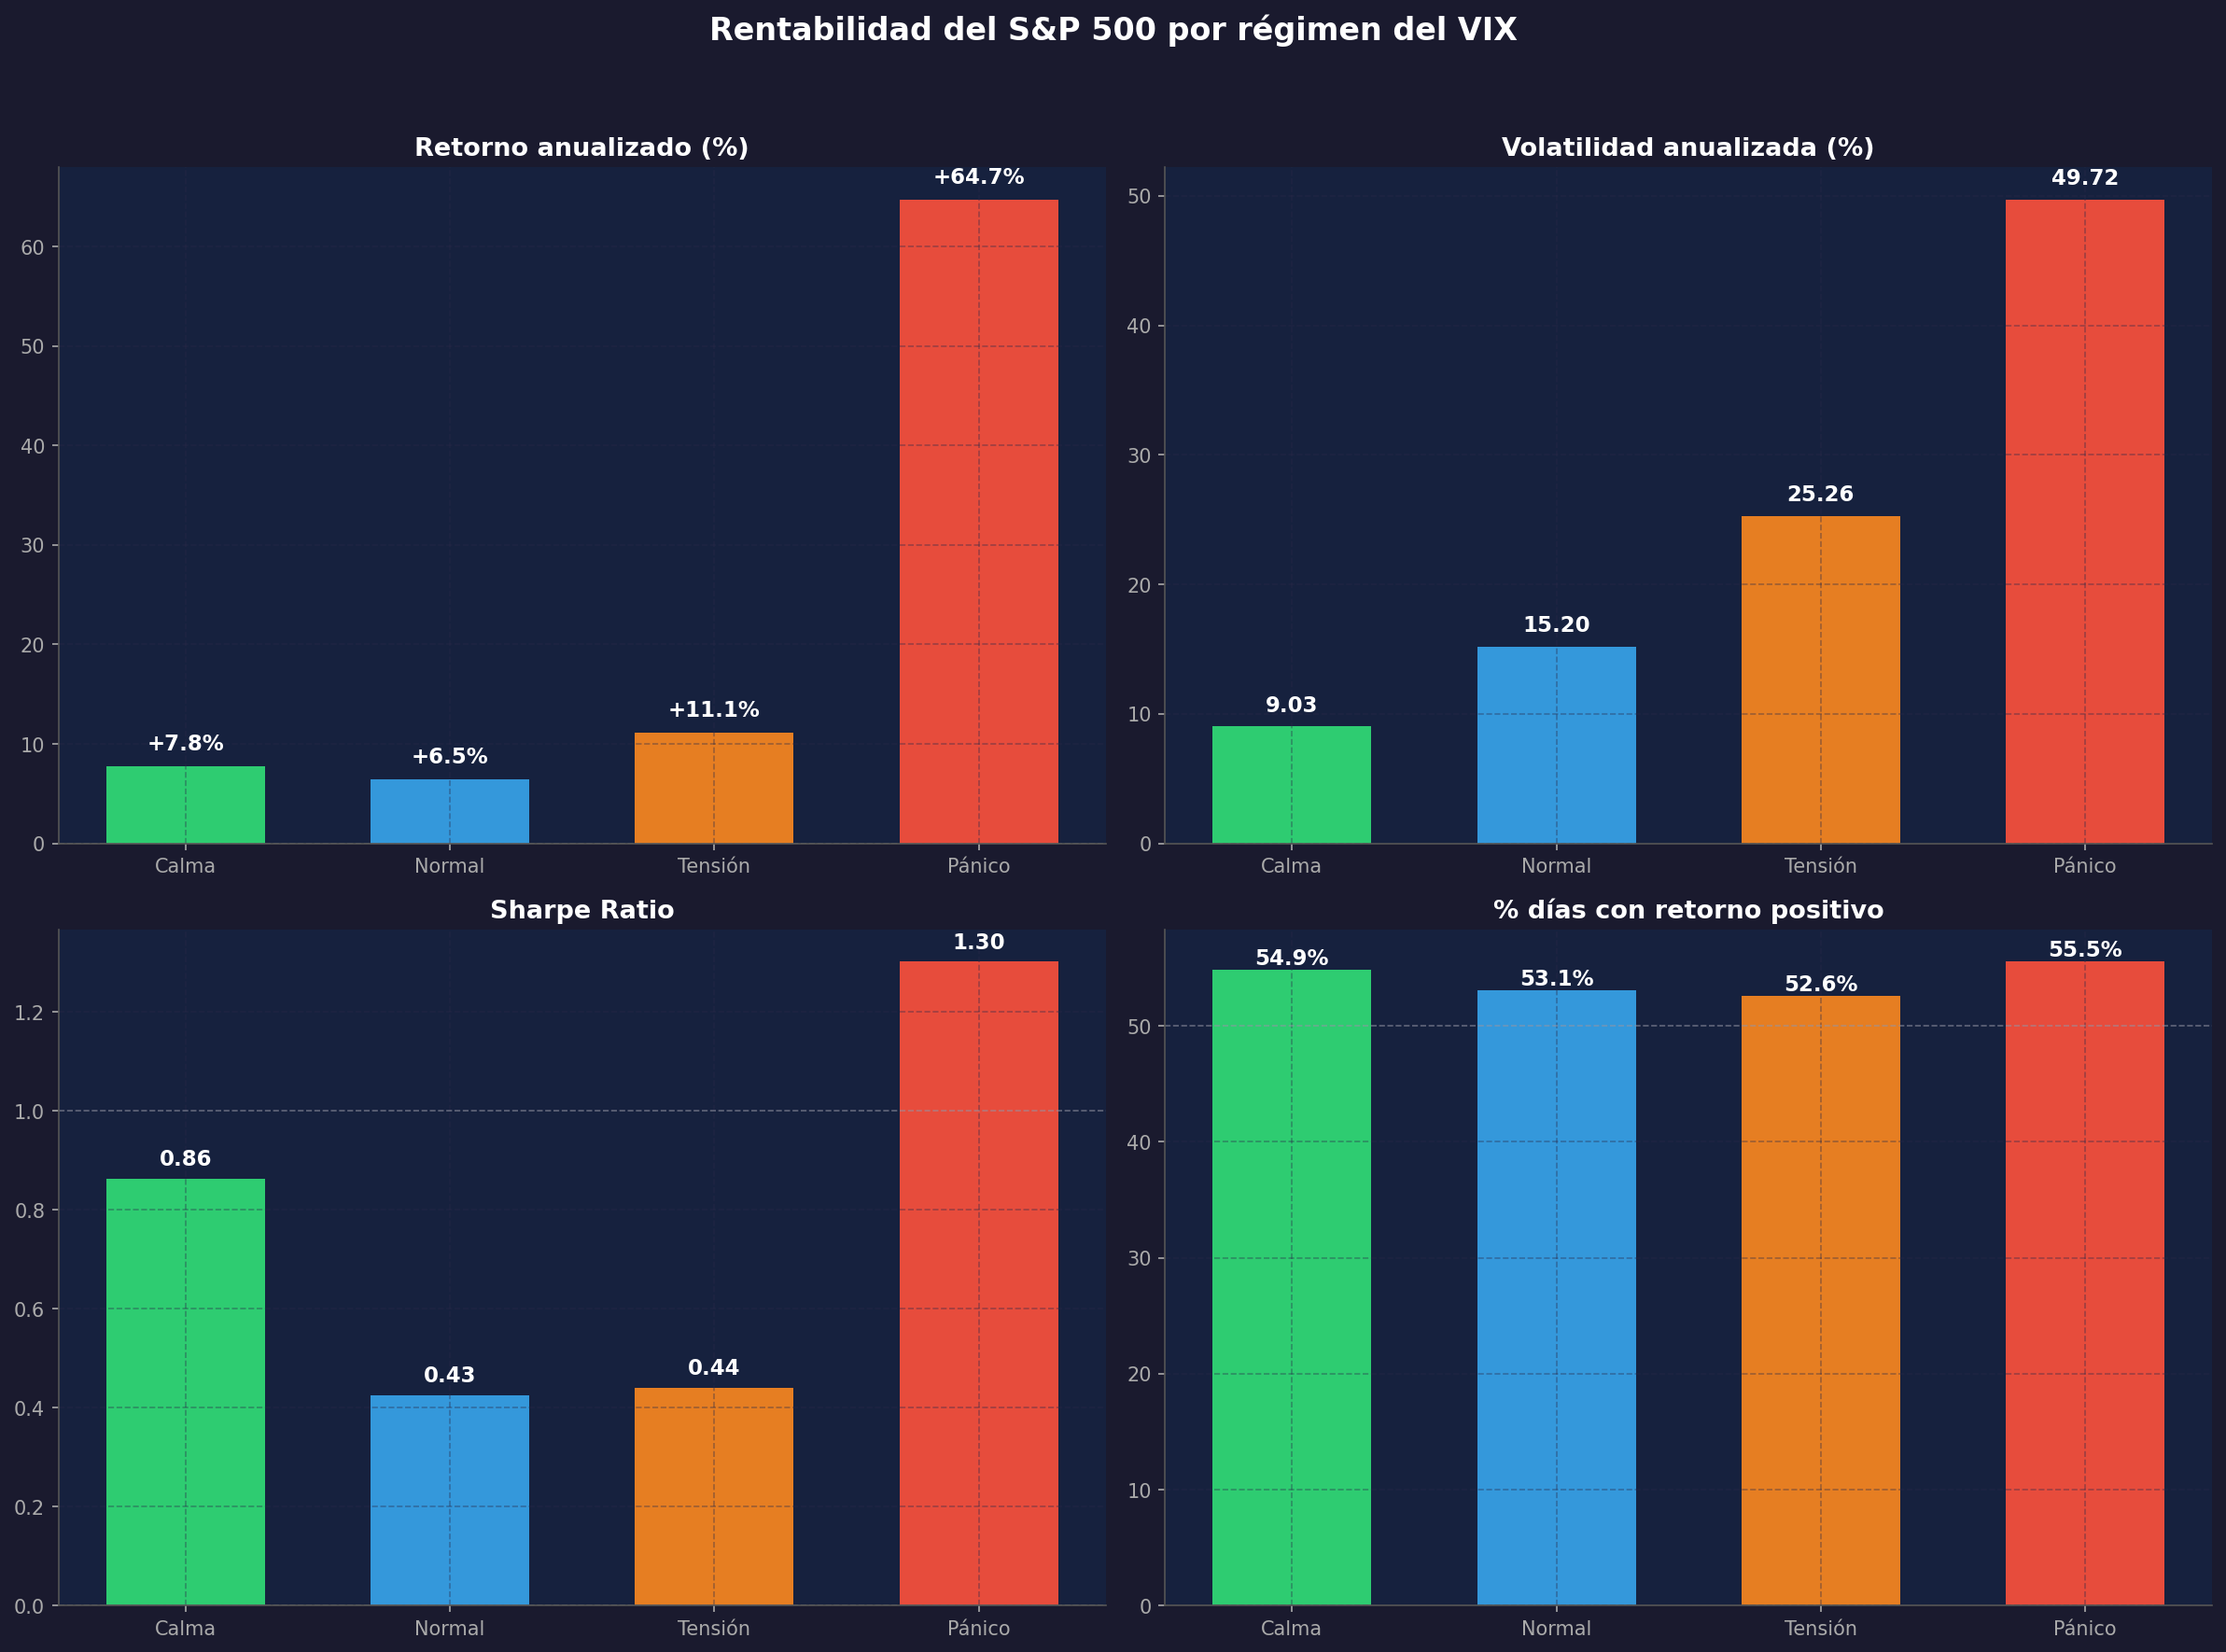
Lo que hizo el S&P 500 en la sesión siguiente a un cierre del VIX en cada régimen: rentabilidad anualizada, volatilidad, Sharpe y porcentaje de días positivos. El pánico rinde más, pero con una volatilidad del 50% anual.
Ninguna estrategia de VIX alto bate al Buy & Hold
Esta es la conclusión central del estudio, y es importante porque va en contra de lo que se suele decir.
He simulado cuatro estrategias: estar solo en el mercado cuando el VIX está por debajo de 20, solo cuando está por encima de 30, solo en el rango 15-25, y siempre invertido (Buy & Hold). Aquí están los resultados sobre 100 € invertidos en enero de 1990:
| Estrategia | 100 € acaban en | Ret. total | Ret. anual | Sharpe | Caída máxima | % tiempo invertido |
|---|---|---|---|---|---|---|
| Buy & Hold | 1.910 € | +1.810% | +8,5% | 0,54 | -56,8% | 100% |
| Solo VIX < 20 | 377 € | +277% | +3,7% | 0,46 | -31,3% | 63% |
| Solo VIX > 30 | 273 € | +173% | +2,8% | 0,30 | -46,1% | 8% |
| Solo VIX 15-25 | 262 € | +162% | +2,7% | 0,30 | -49,0% | 50% |
El Buy & Hold gana. Convierte 100 € en 1.910 € en algo más de 36 años. La mejor estrategia de VIX, invertir solo con el VIX por debajo de 20, llega a 377 €: cinco veces menos. Es verdad que casi reduce a la mitad la peor caída (-31,3% frente a -56,8%), pero ni ajustando por riesgo gana: su Sharpe es 0,46 frente al 0,54 de quedarse dentro.
¿Por qué? Porque cada vez que sales del mercado esperando que el VIX baje, te pierdes subidas. El coste de oportunidad de no estar invertido es mayor que el beneficio de evitar caídas puntuales. No hay atajo con el VIX.
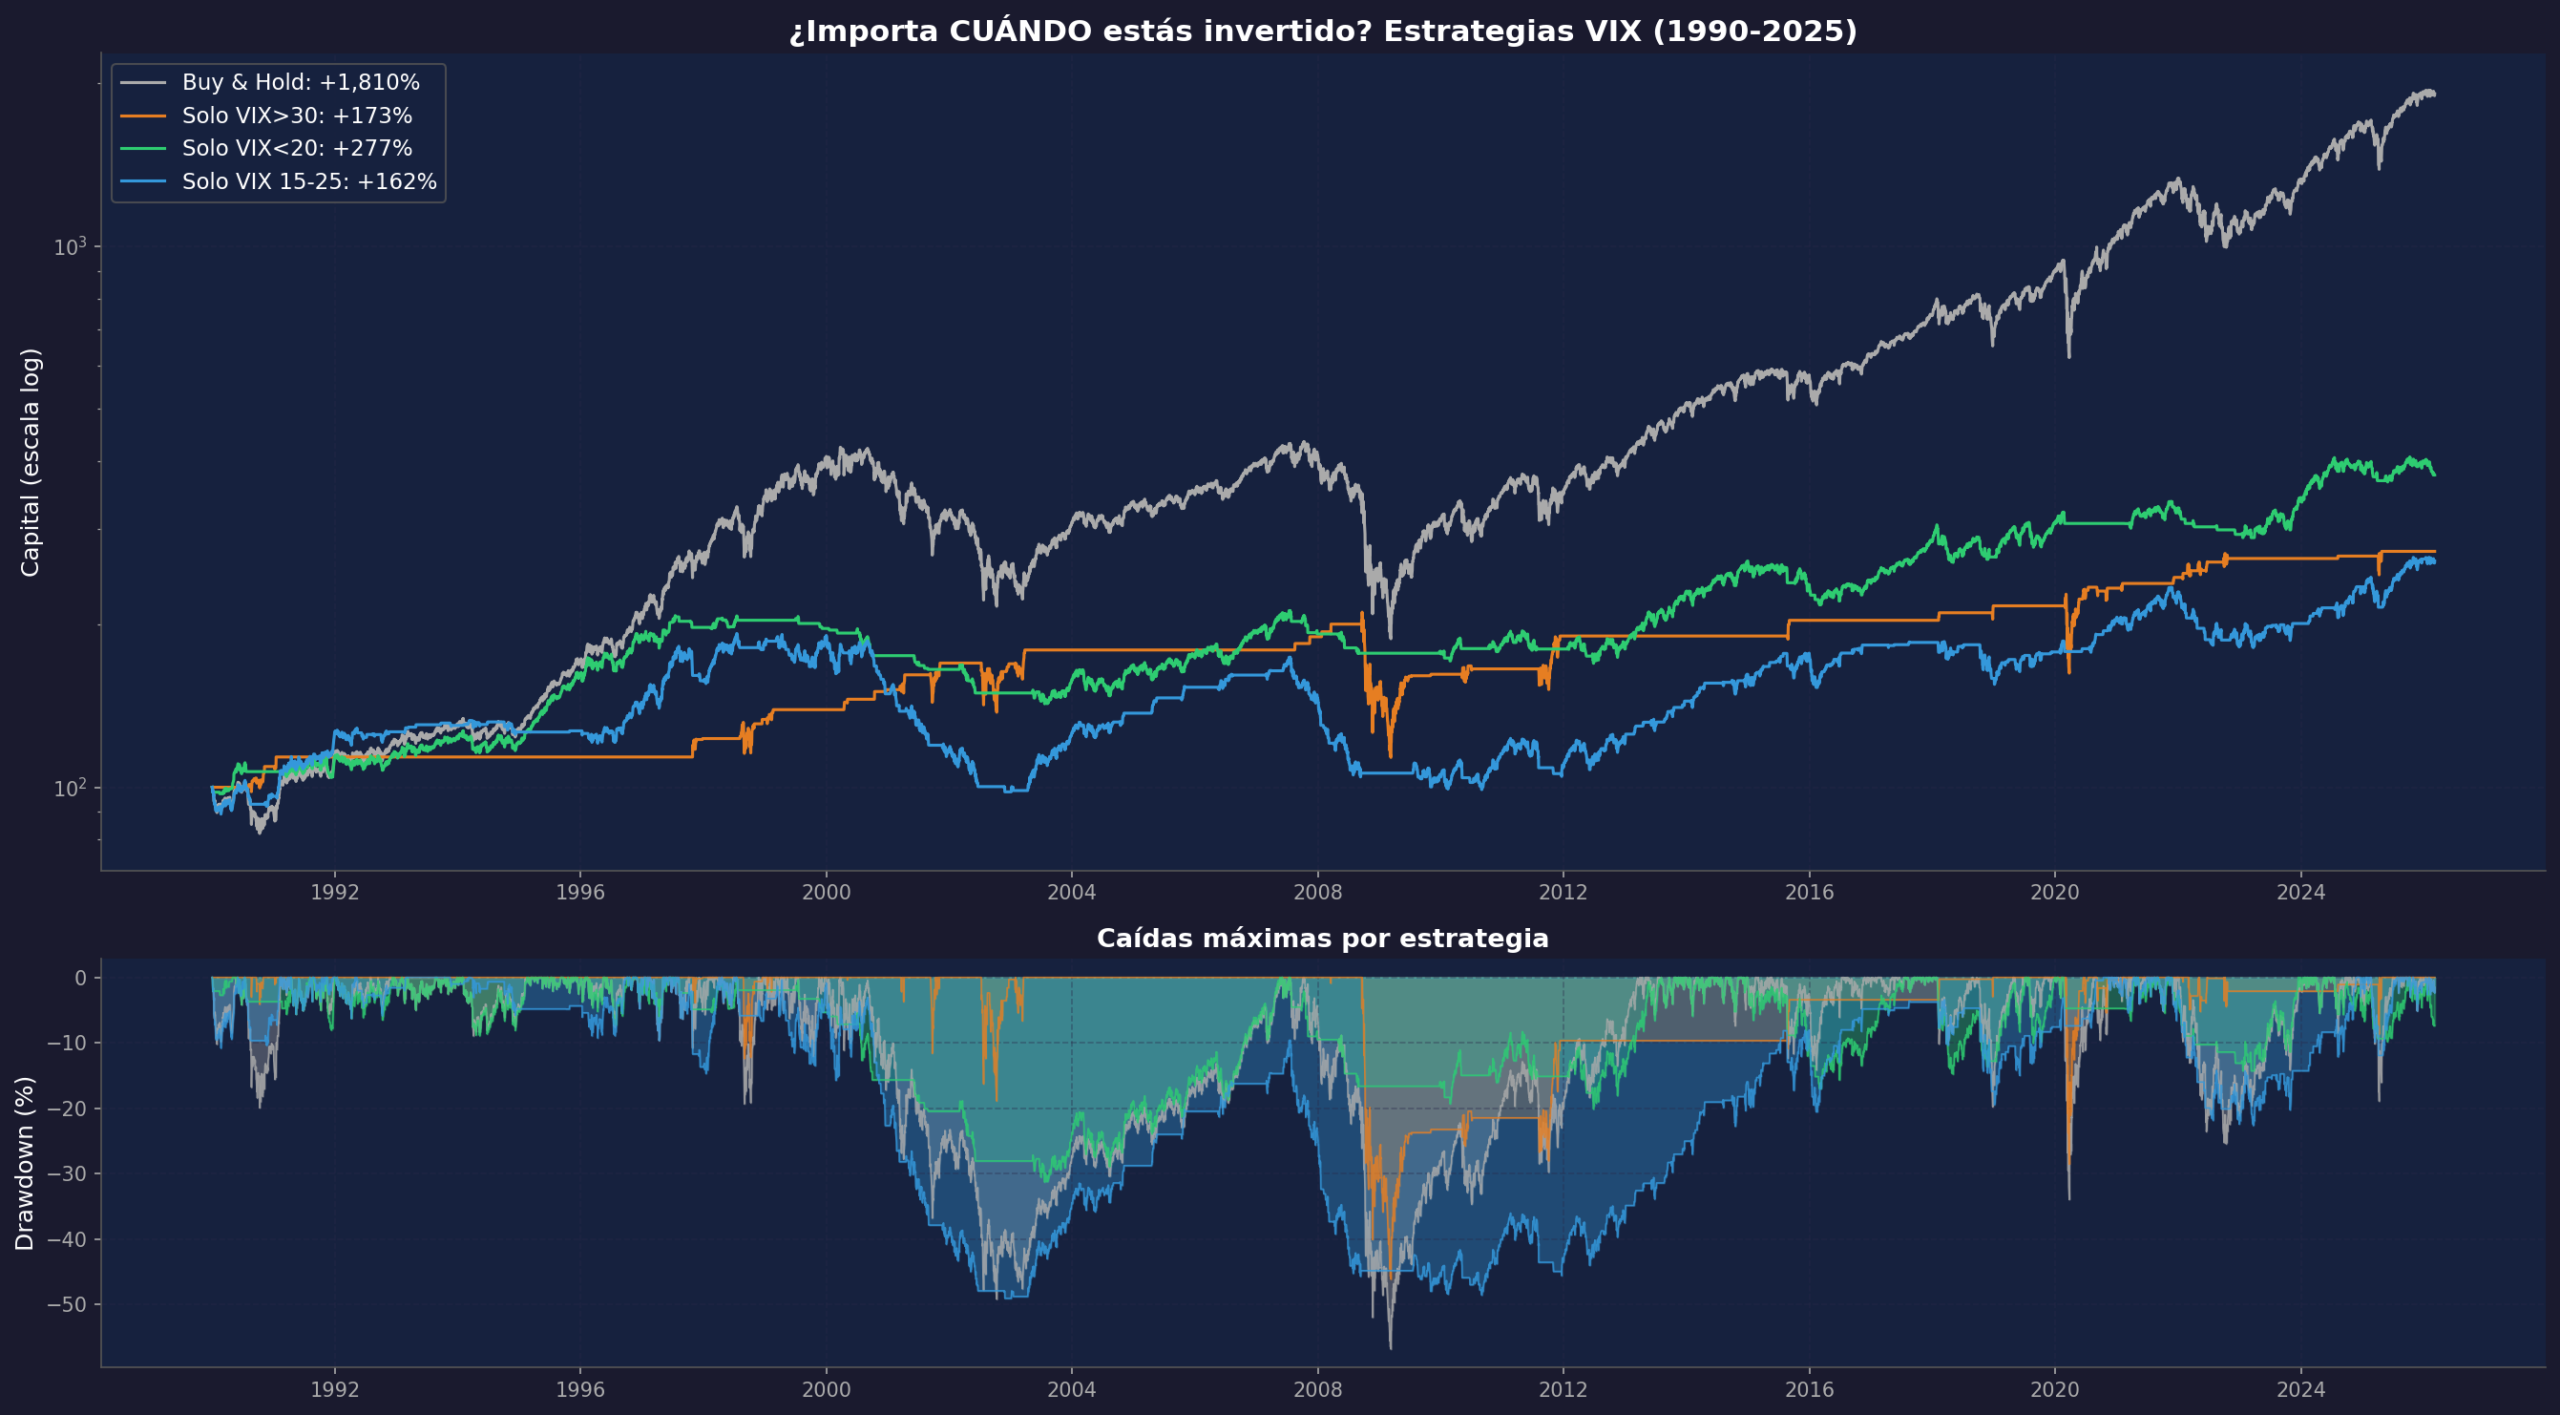
100 € con cada estrategia desde 1990, en escala logarítmica, y debajo sus caídas desde máximos. Quedarse invertido acaba en 1.910 €; la mejor regla con el VIX, en 377 €.
Lo que sí funciona: los picos extremos del VIX
Aquí es donde el análisis se pone interesante. En lugar de usar el nivel diario del VIX como filtro de entrada y salida, ¿qué pasa si miramos solo los picos extremos? Esos eventos que ocurren unas pocas veces por década.
He marcado un evento cada vez que el VIX cerró por encima de 30, 40 o 50, dejando al menos 30 días naturales entre un evento y el siguiente para no contar el mismo episodio varias veces. Para cada evento, mido qué hizo el S&P 500 a 1, 3, 6 y 12 meses (21, 63, 126 y 252 sesiones):
| Pico del VIX | Eventos | A 1 mes | A 3 meses | A 6 meses | A 12 meses | Positivos a 12 meses |
|---|---|---|---|---|---|---|
| Por encima de 30 | 67 | +2,2% | +5,5% | +10,5% | +16,1% | 77% (51 de 66) |
| Por encima de 40 | 21 | +3,0% | +7,3% | +16,1% | +27,1% | 90% (18 de 20) |
| Por encima de 50 | 7 | +0,4% | +4,0% | +13,2% | +26,8% | 83% (5 de 6) |
A 12 meses hay un evento menos en cada fila: el de abril de 2025 aún no tenía un año de recorrido cuando cerré el estudio.
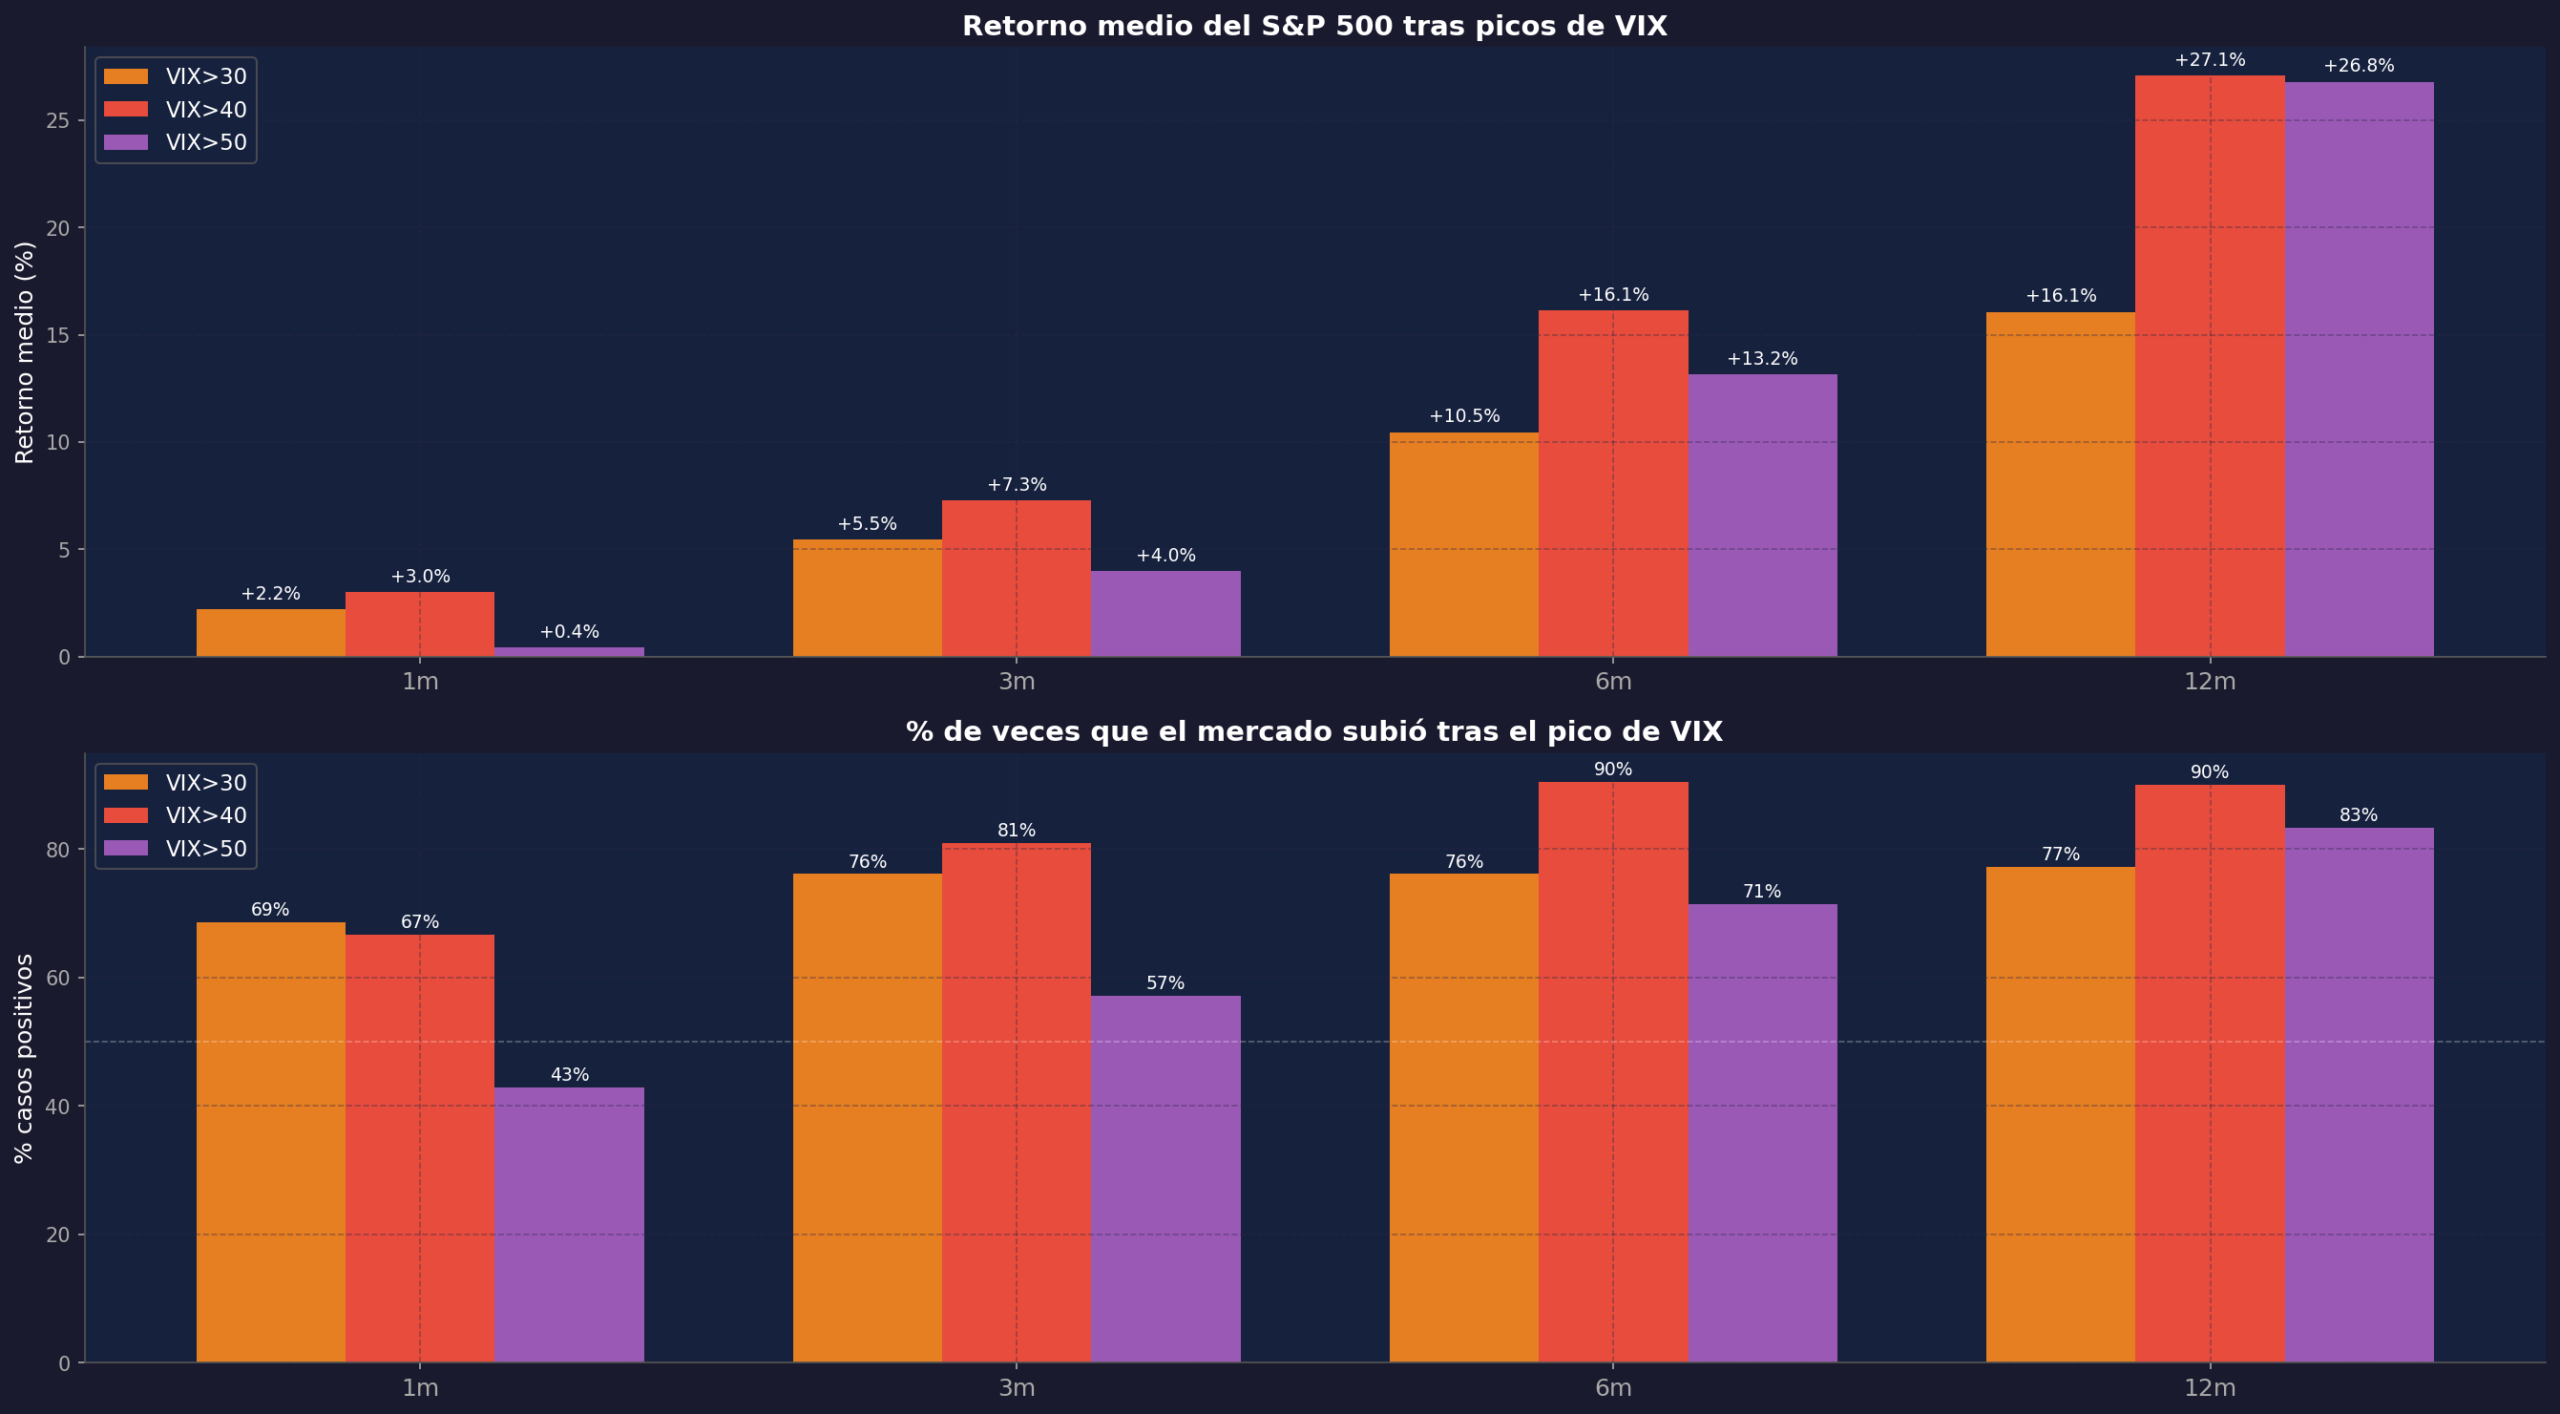
Rentabilidad media del S&P 500 y porcentaje de casos en positivo a 1, 3, 6 y 12 meses después de cada pico del VIX por encima de 30, 40 y 50. A un mes, tras los picos de más de 50, el mercado subió menos de la mitad de las veces.
Los datos son claros:
- Tras un pico de VIX > 30: el S&P sube de media un +16% a 12 meses, positivo el 77% de las veces
- Tras un pico de VIX > 40: el S&P sube de media un +27% a 12 meses, positivo el 90% de las veces
Nueve de cada diez veces. Cuando todo el mundo está vendiendo, cuando las noticias son catastrofistas, cuando tienes miedo real de perderlo todo… los datos dicen que a 12 meses el mercado estaba, de media, un 27% más arriba.
Fíjate también en la primera columna: a un mes vista las subidas medias son pequeñas y, tras los picos de más de 50, el mercado subió menos de la mitad de las veces. El patrón aparece con el tiempo, no al día siguiente.
Esto es muy diferente a intentar hacer timing diario con el VIX. Aquí hablamos de esos eventos raros, de los picos que pasan pocas veces por década, y de usarlos no como sistema de salida sino como señal para mantener o añadir posición.
El COVID de 2020: el ejemplo más claro
El crash del COVID en marzo de 2020 fue el episodio de VIX más extremo junto con la crisis de 2008. El VIX llegó a 82,7 al cierre del 16 de marzo.
¿Qué hizo el S&P 500 en los 12 meses siguientes? Subió un 66,1%.
El que compró en ese momento de pánico máximo, cuando todos los titulares hablaban de colapso económico, ganó un 66% en un año.
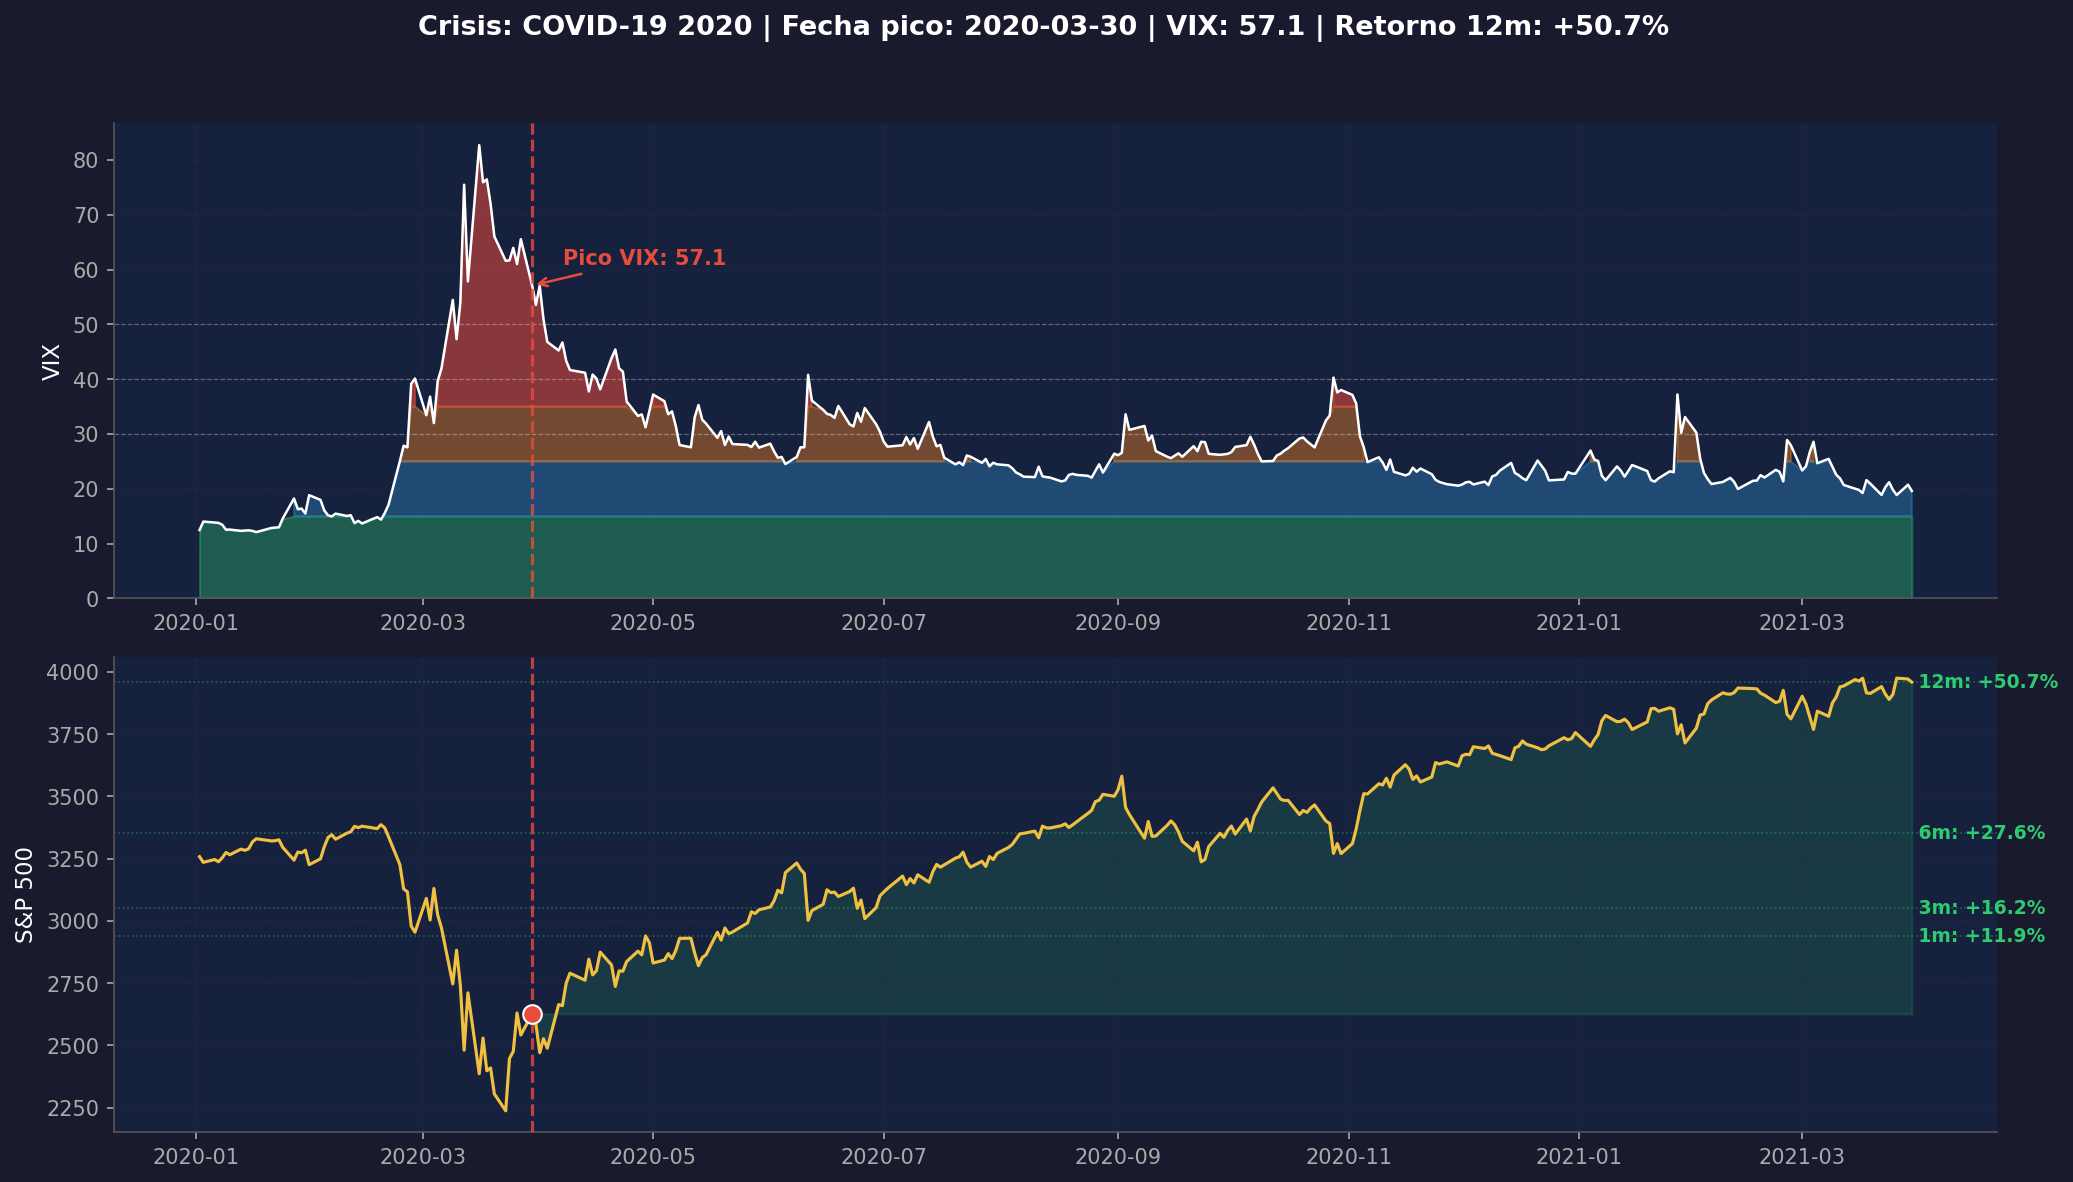
La COVID vista con la regla del estudio: el evento que cuenta es el del 30 de marzo de 2020 (VIX 57,1), porque el máximo del 16 de marzo cae dentro de los 30 días de separación con el evento anterior, el del 28 de febrero. Desde el 30 de marzo, el S&P 500 subió un 50,7% en 12 meses.
Y no es un caso aislado. Los cinco días con el VIX más alto de la historia:
| Fecha | VIX | Evento | Retorno 12m |
|---|---|---|---|
| 16-mar-2020 | 82,7 | COVID-19 | +66,1% |
| 20-nov-2008 | 80,9 | Crisis Financiera | +45,0% |
| 27-oct-2008 | 80,1 | Crisis Financiera | +25,3% |
| 24-oct-2008 | 79,1 | Crisis Financiera | +21,7% |
| 18-mar-2020 | 76,4 | COVID-19 | +63,3% |
Todos los días de VIX más alto de la historia dieron retornos positivos a 12 meses. Entre +21% y +66%.
Las dos excepciones que debes conocer: 2001 y 2008
El 90% no es el 100%. De los 20 picos por encima de 40 con un año de recorrido, dos acabaron en negativo:
- 17 de septiembre de 2001 (VIX 41,8), la reapertura de Wall Street tras el 11-S. A seis meses el S&P 500 ganaba un 12,7%, pero a 12 meses perdía un 15,9%. Siguió cayendo hasta octubre de 2002, un 25% por debajo, y no volvió a ese nivel hasta septiembre de 2003.
- 29 de septiembre de 2008 (VIX 46,7), en plena crisis financiera. A seis meses el S&P 500 perdía un 27,9%, y a 12 meses todavía un 4,1%.
Las dos veces el pico llegó en mitad de un mercado bajista largo, y el pánico tenía fundamento. En cambio, los picos de julio y septiembre de 2002, que llegaron al final de aquel bajista, sí acabaron en positivo (+20,5% y +22,9%). Con el umbral de 30 se ve todavía más claro: los 15 fallos de 66 se concentran alrededor de tres mercados bajistas, el de 2000-2001, el de 2007-2008 y el de 2022.
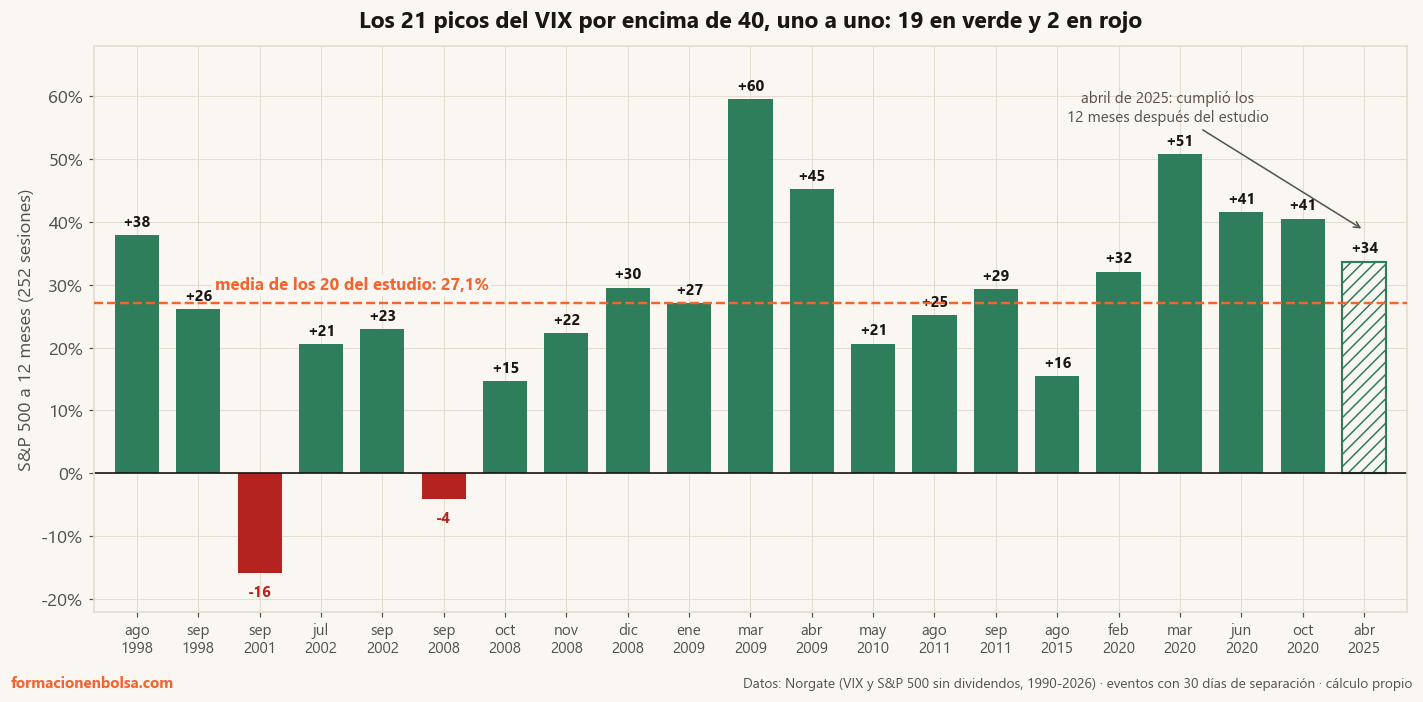
Cada barra es un pico del VIX por encima de 40 y lo que hizo el S&P 500 en las 252 sesiones siguientes. La barra rayada es abril de 2025: cumplió el año después de cerrar el estudio y acabó en +33,7%. Datos de Norgate.
La lección: el contexto importa. Los datos estadísticos son promedios históricos con dispersión real. El 90% de las veces ha funcionado. El 10% restante existe, y puede tocarte.
Lo que este estudio no dice
Es importante ser honesto sobre las limitaciones:
- Son medias históricas. Señal a señal hay dispersión enorme.
- Hay menos casos independientes de lo que parece. Los 20 picos por encima de 40 salen de solo 8 episodios, y la crisis de 2008-2009 aporta 7 de ellos. Si ese episodio hubiera ido de otra manera, el 90% sería otro número.
- No te dice el timing exacto: el VIX puede ir de 40 a 80 antes de bajar.
- Mide el S&P 500 sin dividendos y no incluye costes de transacción ni impuestos.
- El drawdown intermedio puede ser brutal (aguantar un VIX que sube de 40 a 80 antes de recuperarse no es psicológicamente fácil).
- No es un sistema de trading completo: falta position sizing, gestión de riesgo, stops.
El VIX no es una herramienta de timing diario. Es un indicador de sentimiento que, en sus extremos históricos, ha precedido rentabilidades por encima de la media. Pero para aprovecharlo necesitas un plan más elaborado que una regla simple.
Si te interesa ver más estudios cuantitativos como este, también tienes el análisis de divergencias RSI con 610.000 señales en 76 años de datos, y si quieres entender la diferencia entre la volatilidad que mide el VIX y la que se calcula con precios pasados, está en los cinco tipos de volatilidad.
Qué hacer cuando el VIX está alto
El dato del estudio no es el sistema. El sistema eres tú y las reglas que defines antes de que llegue la crisis.
Sin un protocolo para cuando el VIX supera 40, lo normal es actuar por impulso: vender por miedo o comprar de golpe sin plan. El resultado suele ser comprar caro y vender barato, exactamente al revés de lo que indica la estadística.
Lo que funciona es tener definido de antemano qué vas a hacer cuando el VIX llegue a 30, a 40, a 50. Cuánto vas a invertir, en qué, y con qué horizonte temporal. Un protocolo, no una corazonada.
Eso es exactamente lo que trabajamos en TurboBolsa: un sistema de inversión con reglas claras que elimina las decisiones emocionales y te permite actuar de forma consistente independientemente del nivel de ruido del mercado.
Y antes de nada, conviene tener claro cuánto rinde la bolsa a largo plazo con las caídas incluidas, que es lo que cuento en el rendimiento medio del mercado de valores.
Resumen: lo que dicen más de 35 años de VIX
- El VIX está por debajo de 25 el 82% del tiempo.
- Ninguna estrategia simple basada en niveles del VIX bate al Buy & Hold: 1.910 € frente a 377 € en el mejor caso.
- Pero los picos extremos (VIX > 40) han precedido retornos del +27% a 12 meses, positivos el 90% de las veces.
- Las excepciones fueron septiembre de 2001 y septiembre de 2008: picos en mitad de un mercado bajista largo, donde el patrón falló.
- El VIX no es para timing diario. Es para tener un plan cuando lleguen los momentos extremos.
El mercado premia la paciencia y castiga el pánico. Los datos llevan más de 35 años diciéndolo.
Fuente y método: cierres diarios del VIX ($VIX) y del S&P 500 de precios, sin dividendos ($SPX), de Norgate, del 2 de enero de 1990 al 4 de marzo de 2026: 9.108 sesiones. Regímenes por el cierre del VIX (menos de 15, de 15 a 25, de 25 a 35 y 35 o más). Retorno por régimen: el del S&P 500 en la sesión siguiente a cada cierre, con la media diaria multiplicada por 252; Sharpe como media entre desviación típica de esos retornos, anualizada con la raíz de 252 y sin tipo libre de riesgo. Estrategias: la posición se decide con el cierre del VIX y se aplica a la sesión siguiente, el dinero fuera del mercado rinde un 0% y no hay costes; el Sharpe de la tabla se calcula igual que el de los regímenes, sobre los retornos diarios de cada estrategia. En la primera versión de este artículo esa columna dividía la rentabilidad compuesta entre la volatilidad de los días invertidos (0,47, 0,33, 0,07 y 0,18); lo he cambiado para que las dos cifras de Sharpe del artículo se calculen igual, y la conclusión no cambia. Picos: primer cierre por encima del umbral con al menos 30 días naturales desde el evento anterior. Horizontes de 21, 63, 126 y 252 sesiones; a 12 meses solo cuentan los eventos con ese recorrido dentro de la muestra. Todas las cifras están reproducidas con un script propio sobre esos datos, y el evento de abril de 2025 se ha medido al cumplir su año, con datos posteriores al estudio. Última actualización: 5 de octubre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué hace la bolsa cuando el VIX está muy alto?
A corto plazo, cualquier cosa: en el mes siguiente a un pico del VIX por encima de 50, el S&P 500 subió solo en 3 de 7 casos. A 12 meses el patrón es mucho más claro. Tras los picos por encima de 40 subió de media un 27%, y lo hizo en 18 de los 20 casos medidos entre 1990 y marzo de 2026.
¿Sirve el VIX para decidir cuándo entrar y salir de la bolsa?
Con reglas simples, no. Estar invertido en el S&P 500 solo cuando el VIX estaba por debajo de 20 convirtió 100 € en 377 € entre 1990 y 2026, frente a los 1.910 € de quedarse siempre dentro. Esa regla reduce la caída máxima del 56,8% al 31,3%, pero a costa de dejarse la mayor parte de la rentabilidad.
¿Cuándo ha fallado comprar con el VIX por encima de 40?
En 2 de los 20 casos medidos. Tras el pico del 17 de septiembre de 2001, el S&P 500 estaba un 15,9% más abajo un año después; tras el del 29 de septiembre de 2008 perdía un 4,1%, después de llegar a caer un 27,9% en seis meses. Los dos llegaron en mitad de un mercado bajista largo.
¿Cuál ha sido el pico más alto del VIX y qué hizo después la bolsa?
El cierre más alto del VIX fue 82,69, el 16 de marzo de 2020, en el desplome por la COVID-19. En las 252 sesiones siguientes el S&P 500 subió un 66,1%. Los cinco cierres más altos de la historia, todos de 2008 y 2020, fueron seguidos de subidas de entre el 21,7% y el 66,1% a un año.
¿Cuánto tiempo pasa el VIX en modo pánico?
Muy poco. Entre enero de 1990 y marzo de 2026, el VIX cerró en 35 o más solo en el 4% de las sesiones y por debajo de 25 en el 82%. Los picos por encima de 40 aparecen unas pocas veces por década, casi siempre agrupados en la misma crisis.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.