ProRealTime – Backtest – VideoTutorial

Un backtest no te dice si un sistema va a ganar dinero: te dice si merece la pena seguir mirándolo. En este videotutorial verás cómo se hace uno en ProRealTime sobre un sistema muy simple, un cruce de medias aplicado al SPY, el ETF que replica el S&P 500. Y debajo del vídeo he medido ese mismo sistema con 32 años de datos para enseñarte qué sale cuando se hace con cuidado.
El videotutorial: un backtest paso a paso
En el vídeo hago el backtest de un cruce de medias sobre el SPY y repaso el informe que devuelve la plataforma.
Un aviso antes de que te líes: el vídeo tiene ya unos años y verás una versión antigua de la plataforma, así que algunos menús no están donde te aparecen a ti. Las ideas, que son las que importan, no han cambiado.
Qué contesta un backtest y qué no
Un backtest aplica las reglas de un sistema al histórico de un activo y te enseña qué habría pasado. Esa frase tiene dos mitades y casi todo el mundo se queda con la primera.
Lo que contesta bien: si el sistema habría funcionado, cuánto habría sufrido por el camino, cuántas operaciones hace y si el resultado depende de un par de aciertos o de cientos. Es una herramienta de descarte, y como tal es excelente: un sistema que ni siquiera funcionó en el pasado no merece que le dediques más tiempo.
Lo que no contesta: si va a funcionar mañana. El pasado que estás midiendo ya ocurrió, y tú lo estás mirando sabiendo cómo acabó.
Lo que sale de verdad al medir el sistema del vídeo
El sistema del vídeo es un cruce de medias: se compra cuando la media corta cruza por encima de la larga y se sale cuando cruza por debajo. He medido tres combinaciones clásicas sobre el SPY desde noviembre de 1993 hasta septiembre de 2026, casi 33 años, cobrando un 0,10% en cada cambio de posición.
| Sistema | Rentabilidad anualizada | Peor caída | Volatilidad | Operaciones | Tiempo dentro |
|---|---|---|---|---|---|
| Cruce 20/100 | 6,56% | -35,7% | 12,3% | 92 | 74,0% |
| Cruce 50/200 | 9,86% | -33,7% | 13,8% | 30 | 77,1% |
| Cruce 100/200 | 9,41% | -33,7% | 14,2% | 26 | 77,2% |
| Comprar y mantener | 10,82% | -55,2% | 18,7% | 1 | 100% |
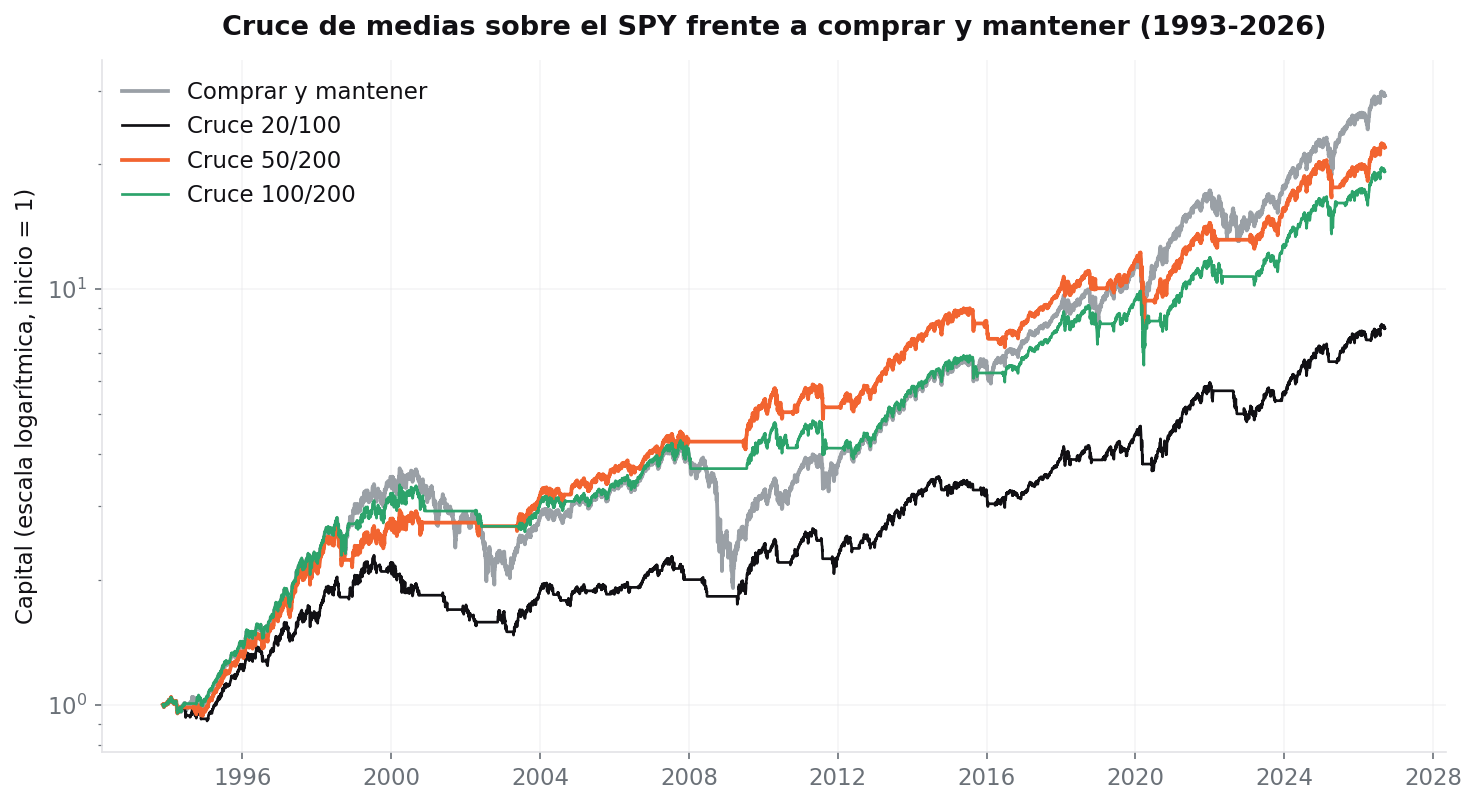
Los tres cruces frente a comprar y mantener. Fíjate en 2008: la línea gris se desploma mientras las otras tres se quedan planas, fuera del mercado. Datos de Norgate.
Tres lecturas, y ninguna es la que espera quien empieza:
- Ninguno bate a comprar y mantener en rentabilidad. El mejor se queda casi un punto por debajo. Si lo que buscabas era un sistema que gane más, este no lo es.
- Los tres recortan la caída máxima unos veinte puntos, del 55% al 34%. Eso no sale en el titular, pero es la diferencia entre aguantar 2008 y vender en el peor momento.
- El cruce rápido es el peor. El 20/100 hizo 92 operaciones y acabó en un 6,56%. Más señales no es más rentabilidad: es más fricción. Cada cambio paga costes y se come un trozo del movimiento.
Si quieres ver la mecánica de las medias con más calma, la desarrollo en qué son las medias móviles. Y un cruce de medias no es más que la versión mínima de una familia entera de sistemas: de qué va y por qué aguanta tan bien las crisis lo cuento en qué es el trend following.
Los tres errores que invalidan un backtest
Son los que hacen que una curva preciosa en el ordenador se convierta en una sangría en real.
Mirar el futuro. Si la señal de hoy usa el cierre de hoy, estás decidiendo con un dato que a esa hora no tenías. Parece una tontería y es el error más caro: infla el resultado de forma espectacular y no deja rastro. La regla es simple: la decisión de cada barra solo puede usar información de las barras anteriores.
Olvidar los costes. Un sistema sin comisiones ni horquilla siempre gana más que el mismo sistema en real. Cuanto más opera, mayor es el engaño. En la tabla de arriba el coste es el 0,10% por cambio, y fíjate en lo que le hace al 20/100 con sus 92 operaciones.
Quedarte con la combinación ganadora. Si pruebas veinte pares de medias y publicas el mejor, no has encontrado un sistema: has encontrado el número más afortunado de veinte. Por eso aquí están los tres que probé, salgan como salgan, y por eso el peor está en la tabla igual que el mejor.
Cómo montarlo tú en ProRealTime
El flujo es siempre el mismo, cambie o no el aspecto de los menús:
- Escribe las reglas en el editor de ProBacktest. Entrada, salida y nada más: si necesitas un párrafo para explicar cuándo compras, todavía no tienes un sistema.
- Configura capital inicial y comisiones. No lo dejes en cero.
- Elige activo y marco temporal, y mira cuánto histórico tienes de verdad disponible.
- Ejecuta y lee el informe: curva de resultados, ganancia, racha máxima de pérdidas y número de operaciones. Con menos de treinta operaciones, cualquier conclusión es ruido.
- Repite en otro activo y en otro periodo. Si solo funciona en uno, no funciona.
Este mismo método aplicado a un indicador distinto, con sus números y sus limitaciones, está en el backtest de las divergencias del RSI.
Cuando quieras dar el paso de un sistema de ejemplo a uno propio, el recorrido completo está en cómo crear un sistema de trading paso a paso.
Fuente y método: backtest propio sobre el SPY con datos de Norgate ajustados por dividendos y splits, del 12 de noviembre de 1993 al 14 de septiembre de 2026 (32,8 años). Medias simples del precio de cierre; posición larga mientras la media corta está por encima de la larga y fuera del mercado, sin remunerar, cuando está por debajo. La señal se aplica con un día de retardo, o sea que la posición de cada sesión se decide con datos hasta el cierre anterior. Coste del 0,10% sobre el importe en cada cambio de posición. Las tres combinaciones (20/100, 50/200 y 100/200) se fijaron antes de medir y se publican las tres. Todas se comparan desde la misma fecha, la primera sesión con la media de 200 ya disponible. Rentabilidad anualizada como tasa compuesta; caída máxima sobre cierres diarios; volatilidad como desviación típica diaria anualizada. Sin impuestos y sin dividendos cobrados durante los periodos fuera del mercado. Un solo activo y un solo periodo: es un ejemplo didáctico para aprender a hacer backtests, no un sistema para operar. Última actualización: 15 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Publico análisis y estrategias cada semana en mi canal de YouTube: @IvanGonzalezVarela.
Preguntas frecuentes
¿Qué es un backtest?
Es aplicar las reglas de un sistema al histórico de un activo para ver qué habría pasado si lo hubieras operado. No predice el futuro: sirve para descartar. Un sistema que ni siquiera funcionó en el pasado difícilmente va a funcionar ahora, y esa es la pregunta que un backtest contesta bien.
¿Cómo se hace un backtest en ProRealTime?
Con ProBacktest: escribes las condiciones de entrada y salida en el editor de estrategias, eliges el activo y el marco temporal, defines el capital y las comisiones, y lo ejecutas sobre el histórico disponible. La plataforma devuelve la curva de resultados, la ganancia, la racha de pérdidas máxima y el detalle de todas las operaciones.
¿Un cruce de medias sobre el SPY bate a comprar y mantener?
En rentabilidad no. Medido sobre el SPY entre noviembre de 1993 y septiembre de 2026, con un coste del 0,10% por cambio de posición, el mejor de los tres cruces probados dio un 9,86% anualizado frente al 10,82% de comprar y mantener. Lo que sí hizo fue recortar la caída máxima del 55,2% al 33,7%. Menos rentabilidad y bastante menos sufrimiento.
¿Qué medias son mejores para un cruce, las rápidas o las lentas?
En esta prueba, las lentas. El cruce 20/100 fue el peor con diferencia, un 6,56% anualizado, porque hizo 92 operaciones y cada una paga costes y se pierde parte del movimiento. El 50/200, con 30 operaciones, dio un 9,86%. Más señales no es mejor: es más fricción.
¿Por qué mi backtest sale mucho mejor de lo que luego funciona?
Por tres motivos casi siempre. Que la señal use el dato del mismo día en que decide, que es mirar el futuro. Que no hayas incluido comisiones ni horquilla. O que hayas probado veinte combinaciones y te hayas quedado con la mejor, que es quedarte con la más afortunada. Los tres inflan el resultado sin que se note.
¿Qué comisiones hay que meter en un backtest?
Como mínimo la comisión del bróker y la horquilla de compraventa del activo. En un ETF muy líquido como el SPY, un 0,10% por cambio de posición es una cifra conservadora y razonable. En valores pequeños o mercados con poca liquidez hay que subirla bastante, y ahí es donde muchos sistemas dejan de tener sentido.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.