Burbuja de la inteligencia artificial: los 4 riesgos que JP Morgan identifica para el rally de la IA
Solo 42 empresas vinculadas a la inteligencia artificial han generado entre el 65% y el 75% de todos los retornos del S&P 500 desde el lanzamiento de ChatGPT. Sin ellas, el índice americano habría perdido contra Europa, Japón e incluso China.
JP Morgan acaba de publicar su informe anual de perspectivas para 2026, titulado «Smothering Heights», algo así como «alturas asfixiantes». Y las conclusiones son claras: el rally de la IA tiene 4 riesgos serios que casi nadie está teniendo en cuenta. Ojo, la IA es real. Pero una cosa es que la tecnología sea buena y otra muy distinta es que las valoraciones de mercado tengan sentido.
La concentración más extrema de la historia del mercado
Antes de hablar de riesgos, necesitas entender la magnitud de lo que está pasando.
Las 8 mayores empresas de inteligencia artificial, los hyperscalers (Amazon, Google, Microsoft, Meta) y los fabricantes de semiconductores (NVIDIA, TSMC, AMD, ASML), han pasado de 3 billones a 18 billones de dólares de capitalización bursátil en pocos años. Representan ya más del 20% del MSCI World. Es decir, un quinto del mercado mundial son 8 empresas.
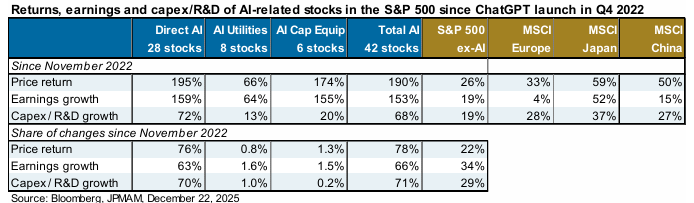
Las 42 empresas de IA generan el 65-75% de todos los retornos del S&P 500 desde ChatGPT. Fuente: JP Morgan, Bloomberg
Esta concentración supera incluso la que hubo en el pico de las dotcom en el año 2000. Un solo tema, la IA, domina absolutamente todo: los retornos, los beneficios, la inversión y hasta el crecimiento económico de Estados Unidos, donde el gasto en tecnología de estas empresas ha representado entre el 40% y el 45% del crecimiento del PIB en los últimos trimestres.
Ahora la pregunta es: ¿es este dominio indestructible? Según JP Morgan, no necesariamente.
Riesgo 1: la energía no da para tanto
El primer riesgo es el más físico de todos y quizás el más difícil de resolver.
Los datacenters que entrenan y ejecutan modelos de IA ya consumen el 6% de toda la electricidad de Estados Unidos. Las proyecciones apuntan a que podrían llegar al 12-18% en 2030. El problema es que EE.UU. no ha construido capacidad eléctrica nueva significativa en décadas, y la demanda de energía de la IA está creciendo mucho más rápido que la oferta.
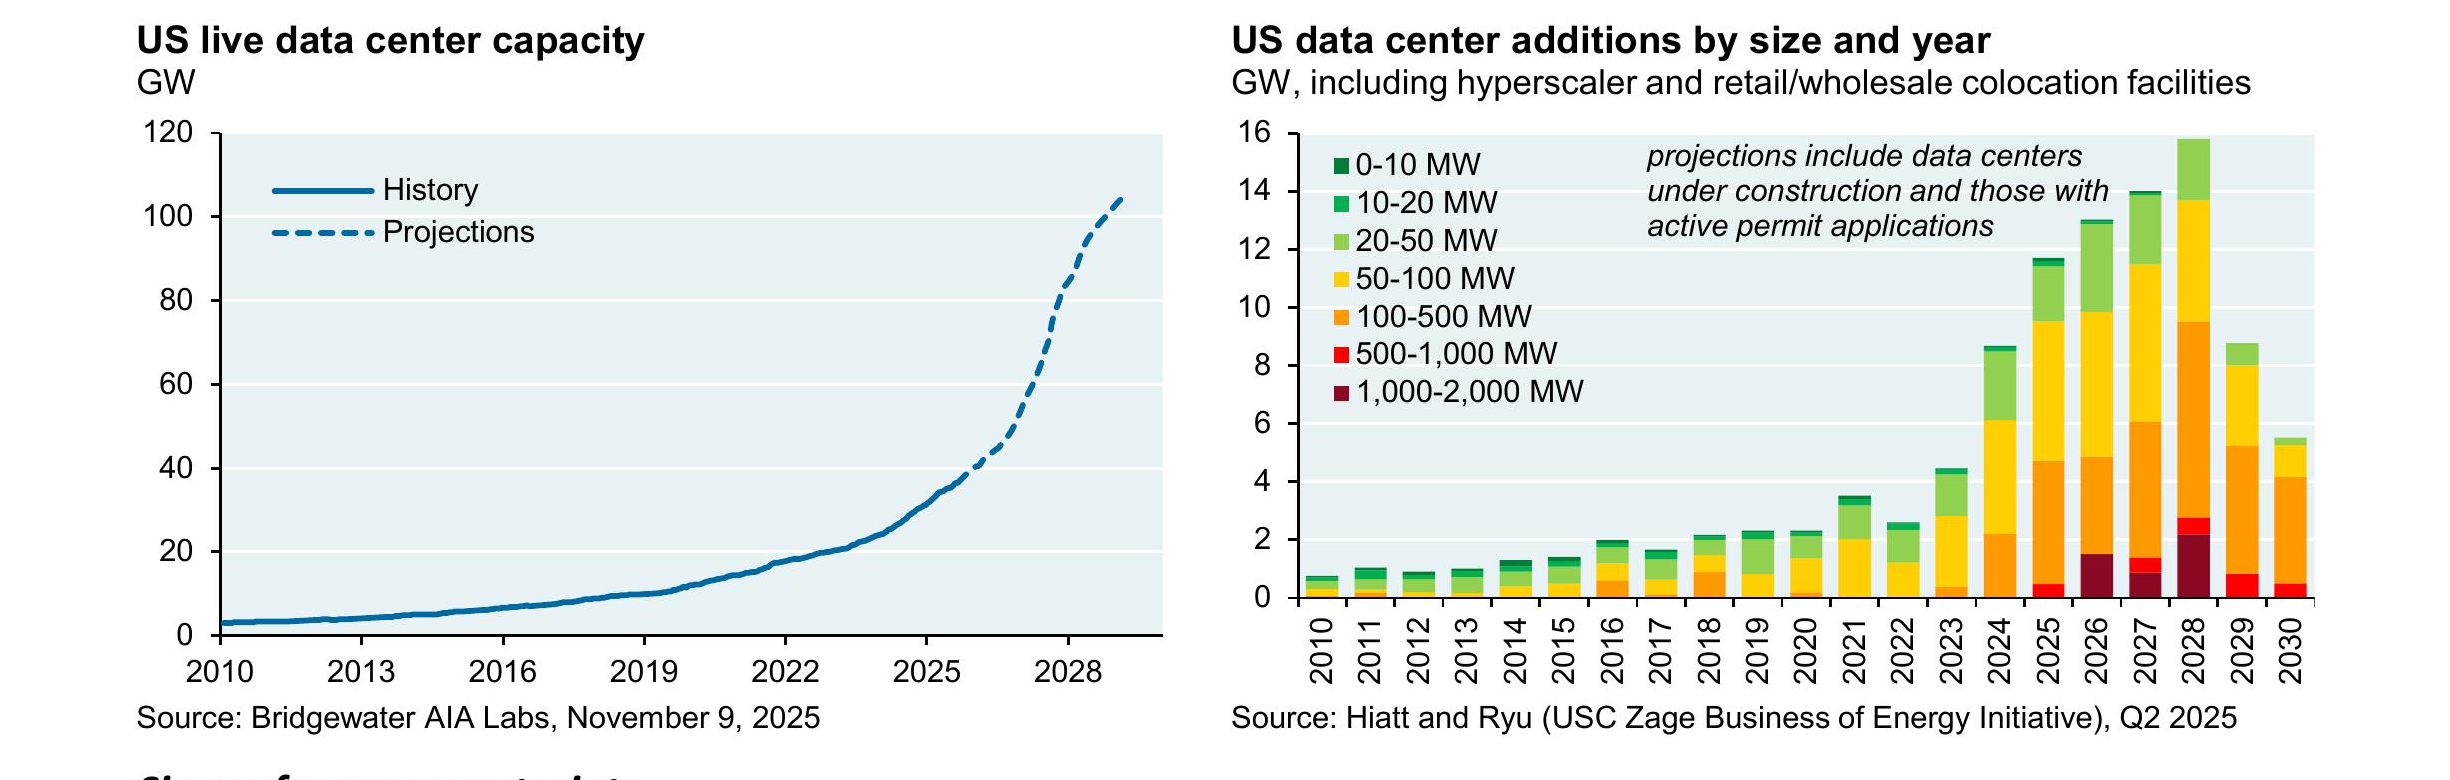
La capacidad de los datacenters en EE.UU. crece exponencialmente mientras la infraestructura eléctrica no puede seguir el ritmo. Fuente: Bridgewater, USC
Construir una central eléctrica tarda entre 5 y 10 años. Las big tech lo saben y están firmando contratos directos con centrales nucleares. Microsoft incluso con Three Mile Island, famosa por su accidente nuclear de 1979. Pero la realidad es que si no hay energía suficiente, el capex en IA se frena. Y si el capex se frena, los beneficios de toda la cadena se resienten. No es un problema tecnológico: es un problema físico.
Riesgo 2: China está escalando el muro sola
A principios de 2025, DeepSeek, una empresa china, lanzó un modelo de IA con rendimiento comparable a los mejores modelos occidentales, pero con un coste de entrenamiento de aproximadamente una décima parte.
Esto es importante porque una de las tesis principales del rally de la IA es que las empresas americanas tienen un moat enorme: chips avanzados, infraestructura, talento. Pero China está demostrando que puede competir sin depender de NVIDIA, fabricando sus propios chips a través de SMIC y Huawei. Si China consigue competir a costes mucho más bajos, el poder de fijación de precios de las empresas americanas se erosiona.
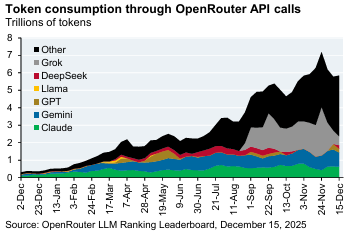
El consumo de tokens muestra cómo DeepSeek y otros modelos open-source ganan cuota de mercado de forma explosiva. Fuente: OpenRouter
Los datos lo confirman. El consumo de tokens a través de APIs muestra cómo modelos como DeepSeek, Llama (Meta) y otros open-source están ganando cuota de mercado de forma explosiva. El riesgo de commoditización es real: si la IA se convierte en un commodity (como pasó con internet), la infraestructura seguirá siendo cara, pero el producto final se abaratará. Y eso no es necesariamente bueno para las valoraciones actuales.
Riesgo 3: nadie está usando la IA para ganar dinero (todavía)
Este es quizás el riesgo más incómodo. Según el Census Bureau de Estados Unidos, solo el 4.8% de las empresas americanas reportan estar usando inteligencia artificial de forma efectiva. Y los datos de mercado son aún más reveladores: solo las empresas de infraestructura de IA (semiconductores, hardware, proveedores de energía) están generando retornos extra en bolsa. Las empresas que supuestamente se van a beneficiar por menores costes laborales o mejores productos van completamente planas.
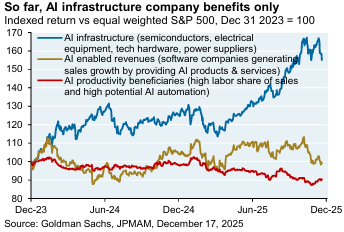
Solo las empresas de infraestructura de IA generan retornos extra. Las beneficiarias de la adopción van planas. Fuente: Goldman Sachs, JP Morgan
Hay un gap brutal entre los 1.3 billones de dólares invertidos en IA y la adopción real. De momento, los únicos que ganan son los que venden las palas.
Y hay un dato técnico que refuerza este punto. Los hyperscalers han ido alargando la vida útil contable de sus GPUs de 3 años a 5 o 6 años. Eso reduce la depreciación anual, lo que infla artificialmente los márgenes y los beneficios reportados. Si volvieran a depreciar en 3 años, el impacto sería de entre un -6% y un -8% en los beneficios por acción. En el caso de Oracle, un -17%.
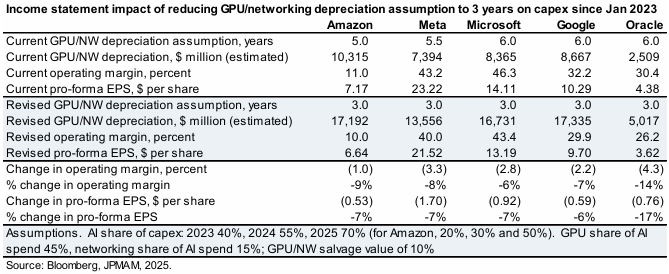
Si los hyperscalers volvieran a depreciar sus GPUs en 3 años, los beneficios por acción caerían entre un 6% y un 17%. Fuente: Bloomberg
Es decir, parte de los beneficios que estamos viendo son un efecto contable, no un retorno real de la inversión en IA.
Riesgo 4: populismo, aranceles y el factor Taiwan
El cuarto riesgo es el que menos gente ve venir. Los aranceles pueden encarecer significativamente los chips y el hardware necesario para la IA, y esto ya está pasando.
Pero hay algo más profundo. JP Morgan dedica una sección entera de su informe a la historia del populismo, y la conclusión es clara: cada vez que ha habido una concentración extrema de poder económico (ferrocarriles en el siglo XIX, petróleo a principios del XX, bancos antes de 2008, big tech ahora) ha llegado una reacción política en forma de regulación.
Y dentro de lo geopolítico, hay un elefante en la habitación: Taiwan. TSMC fabrica la gran mayoría de los chips avanzados de IA del mundo. Es un solo punto de fallo para 18 billones de dólares de capitalización bursátil. Cualquier conflicto en el Estrecho de Taiwan significaría un parón inmediato en toda la cadena de suministro de IA. Se están construyendo fábricas nuevas en Arizona, pero tardarán años en estar operativas.
El contexto histórico: las concentraciones siempre se corrigen
Vale la pena recordar que esto ya ha pasado antes. En los años 70, los Nifty Fifty, las 50 acciones que «nunca bajaban», cayeron un 50-70%. En 1989, Japón representaba el 44% del mercado mundial y tardó 35 años en recuperar máximos. En el año 2000, Cisco era la empresa más valiosa del mundo y tardó 25 años en volver a su precio.
Nadie sabe cuándo va a pasar. Pero la historia dice una cosa con bastante claridad: las concentraciones extremas siempre se corrigen.
¿Y si la burbuja estalla? Lo que pasó las 25 veces anteriores
Todo lo de arriba son riesgos: cosas que pueden pasar. Pero hay una pregunta que sí tiene respuesta con datos, y es qué ha ocurrido las otras veces que Wall Street empaquetó el futuro en un fondo y te lo vendió.
He cogido 25 narrativas temáticas de los últimos años (cannabis, solar, impresión 3D, metaverso, robótica, coche eléctrico, blockchain, espacio, ciberseguridad, computación cuántica y las demás) y he aplicado una regla fijada antes de mirar los resultados, que es lo que impide hacer trampas sin darse cuenta: compras el fondo temático el día que sale a bolsa y, ese mismo día y con el mismo dinero, compras el índice. Nada de elegir el momento. Nada de elegir el ganador. Compras la historia el día que te la cuentan.
| Lo que se midió | Resultado |
|---|---|
| Narrativas temáticas analizadas | 25 |
| Pierden contra el índice | 19 de 25 |
| Brecha mediana frente al índice | -6,2 puntos porcentuales al año |
| Caen más que el índice | 25 de 25 |
| Caída máxima mediana (temático frente a índice) | 66 % frente a 34 % |
Seis puntos al año, compuestos, no son un detalle: son la diferencia entre jubilarte bien y jubilarte regular. Y el dato que a mí me parece el más contundente es el último, porque no tiene ni una excepción: las 25 cayeron más que el índice. Ni una se salvó.
Los extremos ayudan a ver la forma del asunto:
| Caso | 10.000 $ en el temático | 10.000 $ en el índice |
|---|---|---|
| Cannabis, el peor | 1.039 $ | 43.352 $ |
| Computación cuántica, el mejor | 61.000 $ | 29.000 $ |
| Cartera con las 25 a partes iguales (casi 12 años) | 33.800 $ | 44.500 $ |
En el cannabis no es que ganaras menos: es que se evaporó el 90 % de tu dinero mientras el índice multiplicaba por cuatro.
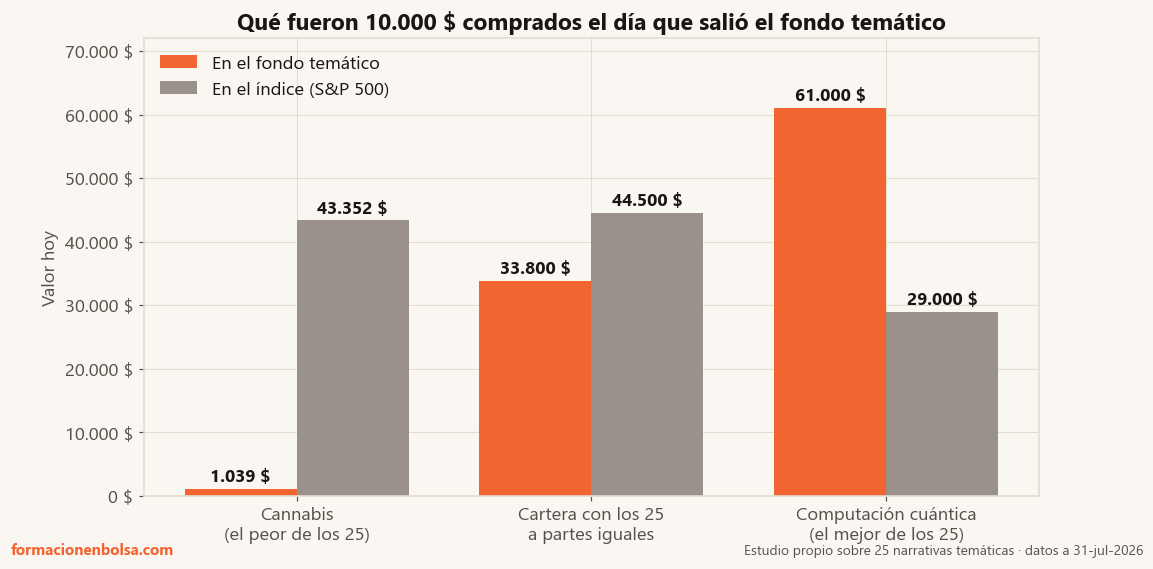 El mejor y el peor de los 25, y la cartera que los compra todos. La barra naranja es lo que valdrían hoy 10.000 $ puestos en el fondo temático el día de su salida a bolsa; la gris, esos mismos 10.000 $ en el índice desde ese mismo día. Fuente: estudio propio sobre 25 narrativas temáticas, datos a 31 de julio de 2026 · formacionenbolsa.com
Fíjate también en la última fila, porque responde a la objeción evidente, la de «pues las compro todas y así diversifico». Repartido a partes iguales entre las 25, acabas con menos dinero que en el índice y por el camino te comes una caída del 50 % en vez del 34 %. Menos dinero y peor viaje. Diversificar entre modas no arregla el problema, porque el problema es la moda.
Lo que va en contra de este argumento
Si solo te cuento lo anterior, te estoy vendiendo una moto igual que quien te vende el fondo. Así que aquí va la parte incómoda: 6 de esas 25 narrativas sí ganaron al índice, y una de ellas gana por goleada. La computación cuántica saca 11,2 puntos porcentuales al año al índice.
Y la ironía es doble, porque la cuántica es justo la narrativa que más se parece a la IA de hoy: tecnología especulativa, de futuro lejano y que todavía no gana dinero. O sea que el mensaje no es «todo lo temático es basura». El mensaje es que acertar la narrativa y acertar el retorno son dos cosas distintas, y que la mediana de 25 intentos es perder seis puntos al año.
Qué puedes hacer para proteger tu cartera
Que quede claro: la IA es real y va a transformar muchos sectores. Esto no va de vender todo mañana. Y conviene no confundir dos cosas distintas: invertir en empresas de IA, que es de lo que trata este artículo, e invertir con IA, que es otra discusión con sus propios límites: funciona bien para analizar datos y gestionar riesgo, y mal para predecir el precio. Pero sí va de no poner todos los huevos en la misma cesta. Las mejores tecnologías de la historia (ferrocarriles, radio, internet) transformaron el mundo, pero también generaron las mayores burbujas.
Cuatro cosas prácticas que puedes hacer:
- Revisa cuánto tienes en EE.UU. Si tienes un fondo que replica el MSCI World, ya tienes un 70% en US, y la mayor parte en tech. Mirar qué compras de verdad cuando compras el S&P 500 es el primer paso.
- Diversifica geográficamente. Europa, mercados emergentes y Japón llevan meses haciéndolo mejor en muchos segmentos.
- Diversifica por factores. No solo growth: también value y quality, que es de lo que va el factor investing.
- Y ojo con qué llamas diversificar. Repartir entre cinco temáticos de moda no es diversificar, es concentrarte en lo mismo por cinco caminos. La alternativa aburrida, un fondo indexado amplio, es la que ganó en 19 de los 25 casos de arriba.
- No intentes predecir el timing. La concentración puede durar más de lo que piensas. Simplemente, no estés all-in en un solo tema.
Si quieres aprender a montar una cartera diversificada paso a paso, echa un vistazo a lo que hacemos en BolsaAcademy. Formación práctica para inversores que quieren ir más allá del «compra un ETF y olvídate».
Fuente y método: los cuatro riesgos y las cifras de concentración proceden del informe anual de perspectivas 2026 de JP Morgan («Smothering Heights») y de los gráficos citados al pie de cada imagen (Bloomberg, Bridgewater, Goldman Sachs, OpenRouter, Census Bureau). La auditoría de las 25 narrativas temáticas es un estudio propio: por cada narrativa se toma el ETF de referencia, se simula la compra de 10.000 dólares el día de su salida a bolsa y la misma inversión en el S&P 500 ese mismo día, y se comparan rentabilidad anualizada y caída máxima en esa misma ventana. La regla se fijó antes de mirar los resultados. Dos limitaciones que conviene tener presentes: solo entran los ETF que siguen vivos, así que el sesgo de supervivencia juega a favor de los temáticos y la realidad es algo peor que la tabla; y cada narrativa arranca en su propia fecha, por lo que las ventanas no son comparables entre sí, aunque sí lo sea cada temático contra su índice. Datos a 31 de julio de 2026. Última actualización: 16 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Estamos en una burbuja de la inteligencia artificial?
Nadie puede afirmarlo con certeza, y quien lo haga te está vendiendo algo. Lo que sí se puede medir es la concentración: 42 empresas vinculadas a la IA han generado entre el 65% y el 75% de todos los retornos del S&P 500 desde el lanzamiento de ChatGPT, una concentración superior a la del pico de las puntocom en el año 2000. JP Morgan señala cuatro riesgos concretos para ese rally: la energía, la competencia china, la falta de adopción real y el populismo regulatorio junto al riesgo de Taiwán.
¿Qué pasó con los fondos temáticos anteriores?
Midiendo 25 narrativas temáticas con la regla de comprar el fondo el día que sale a bolsa y el índice ese mismo día, 19 de las 25 perdieron contra el índice, con una brecha mediana de 6,2 puntos porcentuales al año. Y las 25, sin excepción, cayeron más que el índice: una caída máxima mediana del 66% frente al 34%.
¿Merece la pena comprar un ETF temático de inteligencia artificial?
La historia de los fondos temáticos es mala de mediana, pero no unánime: 6 de las 25 narrativas medidas sí batieron al índice, y la computación cuántica lo hizo por 11,2 puntos al año. El problema es que acertar la narrativa y acertar el retorno son dos cosas distintas, y que la moda suele llegar al inversor particular cuando el precio ya la ha descontado. Si compras uno, que sea con dinero que puedes permitirte ver caer un 66%.
¿Diversificar entre varios fondos temáticos protege?
No. Repartiendo a partes iguales entre las 25 narrativas durante casi doce años, 10.000 dólares se convierten en 33.800 frente a los 44.500 del índice, y con una caída máxima del 50% en vez del 34%. Menos dinero y peor viaje: diversificar entre modas no arregla el problema, porque el problema es la moda.
¿Cómo protejo mi cartera si el rally de la IA se da la vuelta?
Revisando cuánto peso tienes realmente en Estados Unidos y en tecnología (un fondo que replica el MSCI World ya lleva en torno a un 70% en EE.UU.), diversificando por geografía y por factores, y no intentando acertar el momento del giro. La concentración puede durar más de lo que parece razonable; la cuestión no es predecirla, es no estar a una sola carta.
¿Es lo mismo invertir en IA que invertir con IA?
No, y conviene no mezclarlas. Invertir en empresas de inteligencia artificial es una decisión de cartera sobre un sector concreto. Invertir con inteligencia artificial es usar modelos para analizar datos o gestionar riesgo, algo que funciona razonablemente bien para eso y mal para predecir precios.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.