Comprar tras velas rojas: lo único que sobrevivió a la autopsia

Comprar tras caídas de varias velas rojas seguidas tiene una ventaja estadística real, aunque pequeña. Lo he medido con 36 años de datos (1990-2026) en 34 activos: después de tres velas rojas seguidas, el rebote medio del día siguiente roza el 0,20%; después de cinco rojas seguidas, supera el medio por ciento con un 64% de acierto. Y lo importante: ese sistema bate a entrar al azar en el percentil 100, es decir, supera a las 30 simulaciones aleatorias con las que lo comparé, y sigue funcionando después de pagar comisiones.
Llegué a esto por un camino curioso: me pidieron programar en ProRealTime un indicador de moda, Breakout Probability, que te dibuja encima del precio la probabilidad de que el mercado se mueva un 1%, un 2% o un 3%. Le hice la autopsia con tres preguntas: ¿sirve para entrar?, ¿sirve para salir?, ¿sirve para saber la dirección? Las dos primeras respuestas son no. La tercera es la que nadie mira, y es donde apareció lo de las rachas rojas.
Ojo con un matiz antes de que te emociones: esto no bate a comprar y mantener de tú a tú, y no es un sistema cerrado. Es una pieza con ventaja medida bien. En este artículo te enseño el proceso completo, porque lo valioso no es el indicador: es aprender a distinguir un sistema de verdad de un espejismo.
Qué es el indicador Breakout Probability (y por qué parece oro)
El indicador lo creó Zeiierman y a mí me pidieron pasarlo a ProRealTime. La idea es lista, no es ninguna tontería. Coge todo el histórico del activo y cuenta algo muy simple: cuántas veces, partiendo de la barra de hoy, el precio se ha extendido al día siguiente un 1%, un 2% o un 3% hacia arriba o hacia abajo. Esa frecuencia la pinta como una escalera de niveles, cada uno con su probabilidad.
Y tiene un detalle fino: separa según el color de la última vela. No es lo mismo lo que pasa después de una vela verde que después de una roja, y el indicador te lo cuenta por separado. (Si quieres repasar qué significa cada vela y cómo se lee, tienes la guía de interpretación de velas japonesas.)
De entrada, esto parece muy informativo. Lo medí: después de una vela verde, el precio hace un máximo más alto al día siguiente el 70% de las veces; después de una roja, solo el 35%. Una diferencia bestial.
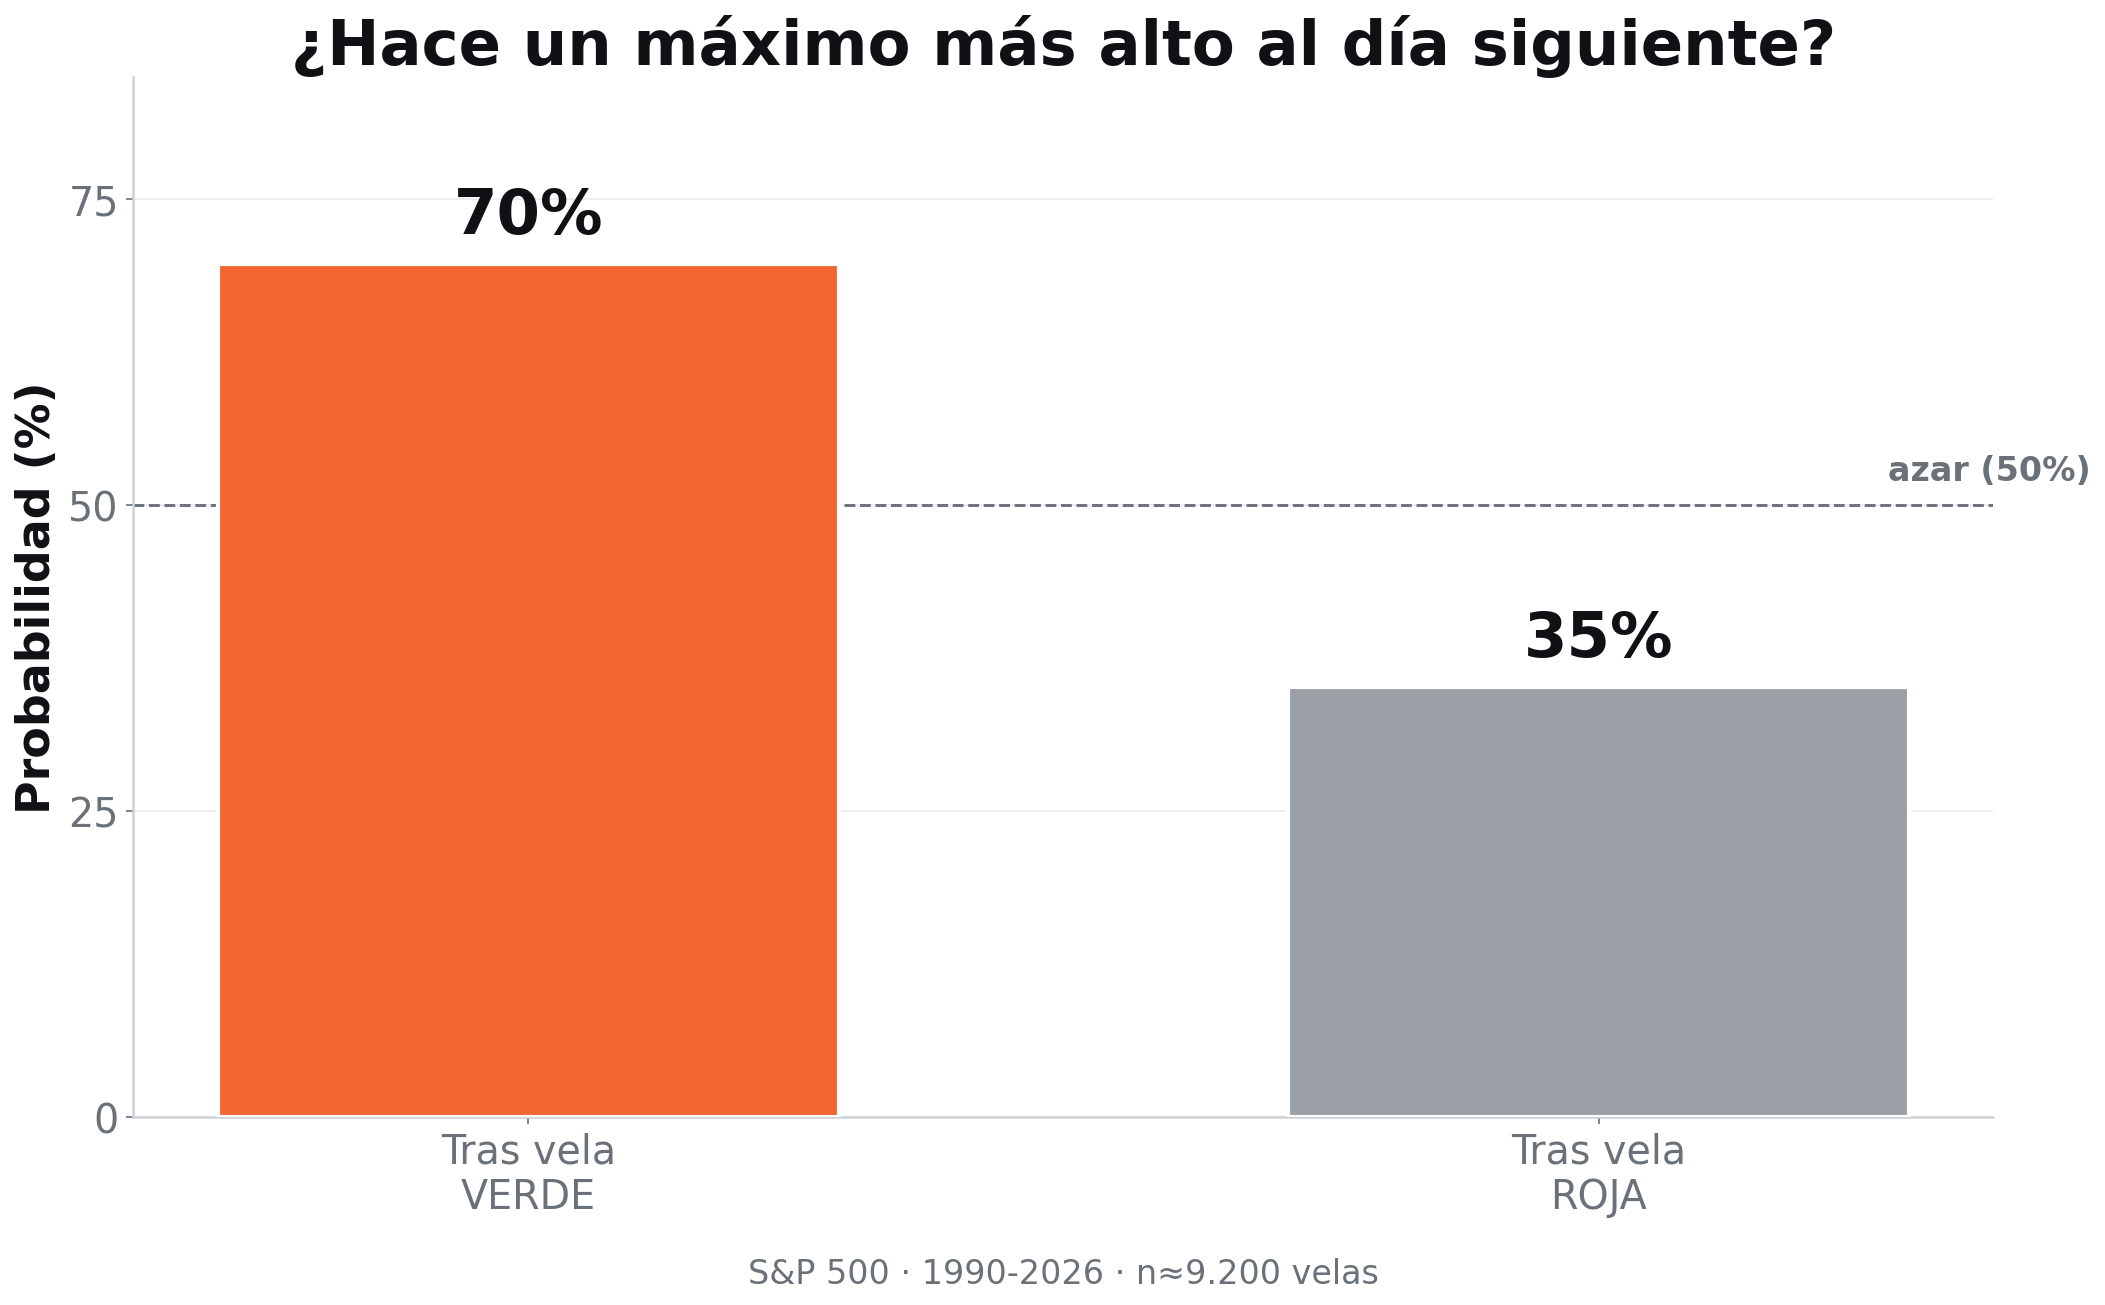 Tras una vela verde, el máximo de mañana supera al de hoy el 70% de las veces; tras una roja, el 35%.
Uno ve eso y piensa: si el color manda tanto, aquí hay negocio seguro. Y aquí está la trampa en la que cae casi todo el mundo: que un indicador acierte mucho no quiere decir que te haga ganar dinero. Son dos cosas distintas. Para demostrarlo, sometí el indicador a las tres preguntas que de verdad importan:
| Pregunta | Qué se prueba | Resultado |
|---|---|---|
| ¿Sirve para entrar? | Comprar la caída que el indicador marca como rara (fade) | No: no bate al azar |
| ¿Sirve para salir? | Usar sus niveles como take profit y stop loss | No: rinde menos que salir al cierre |
| ¿Sirve para la dirección? | Color de la vela y rachas de velas del mismo color | El color solo, no; las rachas rojas, sí |
Vamos una por una.
¿Funciona comprar la caída improbable? El fade al detalle
Lo más obvio: si el indicador me dice que una caída es rara, estadísticamente improbable, compro ahí. Comprar el pánico. A eso se le llama hacer un fade: operar en contra del movimiento extremo esperando que se dé la vuelta. Es la versión táctica de la idea de comprar en caídas de bolsa, y de la familia de los sistemas de reversión a la media.
La regla que monté: comprar cuando el precio cae a un nivel que, según el histórico, solo se alcanza el 10% de las veces.
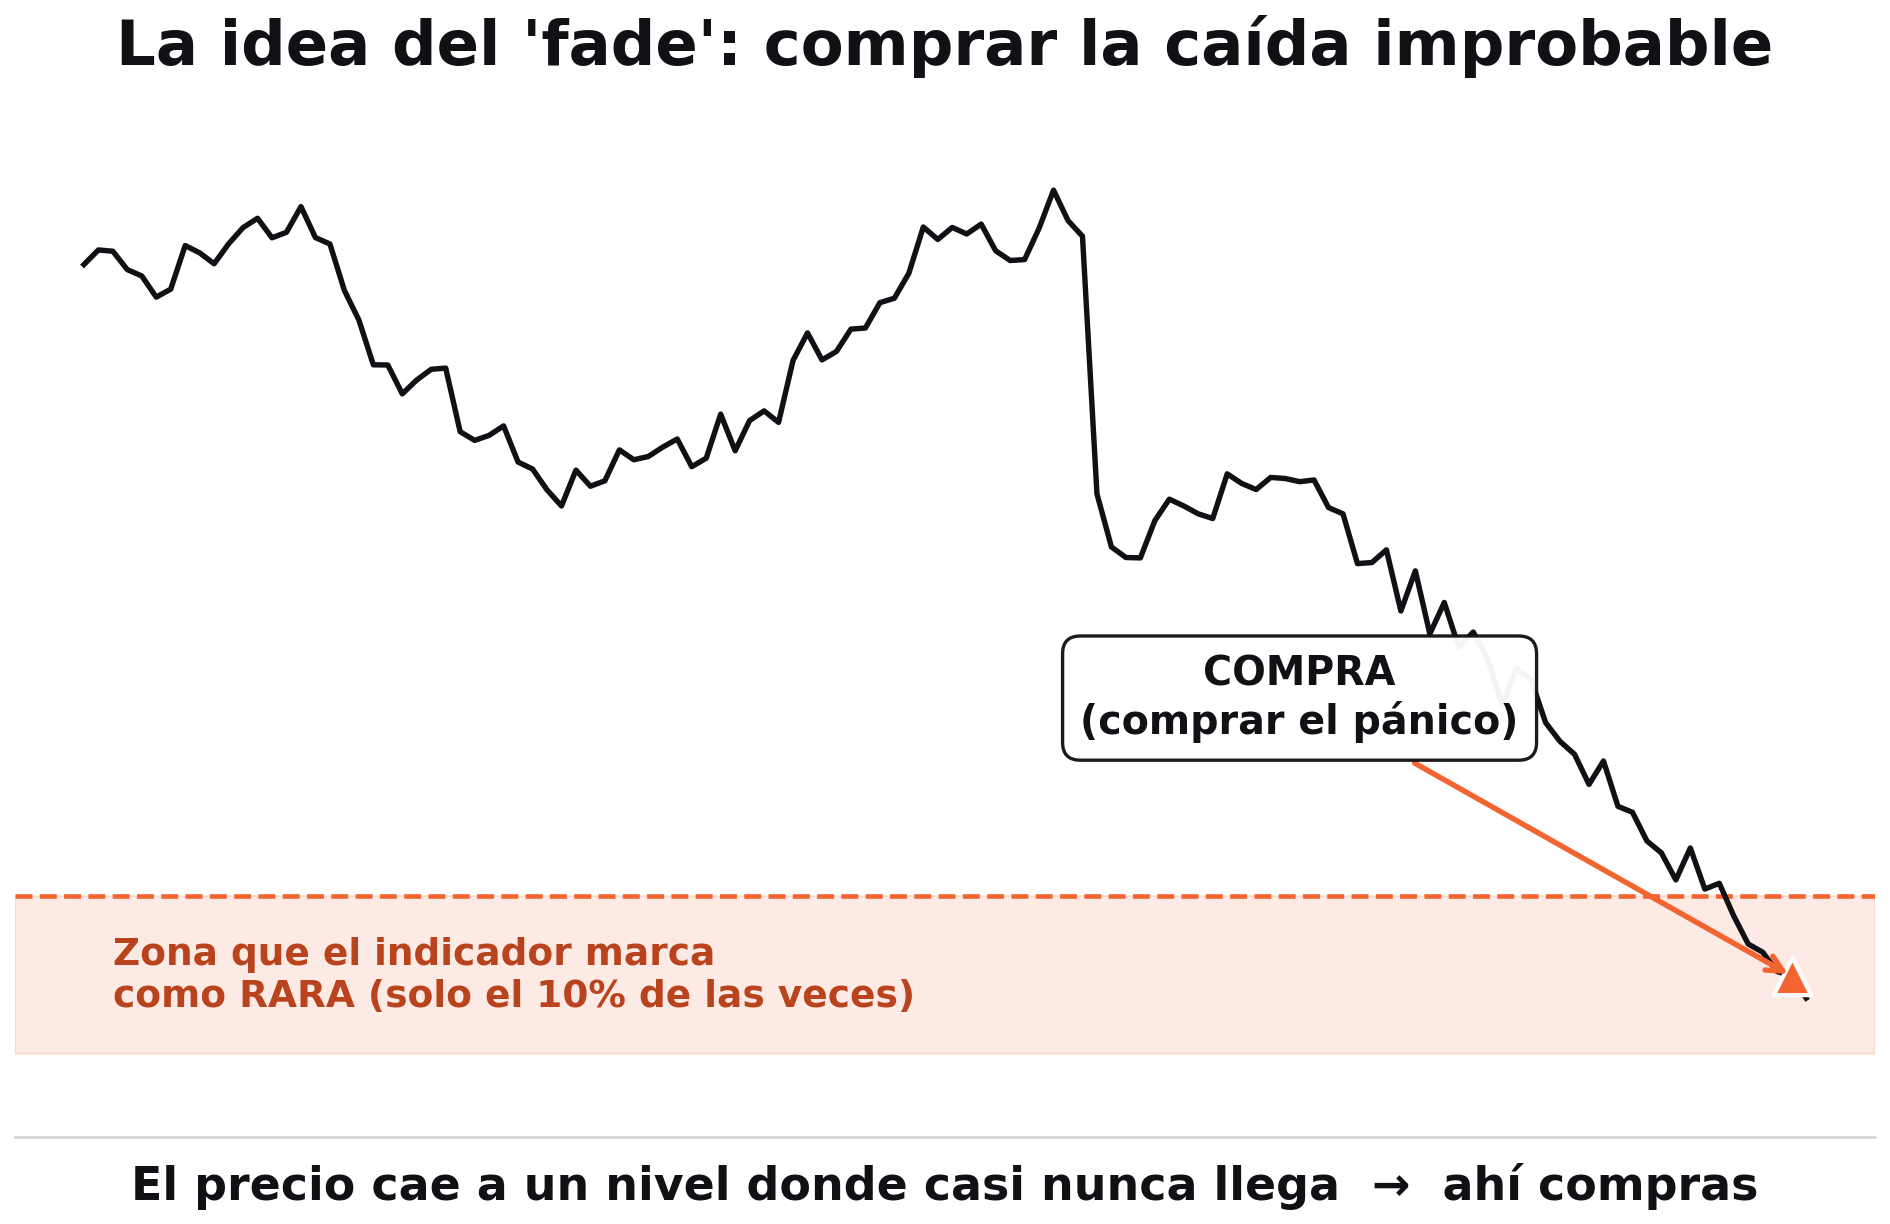 La idea del fade: el precio cae a un nivel donde casi nunca llega (el 10% de las veces) y ahí compras.
Y los números, de primeras, enamoran:
| Métrica del fade | Resultado |
|---|---|
| Porcentaje de acierto | 57% |
| Profit factor | 1,24 |
| Lectura rápida | Gana más de lo que pierde |
Ves eso y dices: sistema hecho. Pues no. Cuando lo conviertes en una cartera de verdad, con su dinero y sus comisiones, y lo comparas con lo más tonto del mundo, comprar y mantener, pierde por goleada. Comprar y mantener multiplica por 20 el capital en estos años; el fade se arrastra por abajo y da entre un 1% y un 3% al año cuando el mercado da entre un 9% y un 14%.
| Estrategia | Rentabilidad anual aproximada |
|---|---|
| Comprar y mantener | 9-14% |
| Fade del indicador | 1-3% |
¿Por qué pasa esto con un 57% de acierto? Por dos motivos:
- Estás fuera del mercado casi siempre. Te pasas la vida esperando tu caída rara y te pierdes toda la subida de fondo, que es justo de donde sale la rentabilidad de la bolsa a largo plazo.
- El momento de entrada no aporta nada. Y este es el motivo importante de verdad; te lo cuento en la siguiente sección.
Antes de seguir: no es un problema de un activo concreto. Lo probé en una cartera de 9 activos y en otra de 20 acciones, y fue más de lo mismo.
Por qué un 57% de acierto no es un sistema: el test del azar
Le hice al fade la prueba definitiva, la que separa un sistema de un espejismo: compararlo contra entrar al azar el mismo número de veces. Si tu regla de entrada sirve para algo, tiene que hacerlo mejor que tirar un dado con la misma frecuencia. Si no, el mérito no es de la regla.
Generé 30 sistemas aleatorios que entran exactamente con la misma frecuencia que el fade y comparé la calidad de todos (medida con el ratio de Sharpe, que relaciona rentabilidad y riesgo).
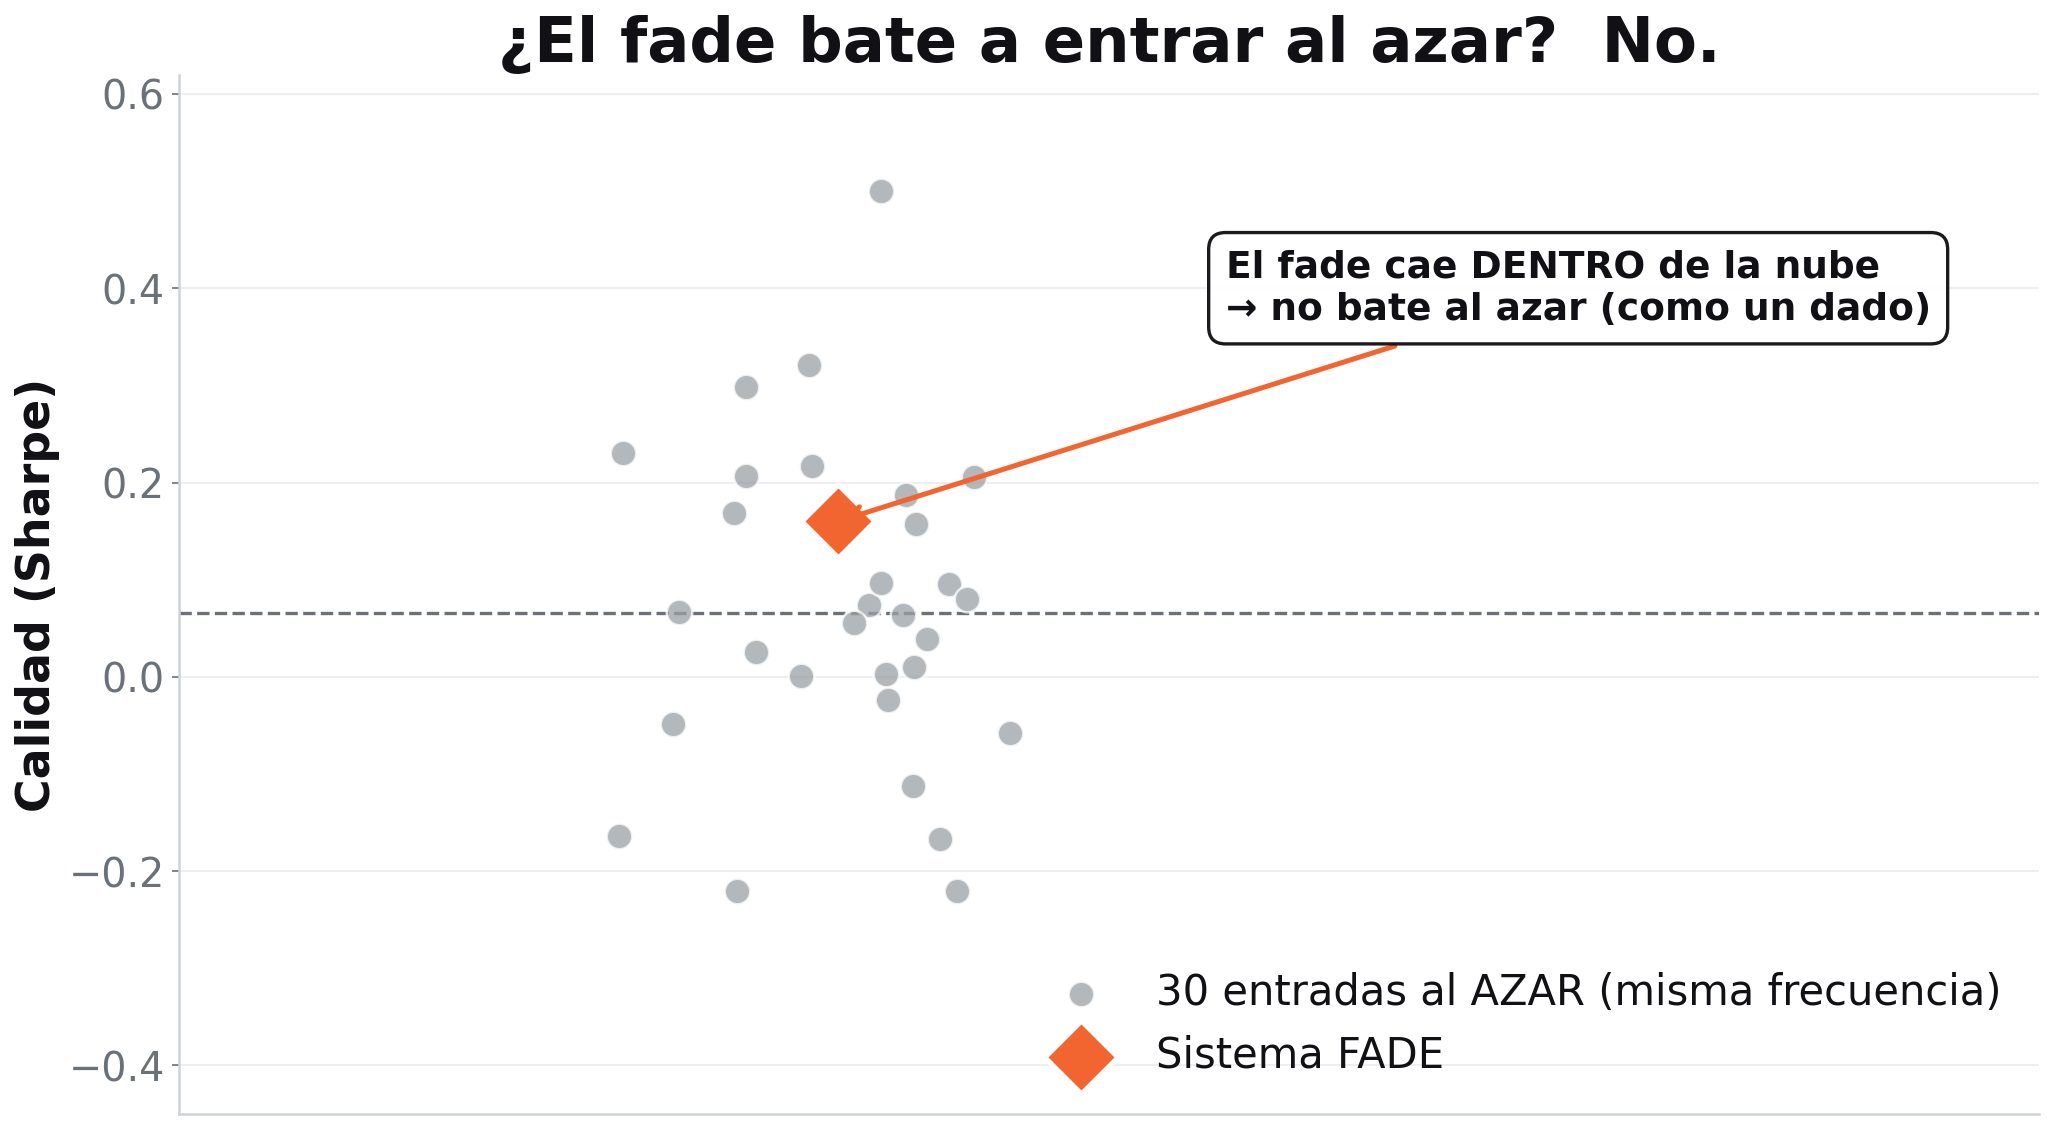 El fade queda dentro de la nube de 30 entradas al azar: el momento que elige no vale más que un dado.
El resultado: el fade queda igual que el azar. El momento que elige el indicador para entrar no vale más que tirar un dado. No hay timing, no hay ventaja. El 57% de acierto era un espejismo que venía de estar poco tiempo en mercado y de entrar en un activo que, de fondo, sube.
Esta es la lección número uno, y conviene apuntarla: un porcentaje de acierto alto no es un sistema. Si no bate al azar, no tienes nada. Es exactamente la diferencia entre mirar gráficos y medirlos, que desarrollo en análisis técnico frente a análisis cuantitativo.
Por qué esta prueba es tan potente:
| Comparación | Qué te dice | Qué se le escapa |
|---|---|---|
| Contra comprar y mantener | Si ganas más que el mercado | Penaliza a sistemas con poca exposición |
| Porcentaje de acierto | Cuántas veces aciertas | No dice cuánto ganas ni si es suerte |
| Contra entradas al azar | Si tu momento de entrada aporta algo | Nada: aísla justo el timing |
Para entrar, este indicador no sirve. Siguiente pregunta.
¿Sirve para poner el take profit o el stop loss?
Vale, para entrar no sirve. Pero a lo mejor sirve para otra cosa: para marcar el objetivo, el take profit. Que te diga hasta dónde puede llegar el precio mañana.
Aquí pasa algo interesante. Le hice la prueba de calibración: cuando el indicador dice “60% de probabilidad de llegar aquí”, ¿llega de verdad el 60% de las veces?
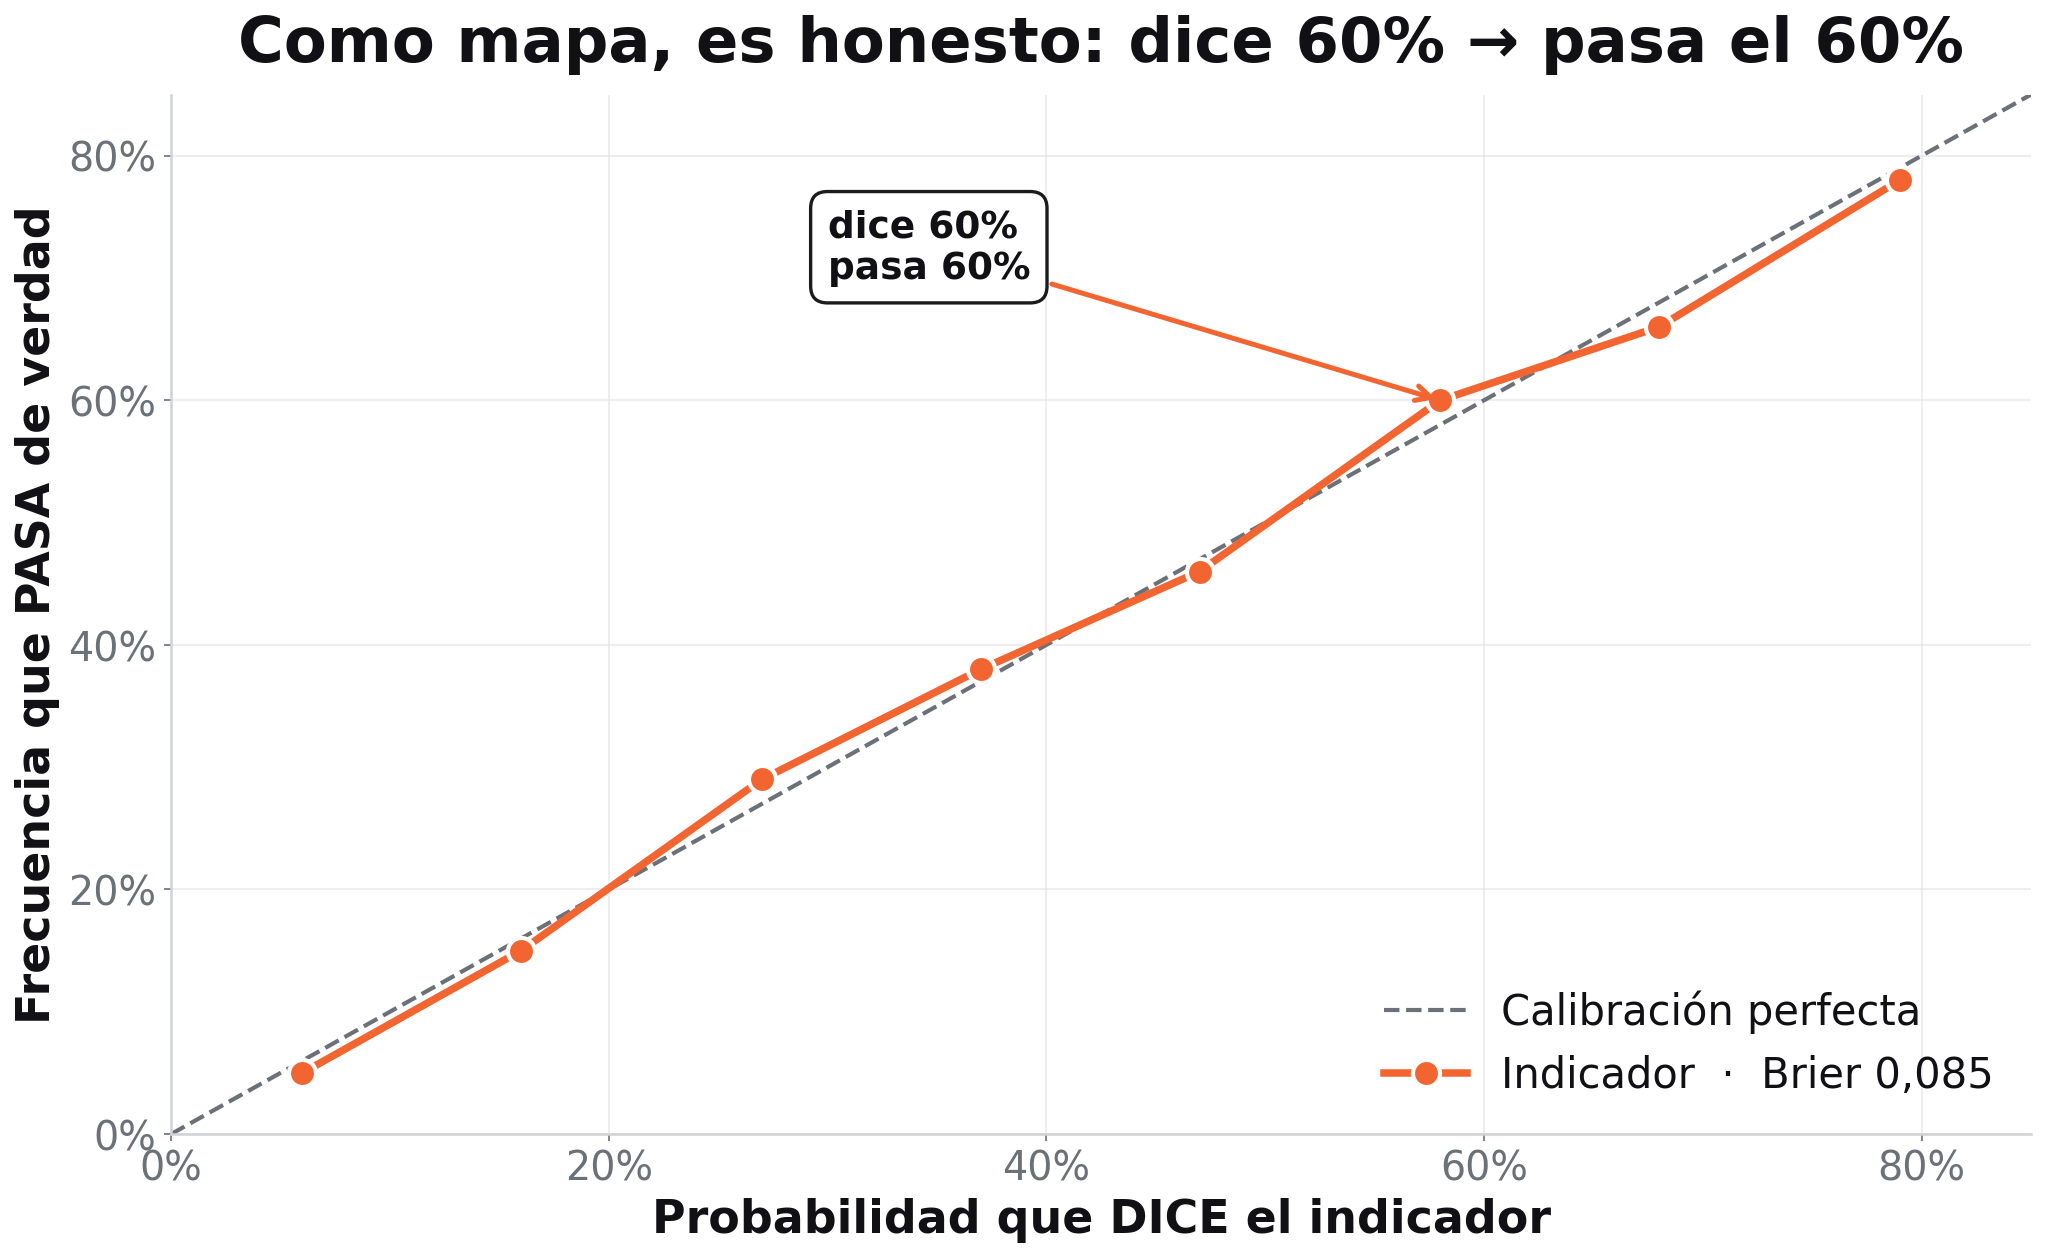 Como mapa, el indicador es honesto: la línea se pega a la diagonal y, cuando dice 60%, pasa el 60%.
La línea se pega a la diagonal. El indicador sí está bien calibrado. Como mapa de hasta dónde puede moverse el precio mañana, es honesto y funciona. Es la única cosa que hace bien.
Pero viene el pero gordo: que estime bien no significa que ganes dinero usándolo. Lo probé como regla de salida de verdad:
| Forma de salir | Resultado frente a salir al cierre sin objetivo |
|---|---|
| Sin objetivo, salir al cierre | Referencia |
| Take profit en el nivel del indicador | Gana menos: corta a los ganadores antes de tiempo |
| Take profit más stop loss | Peor todavía: el stop mata la operación justo antes de que llegue el rebote |
Lección número dos: una cosa es estimar bien y otra muy distinta es ganar dinero. El indicador es un buen termómetro, pero un termómetro no te cura. Para gestionar la salida, tampoco sirve.
Dos preguntas, dos noes. Queda la buena.
Qué pasa al comprar tras varias velas rojas seguidas
Tercera pregunta: ¿sirve para saber la dirección? El color de la vela, ¿predice si el mercado sube o baja mañana?
El color solo, no. Una vela verde, por sí sola, no te dice gran cosa del retorno de mañana. Fíjate que esto no contradice lo del 70% frente al 35% del principio: hacer un máximo más alto no es lo mismo que cerrar más arriba ni que ganar dinero.
Entonces tiré del hilo: ¿y si en vez de mirar una vela miro varias seguidas del mismo color? Una racha. Y aquí saltó la liebre:
| Racha antes de entrar | Rebote medio al día siguiente | Acierto |
|---|---|---|
| 1 vela roja | Prácticamente nada | No relevante |
| 3 velas rojas seguidas | Casi un 0,20% | No relevante |
| 5 velas rojas seguidas | Más de un 0,5% | 64% |
| 5 velas verdes seguidas | Casi nada | No relevante |
La tendencia de fondo es clara: cuanto más larga la racha roja, más fuerte el rebote. Y lo bonito es que pasa en los índices, en los ETF y en las acciones, en los tres grupos por igual. No es la casualidad de un activo concreto; es un patrón.
Ahora fíjate en la última fila, porque es puro mercado: esto solo funciona por el lado rojo. Después de cinco velas verdes seguidas no pasa casi nada. El mercado rebota cuando hay miedo, pero no se da la vuelta cuando hay euforia. Castiga el pánico, no la alegría. Es la naturaleza humana metida en el gráfico, y encaja con lo que sabemos de cómo impacta el miedo en el mercado de valores.
¿Y qué diferencia hay con el fade, si los dos compran caídas? El fade compra cuando el precio llega a un nivel que el indicador considera raro; la racha compra cuando se acumulan varias sesiones seguidas de venta. Una mira cuánto ha caído; la otra, cuánto tiempo lleva cayendo. Y, como vas a ver, solo una de las dos tiene timing.
¿Es una ventaja real o es suerte? Las rachas rojas contra el azar
La pregunta del millón: ¿esto es de verdad o es suerte? Aquí está la lección más valiosa de todo el estudio.
Le hice al sistema de comprar tras rachas rojas la misma prueba que al fade: compararlo contra 30 sistemas que entran al azar el mismo número de veces.
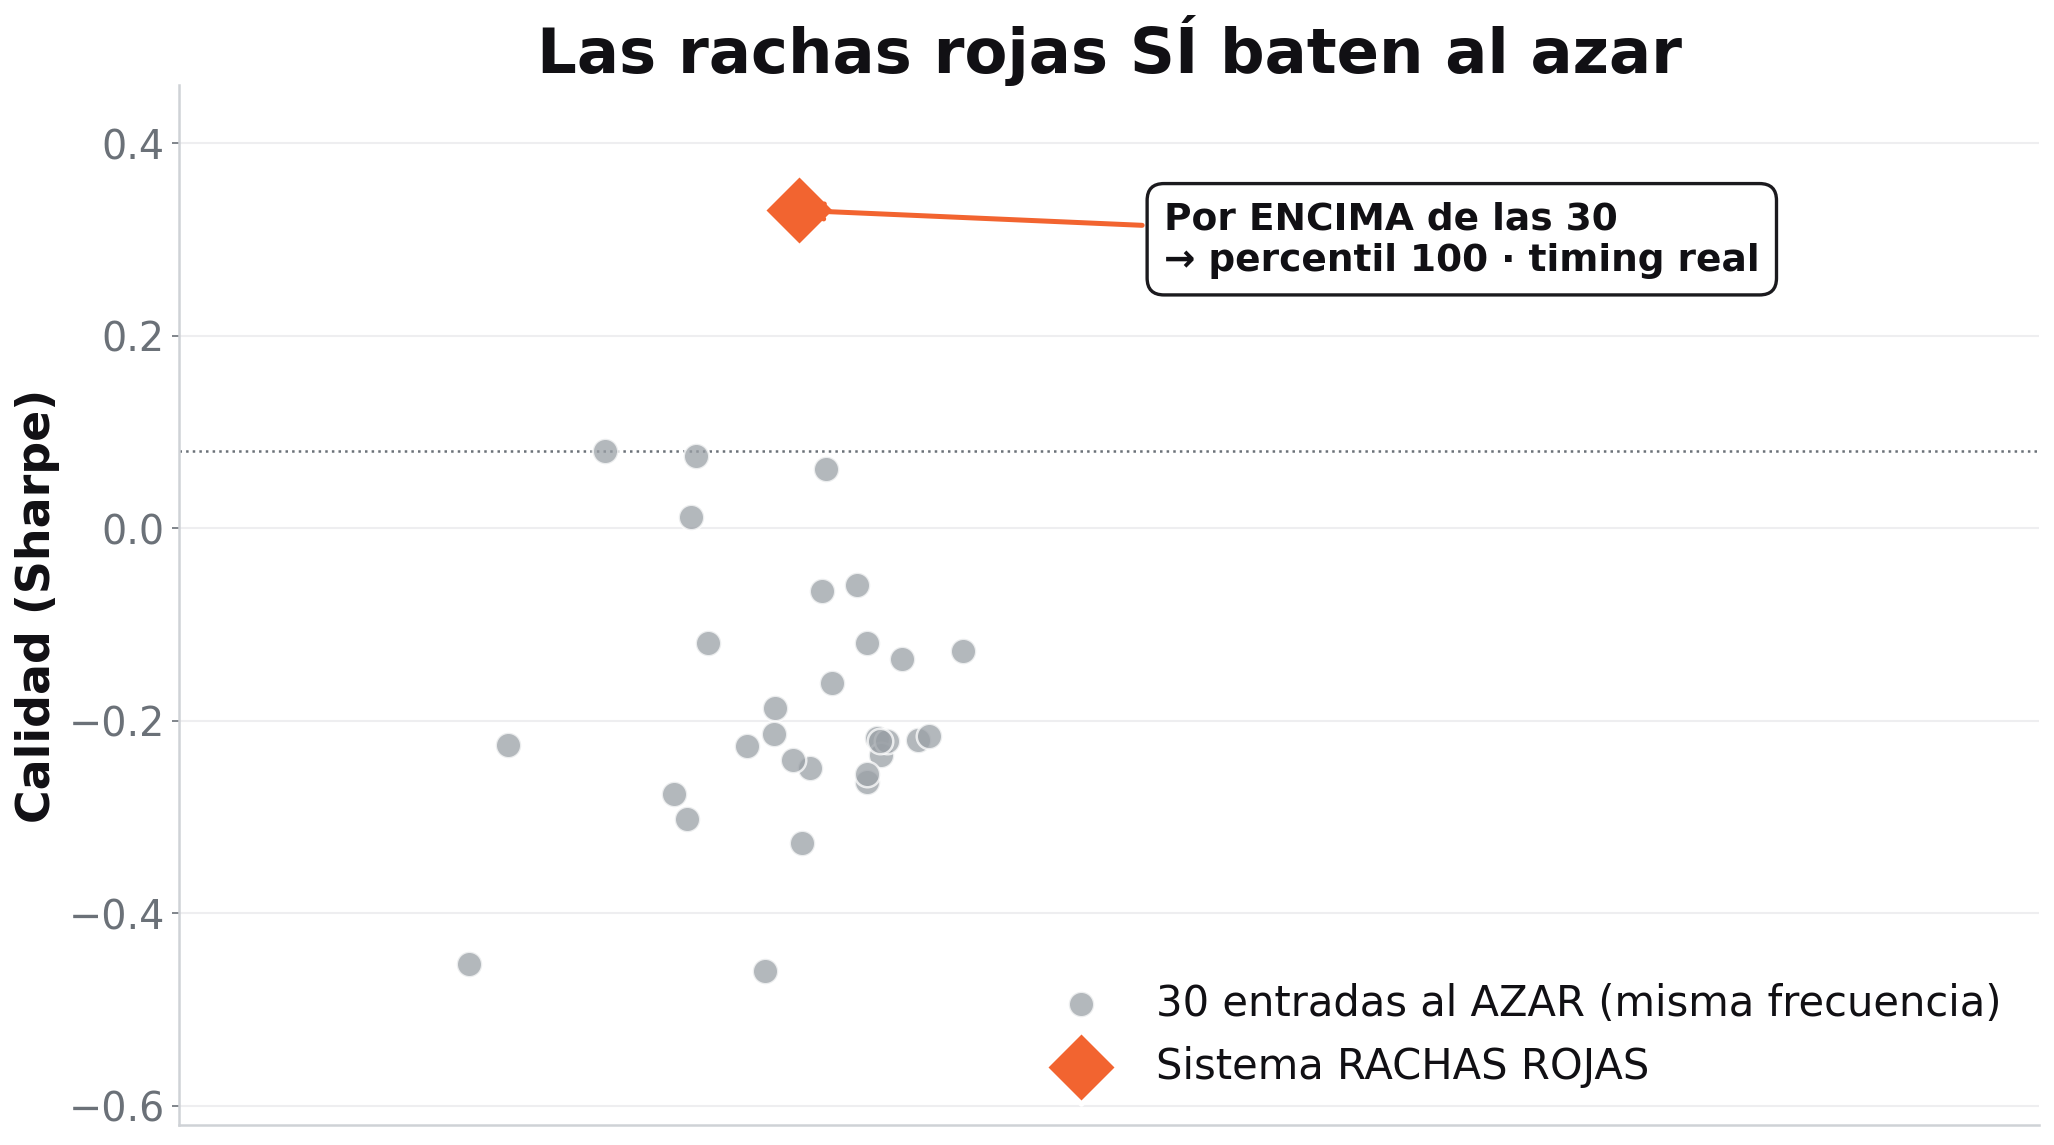 Las rachas rojas sí baten al azar: por encima de las 30 simulaciones aleatorias, percentil 100.
¿Te acuerdas de que el fade quedaba metido en la nube del azar? Pues este la bate. En el percentil 100: mejor que las 30 simulaciones aleatorias. Aquí sí hay un timing real. Esto no es un dado. Es una ventaja estadística de verdad, y encima aguanta después de pagar comisiones.
Pon las dos pruebas lado a lado y se ve la diferencia entre un espejismo y una ventaja:
| Fade del indicador | Rachas rojas | |
|---|---|---|
| Qué compra | Caída a un nivel que solo se alcanza el 10% de las veces | Varias velas rojas seguidas |
| Frente a 30 entradas al azar | Igual que el azar | Percentil 100 |
| ¿Hay timing? | No | Sí |
| ¿Aguanta comisiones? | Como cartera rinde 1-3% anual | Sí |
¿Comprar tras rachas rojas bate a comprar y mantener?
Seamos honestos, que de eso va esto: no directamente. Pero esa comparación, aquí, es tramposa.
Este sistema está en mercado muy poco tiempo: solo cuando hay racha. Comprar y mantener está invertido el 100% del tiempo, siempre. Compararlos de tú a tú es medir a un corredor que solo sale a la pista unos cuantos días contra uno que no se baja nunca. El segundo acumula más kilómetros, claro; eso no dice nada de quién corre mejor.
Por eso el test del azar es la vara de medir correcta para este tipo de sistemas: compara la misma cantidad de exposición, y lo único que cambia es cuándo entras. Ahí las rachas rojas ganan con claridad; el fade, no.
Lo que SÍ puedo decir con los datos en la mano:
- Hay una ventaja real, medida contra el azar y después de costes.
- Es pequeña y de poca exposición: no esperes que sustituya a tu cartera de largo plazo.
- Aparece en índices, ETF y acciones, lo que le da robustez.
- Funciona solo por el lado rojo, y eso tiene una explicación de comportamiento que la hace creíble.
Y eso, en este mundo, es muchísimo más de lo que parece. La mayoría de sistemas que ves por ahí ni siquiera pasan la primera prueba.
Cómo usar esto sin engañarte
Recapitulando la autopsia:
| Pregunta | Respuesta | Lección |
|---|---|---|
| ¿Sirve para entrar? | No: el fade no bate al azar | Un acierto alto no es un sistema |
| ¿Sirve para salir? | Como mapa, bien calibrado; como take profit o stop, no | Estimar bien no es ganar dinero |
| ¿Sirve para la dirección? | El color solo, no; las rachas rojas, sí | La ventaja estaba donde nadie miraba |
El aprendizaje de verdad no es el indicador. Es este: una ventaja pequeña bien medida vale más que un backtest espectacular mal medido. La mayoría de sistemas que circulan están mal comparados: contra el benchmark equivocado, sin contar el azar, sin contar comisiones. Aprende a medir bien y ya vas por delante de casi todo el mundo.
Si quieres aplicar esto a tus propias ideas, este es el filtro mínimo que usé:
- Define la regla sin ambigüedad: qué condición, qué activo, cuándo entras y cuándo sales.
- Pruébala en muchos activos y muchos años, no en el gráfico que te gustó.
- Compárala contra entradas al azar con la misma frecuencia. Si no las bate, a la papelera.
- Mete comisiones y comprueba que la ventaja sobrevive.
- Compárala con el benchmark adecuado a su exposición, no con uno que está invertido siempre.
Y un aviso sobre lo de las rachas rojas: no es un sistema cerrado todavía. Es una base, una pieza sobre la que se puede trabajar (afinar la entrada, la salida, la gestión) y que algún día podría ser una de las patas de una cartera de sistemas. Si quieres ver cómo se pasa de una idea así a un sistema completo, tienes la guía de cómo crear un sistema de trading paso a paso.
Esto que acabamos de hacer (coger una idea, exprimirla, medirla contra el azar y separar lo que funciona de lo que solo parece que funciona) es exactamente lo que hacemos en el Quant IA Club. No vendo indicadores mágicos, porque ya has visto que casi ninguno lo es: lo que construimos es el criterio para distinguirlos y para montar tus propios sistemas con rigor. Si quieres entrar, apúntate a la lista de espera y te aviso cuando abramos plazas.
Fuente y método: estudio propio con datos de Norgate sobre 34 activos (S&P 500, Nasdaq, 12 ETF y 20 acciones) de 1990 a 2026. Indicador Breakout Probability de Zeiierman, traducido a ProRealTime. Fade: compra cuando el precio cae a un nivel que, según el histórico, solo se alcanza el 10% de las veces, probado también en carteras de 9 activos y de 20 acciones. Test de aleatoriedad: 30 simulaciones con entradas al azar con la misma frecuencia que cada sistema, comparadas por ratio de Sharpe. Calibración: probabilidad indicada frente a frecuencia observada. Rachas: retorno del día siguiente según el número de velas consecutivas del mismo color, con y sin comisiones. Última actualización: 10 de noviembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Los resultados de un backtest no garantizan resultados futuros. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Funciona comprar tras varias velas rojas seguidas?
En mi backtest hay una ventaja real, aunque pequeña. Con 34 activos y datos de 1990 a 2026, tras tres velas rojas seguidas el rebote medio del día siguiente roza el 0,20%, y tras cinco rojas supera el medio por ciento con un 64% de acierto. Además, el sistema bate a 30 simulaciones de entradas al azar (percentil 100) y sigue funcionando después de pagar comisiones.
¿Qué es el indicador Breakout Probability?
Es un indicador creado por Zeiierman que recorre todo el histórico del activo y cuenta cuántas veces, partiendo de la barra de hoy, el precio se ha extendido al día siguiente un 1%, un 2% o un 3% hacia arriba o hacia abajo. Lo dibuja como una escalera de niveles, cada uno con su probabilidad, y lo separa según el color de la última vela.
¿Sirve para comprar las caídas que el indicador marca como raras?
No. Comprar cuando el precio cae a un nivel que solo se alcanza el 10% de las veces acierta el 57% de las operaciones, con un profit factor de 1,24. Pero, convertido en cartera, da entre un 1% y un 3% anual cuando el mercado da entre un 9% y un 14%. Y frente a entradas al azar queda igual: no hay timing.
¿Puedo usar Breakout Probability para poner el take profit?
Como mapa, el indicador es honesto: está bien calibrado y, cuando dice que hay un 60% de probabilidad de llegar a un nivel, llega el 60% de las veces. Pero usarlo como objetivo de salida te hace ganar menos que no poner objetivo y salir al cierre, porque corta a los ganadores antes de tiempo. Si además añades un stop loss, el resultado empeora todavía más.
¿Pasa lo mismo después de varias velas verdes seguidas?
No. El efecto solo aparece por el lado rojo: después de cinco velas verdes seguidas no pasa casi nada. El mercado rebota cuando hay miedo, pero no se da la vuelta cuando hay euforia. Las rachas rojas, en cambio, muestran ese rebote igual en índices, ETF y acciones, lo que apunta a un patrón de verdad y no a la casualidad de un activo concreto.
¿El sistema de rachas rojas bate a comprar y mantener?
No directamente, pero esa comparación es tramposa: el sistema solo está en mercado cuando hay racha, mientras que comprar y mantener está invertido el 100% del tiempo. Lo que sí muestran los datos es una ventaja real frente al azar (percentil 100 contra 30 simulaciones) que se mantiene después de comisiones. Es una base sobre la que trabajar, no un sistema cerrado.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.