Fondos monetarios o Letras del Tesoro: la diferencia son 16,50 € al año

Entre un fondo monetario y una Letra del Tesoro a 12 meses, hoy gana la Letra, y da casi igual: neta de todo (comisión del Banco de España incluida), la Letra rinde 16,50 € más al año por cada 10.000 € que el mejor fondo monetario. Es el 0,17% del capital. Con datos del 29 de julio de 2026: 228,90 € la Letra frente a 212,40 € el monetario de comisión más baja.
La decisión que sí importa es otra. La cuenta corriente media en España paga un 0,15%, así que dejar el dinero parado cuesta 213,90 € al año por cada 10.000 €: trece veces más que la diferencia que se está debatiendo. Y para el colchón, mi respuesta no es la que más rinde: es el monetario, porque 16,50 € al año es el precio de poder sacar el dinero en uno a tres días hábiles. Barato.
En esta guía te hago la cuenta completa que casi nadie hace: la comisión del Banco de España, los múltiplos de 1.000 €, el famoso argumento fiscal del fondo (que con los números de hoy no se sostiene), el riesgo real del monetario, por qué la Letra es una apuesta de tipos aunque no lo parezca y por qué los dos pierden contra la inflación.
Fondos monetarios o Letras del Tesoro: qué rinde más hoy con 10.000 €
Primero, el contexto, porque en 2026 ha cambiado. El BCE subió los tipos 25 puntos básicos el 11 de junio de 2026, su primera subida en casi tres años, y dejó la facilidad de depósito en el 2,25%. En la reunión del 23 de julio los mantuvo. El €STR (el tipo al que se prestan los bancos a un día, que es lo que replica un monetario) estaba en el 2,184% el 28 de julio.
Las Letras, en sus últimas subastas antes de esa fecha, salieron así:
| Plazo | Fecha de subasta | Tipo medio | Marginal |
|---|---|---|---|
| 3 meses | 14/07/2026 | 2,366% | 2,376% |
| 6 meses | 07/07/2026 | 2,385% | 2,409% |
| 9 meses | 14/07/2026 | 2,623% | 2,630% |
| 12 meses | 07/07/2026 | 2,500% | 2,523% |
Con eso, la cuenta a un año con 10.000 €, neta de comisiones:
| Dónde | Rendimiento en un año | Sobre el capital |
|---|---|---|
| Letra 12 meses (2,500%, menos 15 € de comisión del Banco de España) | 228,90 € | 2,289% |
| Monetario con TER 0,06% | 212,40 € | 2,124% |
| Monetario con TER 0,125% | 205,90 € | 2,059% |
| Depósito a plazo (media de la banca española) | 188,00 € | 1,880% |
| Monetario de banco, TER 0,35% | 183,40 € | 1,834% |
| Cuenta corriente (media de la banca española) | 15,00 € | 0,150% |
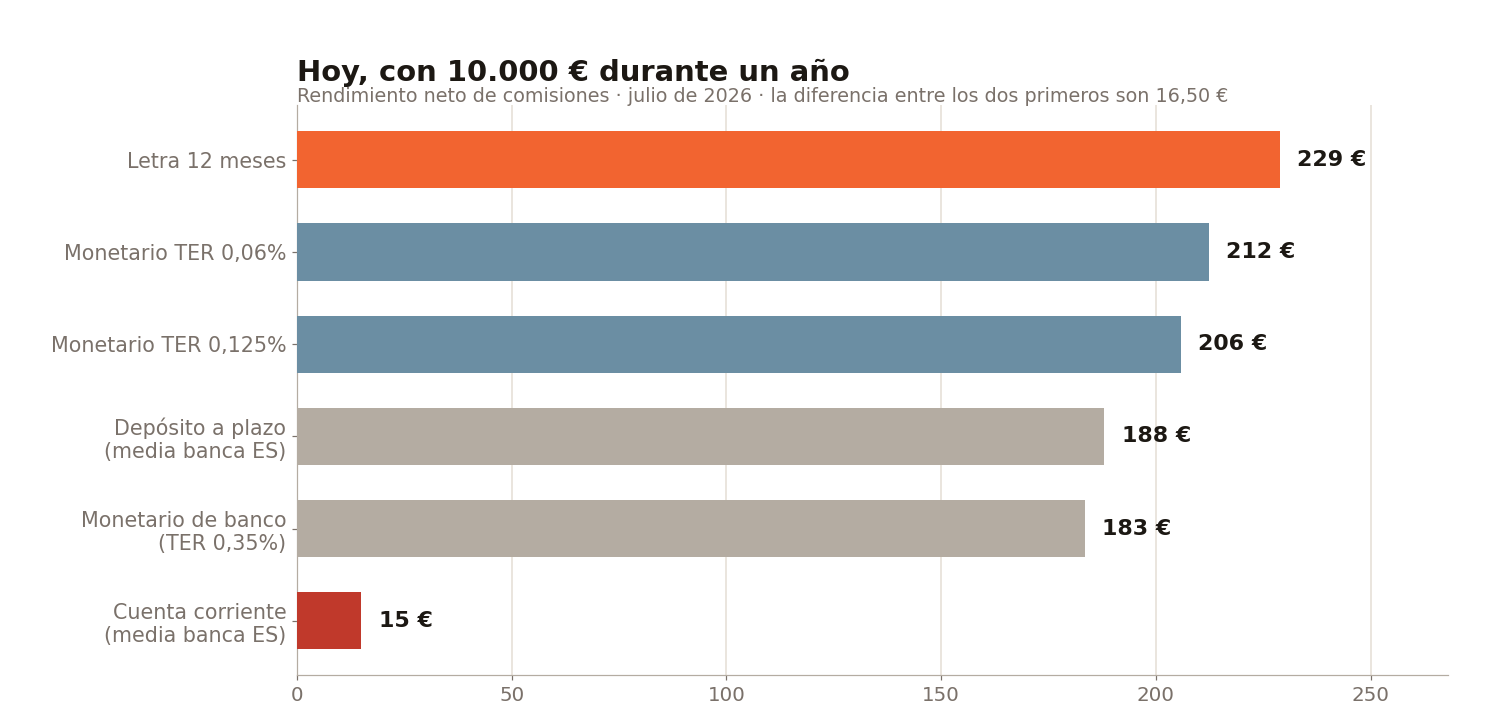 La Letra gana a todo, pero entre ella y un monetario barato hay 16,50 €; entre cualquiera de los dos y la cuenta corriente, casi 200 €.
Traducido a diferencias anuales, por cada 10.000 €:
| Comparación | Ventaja de la Letra al año |
|---|---|
| Frente al mejor monetario (TER 0,06%) | +16,50 € |
| Frente al depósito a plazo medio | +40,90 € |
| Frente al monetario típico de banco (TER 0,35%) | +45,50 € |
| Frente a no hacer nada (cuenta corriente) | +213,90 € |
Fíjate en la última línea, porque es la que de verdad cuesta dinero. España paga en la cuenta corriente un 0,15%, poco más de la mitad que la media de la zona euro (0,27%). Y el depósito a plazo medio a un año se queda en el 1,88%, 62 puntos básicos por debajo de la Letra a 12 meses.
La letra pequeña de las Letras del Tesoro que casi nadie te cuenta
La comparación típica se queda en “la Letra da más, el fondo es más líquido”. Pero comprar Letras en el Tesoro tiene reglas que cambian la cuenta y, sobre todo, la comodidad. Todas salen de las preguntas frecuentes oficiales de tesoro.es:
| Regla | Lo que significa para ti |
|---|---|
| Comisión del Banco de España: 1,5 por mil (0,15%) sobre las transferencias por amortización e intereses, mínimo 0,90 € y máximo 200 € | Con 10.000 € son 15 € al vencimiento. Comprar, custodiar, abrir y mantener la Cuenta Directa es gratis |
| No hay reinversión automática | Tienes que pedirla a mano en el Servicio de Compra y Venta de Valores, hasta 7 días antes de la subasta: total, parcial (en múltiplos de 1.000 €) o no reinvertir |
| Mínimo de 1.000 € de nominal, y siempre en múltiplos enteros de 1.000 € | Lo que sobra se queda parado sin remunerar |
| Vender antes del vencimiento se tramita a través de una sociedad de valores (GVC Gaesco) | Esa venta sí tiene comisión |
El tercer punto tiene una consecuencia curiosa que sale del propio cálculo: con 10.000 € compras 10.000 € de nominal pagando 9.756,10 €, y te sobran 243,90 € que se quedan parados, porque no puedes comprar una fracción de Letra.
Si nunca has comprado una, aquí tienes la guía de cómo comprar Letras del Tesoro paso a paso.
¿Compensa el diferimiento fiscal del fondo monetario?
Este es el argumento estrella de todo el mundo a favor del fondo: “el monetario no tributa hasta que reembolsas”. Y es verdad. El fondo compone en bruto y solo pagas al final; la Letra tributa en cada vencimiento y reinviertes lo que te queda neto. Eso tiene valor: es el mismo efecto del interés compuesto trabajando sobre un dinero que todavía no le has dado a Hacienda.
La pregunta es si ese valor compensa los 16 puntos básicos de diferencial. Lo he calculado con 10.000 €, IRPF del 19% (primer tramo de la base del ahorro) y los tipos y comisiones de hoy, frente a un monetario de TER 0,06%:
| Años | Letra renovada (neto) | Fondo monetario (neto) | Diferencia a favor de la Letra |
|---|---|---|---|
| 1 | 10.185,41 € | 10.172,04 € | +13,37 € |
| 3 | 10.556,23 € | 10.527,17 € | +29,06 € |
| 5 | 10.945,60 € | 10.897,55 € | +48,05 € |
| 10 | 11.983,90 € | 11.894,55 € | +89,35 € |
| 20 | 14.357,16 € | 14.232,22 € | +124,94 € |
Con un monetario de TER 0,125%, la brecha se abre más: +152,78 € a 10 años y +280,97 € a 20 años.
Conclusión: con los tipos y comisiones de hoy, el argumento fiscal favorito del sector no llega a compensar el diferencial. Es un argumento de verdad, pero pequeño, y hoy pierde. Si alguien te dice que el monetario gana “por fiscalidad”, pídele la cuenta.
Con importes grandes, la Letra escala mejor
Hay un detalle que da la vuelta a la sensación de “calderilla”: la comisión del Banco de España está topada en 200 €. Hasta unos 133.000 € es un 0,15% fijo; a partir de ahí se diluye y cada euro adicional entra prácticamente sin comisión.
| Capital | Comisión del Banco de España | % sobre el capital | Ventaja anual de la Letra sobre un monetario 0,06% |
|---|---|---|---|
| 10.000 € | 15,00 € | 0,150% | +16,50 € |
| 50.000 € | 76,50 € | 0,153% | +105,40 € |
| 150.000 € | 200,00 € | 0,133% | +345,71 € |
| 300.000 € | 200,00 € | 0,067% | +915,80 € |
| 500.000 € | 200,00 € | 0,040% | +1.667,80 € |
Para el colchón de una familia, 16,50 € al año no cambia nada. Para una tesorería grande (la de una empresa, o alguien que tiene mucho dinero aparcado a la espera de un destino concreto con fecha conocida), la diferencia deja de ser calderilla y la Letra empieza a tener mucho sentido.
Qué es un fondo monetario de verdad (y por qué no es “seguro y siempre sube”)
Un fondo monetario bien gestionado replica el €STR menos su comisión. No hay magia ni gestión brillante detrás: es el tipo de interés a corto plazo que haya en cada momento, restando lo que te cobra la gestora. Por eso la comisión lo es casi todo:
| Fondo monetario | Comisión (TER) |
|---|---|
| AXA Trésor Court Terme | 0,06% |
| Amundi Euro Liquidity | 0,12% |
| Groupama Trésorerie IC | 0,125% |
| Monetario típico de banco español | 0,35% |
Las reglas del juego las pone el Reglamento (UE) 2017/1131: en los monetarios de corto plazo, el vencimiento medio ponderado de la cartera no puede superar los 60 días, la renta variable y las materias primas están prohibidas y hay mínimos obligatorios de liquidez a un día y a una semana. El reembolso llega en uno a tres días hábiles (el máximo legal son tres).
Ahora, lo que se cuenta a medias:
- No está cubierto por el Fondo de Garantía de Depósitos. Es un fondo de inversión, no una cuenta.
- Puede perder dinero, y lo ha hecho. He revisado la serie completa del €STR del BCE, del 1 de octubre de 2019 al 28 de julio de 2026 (1.747 observaciones): estuvo en negativo el 43,4% del tiempo (759 días), desde el inicio de la serie hasta el 13 de septiembre de 2022. Su mínimo histórico fue un -0,593% el 31 de marzo de 2022.
Un monetario que replicara el €STR habría rendido así, año a año:
| Año | Rendimiento compuesto del €STR |
|---|---|
| 2020 | -0,55% |
| 2021 | -0,57% |
| 2022 | -0,01% |
| 2023 | +3,28% |
| 2024 | +3,76% |
| 2025 | +2,23% |
| 2026 (hasta el 28 de julio) | +1,15% |
Tres años seguidos perdiendo dinero, sin ninguna crisis de por medio. Y antes de restar la comisión del fondo. El monetario no te promete rentabilidad positiva: te promete el tipo de interés que haya, y ese tipo ha estado bajo cero.
¿Quién habría ganado en la última década, Letras o monetario?
La foto de hoy dice que gana la Letra. Pero una foto no es una película, y la historia de las Letras tiene su propia sorpresa: también ellas han salido a tipo negativo durante años.
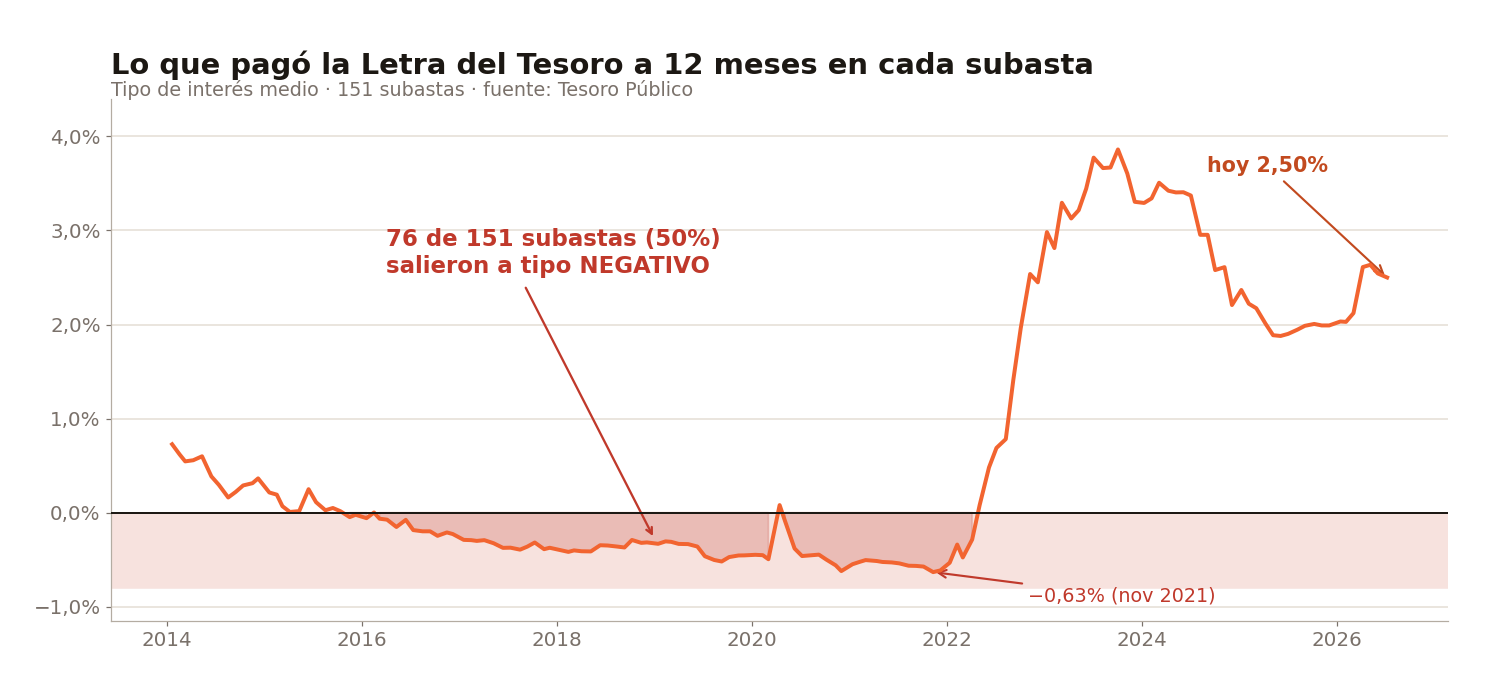 Lo que pagó la Letra a 12 meses en cada subasta: la zona sombreada son las subastas que salieron a tipo negativo.
Si haces la película completa desde 2015 (10.000 € en un monetario barato frente a Letras a 12 meses renovadas, todo neto de comisiones e impuestos), el resultado cambia de signo: el monetario termina por delante. En los años de tipos negativos los dos perdían dinero. La diferencia llegó cuando el BCE subió de golpe: el monetario recogió la subida casi al día, porque su cartera vence en semanas, mientras que la Letra, que se renueva una vez al año, fue siempre a remolque.
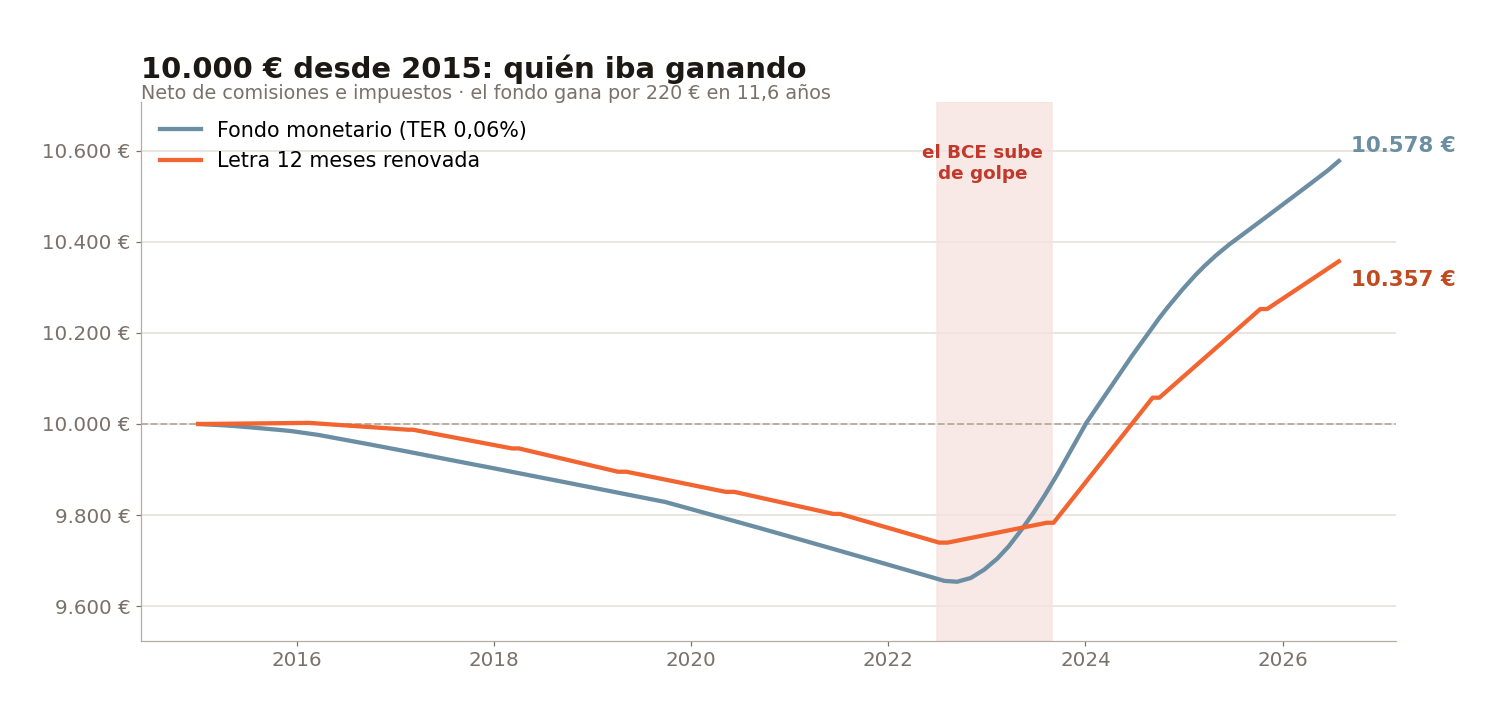 La película completa: cuando los tipos suben rápido, el monetario los recoge antes que una Letra que solo se renueva una vez al año.
La lección es la misma que en cualquier comparación de rentabilidades: la ventaja de hoy es una foto de un momento de tipos concreto, no una ley. Con tipos estables o bajando, la Letra suele ir por delante porque “congela” el tipo un año. Con tipos subiendo deprisa, el monetario se adapta antes. Y eso nos lleva al siguiente punto.
La Letra del Tesoro es una apuesta de tipos aunque no lo parezca
Mucha gente compra Letras “porque el BCE va a subir los tipos”. El problema es que el mercado ya lo sabe antes que tú.
He comparado el tipo de la Letra a 12 meses de cada subasta de 2026 con el €STR de ese mismo día:
| Subasta | Letra 12 meses | €STR ese día | Diferencial |
|---|---|---|---|
| Enero 2026 | 2,032% | 1,930% | +10 pb |
| Febrero 2026 | 2,028% | 1,931% | +10 pb |
| Marzo 2026 | 2,121% | 1,934% | +19 pb |
| Abril 2026 | 2,611% | 1,931% | +68 pb |
| Mayo 2026 | 2,635% | 1,932% | +70 pb |
| Junio 2026 | 2,543% | 1,932% | +61 pb |
| Julio 2026 | 2,500% | 2,182% | +32 pb |
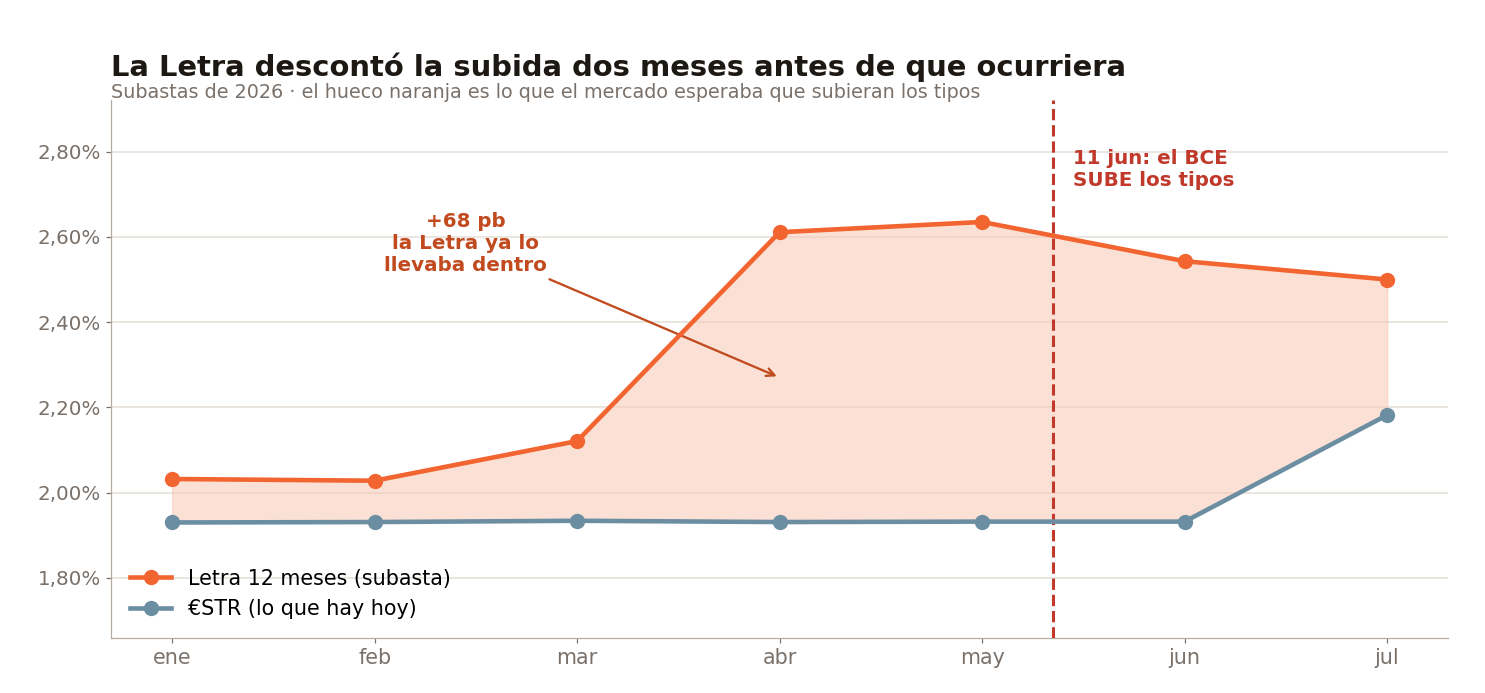 El hueco entre las dos líneas es lo que el mercado esperaba que subieran los tipos. En abril ya estaba dentro de la Letra.
El BCE subió el 11 de junio. La Letra ya pagaba 68 puntos básicos por encima del €STR en abril: la subida estaba descontada dos meses antes de que ocurriera. En la subasta de abril, la Letra a 12 meses saltó 49 puntos básicos en un solo mes. Y una vez ejecutada la subida, la Letra ha ido bajando: del 2,635% de mayo (máximo del año) al 2,500% de julio, 13 puntos básicos menos desde que el BCE subió.
La lectura para ti es sencilla:
- El monetario te paga lo que hay.
- La Letra te paga lo que el mercado cree que va a haber.
Comprar una Letra apostando a que los tipos suben no es apostar a que el BCE vaya a subir: es apostar a que el mercado se ha quedado corto. Quien compró Letras “porque el BCE va a subir” después de la subida, llegó tarde.
Los dos pierden contra la inflación
Y ahora lo incómodo. El IPC de España de junio de 2026 fue del 3,2% (el de mayo, también del 3,2%). Contra eso:
| Producto | Rentabilidad nominal | Rentabilidad real (descontado el IPC) |
|---|---|---|
| Letra 12 meses | 2,50% | -0,7% |
| Monetario TER 0,06% | 2,12% | -1,08% |
| Cuenta corriente media | 0,15% | -3,05% |
Ninguno de los tres es una inversión. Son un aparcamiento, y hoy el aparcamiento cuesta dinero en términos reales. Por eso el debate “monetario o Letra” tiene sentido solo para el dinero que necesitas tener disponible o que tiene fecha de uso cercana. El que no vas a tocar en años no debería estar ahí; eso es otra conversación, la de ahorro frente a inversión.
Entonces, ¿dónde meto el dinero que no invierto?
Resumo la cuenta: la Letra rinde un poco más, el argumento fiscal del fondo hoy no compensa y con importes grandes la Letra escala mejor. Y aun así, para el colchón elijo el monetario. Por tres razones:
| Criterio | Fondo monetario | Letra del Tesoro 12 meses |
|---|---|---|
| Rendimiento neto con 10.000 € (julio 2026) | 212,40 € (TER 0,06%) | 228,90 € |
| Liquidez | Reembolso en 1 a 3 días hábiles | Esperar al vencimiento o vender vía sociedad de valores con comisión |
| Reinversión | Automática (el fondo sigue invertido) | Manual, hasta 7 días antes de la subasta |
| Importes | Cualquier importe | Múltiplos de 1.000 €; el resto, parado |
| Se adapta a subidas de tipos | Casi al día | Una vez al año, al renovar |
| Cobertura del FGD | No | No aplica: es deuda del Estado |
| Rentabilidad real hoy | -1,08% | -0,7% |
Primera: el colchón está para sacarlo cuando haga falta, no cuando venza la Letra. Segunda: la Letra exige que estés pendiente de pedir la reinversión cada año; si te despistas, el dinero vuelve a tu cuenta y se queda al 0,15%. Tercera: 16,50 € al año por cada 10.000 € es el precio de no tener que estar pendiente, y me parece un precio barato.
La Letra encaja mejor para dinero con fecha conocida (sabes que lo necesitas dentro de 6 o 12 meses) o para importes grandes, donde el tope de 200 € de comisión la hace claramente más eficiente.
Y lo que no tiene defensa es dejarlo en la cuenta corriente. Así se acumula el coste de no decidir con 10.000 €:
| Plazo | Cuenta corriente (0,15%) | Letra renovada | Lo que te cuesta no decidir |
|---|---|---|---|
| 1 año | 10.015 € | 10.185 € | 170 € |
| 5 años | 10.075 € | 10.946 € | 870 € |
| 10 años | 10.151 € | 11.984 € | 1.833 € |
Ese es el dato con el que me quedaría: la decisión que se debate (monetario o Letra) vale 16,50 € al año; la que no se toma (sacarlo de la cuenta corriente) vale 213,90 €. Trece veces más.
Si aún no tienes claro cuánto debería ser tu colchón, empieza por esta guía del fondo de emergencia, y si quieres ordenar el resto de tu dinero (qué va al colchón, qué tiene fecha y qué se invierte a largo plazo), aquí tienes cómo montar un plan financiero personal.
Fuente y método: cálculos propios con 10.000 € y datos de mercado del 29 de julio de 2026, IRPF del 19% (primer tramo de la base del ahorro). Tipos de las Letras: resultado de las últimas subastas e histórico de subastas a 9 y 12 meses del Tesoro Público; comisión del Banco de España, reinversión y mínimos según las preguntas frecuentes de tesoro.es. Tipos del BCE: decisiones de política monetaria de junio y julio de 2026 (Banco de España). €STR: serie oficial del BCE del 1 de octubre de 2019 al 28 de julio de 2026 (1.747 observaciones). Tipos de depósitos de hogares: estadísticas MIR del BCE, mayo de 2026. IPC: INE, junio de 2026. Comisiones de los monetarios según sus fichas; marco legal según el Reglamento (UE) 2017/1131. La comparativa histórica desde 2015 (monetario de TER 0,06% frente a Letra a 12 meses renovada) es neta de comisiones e impuestos. Última actualización: 26 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Los fondos monetarios no están cubiertos por el Fondo de Garantía de Depósitos y su rentabilidad puede ser negativa. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué rinde más hoy, un fondo monetario o una Letra del Tesoro?
La Letra, por poco. Con 10.000 € y datos del 29 de julio de 2026, la Letra a 12 meses deja 228,90 € netos (ya descontada la comisión del Banco de España) y el mejor monetario, con un TER del 0,06%, 212,40 €. La diferencia son 16,50 € al año: el 0,17% del capital.
¿Compensa el diferimiento fiscal del fondo monetario frente a la Letra?
Con los números de hoy, no. El fondo no tributa hasta que reembolsas y la Letra tributa en cada vencimiento, pero esa ventaja no llega a cubrir el diferencial de rentabilidad. Frente a un monetario de TER 0,06%, la Letra renovada sigue ganando 89,35 € a 10 años y 124,94 € a 20 años.
¿Dónde pongo el fondo de emergencia, en Letras o en un monetario?
En el monetario, aunque rinda algo menos. Lo reembolsas en uno a tres días hábiles, mientras que la Letra no tiene reinversión automática (hay que pedirla hasta 7 días antes de la subasta) y venderla antes del vencimiento pasa por una sociedad de valores que cobra comisión. Con 10.000 €, esa comodidad cuesta 16,50 € al año.
¿Un fondo monetario puede perder dinero?
Sí. Un monetario replica el €STR menos su comisión, y el €STR estuvo en negativo el 43,4% del tiempo entre octubre de 2019 y julio de 2026. Un fondo que lo replicara perdió un 0,55% en 2020, un 0,57% en 2021 y un 0,01% en 2022. Además, no está cubierto por el Fondo de Garantía de Depósitos.
¿Qué comisión cobra el Banco de España por las Letras del Tesoro?
Un 1,5 por mil (0,15%) sobre las transferencias por amortización e intereses, con un mínimo de 0,90 € y un máximo de 200 €. Comprar, custodiar y mantener la Cuenta Directa es gratis. Como el tope es de 200 €, a partir de unos 133.000 € la comisión empieza a diluirse y la Letra escala mejor.
¿Letras y monetarios ganan a la inflación en 2026?
No. Con el IPC de junio de 2026 en el 3,2%, la Letra a 12 meses (2,50% nominal) rinde un -0,7% real, el monetario de TER 0,06% un -1,08% y la cuenta corriente media un -3,05%. Ninguno es una inversión: son un aparcamiento, y hoy el aparcamiento cuesta dinero en términos reales.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.