Cuánto necesitas para empezar a invertir: los 4 mitos del dinero que te salen carísimos

Para empezar a invertir necesitas muchísimo menos dinero del que crees, y en realidad la cifra nunca fue el problema. Hoy puedes empezar con lo que tengas. Con 50 € al mes (más o menos lo que cuesta un café al día) y una rentabilidad hipotética del 7% anual, en 30 años tendrías 60.999 €. De esa cantidad, solo 18.000 € salen de tu bolsillo: el 70% lo pone el tiempo.
Lo que frena a la mayoría no es el dinero. Son cuatro mitos del dinero que la gente tiene metidos en la cabeza y que le hacen retrasar el primer paso durante años. El más caro es justo el que parece más sensato: “espero a juntar un buen pico y entonces empiezo en serio”. En el ejemplo que te pongo más abajo, dos personas ponen exactamente 36.000 € de su bolsillo. La que empieza ya, con poco, acaba con 16.257 € más que la que espera a tener 10.000 € para entrar de golpe.
En esta guía desmonto los cuatro mitos uno a uno, con números y con los matices de los dos lados: qué es verdad, qué es mentira y qué riesgo real sigue ahí cuando te quitas las excusas.
Los 4 mitos del dinero que no te dejan empezar a invertir
Este artículo acompaña al tercer episodio de mi curso de bolsa desde cero (20 episodios, en orden). En el primero vimos el problema: la inflación se come el dinero que tienes parado. En el segundo vimos la palanca: el interés compuesto. Queda una pregunta incómoda: si esa palanca funciona tan bien, ¿por qué casi nadie la usa?
Porque antes de empezar aparecen las excusas. Casi siempre son las mismas cuatro:
| Mito | Lo que te dices | Lo que pasa en realidad |
|---|---|---|
| 1 | ”Necesito mucho dinero para empezar” | Hoy se empieza con lo que tengas: existe el fraccionamiento y hay comisiones mínimas o nulas |
| 2 | ”Con poco no merece la pena; espero a juntar un pico” | Empezar ya con poco supera a esperar: 121.997 € frente a 105.740 € con el mismo dinero aportado |
| 3 | ”Invertir es un casino, es cuestión de suerte” | Confundes invertir con especular; invertir a largo plazo es ser dueño de empresas que crecen |
| 4 | ”Hay que ser un experto y estar pegado a la pantalla” | Eso es el trading; al inversor normal le funciona lo aburrido |
Ninguno de los cuatro te enseña una técnica. Te dicen por qué todavía no has empezado. Y en interés compuesto el tiempo es la materia prima, así que retrasar el inicio es lo más caro que puedes hacer. Vamos uno a uno.
¿Hace falta mucho dinero para empezar a invertir?
Es la excusa número uno, la más habitual. Tiene una explicación histórica: hace veinte años era verdad.
Antes, cada compra en bolsa pagaba una comisión fija por operación. Si metías cuatro duros, esa comisión se comía la ganancia, así que tenía sentido esperar a juntar una cantidad decente para que la operación compensara. El razonamiento era correcto para aquel mundo, pero ese mundo ya no existe.
Hoy han cambiado dos cosas:
- El fraccionamiento. Puedes comprar un trozo de una acción o de un fondo en lugar de la unidad entera. Si algo vale mil euros, no necesitas mil euros para comprarlo: puedes poner veinte.
- Las comisiones. Muchos brokers y aplicaciones cobran comisiones mínimas o directamente ninguna por operación. La cantidad pequeña ha dejado de estar penalizada.
¿Qué pasa con esos “cuatro duros” si les das tiempo? Esta es la cuenta con aportaciones mensuales, un 7% anual hipotético y 30 años:
| Aportas al mes | En 30 años tienes | De tu bolsillo | Lo pone el tiempo |
|---|---|---|---|
| 30 € | 36.599 € | 10.800 € | 70% |
| 50 € | 60.999 € | 18.000 € | 70% |
| 100 € | 121.997 € | 36.000 € | 70% |
| 200 € | 243.994 € | 72.000 € | 70% |
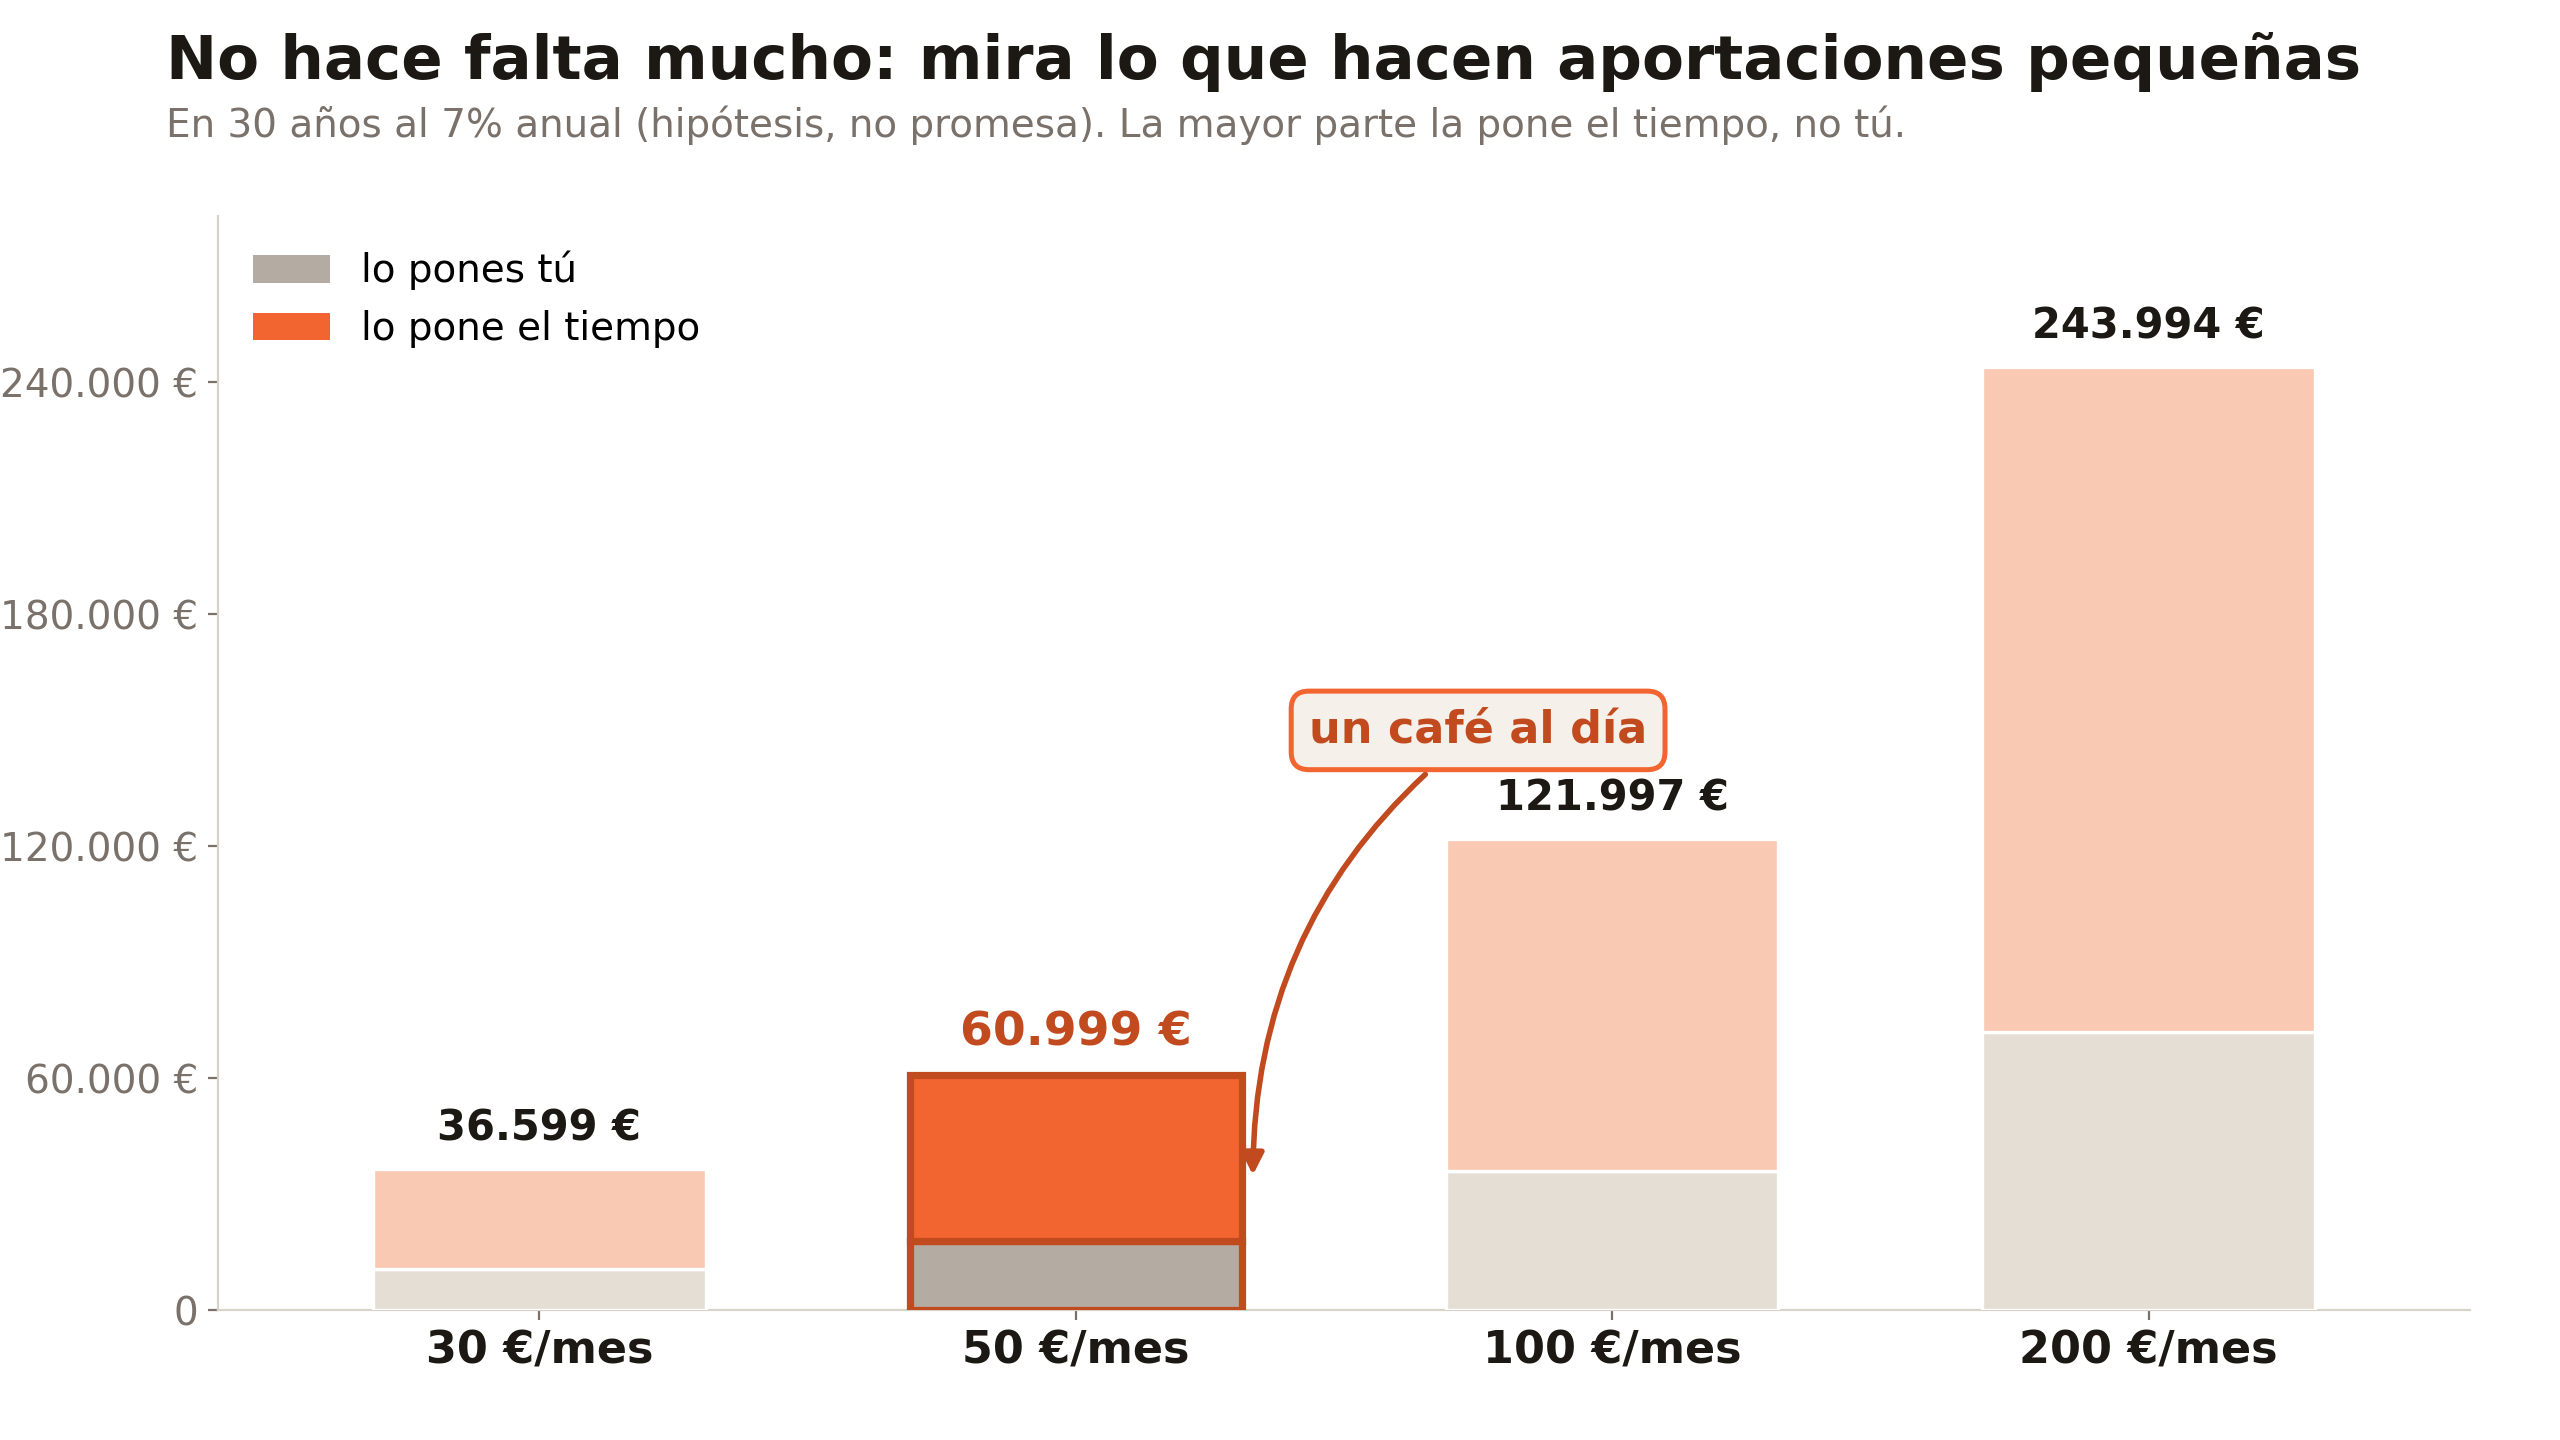
La parte gris es lo que pones tú; la naranja, lo que añade el interés compuesto. El 7% es una hipótesis, no una promesa.
Fíjate en la última columna. Pongas lo que pongas, el 70% del resultado final no lo aportas tú: lo aporta el tiempo. La cantidad con la que empiezas cambia el tamaño del resultado, pero no cambia el mecanismo. Lo que sí lo cambia todo es empezar o no empezar.
Con 50 € al mes, un café al día, llegas a unos 61.000 €. No te lo cuento para que pienses que 50 € te van a hacer rico (luego te hablo de eso con honestidad). Te lo cuento porque la barrera nunca fue el dinero. La barrera era creer que hacía falta mucho. Si quieres ver cómo se aterriza esto en la práctica, tienes más detalle en esta guía sobre invertir con poco dinero.
¿Merece la pena invertir poco? Por qué esperar a juntar un pico sale carísimo
El segundo mito es hermano del primero, pero se paga mucho más caro. Dice así: “con poco no merece la pena; mejor espero a juntar un buen pico y entonces empiezo en serio”.
Suena razonable, casi prudente, y es carísimo. Te lo demuestro con dos personas. Presta atención, porque el resultado va contra la intuición.
Ana empieza hoy. Pone 100 € al mes desde el primer mes y no espera a nada.
Beto espera a estar listo. Dice lo de siempre: “cuando tenga 10.000 € ahorrados, entonces entro fuerte”. Ahorra 100 € al mes en el banco, sin invertir, hasta llegar a esa cifra, y tarda 8 años y 4 meses. Cuando por fin los tiene, mete los 10.000 € de golpe y desde ahí sigue invirtiendo 100 € al mes, igual que Ana, hasta el año 30.
Ojo a esto: los dos ponen exactamente el mismo dinero de su bolsillo. Son 100 € al mes durante 360 meses, es decir, 36.000 € cada uno. Lo único que cambia es cuándo empieza a trabajar ese dinero.
| Ana (empieza ya) | Beto (espera al pico) | |
|---|---|---|
| Aportación | 100 €/mes desde el mes 1 | 100 €/mes ahorrados en el banco hasta juntar 10.000 € |
| Cuándo invierte | Desde el primer día | A los 8 años y 4 meses (10.000 € de golpe + 100 €/mes) |
| Dinero de su bolsillo | 36.000 € | 36.000 € |
| Resultado a 30 años (7% anual) | 121.997 € | 105.740 € |
| Diferencia | 16.257 € menos |
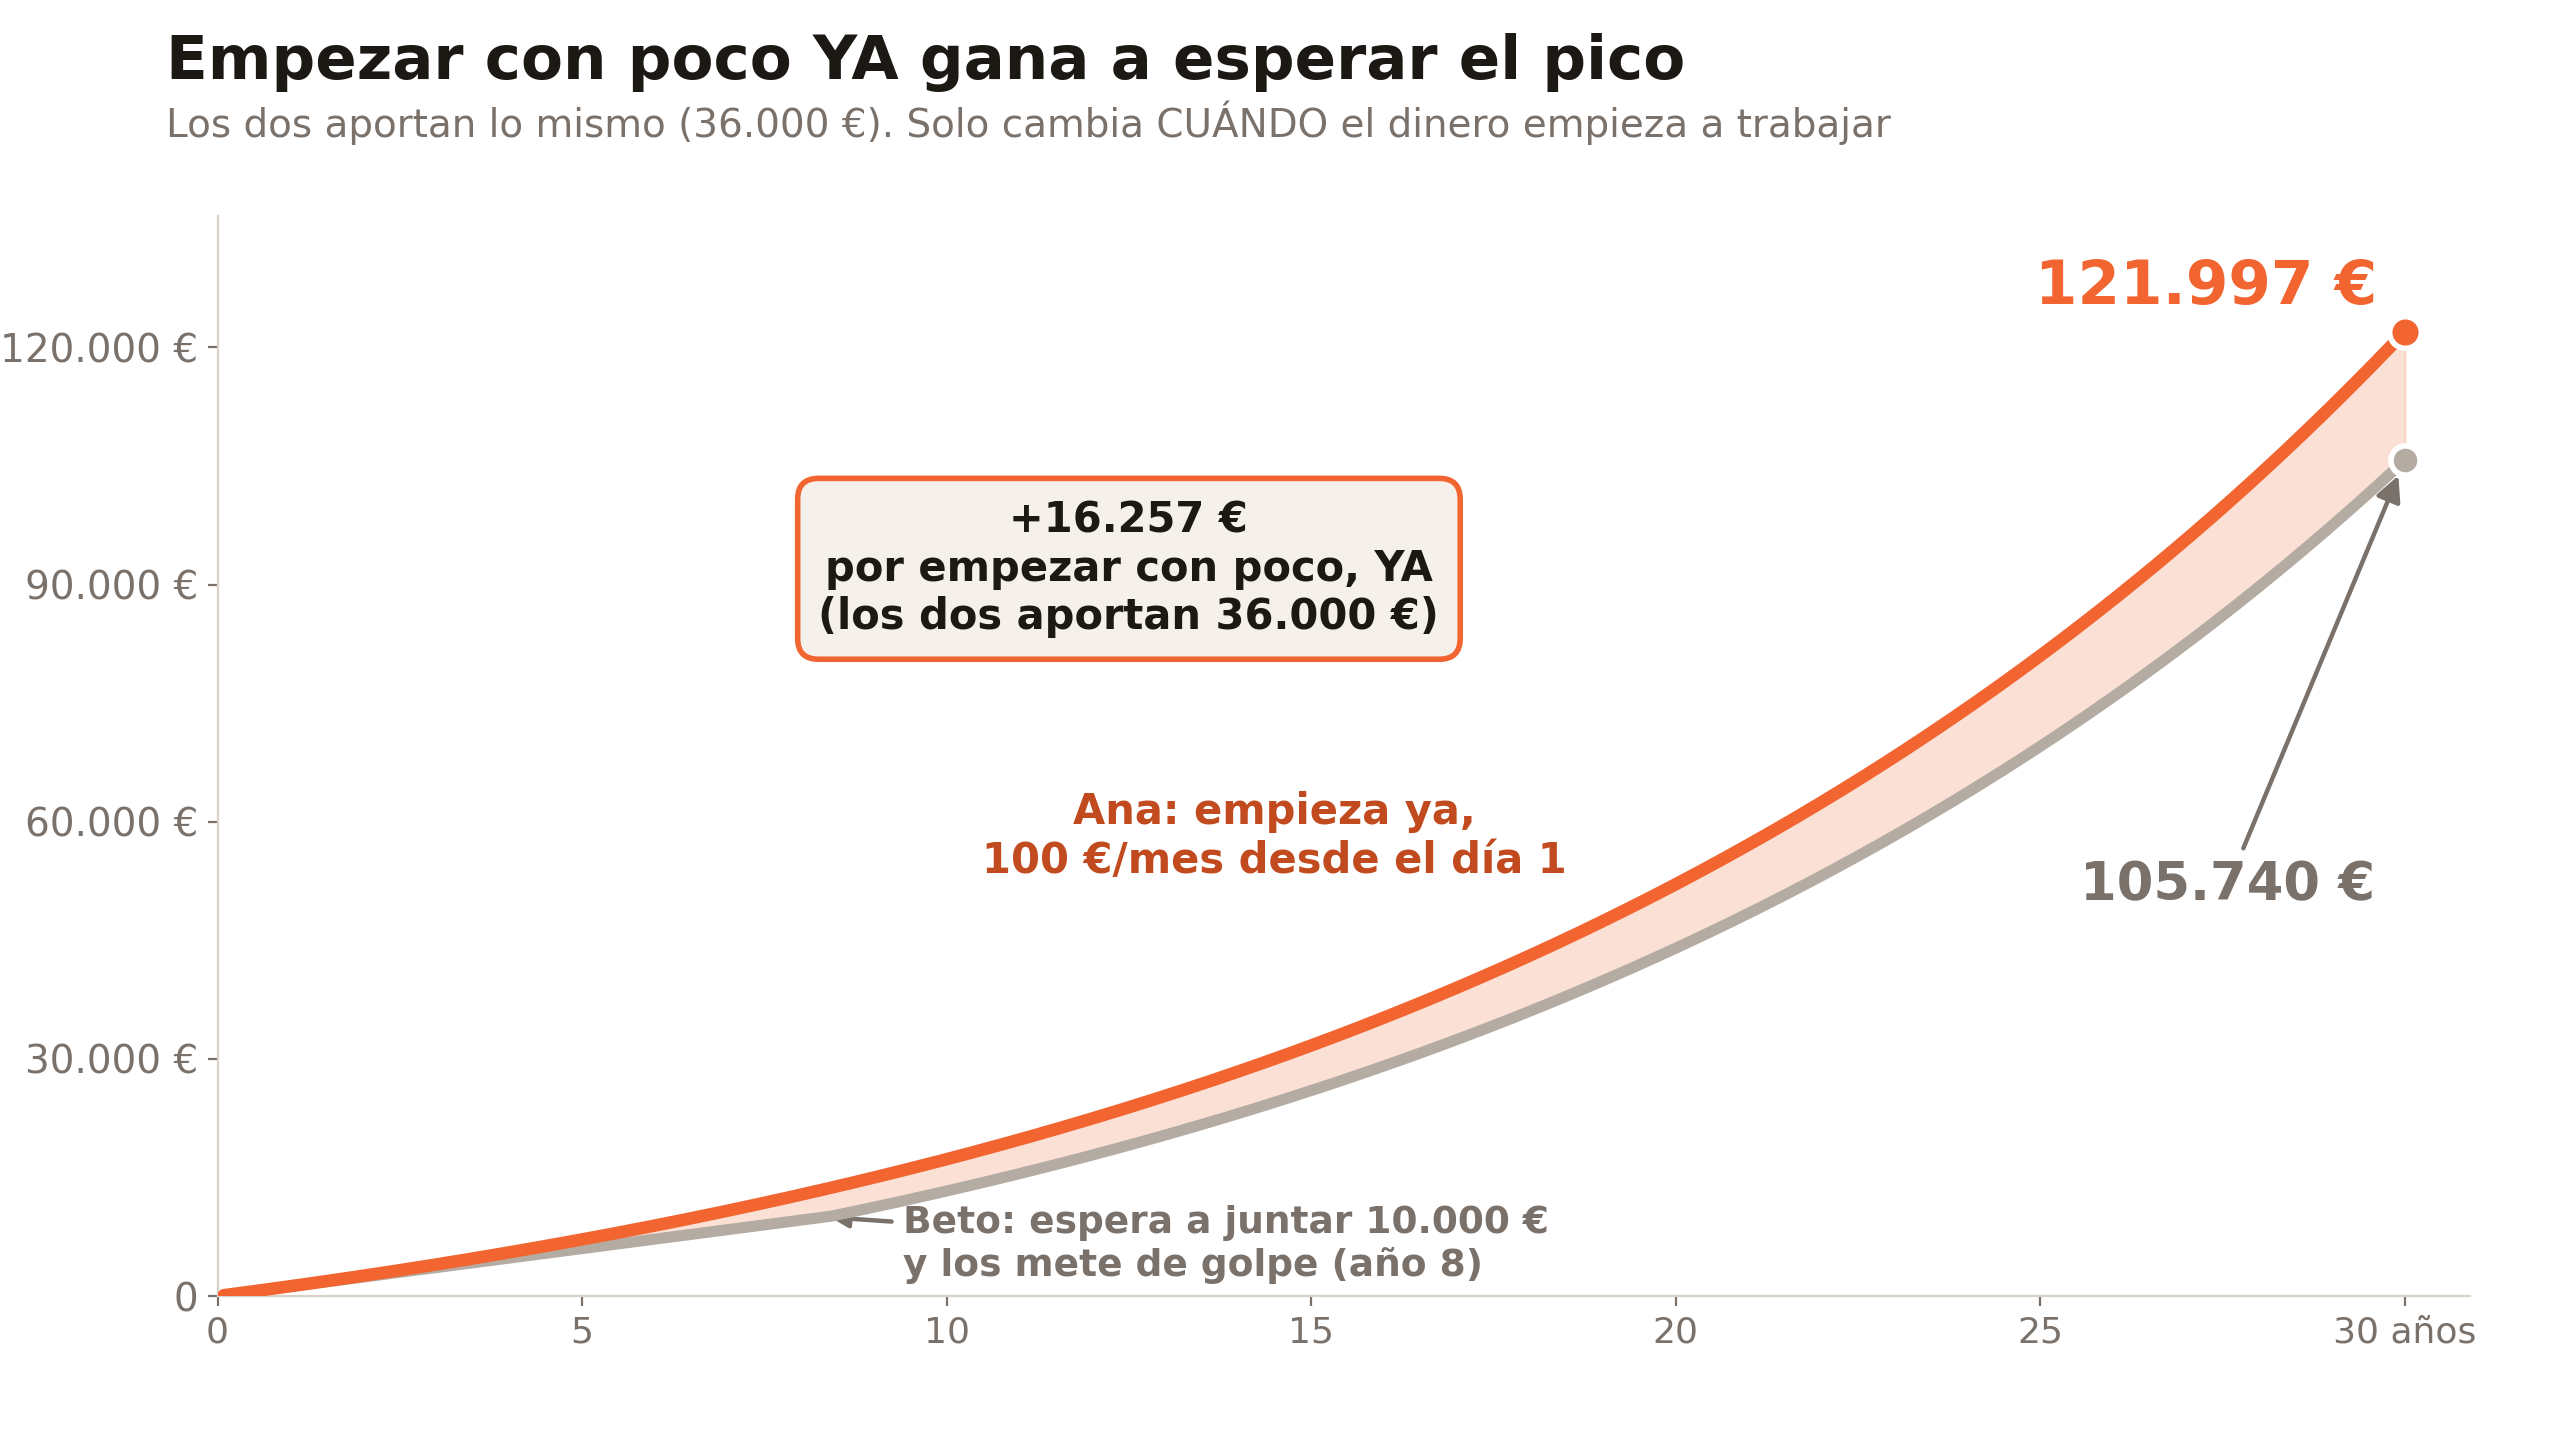
Las dos curvas casi no se separan al principio. La distancia la abren los años que Beto pasó esperando.
La que empezó con “poco” pero ya le pasa por encima al que esperó a tener “un buen pico”. Esto rompe una intuición muy extendida: que el que mete 10.000 € de golpe va por delante. En realidad va por detrás, porque el pico no compensa los años que ha perdido.
¿Por qué pasa? Porque en interés compuesto los años que más valen son los primeros, los que dejas crecer durante más tiempo. Cada euro que Ana invierte al principio tiene casi tres décadas por delante para componer. Beto se pasa esos 8 años preparándose y los regala.
Encima, estoy siendo generoso con Beto. En la cuenta, su dinero parado en el banco no pierde nada por inflación (lo dejo al 0%). En la vida real sí pierde, como vimos en el primer episodio del curso, así que la diferencia real sería todavía mayor. Y aun con esa ventaja, Beto pierde.
¿Cuánto cuesta esperar para empezar a invertir?
El caso de Ana y Beto es el más llamativo porque los dos aportan lo mismo. Pero hay una versión más sencilla, y más frecuente, del mismo error: el “ya empezaré el año que viene”, que se repite cada año.
Pongamos los mismos 100 € al mes, el mismo 7% anual y la misma meta del año 30. La única diferencia es empezar hoy o dentro de cinco años:
| Empieza hoy | Espera 5 años | |
|---|---|---|
| Aportación | 100 €/mes | 100 €/mes |
| Dinero de su bolsillo | 36.000 € | 6.000 € menos |
| Resultado en el año 30 | 121.997 € | 81.007 € |
| Coste de esperar | 40.990 € |
Esperar cinco años cuesta 40.990 €, y el que espera solo ha dejado de aportar 6.000 €. El resto de la diferencia es interés compuesto que no llegó a trabajar. El pago de tu bolsillo es pequeño; lo que pierdes es tiempo, y eso no se compra después.
Por eso la frase que más repito en este episodio es incómoda pero cierta: no esperes a estar listo, porque nunca vas a estar listo. Siempre habrá un motivo para retrasarlo: un gasto, una duda, un mal momento del mercado. Empieza con lo que tengas y aprende por el camino.
¿Invertir en bolsa es como apostar en un casino?
El tercer mito es el del miedo: “invertir es como apostar, es un casino, es cuestión de suerte”.
Entiendo de dónde sale, porque mucha gente mezcla dos cosas que no se parecen en nada: invertir y especular. El que compra hoy para vender mañana intentando adivinar el pelotazo está especulando, y eso sí se parece a un casino. Pero eso no es lo que te propongo.
Piensa en cómo funciona una ruleta. Para que tú ganes, otro tiene que perder: lo que uno se lleva sale del bolsillo de otro, y además la casa se queda su parte. Es un juego de suma cero, o de menos que cero. Invertir a largo plazo funciona al revés. Cuando inviertes te haces dueño de un trocito de empresas reales: empresas que fabrican, que venden, que ganan dinero y que crecen con los años. La tarta se hace más grande. No le quitas nada a nadie: pones tu dinero a crecer con la economía.
| Apostar (o especular a corto) | Invertir a largo plazo | |
|---|---|---|
| De dónde sale lo que ganas | Del bolsillo de otro jugador | Del crecimiento de las empresas |
| Tipo de juego | Suma cero (o negativa: la casa cobra) | La tarta crece con los años |
| Qué tienes en la mano | Una apuesta | Un trocito de empresas que producen y venden |
| Horizonte | Un día, una tirada | Años, décadas |
| Qué pesa más | El azar | El tiempo y la diversificación |
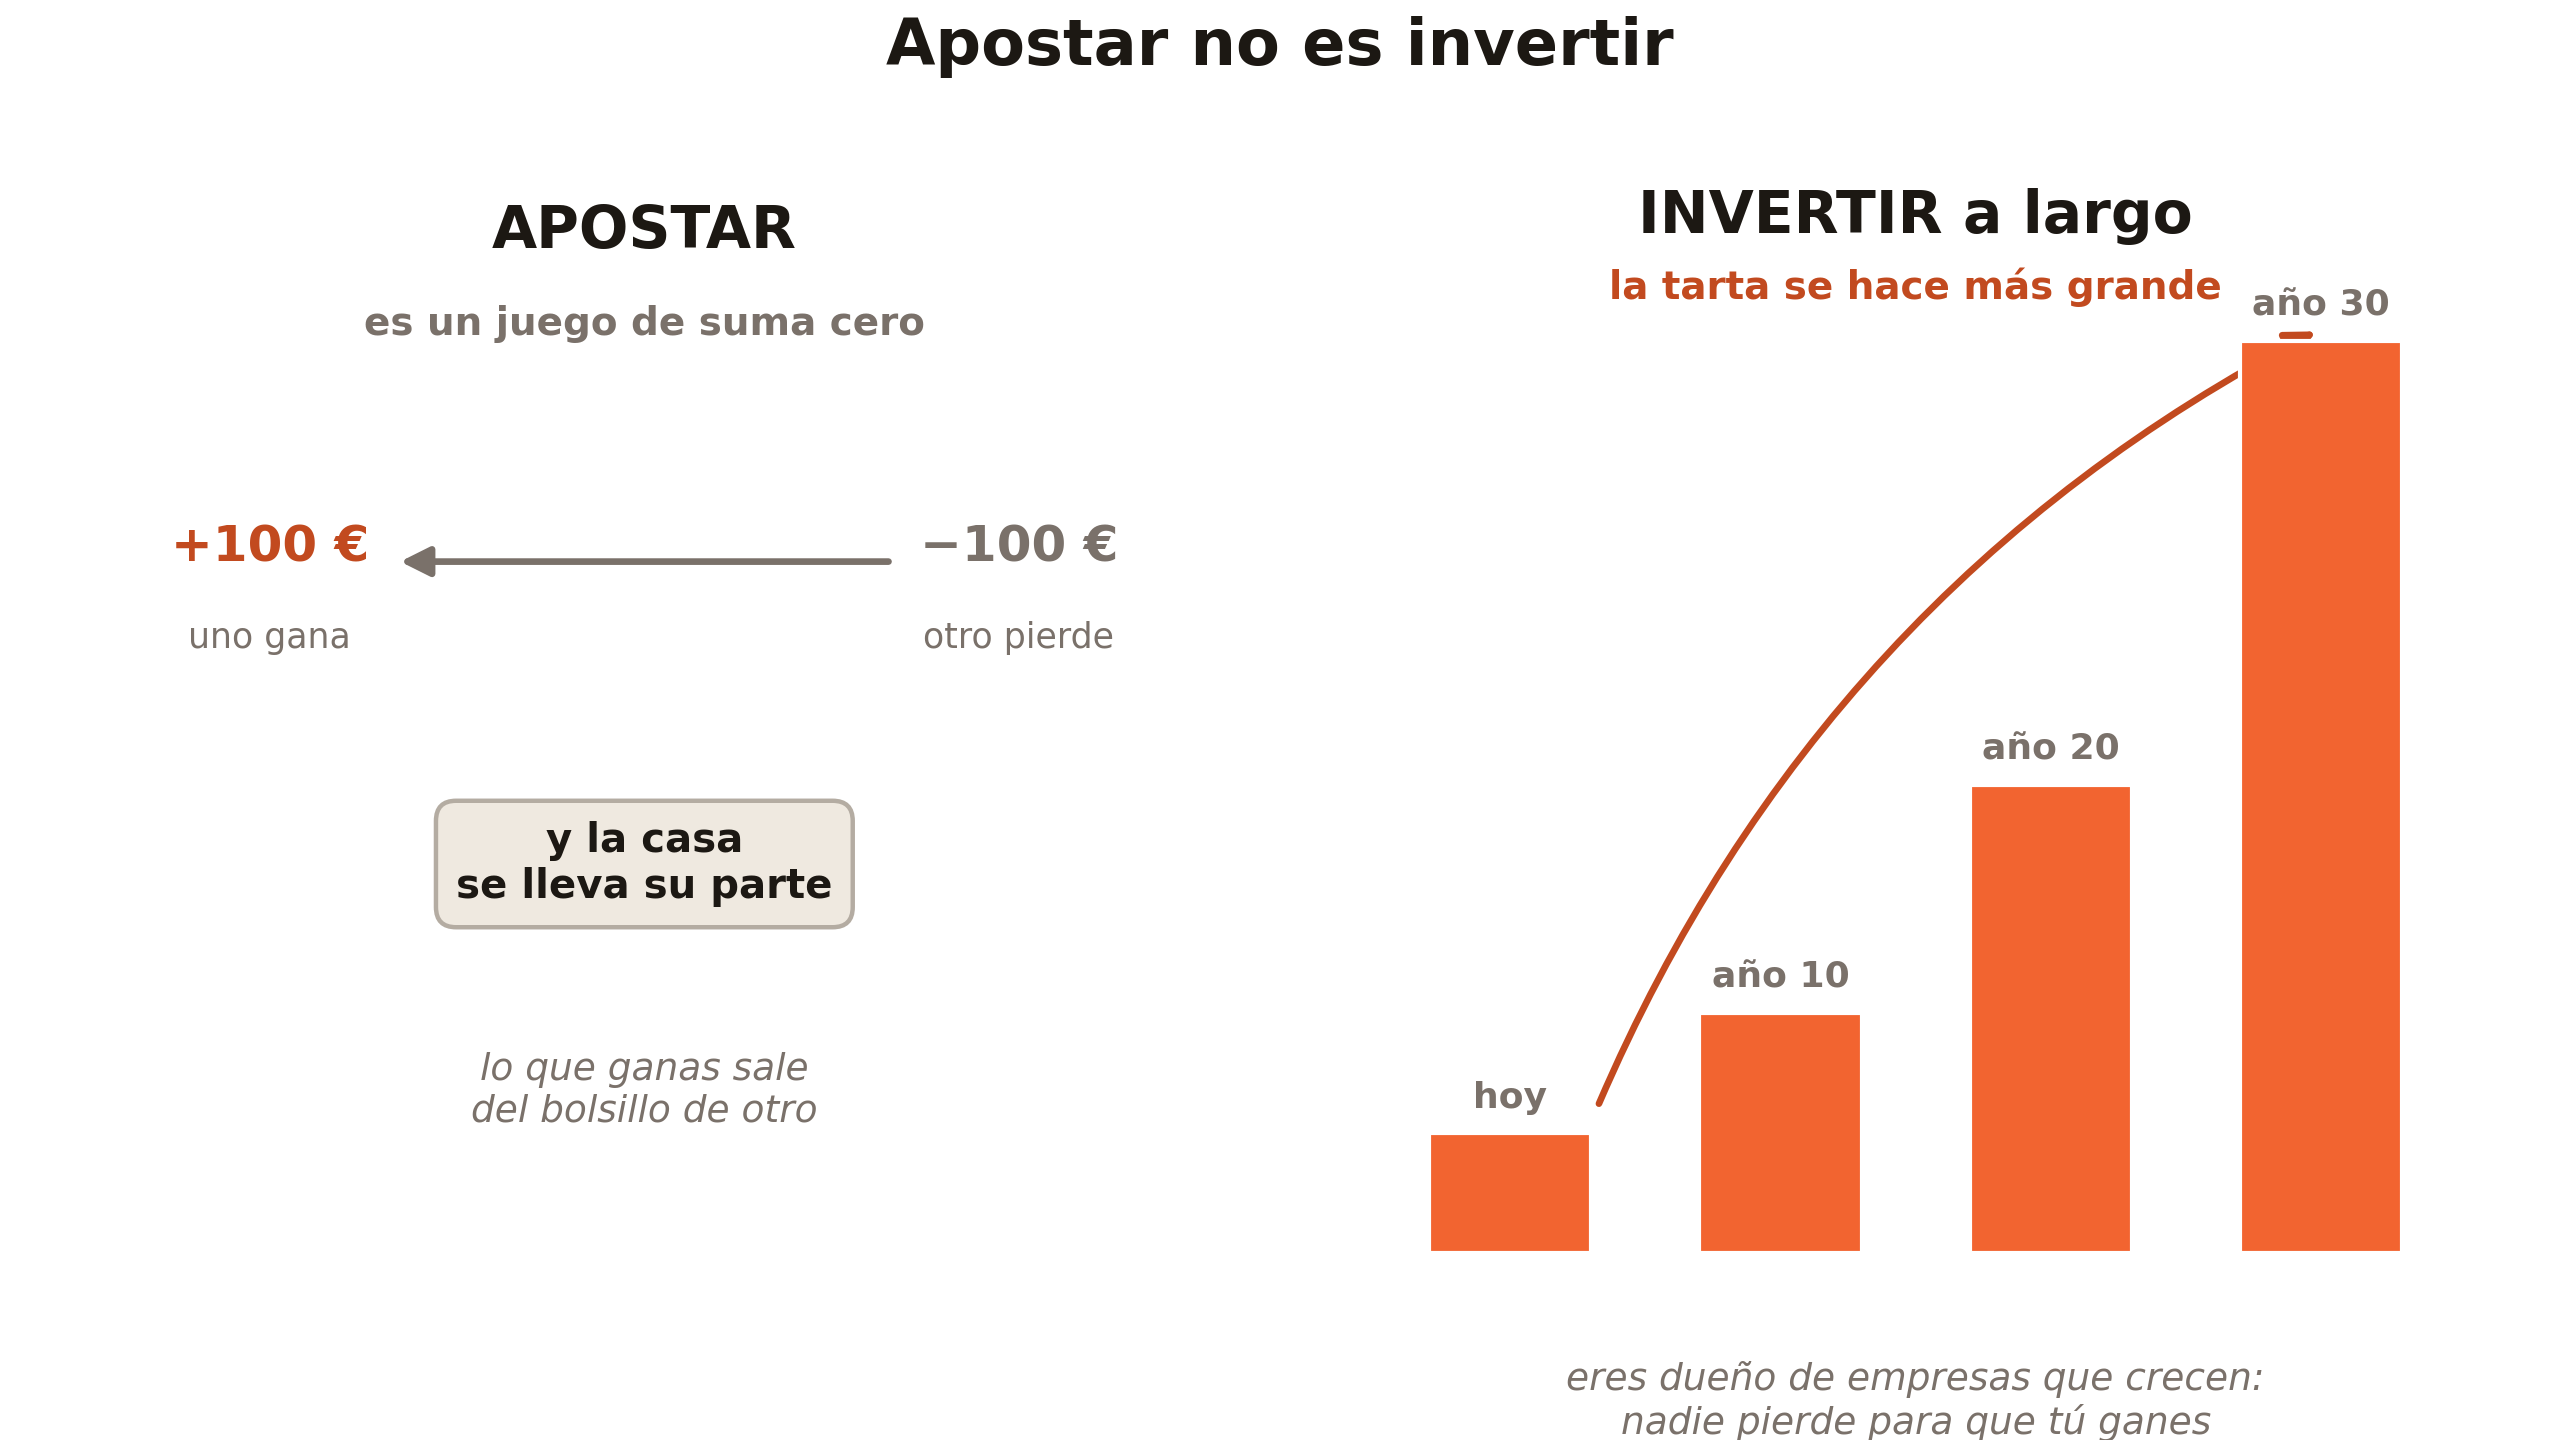
Esquema conceptual, sin escala: las barras de la derecha ilustran que la tarta crece, no una rentabilidad concreta.
Mirada de un día para otro, la bolsa sí parece un casino: sube y baja sin motivo aparente, y eso es ruido. Mirada a veinte años es otra cosa: es la economía creciendo, y tú dentro.
Ahora bien, desmontar este mito no significa decirte que la bolsa sea segura. Riesgo hay, y es real. Lo que digo es que riesgo no es lo mismo que azar. En la ruleta, las probabilidades juegan en tu contra por diseño. Invirtiendo a largo, el riesgo existe pero se gestiona con tiempo y diversificación. Si el miedo es lo que te está frenando, te puede ayudar esta guía sobre cómo superar el miedo a invertir.
¿Hay que ser un experto para invertir en bolsa?
El cuarto mito es el que más gente echa para atrás: “para esto hay que ser un experto y estar todo el día pegado a las pantallas mirando gráficos”.
Esa imagen que tienes en la cabeza, alguien delante de seis monitores comprando y vendiendo cada cinco minutos, es el trading. Es otro deporte: minoritario y muy difícil. Tiene su sitio (en este blog hablo de él a menudo, y si te interesa saber en qué consiste tienes una explicación de qué es el trading), pero no es lo que necesita una persona que quiere hacer crecer sus ahorros.
Al inversor normal le funciona algo mucho más aburrido:
| Trading | Inversión a largo plazo | |
|---|---|---|
| Frecuencia | Compras y ventas constantes | Aportaciones periódicas, sin tocar |
| Tiempo que exige | Horas delante de la pantalla | Muy poco |
| Conocimiento necesario | Alto, y aun así es difícil | Un método sencillo y paciencia |
| Qué necesitas adivinar | Movimientos a corto plazo | Nada: no hace falta predecir el futuro |
| Para quién es | Una minoría | Para casi cualquiera |
La fórmula que funciona cabe en una línea: poco, constante, diversificado, a largo plazo y sin tocarlo. Y hay un detalle que sorprende a mucha gente: cuanto menos lo miras y menos lo tocas, mejor te suele ir. Cada vez que alguien se pone nervioso y empieza a mover cosas, lo normal es que lo empeore. Los cambios constantes restan rentabilidad.
No tienes que adivinar el futuro ni ser economista, y tampoco dedicarle horas cada semana. Tienes que entender lo básico, tener un método sencillo y aguantar sin tocarlo. Ese método es justo lo que construyo paso a paso a lo largo del curso.
¿Invertir es seguro? Lo que desmontar estos mitos no significa
Para que no te quedes con una idea equivocada, toca ser honesto con los matices del otro lado.
Invertir no es gratis ni seguro. Se puede perder dinero, sobre todo a corto plazo, y por el camino la bolsa tiene caídas que quitan el sueño. Desmontar el mito del casino no convierte la bolsa en una cuenta de ahorro.
El 7% no es una promesa. Es una hipótesis: más o menos lo que ha dado la bolsa mundial de media en el pasado, a largo plazo. El futuro puede ser distinto. Además, ese 7% es una media y el camino no es una línea recta: hay años malos y hay sustos. Todas las cifras de este artículo son ilustrativas y sirven para comparar escenarios entre sí, no para prometerte un resultado.
No te estoy diciendo que con 50 € te vas a hacer rico. Lo que sostengo es otra cosa, más modesta y más útil: empezar es accesible y esperar sale caro. La cantidad mínima para arrancar es ridículamente baja, y los años que dejas pasar no vuelven.
El riesgo se gestiona. Con tiempo, con constancia y sin hacer tonterías cuando el mercado se pone feo. De eso va buena parte del curso, en el bloque dedicado al riesgo y a la psicología. Es un riesgo con sentido, no una tirada de dados.
Entonces, ¿cuánto necesitas para empezar a invertir?
Volvamos a la pregunta del principio. La respuesta es que no hay una cifra. Puedes empezar con 50 €, o con 20. Lo que de verdad necesitas es quitarte de encima estas cuatro mentiras:
| Mito | Veredicto |
|---|---|
| ”Hace falta mucho dinero” | Falso. Con 50 € al mes llegarías a 60.999 € en 30 años con un 7% hipotético |
| ”Mejor espero a juntar un pico” | Carísimo. Con los mismos 36.000 € aportados, esperar te deja 16.257 € por detrás |
| ”Es un casino” | No, si inviertes a largo. Eres dueño de empresas que crecen; hay riesgo, pero no es azar |
| ”Hay que ser un experto” | Tampoco. Eso es el trading; a ti te basta con lo aburrido y constante |
Cuando quitas las cuatro, lo único que queda entre tú y tu primera inversión es la decisión de empezar. Y para tomarla con criterio te falta una pieza: entender dónde metes ese dinero. Qué es la bolsa, por qué sube a largo plazo y cómo, siendo dueño de un trocito de las empresas, tu dinero crece con la economía. Eso es justo lo que veremos en el próximo episodio del curso.
Si quieres una visión de conjunto antes de seguir, tienes esta guía de inversión para principiantes. Y si quieres seguir el curso entero, ordenado, desde el principio y gratis, lo tienes en mi hub Aprende a Invertir.
Fuente y método: cálculo propio determinista y reproducible (no es un backtest). Aportación mensual con capitalización mensual durante 30 años a un 7% nominal anual, hipótesis ilustrativa basada en la rentabilidad histórica de la bolsa mundial a largo plazo, no una promesa de rentabilidad. En el caso de Beto, el dinero que ahorra antes de invertir se deja al 0% (sin descontar la inflación), lo que le favorece frente a la realidad. La comparación entre empezar hoy y esperar 5 años usa la misma aportación (100 € al mes) y la misma fecha final (año 30). El fraccionamiento y las comisiones bajas de hoy, frente a las comisiones fijas por operación de antes, son un hecho del sector que se trata de forma cualitativa, sin nombrar plataformas ni cifras de comisión. Última actualización: 10 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Invertir implica riesgos, incluida la pérdida de parte del capital invertido. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar a invertir?
Mucho menos de lo que crees. Hoy puedes empezar con lo que tengas, porque existe el fraccionamiento (comprar un trozo de una acción o de un fondo) y hay brokers con comisiones mínimas o nulas. Con 50 € al mes, a un 7% anual hipotético durante 30 años, llegarías a 60.999 €, y de tu bolsillo solo habrían salido 18.000 €.
¿Cuáles son los mitos del dinero que frenan a la gente a invertir?
Son cuatro: que hace falta mucho dinero para empezar, que con poco no merece la pena y es mejor esperar a juntar un pico, que invertir es como apostar en un casino y que hay que ser un experto pegado a la pantalla. Los cuatro tienen algo en común: te hacen posponer, y en interés compuesto posponer es lo más caro que existe.
¿Es mejor esperar a juntar un buen pico para invertir?
No. En el ejemplo de este artículo, Ana invierte 100 € al mes desde el primer día y Beto ahorra en el banco hasta juntar 10.000 € (8 años y 4 meses), los mete de golpe y sigue con 100 € al mes. Los dos aportan 36.000 €. A 30 años y un 7% anual, Ana acaba con 121.997 € y Beto con 105.740 €.
¿Cuánto cuesta esperar 5 años para empezar a invertir?
Invirtiendo 100 € al mes con un 7% anual hipotético hasta el año 30, quien empieza hoy llega a 121.997 € y quien espera cinco años se queda en 81.007 €. La diferencia es de 40.990 €, y el que esperó solo aportó 6.000 € menos de su bolsillo. El resto es interés compuesto que dejó de trabajar.
¿Invertir en bolsa es como apostar en un casino?
No, si hablas de invertir a largo plazo. En la ruleta, para que tú ganes otro tiene que perder, y la casa se queda su parte: es suma cero o menos. Invertir es ser dueño de un trocito de empresas que producen, venden y crecen, así que la tarta se hace más grande. Hay riesgo real, pero riesgo no es lo mismo que azar.
¿Hay que ser un experto para invertir?
No. La imagen del experto pegado a seis pantallas corresponde al trading, que es otro deporte, minoritario y muy difícil. Al inversor normal le funciona lo aburrido: poner poco, de forma constante, diversificado, a largo plazo y sin tocarlo. Cuanto menos lo miras y menos lo tocas, mejor te suele ir, porque cada movimiento nervioso resta.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.