Qué es el VIX

El VIX es el índice de volatilidad de Cboe: mide cuánto esperan las opciones del S&P 500 que se mueva el índice en los próximos 30 días, en porcentaje anualizado. Desde 1990 su mediana es 17,6 y solo el 7,9% de los cierres ha superado 30. Lo llaman el índice del miedo porque se dispara cuando la bolsa cae.
Qué mide exactamente el VIX
El VIX no mide la volatilidad que ha tenido el mercado, sino la que espera tener. Cboe lo calcula a partir de los precios de un abanico amplio de opciones sobre el S&P 500, tanto de compra (call) como de venta (put), usando las que están fuera de dinero. Toma dos vencimientos que quedan a ambos lados de los 30 días y los combina para obtener una volatilidad esperada a 30 días constantes.
Si las opciones se encarecen, es porque el mercado está dispuesto a pagar más por protegerse o por apostar a movimientos grandes, y el VIX sube. Si se abaratan, baja.
| Ficha del VIX | |
|---|---|
| Nombre oficial | Cboe Volatility Index |
| Quién lo calcula | Cboe Global Markets |
| Qué mide | Volatilidad esperada del S&P 500 a 30 días, implícita en sus opciones |
| Con qué se calcula | Opciones fuera de dinero sobre el S&P 500, mensuales (SPX) y semanales (SPXW) |
| Unidad | Desviación típica anualizada, en puntos porcentuales |
| Historia | Creado en 1993 sobre opciones del S&P 100; metodología actual, sobre el S&P 500, desde 2003; datos calculados desde enero de 1990 |
| Derivados | Futuros desde el 24 de marzo de 2004 y opciones desde febrero de 2006 |
No es el único índice de volatilidad. La misma familia de Cboe tiene versiones a otros plazos, como el VIX9D (9 días), el VIX3M (3 meses) o el VIX1Y (1 año). En Europa, el equivalente es el VSTOXX, sobre las opciones del EURO STOXX 50, y en España existe el VIBEX, que BME calcula desde el 16 de octubre de 2017 con las opciones sobre el IBEX 35 a 30 días.
Cómo se lee un nivel del VIX
Como el VIX está anualizado, para traducirlo a un plazo más corto hay que dividirlo por la raíz cuadrada del tiempo: por la raíz de 12 para un mes (unos 3,46) y por la raíz de 252 para un día (unos 15,87). Cboe lo explica con este mismo método. El resultado es una desviación típica: si los rendimientos fueran normales, el mercado se movería menos que eso unas dos de cada tres veces. No lo son del todo, así que tómalo como orden de magnitud.
| VIX | Movimiento esperado en un mes (una desviación típica) | Movimiento esperado en un día |
|---|---|---|
| 12 | ±3,5% | ±0,76% |
| 20 | ±5,8% | ±1,26% |
| 30 | ±8,7% | ±1,89% |
| 40 | ±11,5% | ±2,52% |
| 80 | ±23,1% | ±5,04% |
Con un VIX de 20, las opciones descuentan que el S&P 500 se mueva alrededor de un 5,8% arriba o abajo en el próximo mes. Con un VIX de 80, como en marzo de 2020, descontaban movimientos de más del 20% en un mes.
Qué es un VIX alto: la estadística desde 1990
He calculado la distribución completa de los 9.250 cierres diarios del VIX entre el 2 de enero de 1990 y el 25 de septiembre de 2026:
| Estadística | Valor del VIX | Fecha |
|---|---|---|
| Media | 19,43 | |
| Mediana | 17,58 | |
| Percentil 5 | 11,44 | |
| Percentil 25 | 13,99 | |
| Percentil 75 | 22,69 | |
| Percentil 95 | 32,93 | |
| Percentil 99 | 46,71 | |
| Cierre más bajo | 9,14 | 3-nov-2017 |
| Cierre más alto | 82,69 | 16-mar-2020 |
| Máximo durante la sesión | 89,53 | 24-oct-2008 |
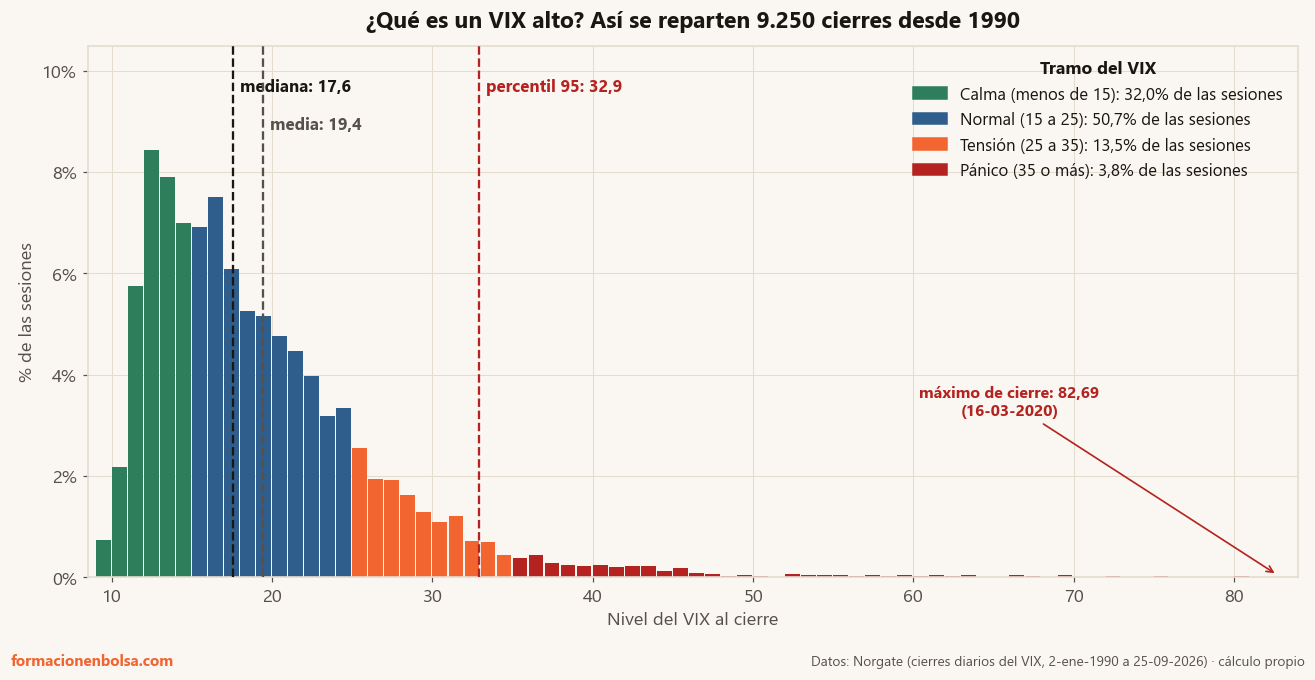
Cómo se reparten los 9.250 cierres del VIX desde 1990. La mayoría se concentra entre 12 y 25, y la cola de la derecha es larga pero muy fina: por encima de 40 solo ha cerrado el 2,2% de las sesiones. Datos de Norgate.
Con esos datos, lo razonable es leer el VIX por tramos. Uso los mismos cuatro que en mi estudio sobre qué hace el S&P 500 cuando el VIX está alto, para que puedas cruzar los dos artículos:
| Tramo | Nivel del VIX | Sesiones desde 1990 |
|---|---|---|
| Calma | Menos de 15 | 32,0% |
| Normal | De 15 a 25 | 50,7% |
| Tensión | De 25 a 35 | 13,5% |
| Pánico | 35 o más | 3,8% |
En el estudio, con datos hasta marzo de 2026, esos porcentajes eran 32%, 50%, 14% y 4%: seis meses más de datos apenas los mueven.
Tres detalles más que conviene saber. Los diez cierres más altos de la historia son todos de dos episodios: octubre y noviembre de 2008 y marzo de 2020. El año más tenso fue 2008, con un VIX medio de 32,7, y el más tranquilo 2017, con 11,1. Y no confundas el cierre con el máximo de la sesión: el 5 de agosto de 2024 el VIX llegó a tocar 65,73 durante el día, pero cerró en 38,57.
Por qué el VIX sube cuando la bolsa cae
La relación entre el VIX y el S&P 500 es inversa y muy estable. Con datos diarios desde 1990:
- La correlación entre la rentabilidad diaria del S&P 500 y la variación del VIX es de -0,70.
- Los dos se movieron en sentido contrario en el 77,8% de las sesiones.
- En los 327 días en que el S&P 500 cayó más de un 2%, el VIX subió en el 97,6% de ellos, un 15,9% de media.
- En los 280 días en que subió más de un 2%, el VIX bajó en el 96,1%, pero solo un 8,9% de media.
La explicación es mecánica. Cuando el mercado cae, los inversores compran protección, sobre todo opciones put, y eso encarece las opciones, que es exactamente lo que mide el VIX. En las subidas pasa lo contrario, aunque con menos fuerza, como ves en esas dos últimas cifras: el VIX reacciona bastante más a los días de caídas fuertes que a los de subidas fuertes. Si quieres ver la diferencia entre la volatilidad implícita, que es la del VIX, y la histórica, la tienes explicada en los cinco tipos de volatilidad.
Qué te dice el VIX y qué no
Te dice cuánto miedo hay, y suele exagerarlo. He comparado cada cierre del VIX con la volatilidad que el S&P 500 tuvo de verdad en las 21 sesiones siguientes. El VIX fue más alto en el 85,3% de los días: de media, 19,4 frente a 15,4. Tiene lógica, porque quien vende opciones está vendiendo un seguro y cobra una prima por ello.
No te dice hacia dónde va el mercado mañana. El VIX sube a la vez que la bolsa cae, no antes: la correlación entre lo que se mueve el VIX hoy y lo que hace el S&P 500 al día siguiente es de 0,03, o sea prácticamente nula. Y usarlo para entrar y salir tampoco funciona: en mi estudio, ninguna regla simple basada en su nivel batió a quedarse invertido. 100 € en el S&P 500 en 1990 se convirtieron en 1.910 €, y la mejor regla con el VIX se quedó en 377 €.
En los extremos sí ha habido un patrón, y con excepciones. Tras los picos por encima de 40, el S&P 500 subió de media un 27% en los 12 meses siguientes, en 18 de los 20 casos medidos. Los dos fallos fueron septiembre de 2001 y septiembre de 2008. Los datos completos, caso a caso, están en el artículo sobre el VIX alto y la bolsa.
Los picos duran poco, salvo cuando no. Desde 1990 ha habido 94 rachas de cierres por encima de 30, y la mitad duraron dos sesiones o menos. La excepción fue la crisis financiera: 170 sesiones seguidas por encima de 30, del 15 de septiembre de 2008 al 18 de mayo de 2009.
Cómo se opera el VIX (y por qué no es tan fácil)
El VIX no se puede comprar. Es un índice calculado, como la temperatura: puedes consultarla, pero no guardarla en un cajón. Lo que se negocia son sus derivados: futuros sobre el VIX, opciones y productos cotizados que invierten en esos futuros.
El problema es que los futuros no valen lo mismo que el VIX al contado. En mercados tranquilos, la volatilidad esperada a plazos largos suele ser mayor que a 30 días. Con datos desde 2002, el VIX a 3 meses (VIX3M) cerró por encima del VIX en el 87,2% de las sesiones, y en el 99,6% de las que el VIX estaba por debajo de 15. Quien mantiene futuros comprados tiene que ir renovándolos a precios más altos, y eso le hace perder valor aunque el VIX no se mueva. Solo en momentos de estrés se da la vuelta: con el VIX por encima de 30, el VIX3M estuvo por encima en apenas el 36,7% de las sesiones.
Por eso los productos que siguen al VIX sirven, como mucho, para coberturas cortas o para operar con un plan muy concreto, no para comprar y guardar. Si te interesa operar la volatilidad a corto plazo, en este vídeo te explico una forma de hacerlo:
Y si lo que buscas es medir la volatilidad de un valor concreto para ajustar stops y tamaño de posición, el VIX no te sirve: para eso está el ATR, que te explico en esta guía sobre el ATR y la volatilidad en trading.
Conclusión
El VIX es la volatilidad que el mercado de opciones espera para el S&P 500 en los próximos 30 días. Desde 1990, la mitad del tiempo ha estado por debajo de 17,6, solo un 7,9% de las sesiones ha superado 30 y su récord de cierre es 82,69, en marzo de 2020.
Es un buen termómetro del miedo, pero no una bola de cristal: sube a la vez que la bolsa cae, suele exagerar la volatilidad que llega después y no se puede comprar directamente. Donde más información da es en sus extremos, y eso es lo que he analizado con datos en qué hace el S&P 500 cuando el VIX se dispara. Y si quieres ver cuánto rinde la bolsa a largo plazo, calmas y pánicos incluidos, lo tienes en el rendimiento medio del mercado de valores.
Fuente y método: estadística calculada sobre los 9.250 cierres diarios del VIX ($VIX de Norgate) entre el 2 de enero de 1990, primer dato que publica Cboe, y el 25 de septiembre de 2026; el máximo y el mínimo durante la sesión salen de los máximos y mínimos diarios de la misma serie. Tramos de calma, normal, tensión y pánico: los mismos del estudio sobre el VIX alto (menos de 15, de 15 a 25, de 25 a 35 y 35 o más). Relación con la bolsa: rentabilidad diaria del S&P 500 de precios ($SPX de Norgate) frente a la variación porcentual diaria del VIX, la del mismo día y, para ver si anticipa algo, la del día siguiente. Rachas: sesiones seguidas con cierre del VIX por encima de 30. Volatilidad realizada: desviación típica de los rendimientos logarítmicos de las 21 sesiones siguientes, anualizada con la raíz de 252. Estructura temporal: cierres de $VIX3M frente a $VIX desde el 2 de enero de 2002, primer dato del VIX3M en Norgate. Definición, historia y fechas de los futuros y las opciones: documento de metodología del Cboe Volatility Index (versión 6.0, revisada el 26 de febrero de 2026). Conversión a plazo mensual con la raíz de 12: blog de Cboe (junio de 2022). VIBEX: nota de prensa de BME del 27 de septiembre de 2017. Última actualización: 5 de octubre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es el VIX?
Es el índice de volatilidad que calcula Cboe a partir de los precios de las opciones sobre el S&P 500. Recoge cuánto espera el mercado de opciones que se mueva el índice en los próximos 30 días, expresado como desviación típica anualizada. Un VIX de 20 equivale a esperar una volatilidad del 20% anual.
¿Qué nivel del VIX se considera alto?
Con los cierres diarios desde 1990, la mediana del VIX es 17,6 y la media 19,4. Por encima de 30 solo ha cerrado el 7,9% de las sesiones y por encima de 40, el 2,2%. En la práctica, por debajo de 15 el mercado está en calma y a partir de 30 está en modo estrés.
¿Por qué al VIX se le llama el índice del miedo?
Porque se dispara cuando la bolsa cae. Entre 1990 y 2026, el VIX se movió en sentido contrario al S&P 500 en el 77,8% de las sesiones, y en los días en que el índice perdió más de un 2% el VIX subió casi siempre. Cuando el mercado cae, la demanda de protección encarece las opciones, y eso es justo lo que mide el VIX.
¿Se puede invertir directamente en el VIX?
No. El VIX es un índice calculado, no un activo que se pueda comprar. Lo que se negocia son derivados: futuros sobre el VIX desde marzo de 2004, opciones desde febrero de 2006 y productos cotizados que invierten en esos futuros. Ninguno replica el VIX al contado, y los que mantienen futuros comprados suelen perder valor con el paso del tiempo cuando el mercado está tranquilo.
¿El VIX predice las caídas de la bolsa?
No de forma útil para anticiparse. El VIX sube a la vez que el mercado cae, no antes: lo que se mueve hoy prácticamente no tiene relación con lo que hace el S&P 500 al día siguiente. Además, desde 1990 ha estado por encima de la volatilidad que luego se produjo en el 85% de los días, así que suele exagerar el riesgo. Donde sí ha habido un patrón es después de los picos extremos, y ni siquiera ahí se cumple siempre.
¿Cuál ha sido el máximo histórico del VIX?
El cierre más alto fue 82,69, el 16 de marzo de 2020, en el desplome por la COVID-19. El máximo durante una sesión fue 89,53, el 24 de octubre de 2008, en plena crisis financiera. El cierre más bajo fue 9,14, el 3 de noviembre de 2017.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.