Hacienda antes del 31 de diciembre: lo que aún puedes hacer (y lo que ya no)

Para ahorrar impuestos antes de fin de año en 2026 hay cinco frentes donde todavía puedes mover ficha: usar las pérdidas de bolsa de 2022, que caducan con este ejercicio; vender lo que va en pérdidas sin caer en la regla de la recompra; reorganizar fondos con traspasos, que no tributan; aportar al plan de pensiones (hasta 1.500 € en el individual) y, si te jubilaste en 2024, cobrar con el 40 % de rebaja lo aportado antes de 2007. Y unas cuantas deducciones (donativos, coche eléctrico, obras de eficiencia, placas solares) que mueren el 31 de diciembre.
Pero ojo con la fecha, porque hay un detalle que pilla a mucha gente: según una consulta de Hacienda de este verano, la venta de acciones cuenta en el año en que se liquida, no en el que das la orden. En bolsa europea eso significa que el último día prudente para vender es el martes 29 de diciembre. Si vendes el 30, para Hacienda puede ser ya 2027.
Te lo cuento todo con ejemplos en euros y, en cada caso, a quién le toca y a quién no, porque no todo le sirve a cualquiera. Dos avisos antes de empezar: esto es formación, no asesoramiento fiscal (tu caso, con tu gestor), y todo es IRPF 2026 de territorio común: si vives en el País Vasco o en Navarra, tus reglas son otras.
Las pérdidas de 2022 caducan este año: cómo aprovecharlas
Empezamos por lo que tiene fecha de caducidad. Cuando vendes con pérdida y no la puedes compensar ese mismo año, Hacienda te deja arrastrarla cuatro años (art. 49 LIRPF). Una pérdida de 2022 se puede usar en 2023, 2024, 2025 y 2026, que es su último año. Las de 2023 caducan en 2027.
O sea: si en 2022 vendiste con pérdidas y todavía te queda saldo pendiente, o lo usas este año o lo pierdes.
¿Y cómo se usa? Con ganancias. Imagina que te quedan 5.000 € de pérdida de 2022 y tienes un ETF que va ganando justo eso, +5.000 € latentes. Si lo vendes antes del cierre, esa ganancia se compensa con la pérdida vieja. Y como las dos están en la misma caja (la de ventas), no hay ningún límite: se compensan enteras.
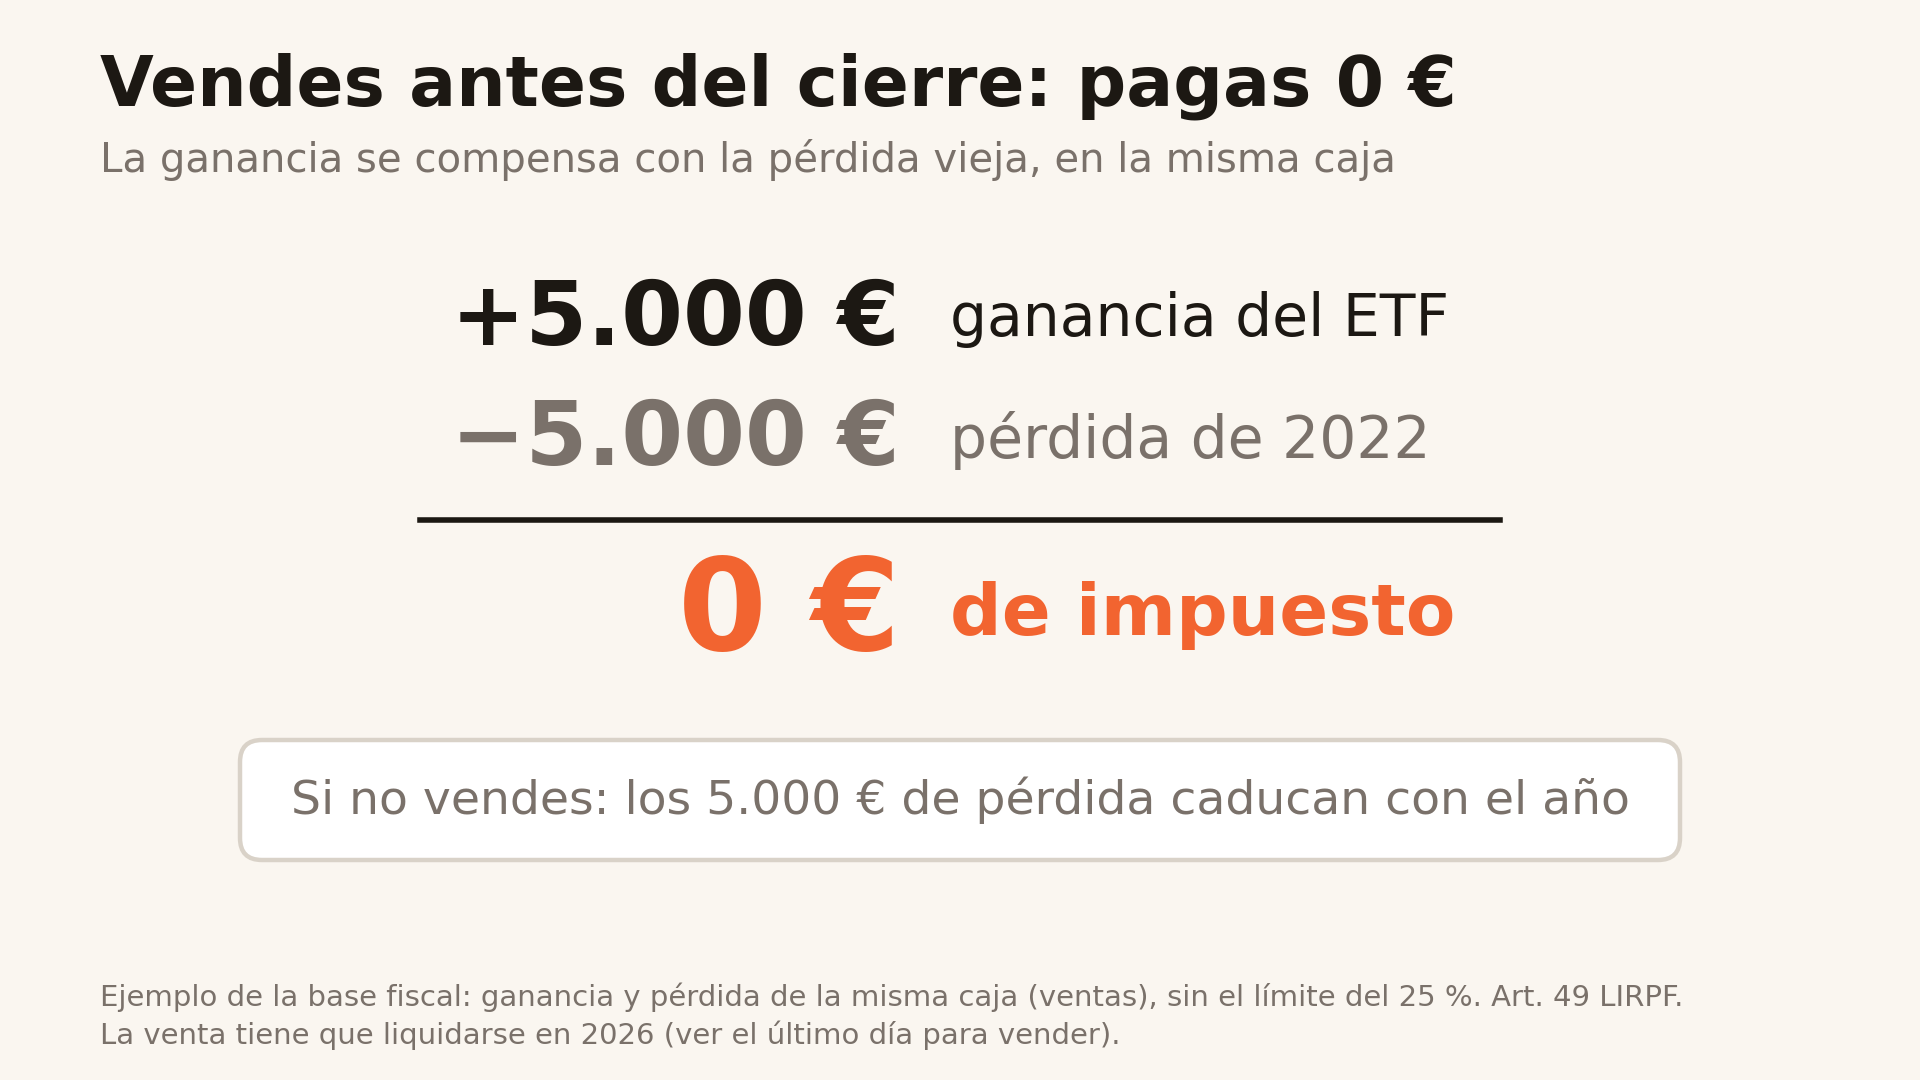 Ganancia y pérdida en la misma caja, sin el límite del 25 %: 0 € de impuesto. Sin vender, la pérdida de 2022 se pierde.
Lo mejor viene después. Si quieres seguir invertido, lo vuelves a comprar al día siguiente: la regla de la recompra, que te explico más abajo, solo bloquea pérdidas, no ganancias. Y además lo recompras más caro, así que subes tu precio de compra y la próxima vez que vendas tributarás por menos ganancia. Si no haces nada, la pérdida se esfuma con el año y no te ha servido para nada.
¿Dónde miras si te queda algo pendiente? En tu declaración de la renta de 2025, en el apartado de pérdidas de ejercicios anteriores pendientes de compensar.
Vender con pérdidas para pagar menos: las dos cajas y el límite del 25 %
La jugada clásica de diciembre es vender lo que va en pérdidas para pagar menos este año. Funciona, pero tiene dos trampas. La primera es entender que Hacienda tiene dos cajas en la base del ahorro:
| Caja | Qué entra | Cómo se cruzan |
|---|---|---|
| A: rendimientos del capital mobiliario | Dividendos e intereses | Las pérdidas por venta solo compensan hasta el 25 % de esta caja |
| B: ganancias y pérdidas patrimoniales | Lo que ganas o pierdes vendiendo | Entre sí se compensan sin límite |
Una caja apenas toca la otra. Ejemplo: cobras 8.000 € en dividendos e intereses y vendes con 10.000 € de pérdida. La pérdida solo te compensa el 25 % de los dividendos, es decir, 2.000 €. Tributan los otros 6.000 € de dividendos y te quedan 8.000 € de pérdida para los años siguientes (2027 a 2030).
Y no puedes guardarte la pérdida para un año que te convenga más: el art. 49.2 obliga a compensar en la cuantía máxima posible cada año. No eliges tú.
Donde la venta con pérdida sí luce es contra ganancias. Si este año ya vendiste algo ganando, vender otra cosa que va perdiendo lo compensa sin ese límite del 25 %, porque las dos están en la misma caja.
Un apunte de opinión, no de dato: hoy vamos a hablar mucho de vender, y para mí la venta más cara no es la que paga impuestos, sino la que haces con miedo, en plena caída. Si ese es tu riesgo, antes que la fiscalidad mira qué hacer cuando la bolsa cae.
La regla de la recompra: dos meses o un año según dónde inviertas
La segunda trampa es la recompra (art. 33.5 LIRPF). Si vendes con pérdida y vuelves a comprar lo mismo dentro de cierto plazo, esa pérdida no cuenta este año. No desaparece: se aplaza hasta que vendas lo recomprado. Pero si la querías para rebajar la factura de 2026, te has quedado sin ella.
El plazo depende de dónde cotice lo que vendes, y cuenta antes y después de la venta:
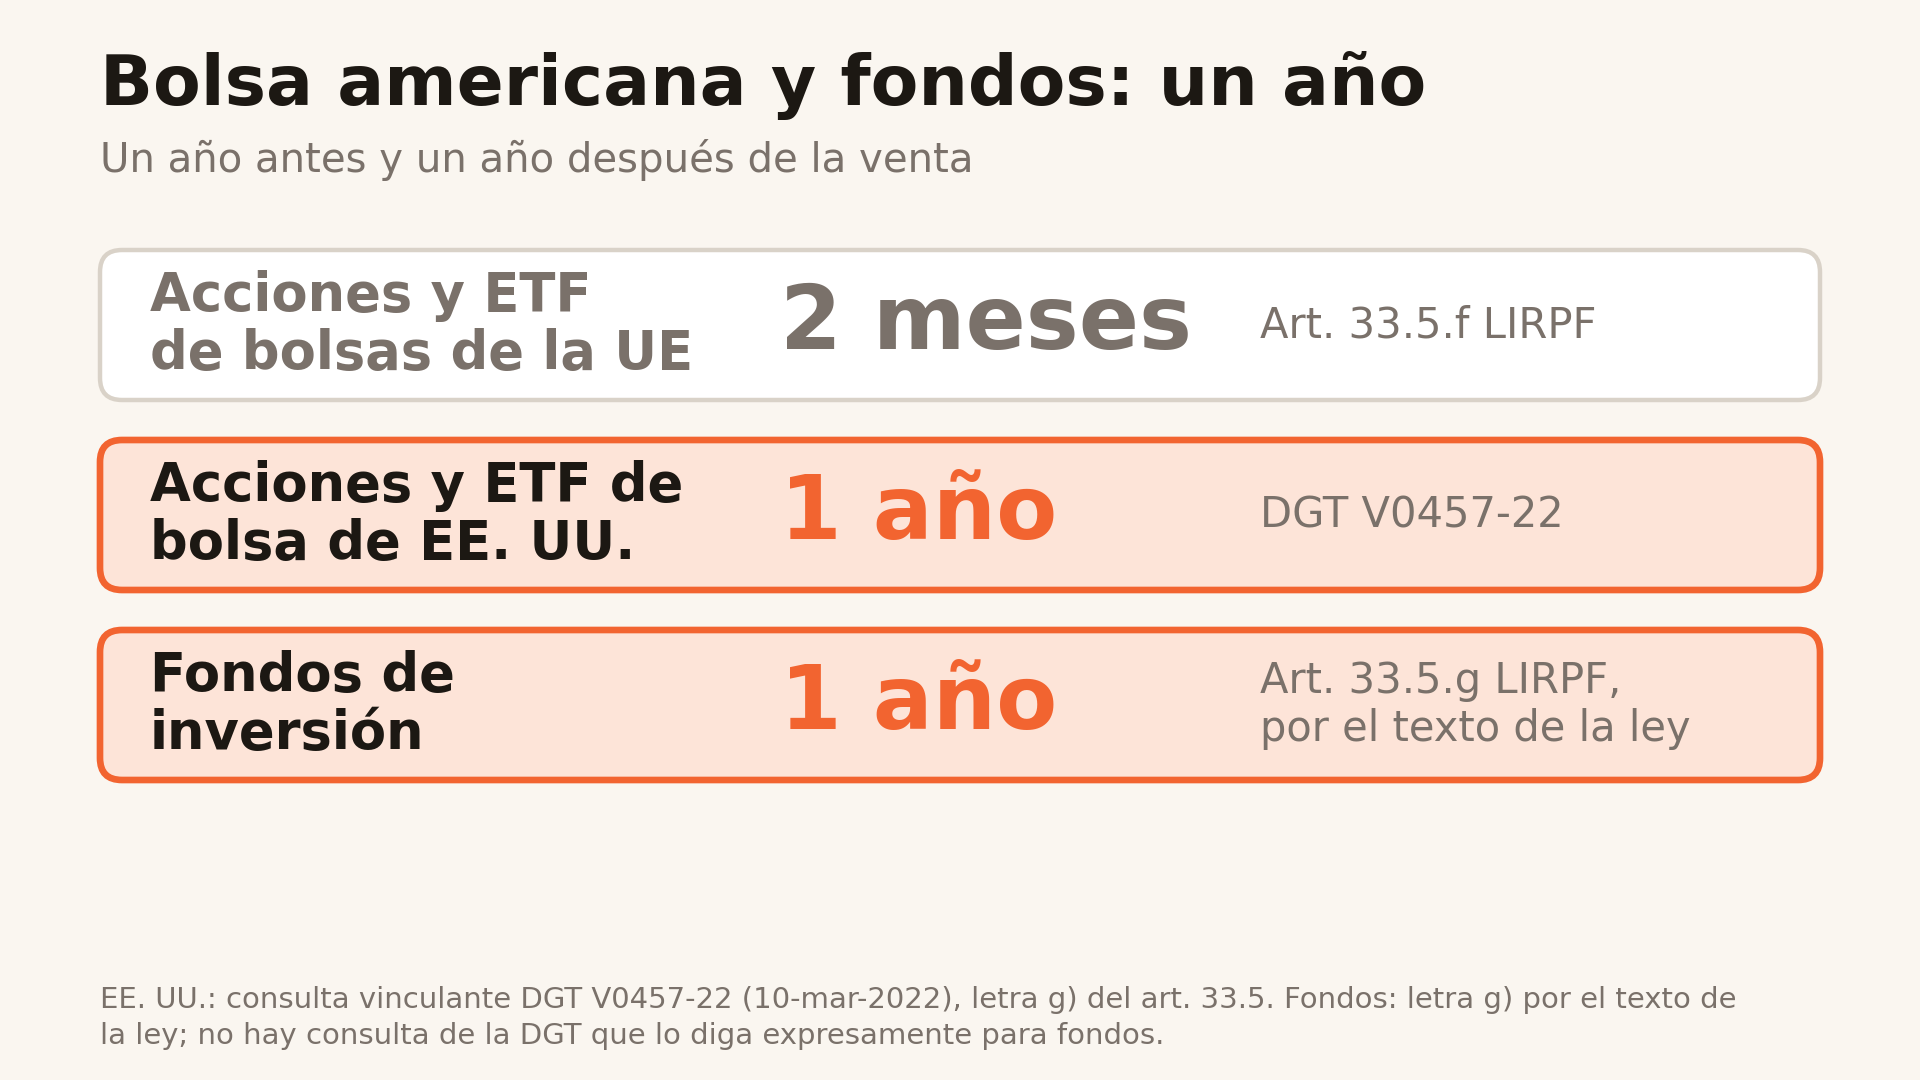 Bolsa americana y fondos: un año antes y un año después de la venta. En bolsas de la UE, dos meses.
| Qué vendes con pérdida | Plazo de recompra | Fuente |
|---|---|---|
| Acciones y ETF de bolsas de la UE | 2 meses antes o después | Art. 33.5.f LIRPF |
| Acciones y ETF de bolsa de EE. UU. | 1 año | Consulta DGT V0457-22 |
| Fondos de inversión | 1 año | Art. 33.5.g LIRPF (texto legal; no hay consulta expresa para fondos) |
El caso caro es el de quien invierte en acciones americanas: vendes en diciembre, recompras en enero y esa pérdida este año no te cuenta. Pensabas que estabas haciendo una jugada fiscal y solo has movido la pérdida al futuro. (Si dudas de cuándo tiene sentido deshacer una posición, tienes más contexto en cuándo vender un ETF.)
Y dos detalles que casi todo el mundo olvida:
- La compra de antes también cuenta. Si compraste en noviembre para promediar, la pérdida del lote viejo que vendas en diciembre no te cuenta este año.
- La aportación automática a un fondo es una recompra. Si aportas cada mes de forma automática, cada aportación te bloquea la pérdida de lo que vendas de ese mismo fondo.
¿Y si vendes tu indexado con pérdida y compras el mismo índice en otra gestora? Hacienda dijo este año (consulta DGT V0796-26, de 9 de abril de 2026) que dos fondos de gestoras distintas sobre el mismo índice no son homogéneos, es decir, no cuentan como lo mismo. Ojo: lo dijo para otra cuestión (el orden de salida de participaciones del art. 94). Mi lectura es que eso te deja cambiar de fondo sin que te bloqueen la pérdida, pero es mi lectura, no doctrina: Hacienda no lo ha dicho para la recompra. Antes de hacerlo, pregúntale a tu gestor.
¿Hasta qué día puedes vender para que cuente en 2026?
Lo normal es pensar que basta con vender antes del 31. Pero este verano Hacienda contestó una consulta que dice otra cosa: según la DGT V5289-26, de 28 de julio de 2026, la venta cuenta en el año en que se liquida, es decir, cuando las acciones cambian de manos de verdad al inscribirse en el registro de anotaciones en cuenta. Y eso no es el día que das la orden.
Con el calendario de diciembre de 2026 en la mano:
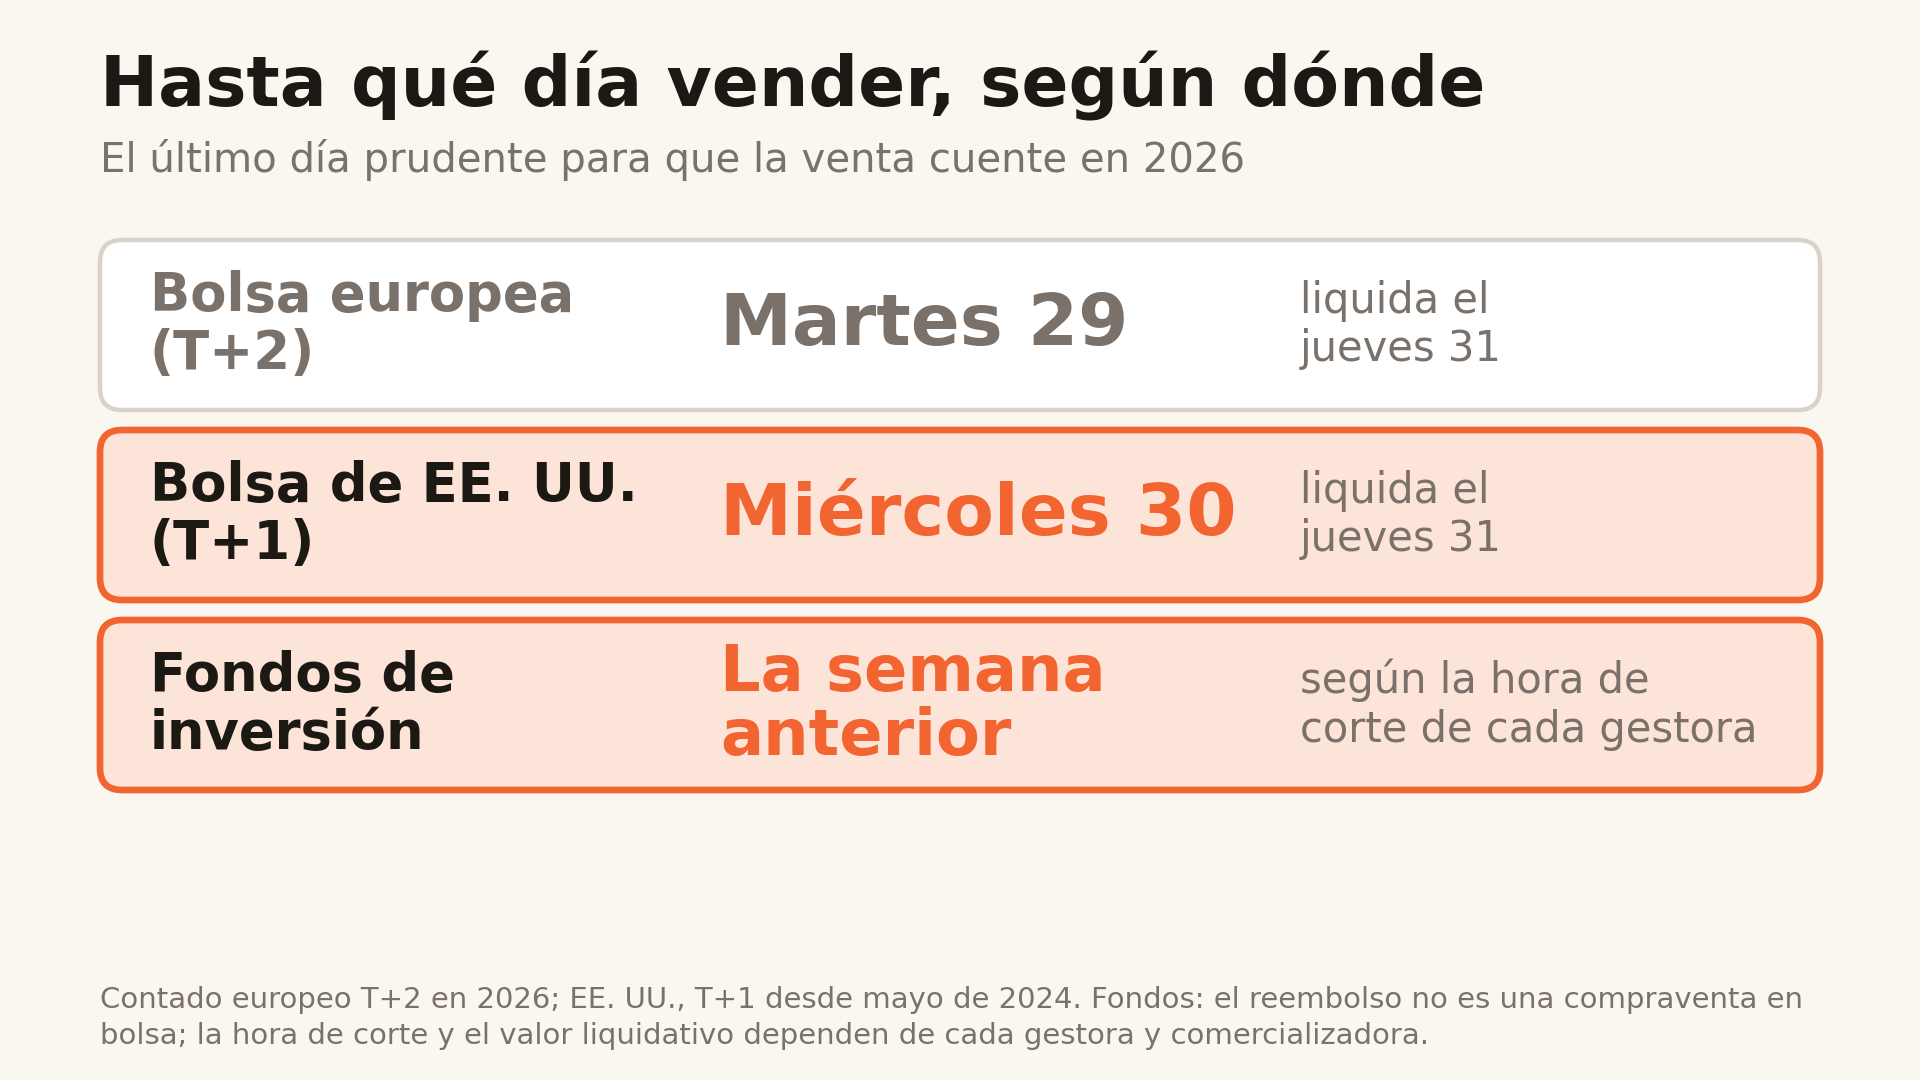 El último día prudente para que la venta cuente en 2026: martes 29 en Europa, miércoles 30 en EE. UU. y la semana anterior en fondos.
| Dónde vendes | Liquidación | Último día prudente | Si te pasas |
|---|---|---|---|
| Bolsa europea | Dos días hábiles (T+2) | Martes 29 de diciembre (liquida el jueves 31) | Venta del miércoles 30: liquida el lunes 4 de enero de 2027 |
| Bolsa de EE. UU. | Un día hábil (T+1) | Miércoles 30 de diciembre (liquida el jueves 31) | Pasa a 2027 |
| Fondos de inversión | Según la gestora | La semana anterior | Depende de la hora de corte de cada gestora |
Fíjate en el detalle del 1 de enero: ese día no se liquida, así que una venta europea del miércoles 30 salta directamente al lunes 4. Y para Hacienda, según esa consulta, ya es del año que viene. Si esa venta era la que iba a compensar tus pérdidas de 2022, llegas tarde.
Ahora, el matiz honesto: es una sola consulta, sobre una OPA, y muchas entidades siguen usando la fecha de la orden. No sabemos cómo lo aplicará Hacienda en general. Por eso mi consejo es simple: no lo apures. Vende antes del 29.
Traspasos entre fondos: mover sin pagar (y la trampa del FIFO)
Ahora, lo que puedes mover sin pasar por Hacienda. Si cambias de un fondo a otro con un traspaso, sin que el dinero pase por tu cuenta, no pagas nada: el fondo nuevo hereda la fecha y el precio de compra del viejo (art. 94.1.a LIRPF). Es una de las grandes ventajas de invertir en fondos indexados en España.
Ejemplo: invertiste 20.000 € en 2018 en un fondo que hoy vale 32.000 €. Tienes 12.000 € de ganancia.
| Cómo cambias de fondo | Impuesto hoy | Cálculo |
|---|---|---|
| Traspaso | 0 € | La ganancia se difiere al fondo nuevo |
| Vender y comprar el otro | 2.400 € | 6.000 € al 19 % (1.140 €) + 6.000 € al 21 % (1.260 €) |
La cuenta de la venta supone que no tienes otras rentas del ahorro este año. Son 2.400 € por hacer lo mismo de otra manera.
¿Para qué sirve esto en diciembre? Para reajustar la cartera o pasarte a un fondo más barato sin que Hacienda se lleve su parte por el camino. Pero con dos trampas.
La primera: los ETF no se traspasan. Si vendes tu ETF para comprar otro, tributas, aunque por dentro sea un fondo (art. 94.1.a, último párrafo, y 94.2.a.3.º). Hay una excepción pequeña (DT 36.ª LIRPF): ETF extranjeros comprados antes del 1 de enero de 2022, que no coticen en bolsa española, y solo hacia un fondo no cotizado. Si no es tu caso exacto, el ETF tributa al venderlo.
La segunda: al sacar una parte, sale primero lo más antiguo. Hacienda aplica el criterio FIFO (art. 94.1.a): no puedes elegir el lote que va en pérdidas. Y eso, en diciembre, puede salirte justo al revés de lo que buscabas.
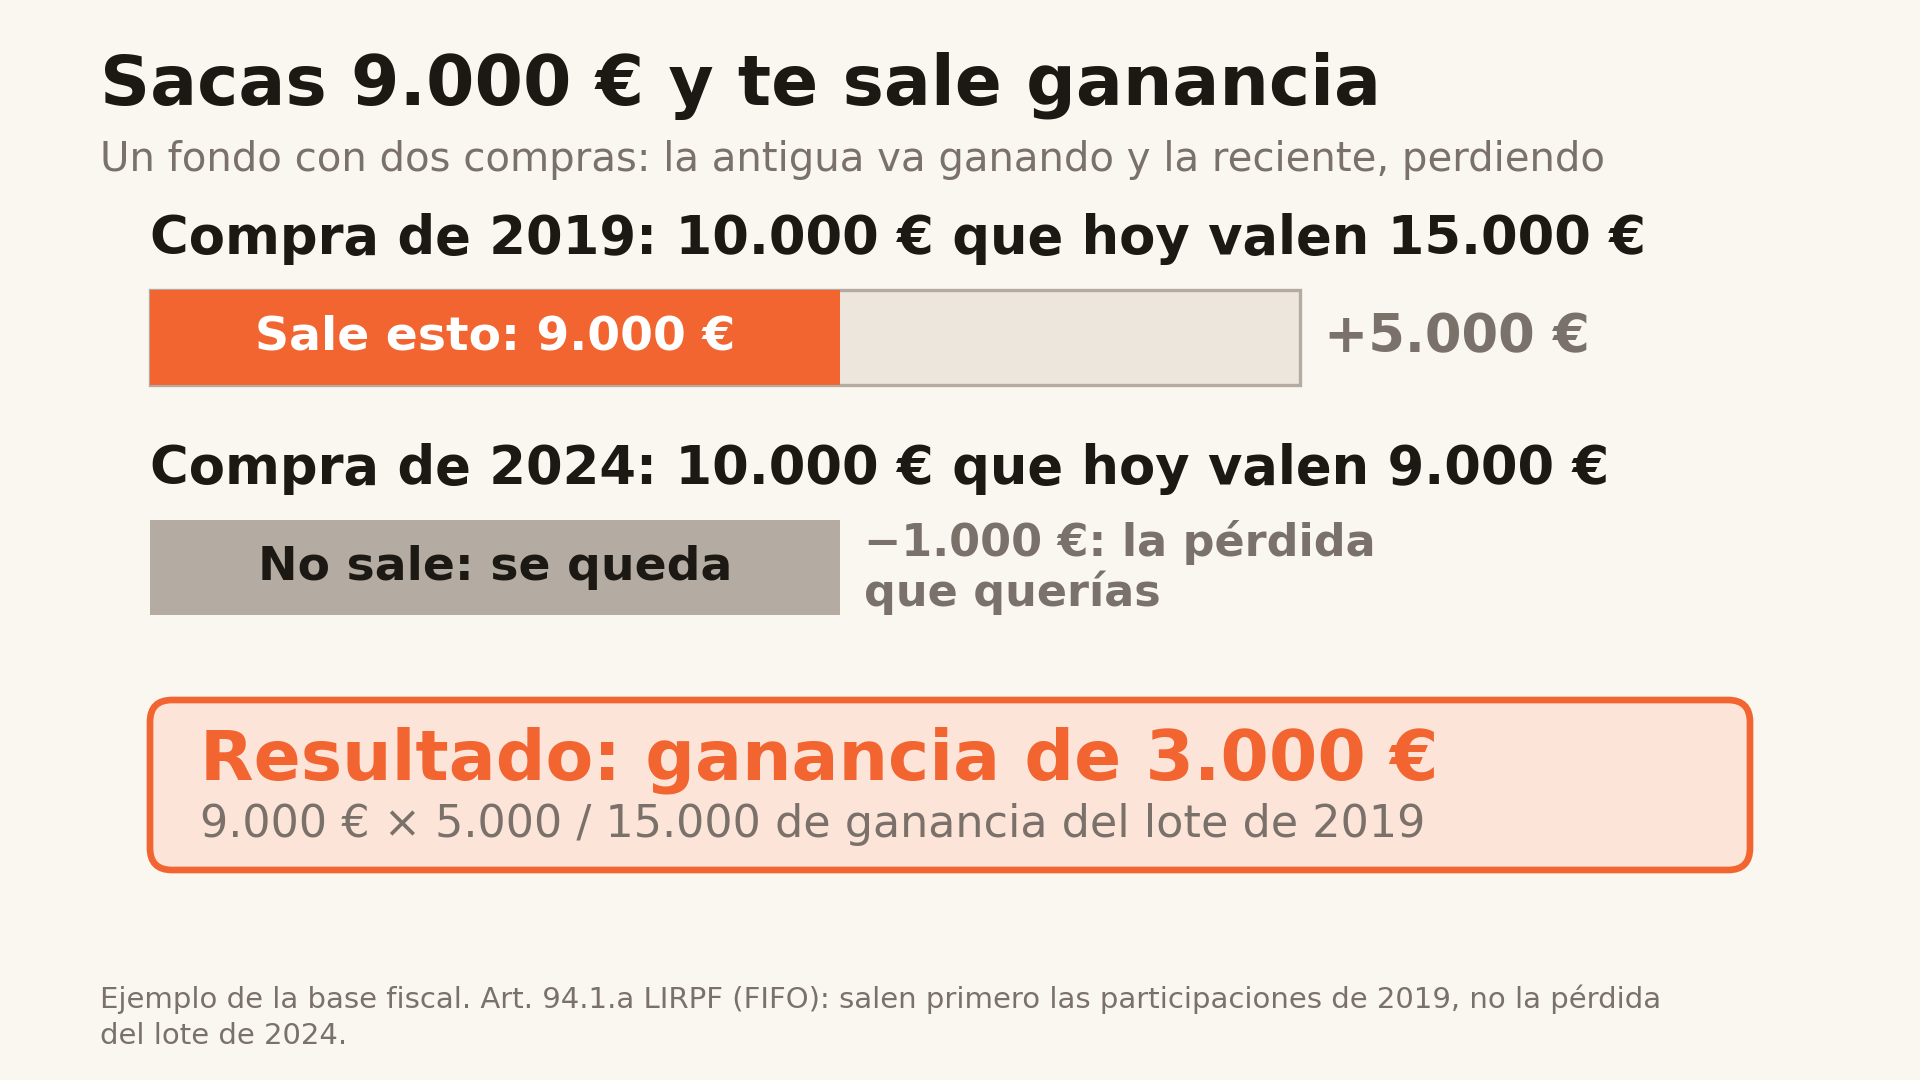 Querías aflorar la pérdida de 1.000 € del lote de 2024, pero por FIFO sale primero el de 2019: ganancia de 3.000 €.
Tienes un fondo con dos compras: una de 2019 (10.000 € que hoy valen 15.000 €) y otra de 2024 (10.000 € que hoy valen 9.000 €). Sacas 9.000 € pensando en aflorar la pérdida del lote reciente… y lo que sale es el lote antiguo. Resultado: una ganancia de 3.000 € en lugar de una pérdida de 1.000 €.
O sea, en un fondo con compras de varios años, sacar una parte no hace lo que crees. Haz las cuentas antes de pedir el reembolso.
Plan de pensiones antes del 31: aportar y, si te jubilaste en 2024, rescatar
Aquí hay dos cosas: aportar antes de fin de año y, sobre todo, si te has jubilado, cobrarlo bien.
Aportar: cuánto desgrava
Lo que metas este año en tu plan lo restas de tu base imponible, con estos límites (art. 52 LIRPF):
| Tipo de plan | Máximo que reduce la base |
|---|---|
| Plan individual | 1.500 € al año |
| Con plan de empleo (empresa) | Hasta 10.000 € |
| Autónomo con plan simplificado | 5.750 € |
| En cualquier caso | Nunca más del 30 % de los rendimientos del trabajo y actividades |
Si tu tipo marginal ronda el 37 % (depende de tu comunidad), aportar 1.500 € son unos 555 € menos de impuestos este año.
Ahora, los matices:
- No es gratis: es diferimiento. Ese dinero tributará cuando lo cobres. Si dudas entre plan y fondo, tienes la comparativa entre plan de pensiones y fondo de inversión.
- Lo que aportes por encima del máximo no desgrava ni este año ni los siguientes: no se arrastra (art. 51.6 y 52.2).
- No lo dejes para el último día. La gestora tiene su propio día de corte, normalmente antes del 31. Pregúntalo esta semana.
Si te jubilaste en 2024: el plazo que vale dinero
Lo gordo del bloque es esto, y va para el público de 60 a 64 años. Lo que aportaste al plan antes de 2007, si lo cobras de golpe (en forma de capital), tributa con una reducción del 40 %. Pero solo el año en que te jubilas o los dos siguientes (DT 12.ª LIRPF). Si te jubilaste en 2024, tu plazo acaba el 31 de diciembre de 2026.
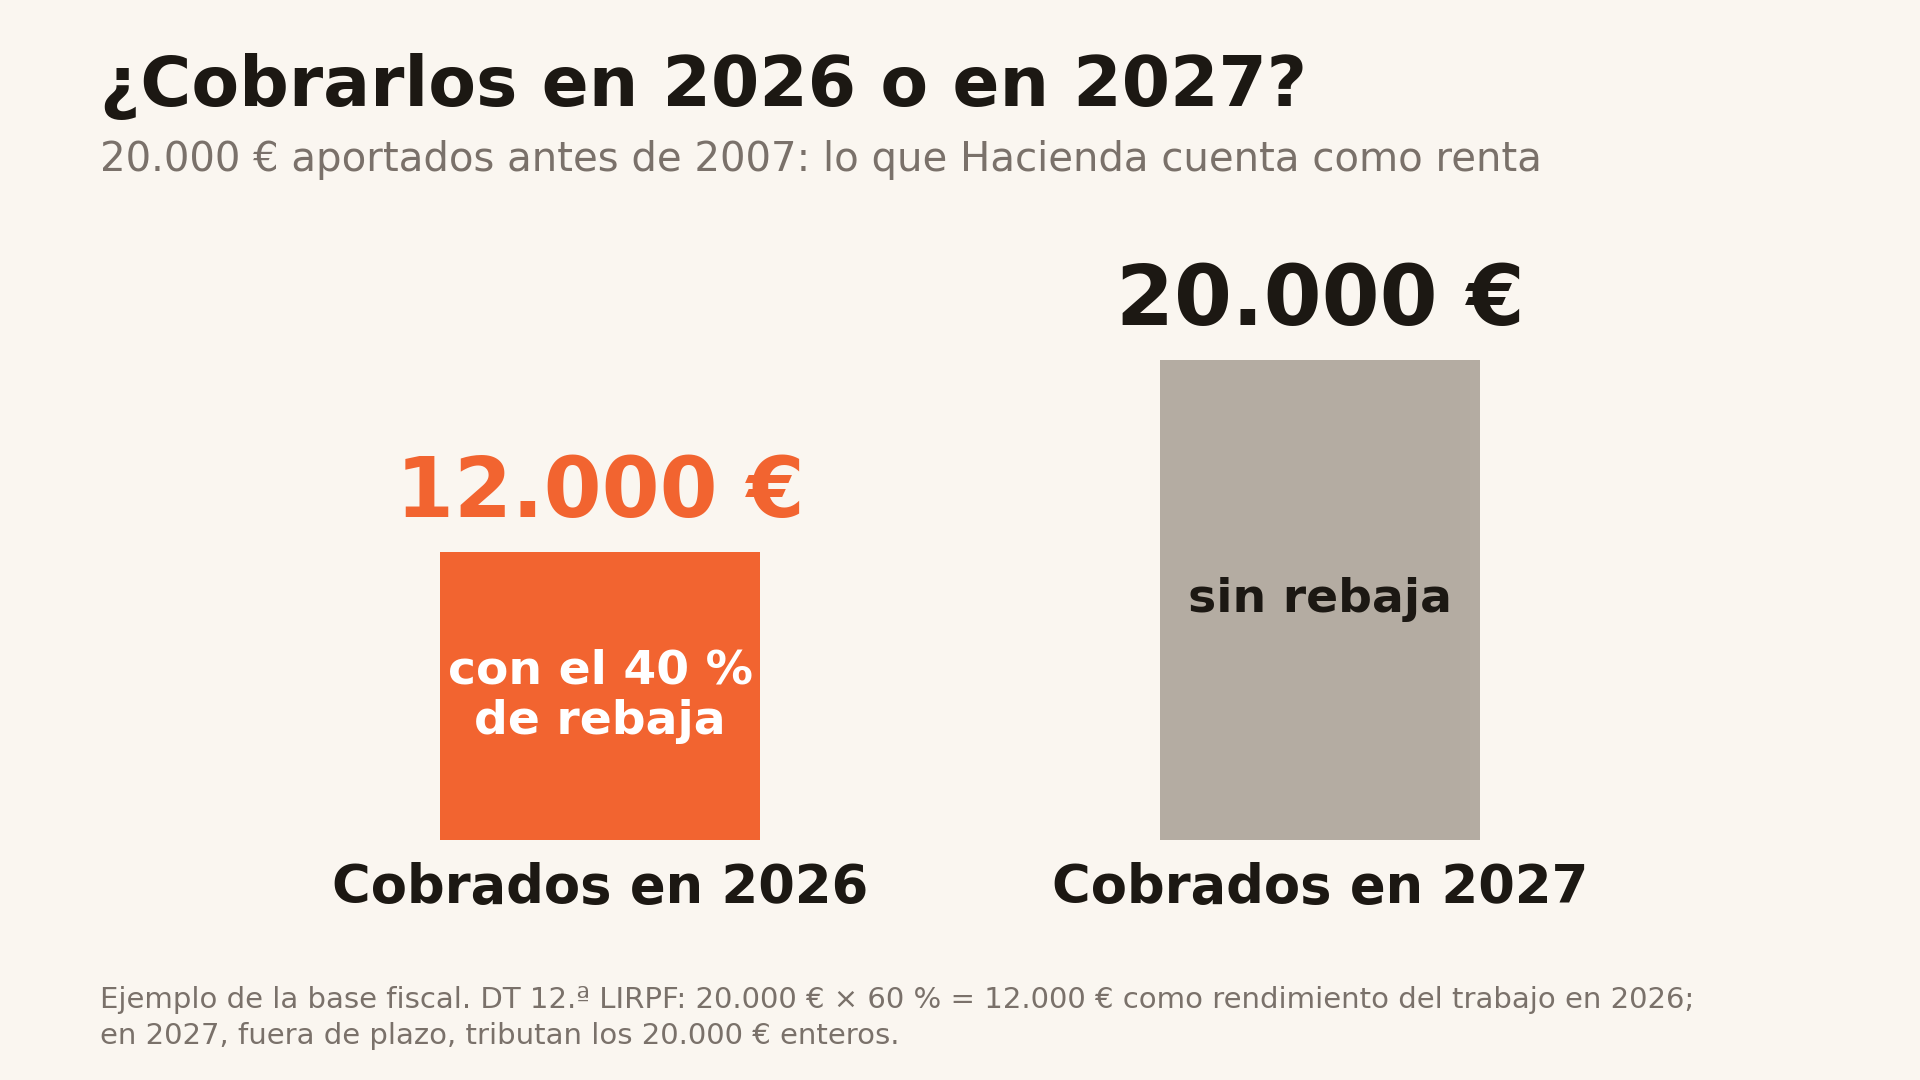 Jubilado en 2024 con 20.000 € aportados antes de 2007: este año tributan 12.000 €; en 2027, los 20.000 € enteros.
Ejemplo: 20.000 € de aportaciones anteriores a 2007. Cobrados este año, Hacienda los cuenta como 12.000 € de rendimiento del trabajo. Si esperas a enero, cuentan los 20.000 € enteros.
Y la trampa: cobrarlo todo de golpe. Lo aportado desde 2007 no tiene rebaja y se suma entero a tu renta de ese año como rendimiento del trabajo, con marginales del 37 al 47 %. Por eso lo que suele salir mejor es cobrar en capital solo lo antiguo, y el resto poco a poco, como renta.
Mayores de 65: la exención por reinvertir en renta vitalicia
Si tienes más de 65 años, hay una exención que conviene conocer (art. 38.3 LIRPF). Vendes algo con ganancia (acciones, fondos o un piso que no sea tu vivienda habitual) y metes todo lo que cobras en una renta vitalicia asegurada en un plazo de seis meses. Esa ganancia no tributa.
Tres detalles importantes:
- Todo lo que cobras, no solo la ganancia. Si reinviertes una parte, la exención es proporcional.
- Tiene un tope de 240.000 € por contribuyente, para toda tu vida.
- El ejemplo: vendes una cartera por 150.000 € con 60.000 € de ganancia.
| Tramo de la ganancia | Tipo | Impuesto |
|---|---|---|
| Primeros 6.000 € | 19 % | 1.140 € |
| Siguientes 44.000 € | 21 % | 9.240 € |
| Últimos 10.000 € | 23 % | 2.300 € |
| Total sin exención | 12.680 € | |
| Todo a renta vitalicia | 0 € |
Te ahorras casi 13.000 € de impuestos. Pero no es para cualquiera: le das tu dinero a una aseguradora a cambio de una renta de por vida. Si ya pensabas contratarla, hazlo así. Si no, no contrates una renta vitalicia solo por la exención. Y las condiciones finas (el detalle reglamentario), con tu aseguradora y tu gestor.
Donativos y deducciones que caducan el 31 de diciembre
Ahora, las rápidas.
Donativos a entidades acogidas a la Ley 49/2002 (art. 19): de los primeros 250 € del año te deduces el 80 %; del resto, el 40 % (el 45 % si es un donativo recurrente). Y si sois pareja y declaráis por separado, repartid el donativo, porque el 80 % va por persona:
| Cómo donáis 500 € en pareja | Lo que recuperáis |
|---|---|
| Uno dona los 500 € | 300 € (200 € + 100 €) |
| Cada uno dona 250 € | 400 € (200 € + 200 €) |
Con los mismos 500 €, recuperáis 100 € más.
Tres deducciones que caducan el 31 de diciembre, con sus fechas, que es donde se pierde la mayoría:
| Deducción | Cuánto | Condición de fecha |
|---|---|---|
| Coche eléctrico (DA 58.ª) | 15 % (base máx. 20.000 €, deducción máx. 3.000 €) | Matriculado antes del 31 de diciembre de 2026, o con al menos el 25 % pagado a cuenta antes de esa fecha |
| Obras de eficiencia energética en la vivienda (DA 50.ª) | 20 % o 40 % | El certificado energético tiene que estar expedido antes del 1 de enero de 2027 |
| Placas solares (DA 62.ª) | 10 % (base de 5.000 €) | Instalación terminada en 2026, con su Certificado de Instalación Eléctrica |
El caso de las obras es el más traicionero: si el técnico te firma el certificado en enero, pierdes la deducción, aunque las obras estén acabadas en noviembre. Llámalo esta semana.
Resumen: tu lista antes del 31 (y una que no)
Empiezo por la que no. Quizá hayas oído hablar de la nueva Cuenta de Ahorro e Inversión Financia Europa (art. 95 ter, RDL 29/2026), con hasta 10.000 € de ganancia exenta a cinco años. Para este año, olvídate: a 2 de noviembre de 2026 no se podía abrir, porque faltaba la orden de Hacienda, y el decreto que la crea seguía sin convalidar (el anterior lo tumbó el Congreso el 2 de octubre). Aunque se desbloquee estos días, no es una herramienta para tu cierre de 2026.
Y ahora, la lista de lo que sí:
| Gesto | A quién le toca | Fecha límite |
|---|---|---|
| Usar las pérdidas de 2022 con ganancias | Quien tenga saldo pendiente en su declaración de 2025 | Venta liquidada en 2026 |
| Vender con pérdida, sin recomprar en plazo | Quien ya tenga ganancias este año | 2 meses (UE) o 1 año (EE. UU. y fondos) |
| Vender en bolsa europea | Cualquiera que quiera imputar en 2026 | Martes 29 de diciembre |
| Traspasar en vez de vender | Quien cambie un fondo que va ganando | Sin fecha fiscal |
| Aportar al plan de pensiones | Quien tenga margen y lo vea claro | Corte de tu gestora |
| Rescatar en capital lo anterior a 2007 | Jubilados en 2024 | 31 de diciembre de 2026 |
| Renta vitalicia con la ganancia | Mayores de 65 que ya la quisieran | Seis meses desde la venta |
| Donativos, coche, obras, placas | Quien ya tuviera previsto el gasto | 31 de diciembre (certificado de obras, antes del 1 de enero) |
Fíjate en una cosa: casi todo depende de cómo tengas montada la cartera. Fondos o ETF, en qué bolsa, si aportas cada mes, de cuántos años son tus lotes. Hacienda premia al que tiene un plan y castiga al que improvisa. Si el tuyo está por hacer, empieza por un plan financiero personal y deja las jugadas de diciembre para cuando la base esté clara.
Y si esto le sirve a alguien, compártelo antes del 31: dentro de unas semanas ya no habrá nada que hacer.
Fuente y método: cifras y ejemplos tomados de la base fiscal preparada para el vídeo, construida sobre el texto consolidado de la Ley del IRPF publicado en el BOE (a 7 de octubre de 2026), información de la AEAT y consultas vinculantes de la DGT (V0457-22, V0796-26 y V5289-26), verificada el 20 de octubre de 2026 y repasada el 2 de noviembre de 2026 (situación del RDL 29/2026 y de la orden de la Cuenta Financia Europa). Impuestos calculados con la escala del ahorro de 2026 (19 % hasta 6.000 €, 21 % de 6.000 € a 50.000 €, 23 % a partir de ahí), suponiendo que no hay otras rentas del ahorro en el año. Los ejemplos son casos ilustrativos, no series históricas. IRPF de territorio común; no aplica al País Vasco ni a Navarra. Última actualización: 21 de noviembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Esto es formación, no asesoramiento fiscal: tu caso concreto, con tu gestor. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué pérdidas de bolsa caducan en 2026?
Las de 2022. Hacienda te deja arrastrar una pérdida que no pudiste compensar durante cuatro años (2023 a 2026), así que este es su último ejercicio. Si te quedan, por ejemplo, 5.000 € pendientes y tienes un ETF con 5.000 € de ganancia latente, venderlo antes del cierre te deja la ganancia a 0 € de impuesto. Si no haces nada, la pérdida se esfuma.
¿Hasta qué día puedo vender acciones para que cuente en 2026?
Según la consulta DGT V5289-26, la venta cuenta en el año en que se liquida, no en el de la orden. En bolsa europea (T+2), el último día prudente es el martes 29 de diciembre: liquida el jueves 31. Si vendes el miércoles 30, liquida el 4 de enero de 2027. En bolsa de EE. UU. (T+1), hasta el 30. En fondos, hazlo la semana anterior.
¿Cuánto tiempo tengo que esperar para recomprar tras vender con pérdida?
Depende del activo. En acciones y ETF de bolsas de la Unión Europea, dos meses antes o después de la venta (art. 33.5.f LIRPF). En acciones y ETF de bolsa de EE. UU., un año (DGT V0457-22). En fondos de inversión, también un año por el texto de la ley (art. 33.5.g). Si recompras antes, la pérdida no desaparece: se aplaza.
¿Cuánto desgrava aportar al plan de pensiones antes de fin de año?
Puedes restar de tu base hasta 1.500 € en un plan individual, y nunca más del 30 % de tus rendimientos del trabajo y actividades. Con plan de empleo el máximo sube a 10.000 €, y el autónomo con plan simplificado llega a 5.750 €. Con un marginal del 37 %, 1.500 € suponen unos 555 € menos este año, aunque tributarán cuando los cobres.
Me jubilé en 2024, ¿qué plazo se me acaba con el plan de pensiones?
El de la reducción del 40 % sobre lo aportado hasta el 31 de diciembre de 2006, si lo cobras en forma de capital (DT 12.ª LIRPF). Solo vale el año de jubilación o los dos siguientes: para ti, hasta el 31 de diciembre de 2026. Con 20.000 € de aportaciones antiguas, este año tributan 12.000 €; en 2027, los 20.000 € enteros.
¿Puedo abrir ya la Cuenta Financia Europa para ahorrar impuestos este año?
No. Está en el BOE (RDL 29/2026), con hasta 10.000 € de ganancia exenta a cinco años, pero a 2 de noviembre de 2026 no se podía abrir: faltaba la orden de Hacienda y el decreto seguía sin convalidar (el anterior lo tumbó el Congreso el 2 de octubre). Para el ejercicio 2026, olvídate de ella.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.