Cuándo vender un ETF: probé ocho reglas y pierden las ocho

Con cien años de datos encima de la mesa, la respuesta a “cuándo vender un ETF” es incómoda: no por la caída. Se probaron ocho reglas de venta declaradas antes de mirar los resultados (salir al −10 %, −20 %, −30 % o −40 % y volver al máximo anterior o 12 meses después) sobre el mercado de EEUU entre julio de 1926 y mayo de 2026. Las ocho pierden contra no hacer nada. Sin una sola excepción.
Los números, para que se vea el tamaño del asunto. Mil euros invertidos y quietos se convierten en 19,4 millones de euros. Esos mismos mil euros, saliendo cada vez que el mercado cae un 20 % y volviendo doce meses después, se quedan en 5,6 millones: el 28,9 % de lo que había. Y la regla más suave de todas, la que solo se sale con caídas superiores al 30 %, te deja con el 46,4 %.
Lo más interesante viene después, y le da la vuelta a lo que te cuenta medio sector: el problema no es que elijas mal el momento. Salir por pánico tras una caída del 20 % es mejor que salir en fechas al azar en el 78,6 % de los casos. Lo que arruina el resultado no es el mal timing: es estar fuera.
Qué dicen cien años de datos sobre vender tu ETF cuando cae
La medición está hecha sobre la serie mensual de Kenneth French: mercado completo de EEUU a retorno total, de julio de 1926 a mayo de 2026. Son 1.199 meses, 99,9 años, con una rentabilidad anualizada del 10,38 % y un acumulado de 19.373,8 veces el capital inicial.
Sobre esa base se compara lo que hace una persona que compra su ETF y no lo toca contra lo que hace la misma persona aplicando una regla de venta. Este es el contraste más limpio de todos:
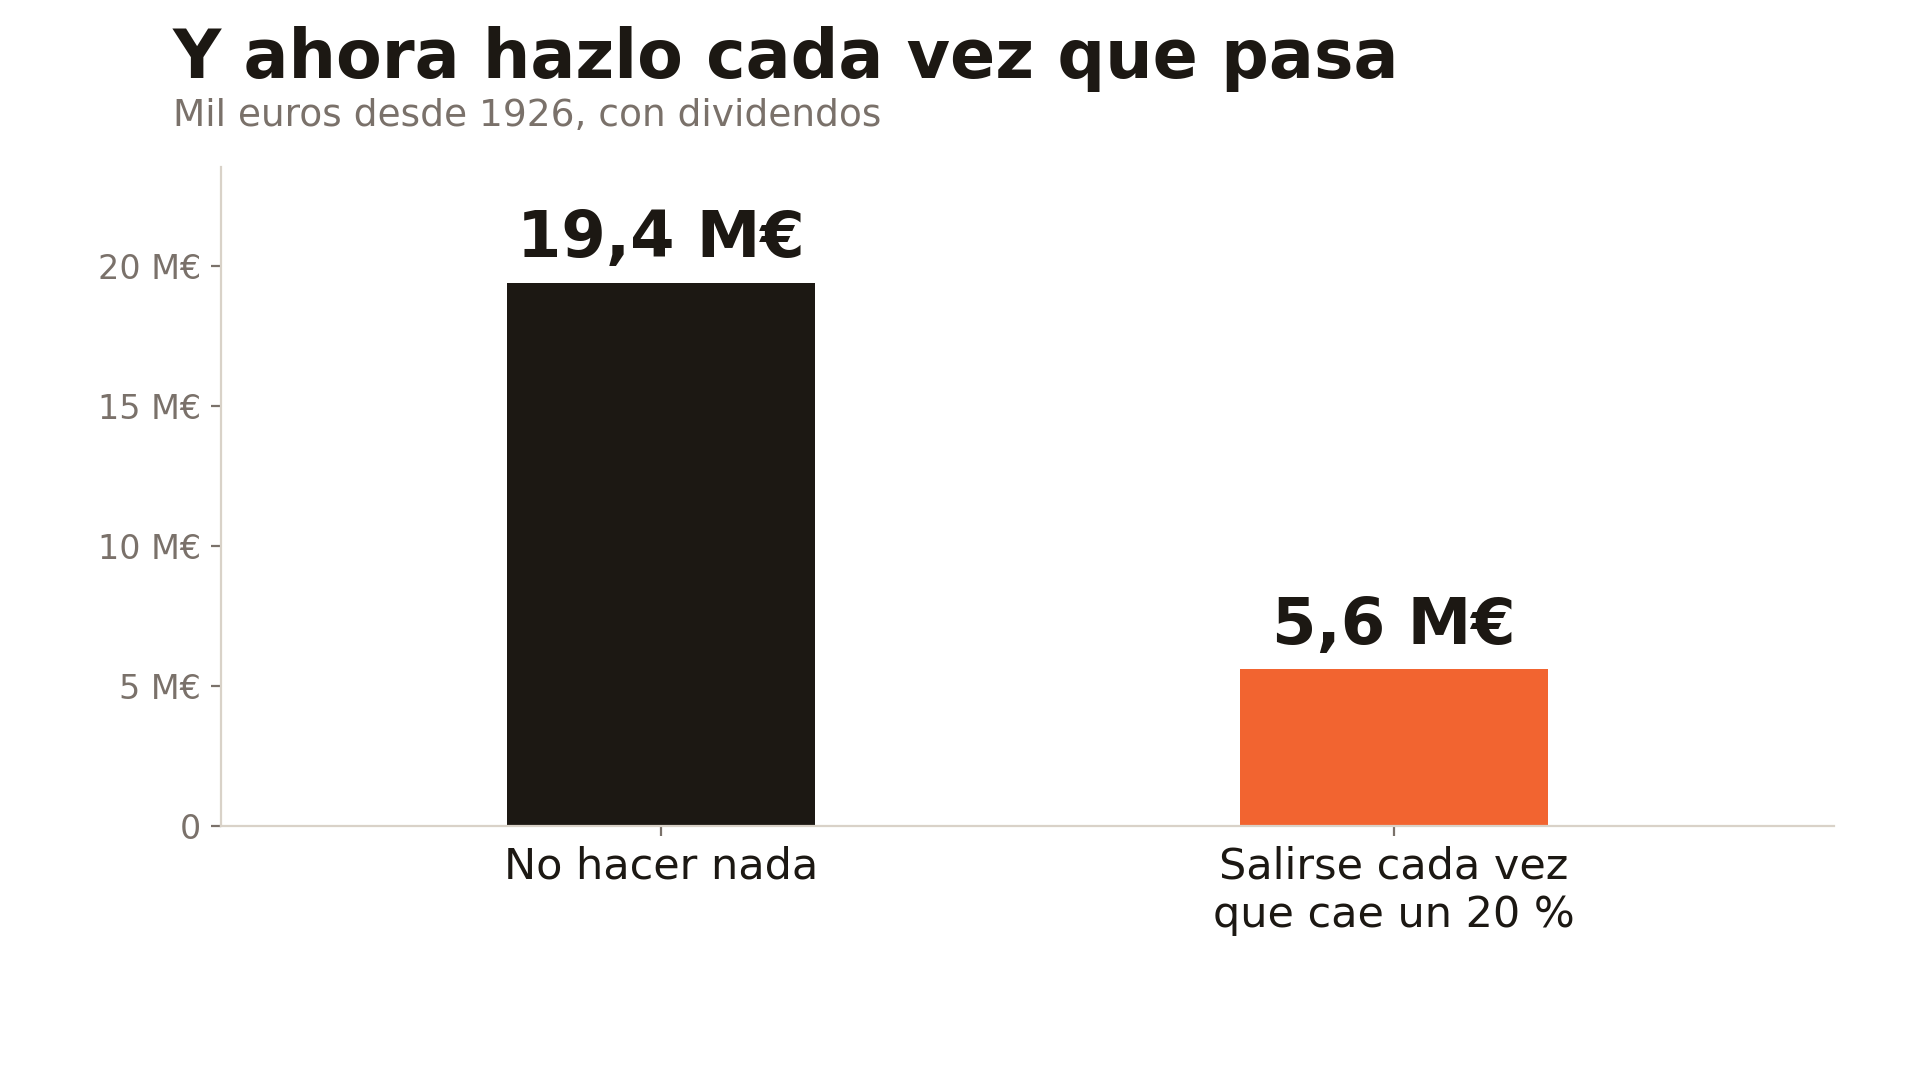 Misma inversión, misma serie de cien años. La única diferencia es haberse rendido cada vez que dolió.
Ojo a lo que no dice este gráfico. No dice que vender esté prohibido ni que rendirse sea de tontos (ahora verás que la probabilidad está del lado del que vende). Dice que la parte difícil de invertir en un ETF no es elegir el producto: es lo que pasa desde el minuto siguiente a la compra.
Estar por debajo de tu máximo es el estado normal, no la excepción
Antes de hablar de vender, hay que saber a qué te estás apuntando. Esto es lo que sale de los cien años:
- El 69,4 % de los meses estás por debajo de tu máximo anterior. Siete de cada diez años.
- El 34,9 % del tiempo estás a más de un 10 % de ese máximo.
- El 22,3 % del tiempo, a más de un 20 %.
- La peor caída, medida a cierre de mes, fue del −83,7 %.
- La racha más larga sin recuperar el máximo anterior duró 15,3 años: de septiembre de 1929 a enero de 1945.
Las cinco peores rachas bajo el agua fueron de 15,3 años (1929), 6,0 (2000), 4,4 (1973), 3,3 (1937) y 2,6 (1946).
Y los episodios de caída, contados desde el pico:
| Umbral | Episodios en 100 años | Profundidad mediana | La peor | Tarda en recuperar (mediana) | Peor recuperación |
|---|---|---|---|---|---|
| Caída del 10 % | 19 | −20,2 % | −83,7 % | 1,3 años | 15,4 años |
| Caída del 20 % | 10 | −31,8 % | −83,7 % | 3,4 años | 15,4 años |
| Caída del 30 % | 5 | −46,5 % | −83,7 % | 4,3 años | 15,4 años |
| Caída del 40 % | 4 | −48,4 % | −83,7 % | 5,2 años | 15,4 años |
Todos recuperaron dentro de la muestra: cero episodios quedaron abiertos. Pero fíjate en la línea de los 20 %: pasa diez veces en cien años, una por década, y tarda una mediana de 3,4 años en volver. Si tu plan mental era “aguanto seis meses y esto rebota”, tu plan no está calibrado.
¿Hay que vender a un −20 %? Lo que cuesta rendirse una sola vez
Aquí está la pregunta real de casi todo el mundo: no “¿vendo siempre?”, sino “esta vez, que llevo un 20 % de pérdida, ¿me salgo?”.
Se midieron los diez cruces de −20 % de la serie. En cada uno, el inversor sale al cruzar el umbral y vuelve doce meses después. Este es el resultado, en efecto sobre el patrimonio y en euros por cada 10.000 invertidos:
| Cruce | Profundidad del episodio | Efecto de rendirse | Por cada 10.000 € |
|---|---|---|---|
| Octubre 1929 | −83,7 % | +45,1 % | +4.515 € |
| Septiembre 1946 | −24,3 % | −3,0 % | −301 € |
| Junio 1962 | −23,1 % | −21,2 % | −2.120 € |
| Enero 1970 | −33,6 % | −6,8 % | −682 € |
| Noviembre 1973 | −46,5 % | +43,4 % | +4.336 € |
| Octubre 1987 | −29,9 % | −9,5 % | −945 € |
| Febrero 2001 | −45,0 % | +12,6 % | +1.260 € |
| Septiembre 2008 | −50,3 % | +5,7 % | +570 € |
| Marzo 2020 | −20,2 % | −39,4 % | −3.939 € |
| Junio 2022 | −24,8 % | −13,6 % | −1.361 € |
Rendirse salió bien en 4 de 10 episodios y mal en 6, con una mediana de −4,9 %. Y el patrón es lo interesante: funcionó en las crisis largas (1929, 1973, 2001, 2008) y fue un desastre en las rápidas, con 2020 a la cabeza y un −39,4 %. El problema es que cuando tomas la decisión no sabes en cuál de las dos estás. Es una moneda al aire ligeramente cargada en tu contra, con premios del +45 % y castigos del −39 %.
Hay un detalle técnico que merece la pena, porque cambia cómo se lee todo esto. Se midió el efecto a 1, 3, 5 y 10 años, y hasta hoy: sale el mismo número (el rango máximo entre las cinco medidas es de 0,2 puntos, que es lo que cuesta reentrar). No son cinco comprobaciones distintas: al volver a entrar, las dos carteras vuelven a ser la misma y el factor común se cancela. O sea: rendirse una vez no te cuesta un poquito cada año; te descuenta un porcentaje fijo del patrimonio y te acompaña el resto de tu vida.
¿Y si vendo siempre que caiga un X por ciento? Las ocho maneras de rendirse
La objeción evidente: “una vez es suerte, pero si lo hago como sistema…”. Se probó como sistema. Cuatro umbrales por dos formas de volver a entrar, ocho configuraciones declaradas antes de ver los resultados, aplicadas durante los cien años completos:
| Regla | Operaciones | Tiempo fuera | Resultado de 1.000 € | Anualizada | Te queda |
|---|---|---|---|---|---|
| Aguantar | 0 | 0 % | 19.373.800 € | 10,38 % | 100 % |
| Salir a −30 %, volver a los 12 meses | 34 | 17,0 % | 8.995.000 € | 9,54 % | 46,4 % |
| Salir a −20 %, volver a los 12 meses | 58 | 29,0 % | 5.601.700 € | 9,02 % | 28,9 % |
| Salir a −40 %, volver a los 12 meses | 28 | 14,0 % | 3.793.200 € | 8,60 % | 19,6 % |
| Salir a −20 %, volver al máximo | 20 | 36,9 % | 2.722.400 € | 8,24 % | 14,1 % |
| Salir a −10 %, volver al máximo | 38 | 44,0 % | 1.908.500 € | 7,85 % | 9,9 % |
| Salir a −10 %, volver a los 12 meses | 92 | 46,0 % | 794.100 € | 6,91 % | 4,1 % |
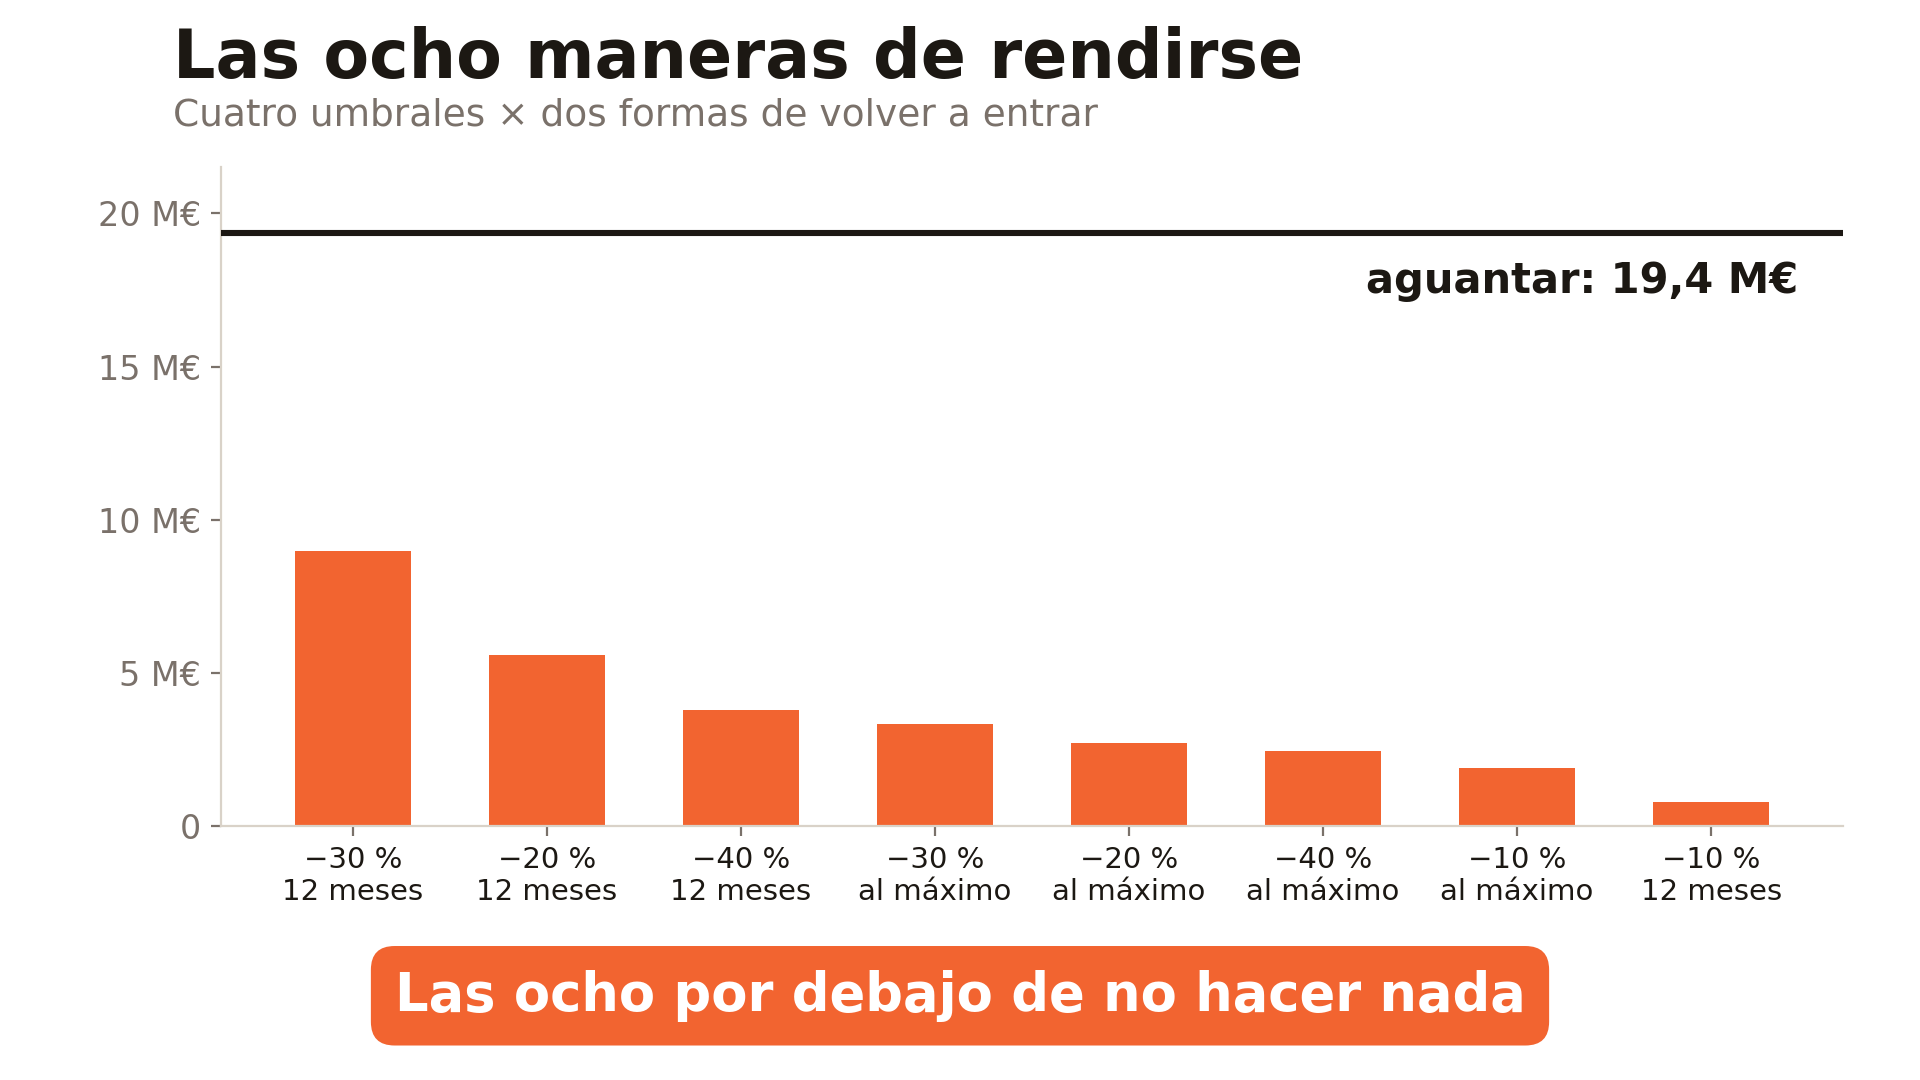 Cuatro umbrales por dos formas de volver a entrar. Las ocho barras, por debajo de la línea de no hacer nada.
Ninguna excepción, y sin elegir la que conviene contar. Se añadió además un control: retrasar la reentrada un mes más. Si el resultado fuera un artefacto de la mecánica del cálculo, ese retardo lo mejoraría. Lo empeora o lo deja igual (la regla del −10 % pasa de 794.100 € a 353.000 €; la del −20 %, de 5,6 a 3,8 millones). Un resultado que empeora al retardarlo es un resultado robusto.
Y todavía se está siendo generoso con el que vende: el dinero que sale del mercado se supone colocado en la letra a un mes, que es la hipótesis más favorable a salirse. Nadie consigue exactamente eso, y aun así pierde.
Entonces, ¿el problema es el mal timing? No: es estar fuera
Aquí llega el hallazgo que a mí me obligó a reescribir el guion del vídeo.
La regla del −20 % con reentrada a doce meses deja al inversor fuera 348 meses (29 de los 100 años), repartidos en 29 tramos. La pregunta honesta es: ¿pierde porque eligió mal los momentos, o pierde simplemente porque estuvo fuera?
Para responderla se sortearon mil escenarios en los que se está fuera exactamente el mismo número de meses, en el mismo número de tramos, pero en fechas al azar:
| Qué hace el inversor | Resultado de 1.000 € |
|---|---|
| Aguantar | 19.373.800 € |
| Salir a −20 % y volver a los 12 meses | 5.601.700 € |
| Estar fuera al azar el mismo tiempo | 2.675.100 € (mediana) · p5 666.600 € · p95 10.940.100 € |
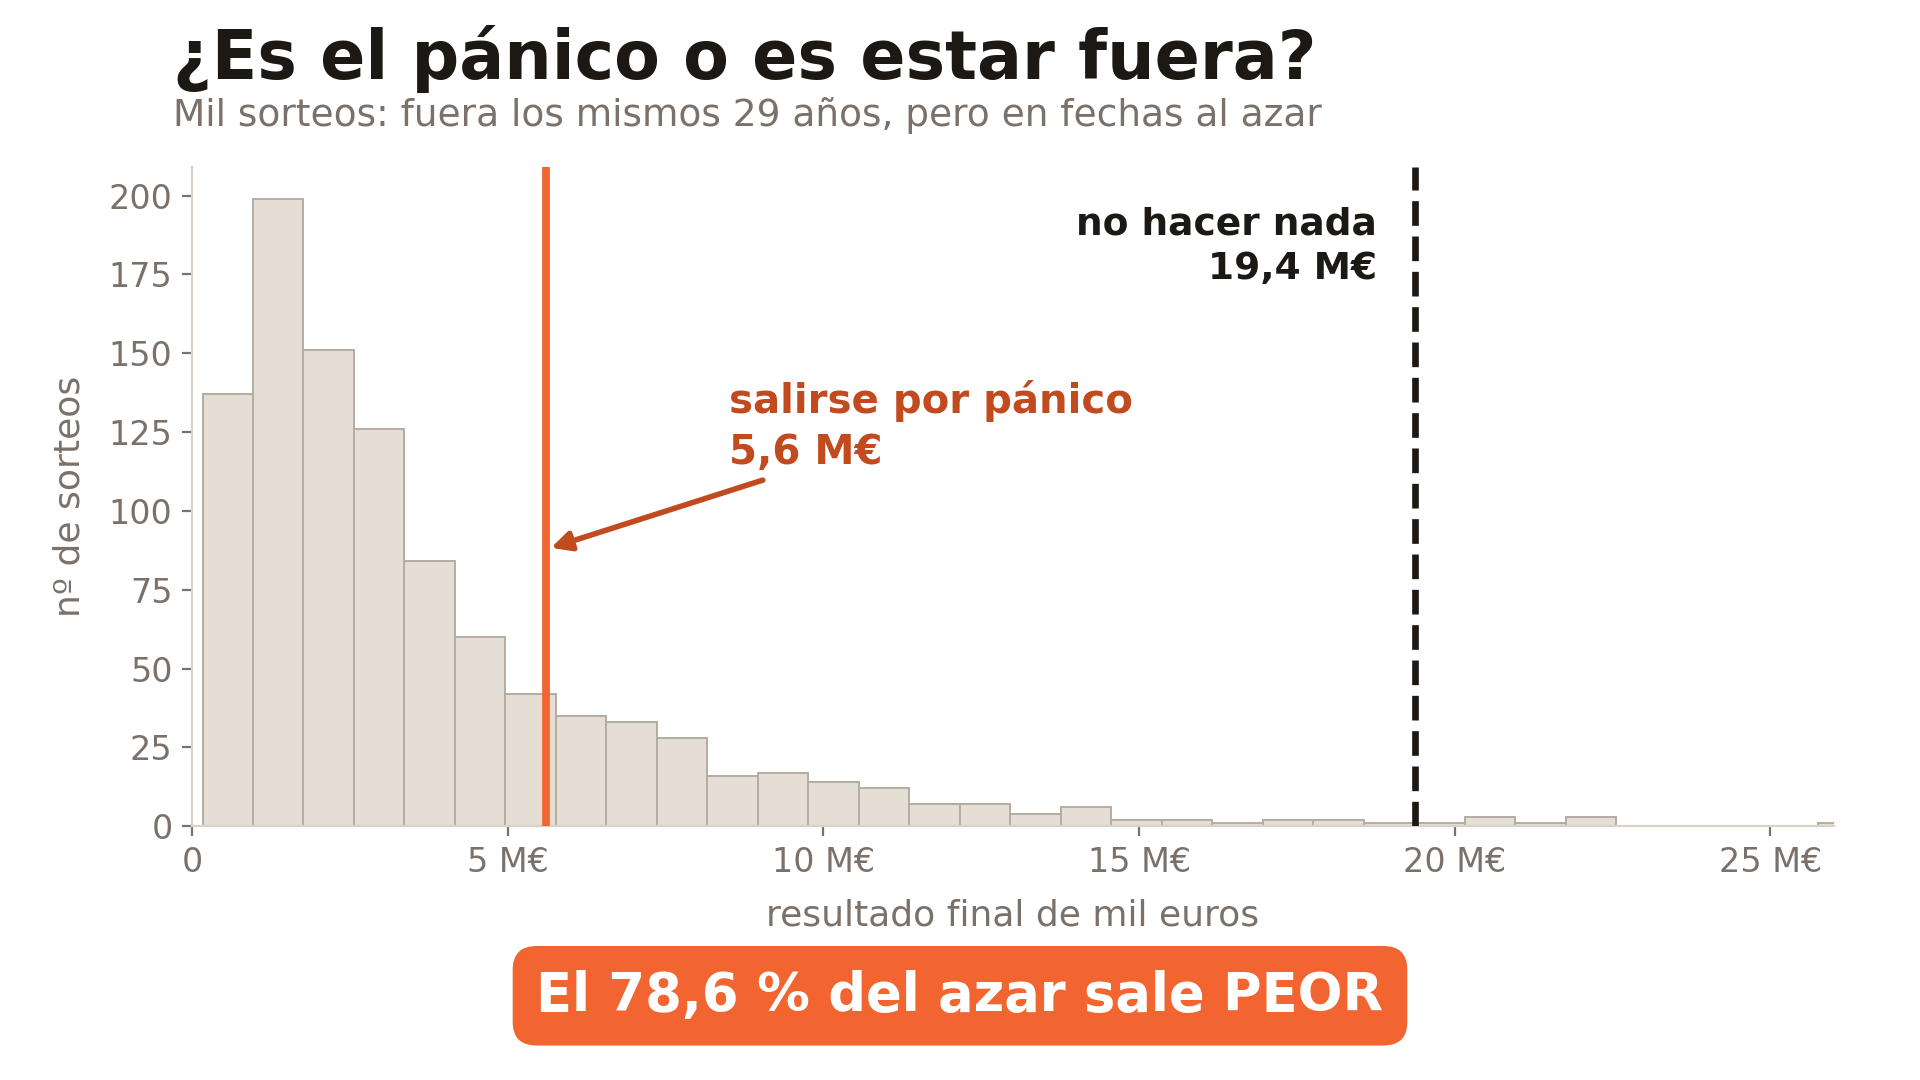 Salirse por pánico bate al azar en cuatro de cada cinco sorteos. Y aun así se deja dos tercios del patrimonio por el camino.
El 78,6 % de los sorteos aleatorios sale peor que la regla del pánico. Traducido: el inversor que vende asustado no elige los momentos mal; de hecho los elige algo mejor que el azar. Lo que lo arruina es el hecho bruto de haber estado fuera 29 años de 100. Eso, y solo eso, explica la caída de 19,4 a 5,6 millones.
Es un matiz que cambia el consejo por completo. No hace falta que aprendas a acertar el momento. Hace falta que no te bajes.
El estudio con el que te explican por qué pierdes está mal calculado
Ya que estamos desmontando cosas, toca desmontar una que me vendría muy bien para vender formación.
Todo el sector cita el Mind the Gap de Morningstar (edición 2025, más de 25.000 fondos y ETF de EEUU, ventana 2015-2024). Su titular: el dinero medio invertido ganó un 7,0 % anual frente al 8,2 % que rindieron los fondos, una brecha de 1,2 puntos al año que, dicen, “equivale a alrededor del 15 % de la rentabilidad”. De ahí salen los mil vídeos de “tu comportamiento te cuesta el 15 %”.
Pues bien: en mayo de 2026, el Financial Analysts Journal del CFA Institute (volumen 82, número 3) publicó el trabajo de Fulkerson, Jordan, Riley y Yan con un título que no deja lugar a dudas: Bad Timing Does Not Cost Investors 15% of Their Funds’ Returns. Su conclusión, literal: usando la misma muestra, el mal timing les cuesta solo un 0,10 % al año.
Señalan tres errores de cálculo:
- Ponderar los flujos por el valor de fin de mes en vez del de principio de mes, lo que sesga al alza porque el mercado sube con el tiempo. Explica el 41 % de la brecha.
- Usar rentabilidades mensuales en vez de diarias, que ignora lo que pasa dentro del mes. Explica el 55 % de lo que quedaba.
- Efecto retrospectivo: mezclar el efecto del momento de entrada sobre lo ya pasado con el efecto sobre lo que viene. Solo lo segundo debería contar.
Con las tres correcciones aplicadas a la edición de 2023 del estudio, la brecha pasa del 1,7 % al 0,03 %. (Cuidado con no mezclar cifras: el 0,03 % corresponde a la edición 2023 y el 0,10 % a la de 2025.)
Y hay un remate que sale del propio PDF de Morningstar, en su página 3: reconoce que para el mercado total no puede haber brecha, porque para cada vendedor hay un comprador y el déficit de uno es el superávit del otro. Y aun así publica brecha negativa en los siete grupos de categoría y en los dos formatos a la vez. Es una contradicción interna, leída en la fuente.
Lo que se cae, ojo, es la interpretación: que esa brecha mida mal timing. El número agregado sigue existiendo como cálculo. Y encaja perfectamente con lo que acabas de ver arriba: el timing es casi irrelevante, la permanencia lo es todo.
Por qué el ETF rinde más que el fondo y deja peor resultado
Con todas las cautelas del apartado anterior, hay un dato de Mind the Gap que sigue siendo útil como descripción de lo que pasa, aunque no como acusación:
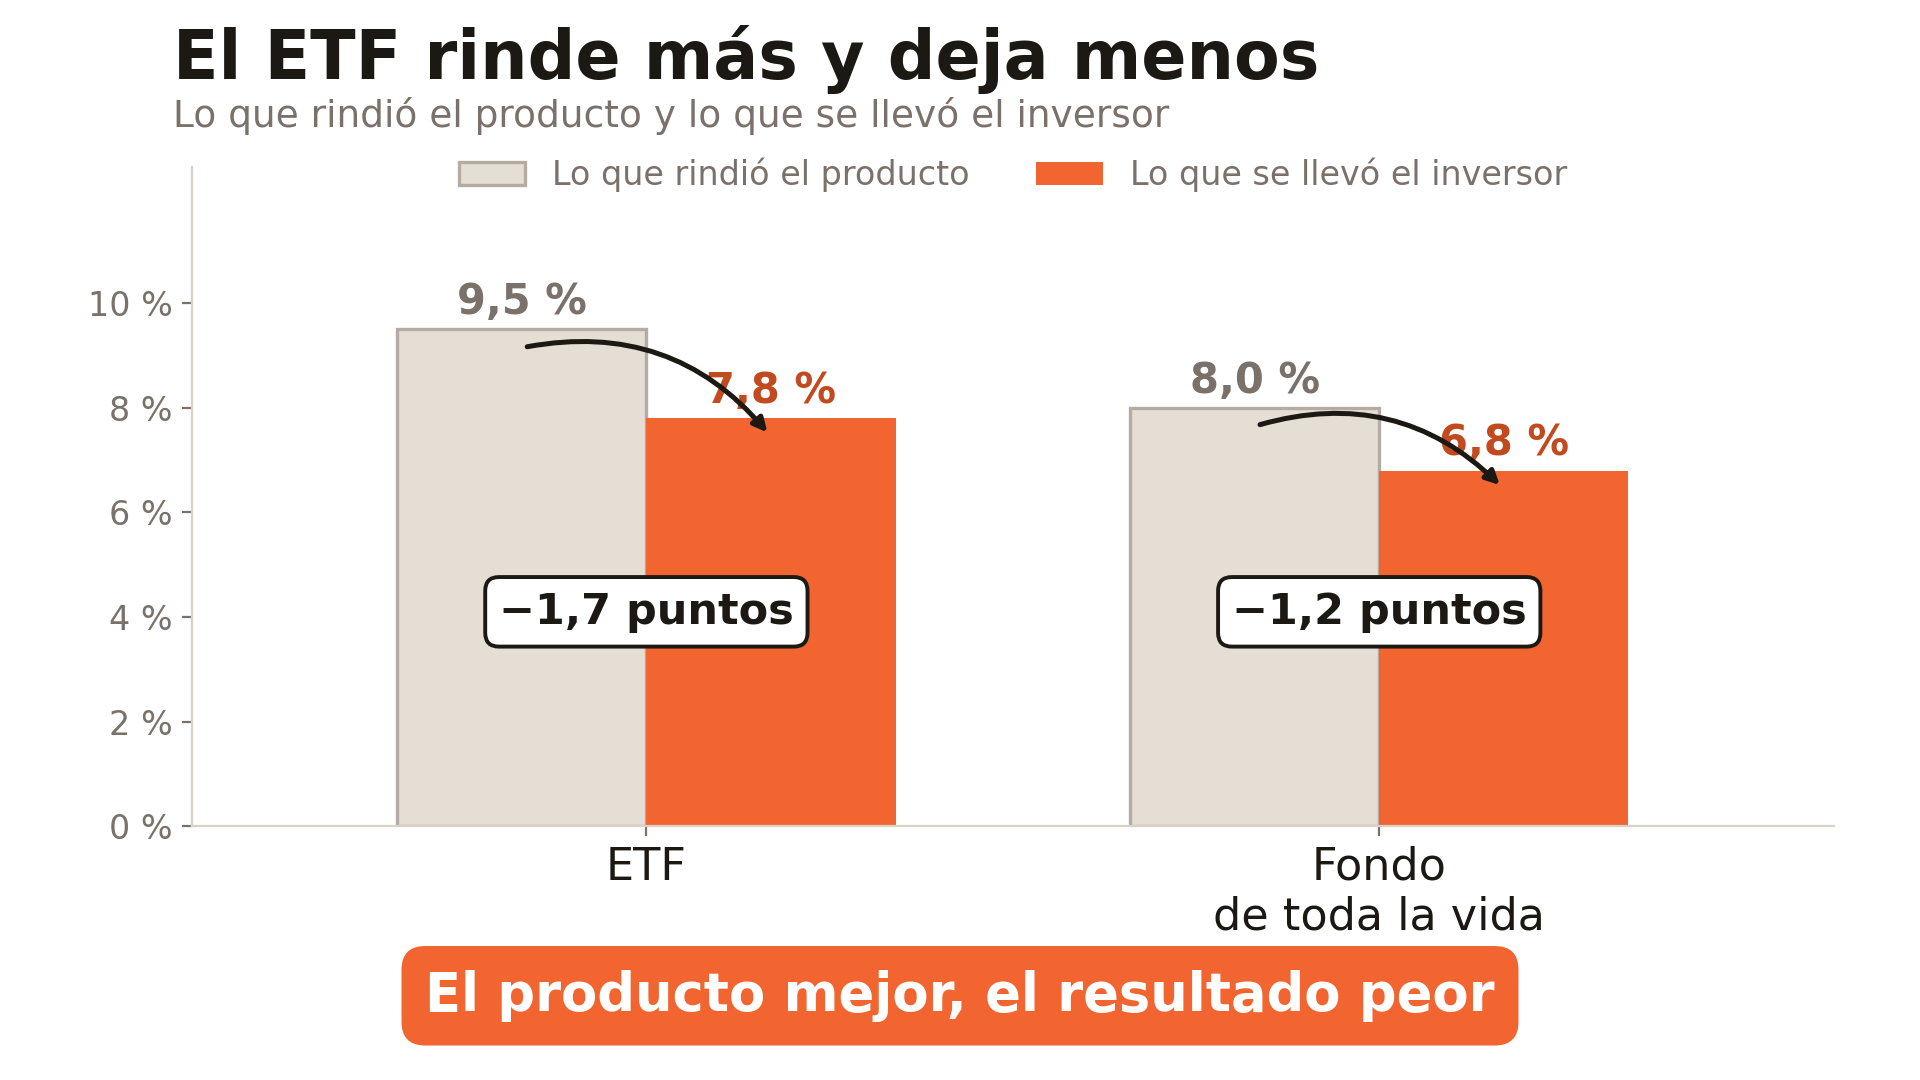 El envase mejor, más barato y más transparente es el que deja el peor resultado. La diferencia es que se puede tocar en cualquier momento.
Por grupos, la foto completa:
| Grupo | Formato | Rindió el producto | Se llevó el inversor | Brecha |
|---|---|---|---|---|
| Total | ETF | 9,5 % | 7,8 % | −1,7 puntos |
| Total | Fondo abierto | 8,0 % | 6,8 % | −1,2 puntos |
| Bolsa internacional | ETF | 6,8 % | 3,6 % | −3,2 puntos |
| Bolsa internacional | Fondo abierto | 5,7 % | 5,2 % | −0,5 puntos |
| Bolsa de EEUU | ETF | 12,1 % | 11,8 % | −0,3 puntos |
| Bolsa de EEUU | Fondo abierto | 11,6 % | 10,8 % | −0,7 puntos |
Dos lecturas más, por si creías que indexarte te protege de ti mismo: la brecha del estilo índice fue de −1,3 puntos y la de la gestión activa, de −1,5. Casi lo mismo. Y en bolsa internacional, el índice lo hizo peor (−2,0) que la activa (−0,6). Morningstar lo escribe sin rodeos: bajar comisiones “no se traduce necesariamente en mejores rentabilidades para el inversor”.
El único patrón que aguanta en pie es de sentido común: cuanto más lo tocaron, menos ganaron. El dinero en los fondos con flujos más estables ganó un 8,2 % anual; el de los fondos con flujos más movidos, un 4,7 %. Tres puntos y medio de diferencia con el mismo tipo de producto.
Tres avisos honestos, que los da el propio Morningstar y que no voy a esconder en letra pequeña: esto no se debe leer como “el pequeño inversor es tonto”; prácticas buenísimas como aportar una parte de cada nómina o rebalancear ya abren brecha por pura aritmética; y su categoría “bolsa internacional” es bolsa fuera de EEUU vista desde EEUU, así que no puedes decir que tu MSCI World se dejó 3,2 puntos, porque no es lo mismo.
Vender en una caída no es irracional (y por eso duele tanto)
Este es el punto que más me importa, porque el discurso de “aguanta y ya” trata de idiota a quien vende, y no lo es.
Cuando ya estás dentro de una caída del 20 %, la probabilidad cambia de sitio:
| Ya estás en un −20 % | Probabilidad de que siga | Frecuencia normal | Factor |
|---|---|---|---|
| Profundiza hasta el −30 % | 50,0 % (5 de 10 episodios) | 14,8 % de los meses | ×3,4 |
| Profundiza hasta el −40 % | 40,0 % (4 de 10 episodios) | 9,8 % de los meses | ×4,1 |
La mitad de las veces que llegas a un −20 %, la cosa sigue hasta el −30 %. Eso es 3,4 veces más probable que la frecuencia general. Quien vende ahí no está siendo irracional: está leyendo bien la probabilidad. Lo que falla no es su razonamiento, es el resultado, porque el precio de acertar el susto es quedarse fuera, y ya has visto lo que cuesta quedarse fuera.
De ahí salen las dos únicas conclusiones accionables que sostienen estos datos:
- La decisión se escribe antes, no dentro de la caída. Dentro, la probabilidad te está diciendo al oído que salgas, y tiene razón a corto plazo. Si no tienes decidido de antemano qué haces con un −20 % o un −35 %, la decidirá el miedo. Y el miedo mueve el mercado entero, no solo tu cartera.
- Dimensiona la posición para poder aguantar 15 años bajo el agua, no tres. Si el número que te sale es “no puedo”, el problema no está en cuándo vender: está en cuánto compraste, y eso se arregla antes, cuando montas la estrategia con la que vas a invertir en ETF.
Y un apunte fiscal que juega en la misma dirección: esta medición es nominal, sin impuestos. En una cuenta española, vender realiza la ganancia y paga a Hacienda, así que el coste real de rendirse es mayor que el que aparece en las tablas de arriba.
Los límites de este estudio (lo que no dice)
Un estudio que no declara sus límites no es un estudio, es un anuncio. Estos son los de este:
- Es el mercado de EEUU, el único con cien años de datos limpios. No es el MSCI World ni el IBEX.
- Es nominal: sin inflación ni impuestos. Como decía, eso juega en contra de rendirse, no a favor.
- Es serie mensual: las caídas de cierre a cierre son menos profundas que las de pico a valle intradía que todo el mundo recuerda. El −83,7 % de aquí es el −86 % clásico medido de otra forma.
- El último dato es mayo de 2026, porque la fuente publica con retardo.
- Son ocho configuraciones declaradas de antemano, sin optimizar parámetros ni elegir resultados después.
Y la verificación cruzada, que es donde está la lección más incómoda. Se repitió todo con una segunda fuente independiente ($SPXTR de Norgate, el S&P 500 a retorno total) en el tramo común de febrero de 1988 a mayo de 2026, con una correlación de retornos mensuales de 0,9887:
| Medida | French (tramo común) | Norgate (tramo común) | Diferencia | French, 100 años |
|---|---|---|---|---|
| Rentabilidad anualizada | 11,57 % | 11,54 % | 0,03 puntos | 10,38 % |
| Meses bajo el máximo | 63,7 % | 62,6 % | 1,1 puntos | 69,4 % |
| Meses a más de −20 % | 13,7 % | 14,3 % | 0,6 puntos | 22,3 % |
| Peor caída | −50,3 % | −50,9 % | 0,6 puntos | −83,7 % |
| Peor racha bajo el agua | 6,0 años | 6,1 años | 0,1 años | 15,3 años |
Las dos fuentes dicen lo mismo en el tramo que comparten. Pero mira la columna de la derecha: si este estudio se hubiera hecho con los datos que uno tiene a mano (de 1988 en adelante), el titular habría sido “lo peor son seis años bajo el agua y un −50 %”. En cien años son 15,3 años y un −84 %. La ventana corta subestima el dolor a menos de la mitad, y el dolor es exactamente la variable que decide si aguantas o no.
Qué hacer con todo esto
Resumiendo la respuesta a la pregunta del título: no hay un porcentaje de caída que justifique vender tu ETF. Ninguno de los cuatro umbrales probados, ni con reentrada a doce meses ni esperando al máximo, gana a no hacer nada en cien años de datos. Comprar el ETF es la parte fácil; y como ya sabes qué es un ETF y probablemente ya tengas uno, la pregunta útil no es cuál comprar, sino qué vas a hacer el día que se ponga feo.
Si te preguntas lo contrario, es decir, si conviene meter más cuando todo está rojo, ahí la conversación es otra y la tengo aparte en comprar en caídas de bolsa.
Y si lo que quieres es montar el plan entero desde el principio, con el tamaño de posición calculado para aguantar lo que de verdad pasa y no lo que pasó en los últimos diez años, tienes todos mis cursos y recursos de inversión en BolsaAcademy.
Fuente y método: medición propia sobre los factores mensuales de Kenneth R. French, mercado completo de EEUU a retorno total (Mkt-RF + RF) y letra a un mes (RF) del mismo conjunto de datos, de julio de 1926 a mayo de 2026 (1.199 meses, 99,9 años; rentabilidad anualizada 10,38 %, acumulado de 19.373,8 veces). Ocho configuraciones de venta pre-registradas antes de ejecutar, más un control de azar con mil sorteos de tramos sin solape y un control de retardo de un mes extra. Verificación cruzada con $SPXTR de Norgate (S&P 500 Total Return) en el tramo común febrero 1988 - mayo 2026, correlación de retornos mensuales 0,9887. Datos de brecha del inversor: Morningstar, Mind the Gap 2025 (más de 25.000 fondos y ETF de EEUU, ventana 2015-2024, datos a 31 de diciembre de 2024), leído del PDF original. Crítica metodológica: Fulkerson, Jordan, Riley y Yan, Bad Timing Does Not Cost Investors 15% of Their Funds’ Returns, Financial Analysts Journal (CFA Institute), volumen 82, número 3, publicado el 12 de mayo de 2026. Cifras nominales, sin inflación ni impuestos. Última actualización: 19 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Rentabilidades pasadas no garantizan rentabilidades futuras. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuándo hay que vender un ETF si está cayendo?
Los datos no dan un umbral que funcione. Sobre 100 años de bolsa de EEUU se probaron ocho reglas de venta (salir al −10 %, −20 %, −30 % o −40 % y volver al máximo anterior o 12 meses después) y las ocho quedaron por debajo de no hacer nada. La más suave te deja con el 46,4 % del patrimonio; la más agresiva, con el 4,1 %.
¿Cuánto cuesta vender en una caída del 20 % y volver a entrar?
Depende del episodio, y cuando decides no sabes en cuál estás. En los diez cruces de −20 % desde 1926, salir y volver 12 meses después salió bien cuatro veces y mal seis, con una mediana de −4,9 %. En 2020 costó un 39,4 % (3.939 € por cada 10.000 invertidos) y en 1929 dio un +45,1 %.
¿Cuánto tiempo se pasa por debajo del máximo anterior invirtiendo en bolsa?
El 69,4 % de los meses, o sea, siete de cada diez años. Un 34,9 % del tiempo estás a más de un 10 % del máximo anterior y un 22,3 % a más de un 20 %. La racha más larga sin recuperar duró 15,3 años, de septiembre de 1929 a enero de 1945. No es la excepción: es el estado normal.
¿Es verdad que tu comportamiento te cuesta el 15 % de la rentabilidad?
No como se cuenta. Morningstar cifra la brecha en 1,2 puntos al año entre 2015 y 2024, que equivale a un 15 % de la rentabilidad de los fondos. El Financial Analysts Journal del CFA Institute rehízo el cálculo en mayo de 2026 con la misma muestra: el coste del mal timing es del 0,10 % anual.
¿Por qué un ETF deja peor resultado que un fondo, siendo mejor producto?
Porque se puede tocar en cualquier momento. Entre 2015 y 2024 el ETF medio rindió un 9,5 % anual y su inversor se llevó un 7,8 % (1,7 puntos menos); el fondo abierto rindió un 8,0 % y dejó un 6,8 % (1,2 puntos menos). El envase mejor es el que deja el peor resultado.
¿Vender en una caída es una decisión irracional?
No lo es. Cuando ya estás en un −20 %, la mitad de las veces la caída continúa hasta el −30 % (cinco de diez episodios en cien años), frente al 14,8 % de los meses en general. La probabilidad le da la razón a quien vende. Lo que falla es el resultado, no el razonamiento.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.