ETF de espacio: lo que funcionó no fue el espacio

Un ETF de espacio es un fondo cotizado que reúne empresas ligadas a la economía espacial (cohetes, satélites, comunicaciones), y la pregunta que de verdad importa es si ha dado dinero. Respuesta corta, con datos a 31 de julio de 2026: los dos ETF de espacio puro más conocidos pierden contra el S&P 500 desde su lanzamiento. ARKX, el de Cathie Wood, acumula un +49,5% frente al +101,7% del índice en el mismo periodo; UFO, un +93,4% frente a un +186,4%.
Los ETF “de espacio” que sí ganan al índice lo consiguen porque no son de espacio: XAR es aeroespacial y defensa (+1.127% frente a +728%), ARKQ es robótica y ROKT mete de todo bajo la etiqueta “fronteras finales”. Y hay un matiz que casi nadie te cuenta: desde España no puedes comprar ninguno de los ETF estadounidenses de este artículo; te quedan cuatro UCITS, y tres de ellos tienen menos de un año de vida.
En esta guía te pongo los números fondo a fondo: qué llevan dentro de verdad, qué pasó con la salida a bolsa de SpaceX y los ETF que se cargaron de ella, la tesis de moda (centros de datos de IA en órbita) y por qué la cuenta no le cuadra, qué puedes comprar desde España y qué ocurrió las trece veces anteriores que Wall Street empaquetó el futuro en un ETF.
Qué es un ETF de espacio (y qué llevas dentro de verdad)
Un ETF temático compra una cesta de empresas unidas por una historia. En el caso del espacio, la historia es la economía orbital: lanzadores, constelaciones de satélites, comunicaciones, observación de la Tierra. Los nombres que suenan en Estados Unidos son estos:
| ETF | Qué es |
|---|---|
| ARKX | El ETF de espacio de ARK (Cathie Wood); hoy, espacio y defensa |
| UFO | Espacio puro |
| ROKT | ”Fronteras finales” |
| XAR | Aeroespacial y defensa |
| NASA, MARS, ORBX | Lanzados en 2026, justo antes de la salida a bolsa de SpaceX |
El problema de un ETF temático es que el nombre es marketing y la cartera es la realidad. Y en el espacio la distancia entre las dos es enorme, porque las empresas que viven solo del espacio y cotizan son pocas y pequeñas. Para llenar el fondo, la gestora tira de defensa, de industria, de telecomunicaciones o, directamente, de las grandes tecnológicas.
El ejemplo más claro es el de Cathie Wood, que te cuento más abajo con detalle: ARKX lleva hoy L3Harris, Kratos, Deere, AMD, Amazon y Alphabet. Si lo compras pensando que compras cohetes, compras otra cosa.
¿Cuánto han ganado los ETF de espacio frente al S&P 500?
Aquí está el dato central. Rentabilidad total acumulada desde el lanzamiento de cada ETF hasta el 31 de julio de 2026, y lo que hizo el S&P 500 en ese mismo periodo:
| ETF | Qué es | Acumulado | S&P 500 mismo periodo | ¿Gana al índice? |
|---|---|---|---|---|
| ARKX | Espacio (ARK) | +49,5% | +101,7% | No, por 52 pp |
| UFO | Espacio puro | +93,4% | +186,4% | No, por 93 pp |
| ROKT | ”Fronteras finales” | +286,5% | +204,8% | Sí |
| XAR | Aeroespacial y defensa | +1.127% | +728% | Sí |
| ARKQ | Robótica y autonomía | +518% | +358% | Sí |
Léelo con calma, porque la conclusión no es la que parece a primera vista. Los dos de espacio puro pierden. Los tres que ganan lo hacen porque su motor no es el espacio: es la defensa, la robótica y la industria. Y el que más gana de todos, XAR, es además el más barato, con un 0,35% de comisión.
Dicho de otra forma: lo que funcionó no fue el espacio. Fue lo que la gestora metió alrededor.
Tampoco acompaña el año en curso. Las empresas espaciales cotizadas que más suenan, en lo que va de 2026 (a 31 de julio):
| Valor | Rentabilidad en 2026 |
|---|---|
| S&P 500 | +9,8% |
| Intuitive Machines | -24,6% |
| AST SpaceMobile | -20,3% |
| Rocket Lab | -7,7% |
| Planet Labs | +3,1% |
Una de cuatro en positivo, y ninguna por encima del índice. Si quieres ver con más calma cómo separar un buen ETF de uno con buen folleto, tienes la guía de cómo elegir un ETF.
ARKX, el ETF de espacio de Cathie Wood, ya no es de espacio
ARKX es el ETF de espacio más famoso del mundo, y también el mejor ejemplo de por qué hay que leer la cartera y no el nombre.
El 23 de noviembre de 2025, ARK le cambió el nombre y la política de inversión para meter defensa. Hoy su cartera incluye L3Harris, Kratos, Deere, AMD, Amazon y Alphabet. Algunas de esas empresas tienen negocio espacial; otras venden tractores o publicidad en internet.
Y aun con ese cambio, los números no salen:
| ARKX | Dato |
|---|---|
| Rentabilidad desde su lanzamiento | +49,5% |
| S&P 500 en el mismo periodo | +101,7% |
| Diferencia | 52 puntos por detrás |
| 10.000 € invertidos el día de su salida | 15.392 € |
| 10.000 € en el S&P 500 ese mismo día | 20.744 € |
| Brecha anual frente al índice | -6,2 pp/año |
| Peor caída desde máximos | -43,6% |
| Patrimonio a finales de mayo de 2026 | 1.090 M$ |
| Patrimonio a finales de julio de 2026 | 790 M$ (-28%) |
En Europa, ARK tiene su versión UCITS: ARK Space & Defence UCITS (ya con la defensa en el nombre), con una comisión del 0,75%, 46 M$ de patrimonio y un +1,9% desde su lanzamiento en octubre de 2025.
Y aquí viene la ironía: el ETF europeo pasivo y más barato del tema, el de VanEck (0,55%), lleva un +248% desde junio de 2022. A Cathie Wood, gestión activa y comisión más alta, le ha ganado por goleada un índice en su propio terreno. Pero, como verás más abajo, ese +248% tiene su propia letra pequeña.
SpaceX en bolsa: la mayor OPV de la historia y la mitad en siete semanas
Si este verano has oído hablar más que nunca de invertir en el espacio, es por esto. El 12 de junio de 2026 SpaceX salió a bolsa en la mayor oferta pública de venta de la historia. Así ha ido su precio:
| Hito | Precio |
|---|---|
| Colocación (12 de junio de 2026) | 135 $ |
| Apertura del primer día | 150,00 $ |
| Cierre del primer día | 160,95 $ |
| Máximo (cierre del 16 de junio) | 211,39 $ (225,64 $ intradía) |
| Cierre del 31 de julio de 2026 | 108,37 $ |
A 31 de julio, quien acudió a la colocación perdía un 19,7%; quien compró al cierre del estreno, un 32,7%; y quien compró en el máximo, un 48,7% (un 52,0% si se mide contra el máximo intradía). Siete semanas.
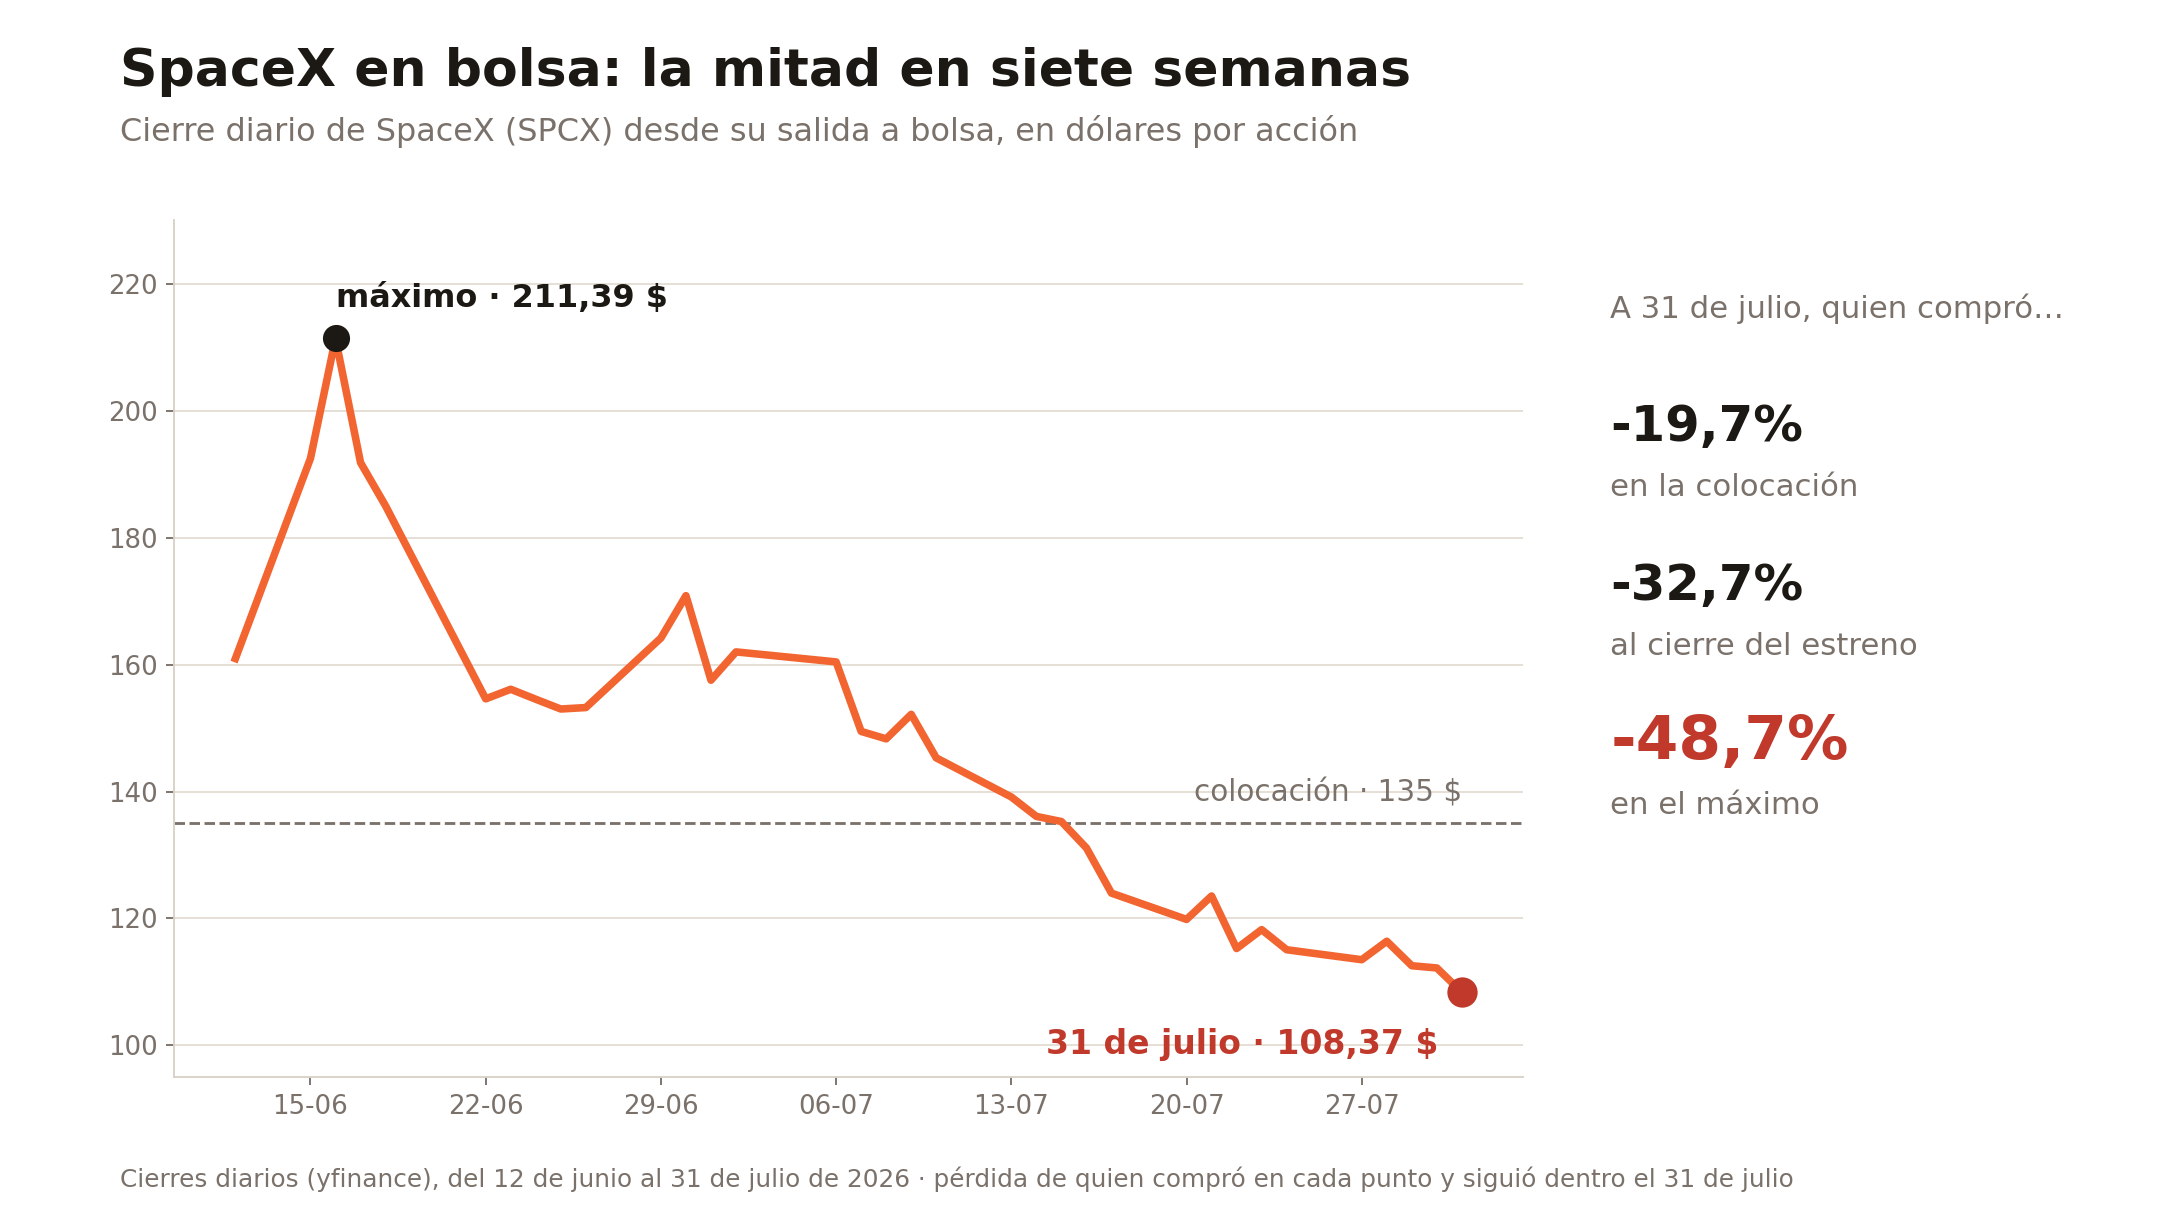
Cierres diarios. La línea discontinua es el precio de la colocación: a mediados de julio ya estaba por debajo.
La secuencia importa más que el precio:
- 2 de febrero de 2026: SpaceX absorbe xAI por 1,25 billones de dólares. La justificación textual de Musk: “la IA en el espacio es obviamente la única forma de escalar”.
- 8 y 9 de junio: presentan el satélite AI1, pensado para hacer cómputo de IA en órbita.
- 12 de junio: salen a bolsa. Tres días después de enseñar el satélite.
- El propio folleto califica ese negocio de tecnología “no probada, de alto riesgo y en fase temprana” que depende de “tecnologías que no existen”.
- 13 de julio: Sam Altman, en público: “eres tú el que está vendiendo centros de datos espaciales a corto plazo a los inversores del mercado público”.
Los ETF que llegaron tarde, otra vez
Justo antes de la salida a bolsa se lanzaron tres ETF de espacio nuevos: NASA y MARS en marzo y ORBX en abril de 2026, con SpaceX pesando entre el 17% y el 22,7% de la cartera. El dinero minorista entró en tromba y salió igual de rápido. Patrimonio a finales de mayo frente al de finales de julio:
| ETF | Finales de mayo | Finales de julio | Variación |
|---|---|---|---|
| NASA | 2.580 M$ | 982 M$ | -62% |
| UFO | 1.250 M$ | 587 M$ | -53% |
| ARKX | 1.090 M$ | 790 M$ | -28% |
NASA cruzó los 1.000 millones de dólares de patrimonio en 37 sesiones, uno de los arranques más rápidos de la historia de los ETF. En dos meses ha devuelto casi todo.
Es el patrón de siempre: el producto temático se lanza cuando la historia está en todas las portadas, que casi nunca es el momento barato. Lo explico con más detalle en el artículo sobre la burbuja de la inteligencia artificial, porque el mecanismo es idéntico.
La tesis de moda: centros de datos de IA en órbita
La narrativa que ha empujado el espacio este año ya no son los satélites de comunicaciones: es llevar el cómputo de la IA a la órbita. Antes de desmontarla, hay que reconocer que el problema que intenta resolver es real.
Por qué la idea no es una locura
La red eléctrica en tierra está colapsada. Según Berkeley Lab, solo el 13% de la capacidad eléctrica que pidió conexión a la red de EE. UU. entre 2000 y 2020 estaba operando a cierre de 2025, y hay más de 2.060 GW haciendo cola, con una mediana de más de cinco años desde la solicitud hasta operar. Las turbinas de gas de GE Vernova y Mitsubishi están vendidas hasta 2028-2030. En las subastas de capacidad de PJM, el precio pasó de 28,92 $/MW-día (entrega 2024/25) a 333,44 $/MW-día (2027/28), y el supervisor del mercado atribuye el 38% de la última subasta a los centros de datos. Y el 14 de julio de 2026 Nueva York firmó la primera moratoria estatal sobre centros de datos de hiperescala.
En órbita, en cambio, la física ayuda: en una órbita heliosíncrona un panel solar recibe hasta 8 veces más energía al año que uno fijo a latitud media (según Google) y tiene sol en torno al 98% del tiempo.
Lo que vuela y lo que es un render
| Proyecto | Estado real |
|---|---|
| China, constelación Three-Body | Vuela. 12 satélites de cómputo desde mayo de 2025; ejecutan Qwen3 de Alibaba en órbita |
| Starcloud-1 | Vuela. Una sola H100; no pudo funcionar a plena potencia porque el radiador no daba |
| Axiom | Vuela. Dos nodos con enlaces ópticos |
| Google Project Suncatcher | Paper y dos prototipos previstos para principios de 2027 |
| SpaceX AI1 | Solicitud ante la FCC por un millón de satélites; primeros lanzamientos, objetivo finales de 2027 |
| Blue Origin Project Sunrise | Solicitud por más de 51.600 satélites, sin hardware |
| Starcloud (constelación) | Solicitud por 88.000 satélites y 20 GW, horizonte 2035-2040 |
Resumen: todo el cómputo de IA occidental que hay hoy en órbita cabe en una tarjeta gráfica y dos nodos ópticos.
La cuenta que no cuadra: el 7%
Epoch AI desglosó en mayo de 2026 el coste anual de un centro de datos de IA de 1 GW (8.500 M$ al año):
| Partida | Coste anual | Peso |
|---|---|---|
| Servidores | 5.000 M$ | 60% |
| Edificio | 2.000 M$ | 24% |
| Electricidad | 600 M$ | 7% |
| Resto | 900 M$ | 9% |
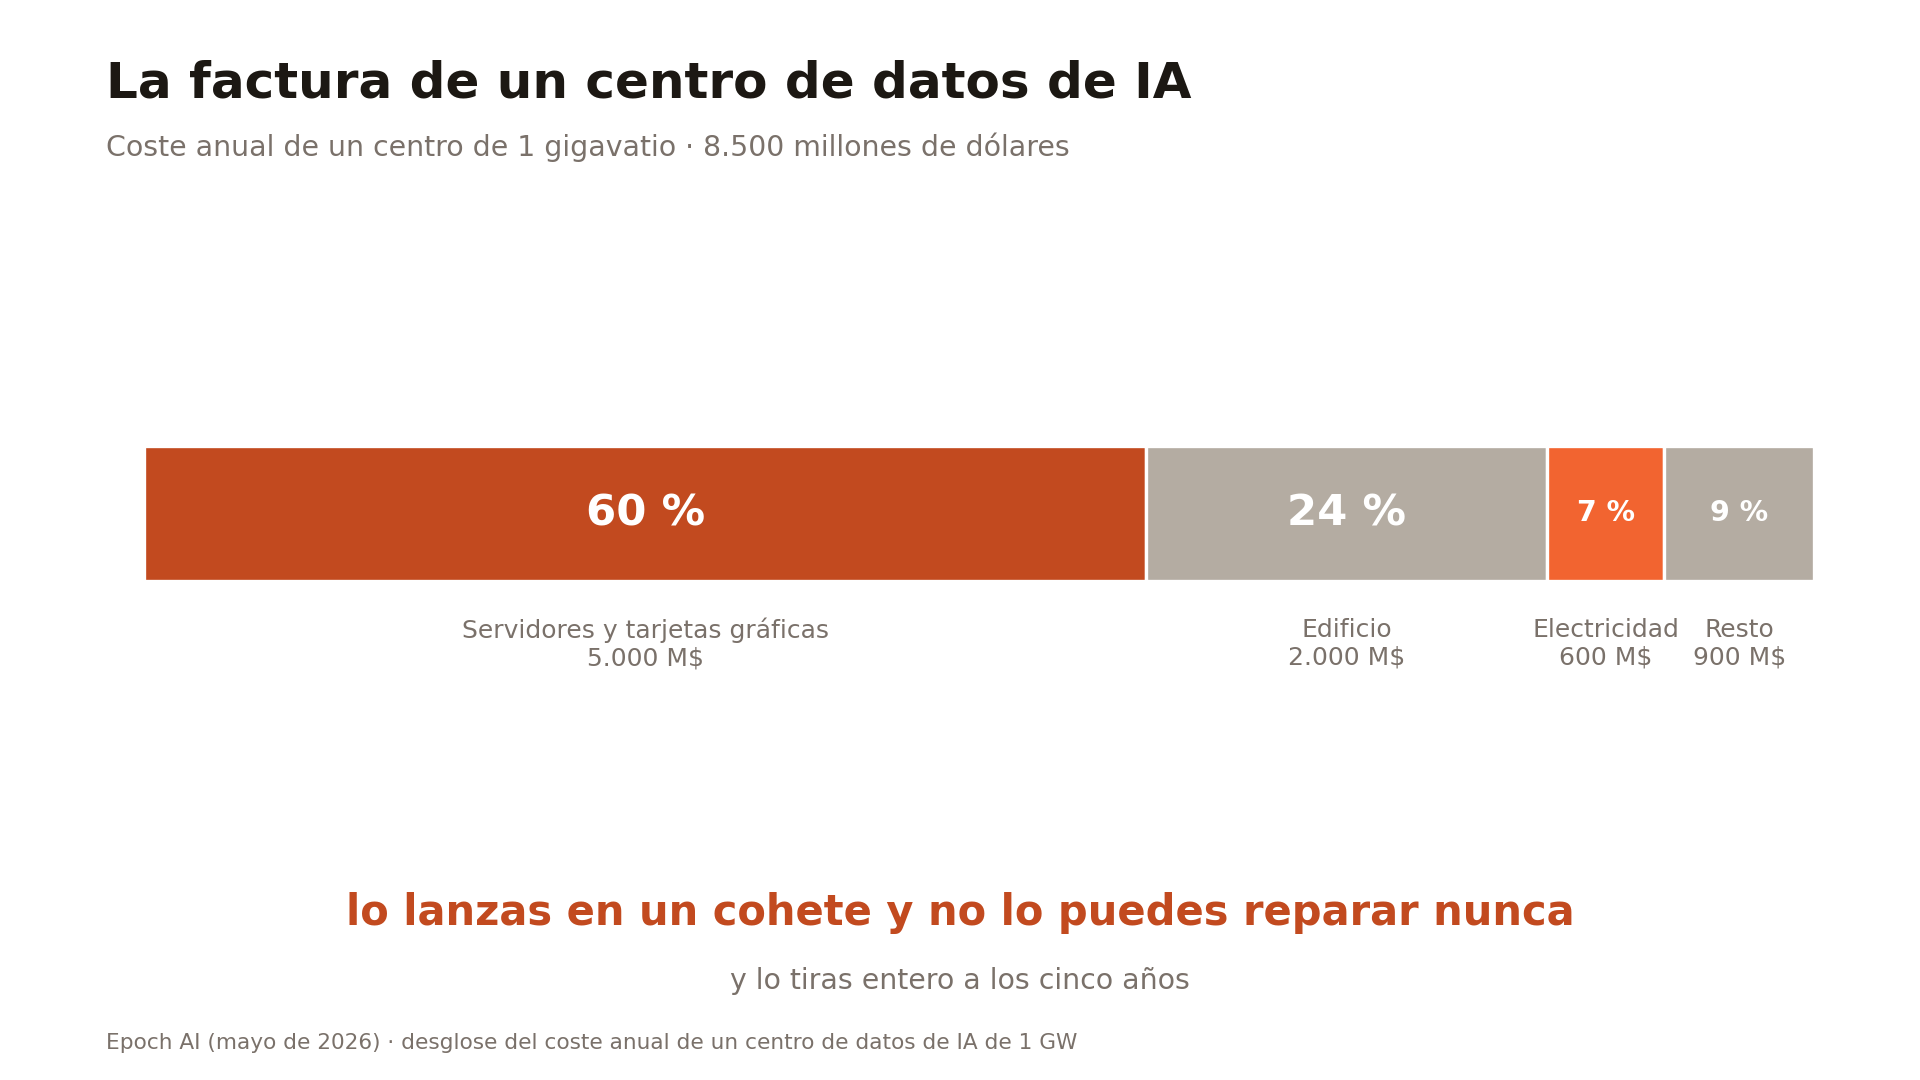
La electricidad, que es lo que el espacio promete abaratar, es la partida pequeña de la factura.
Toda la narrativa orbital se vende sobre la energía solar “infinita y gratis”. Es decir: te vas al espacio a optimizar el 7% de la factura, y a cambio tienes que lanzar, blindar y no poder reparar nunca el 60% que son los servidores.
Y luego está el precio de subir cada kilo. El paper de Google dice que necesita menos de 200 $/kg hacia 2035. SpaceX cobra hoy 7.000 $/kg por llevar carga pequeña a esa órbita (tarifa pública en su web, consultada el 31 de julio de 2026): un factor 35. Para bajar ahí, el modelo de Google necesita unos 180 lanzamientos de Starship al año; Starship lleva 13 vuelos en 39 meses, unos 4 al año, y nunca ha alcanzado órbita sostenida. Dos órdenes de magnitud entre lo que hace falta y lo que hay.
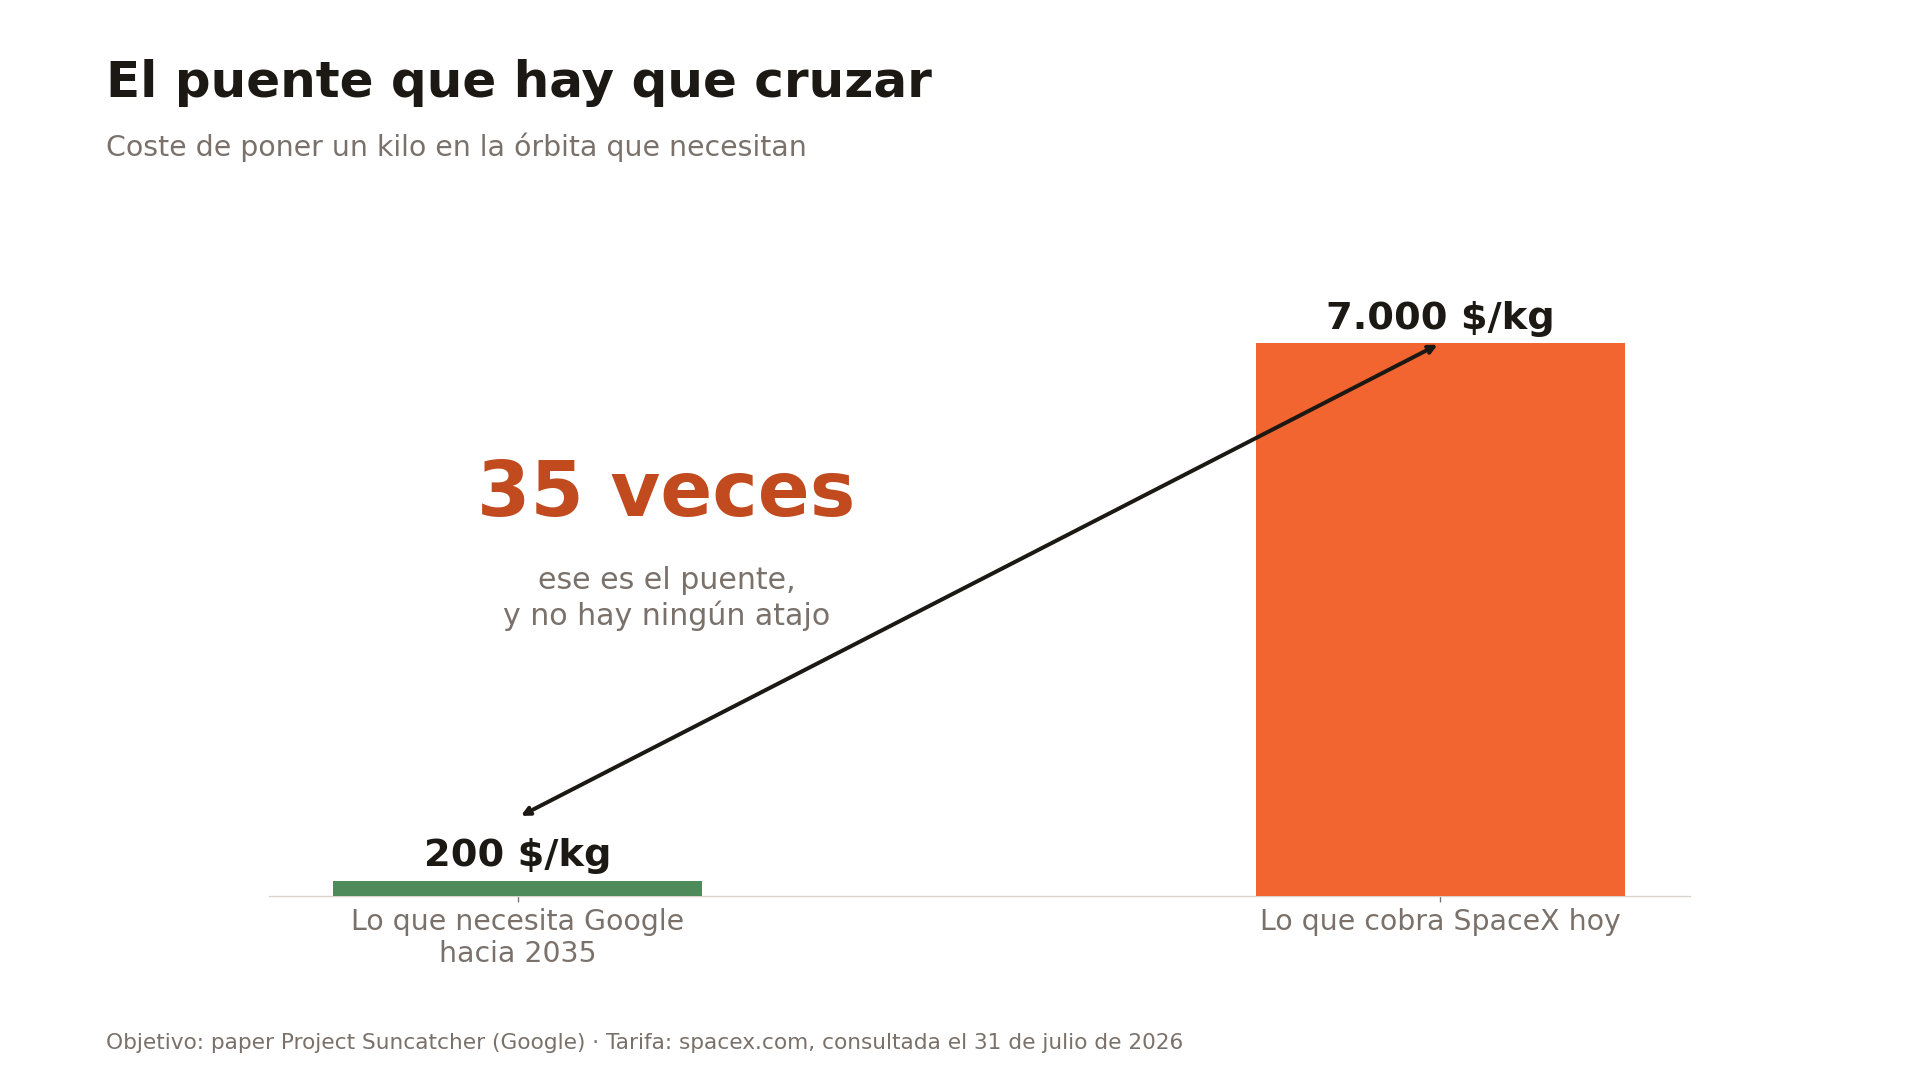
Objetivo del paper de Google frente a la tarifa pública de SpaceX, consultada el 31 de julio de 2026.
Las estimaciones de sobrecoste de un centro de datos orbital frente a uno en tierra lo confirman:
| Fuente | Sobrecoste orbital |
|---|---|
| Varda (calculadora abierta) | 3 veces |
| Wood Mackenzie (junio de 2026) | Más de 3 veces; hace falta un -70% para la paridad |
| Bain & Company (julio de 2026) | 1,5 veces |
| Forethought (la más favorable) | Más barato, si el lanzamiento baja a 100 $/kg |
Todo depende de una sola variable, el precio por kilo lanzado. Y en eso ni los bancos se ponen de acuerdo: Goldman Sachs proyecta 183 $/kg para Starship en 2030 y Morgan Stanley, unos 500 $/kg. Dos casas, ocho días de diferencia, la misma empresa, 2,7 veces de diferencia. Goldman fue uno de los colocadores de la salida a bolsa.
Lo que dicen las cuentas auditadas
El folleto registrado en la SEC enseña que el segmento espacial de SpaceX pierde dinero, y cada vez más:
| Segmento Space (millones de $) | 2023 | 2024 | 2025 | 1T 2026 |
|---|---|---|---|---|
| Ingresos | 3.557 | 3.796 | 4.086 | 619 |
| I+D | 1.538 | 1.835 | 3.004 | 930 |
| Resultado operativo | -1 | +21 | -657 | -662 |
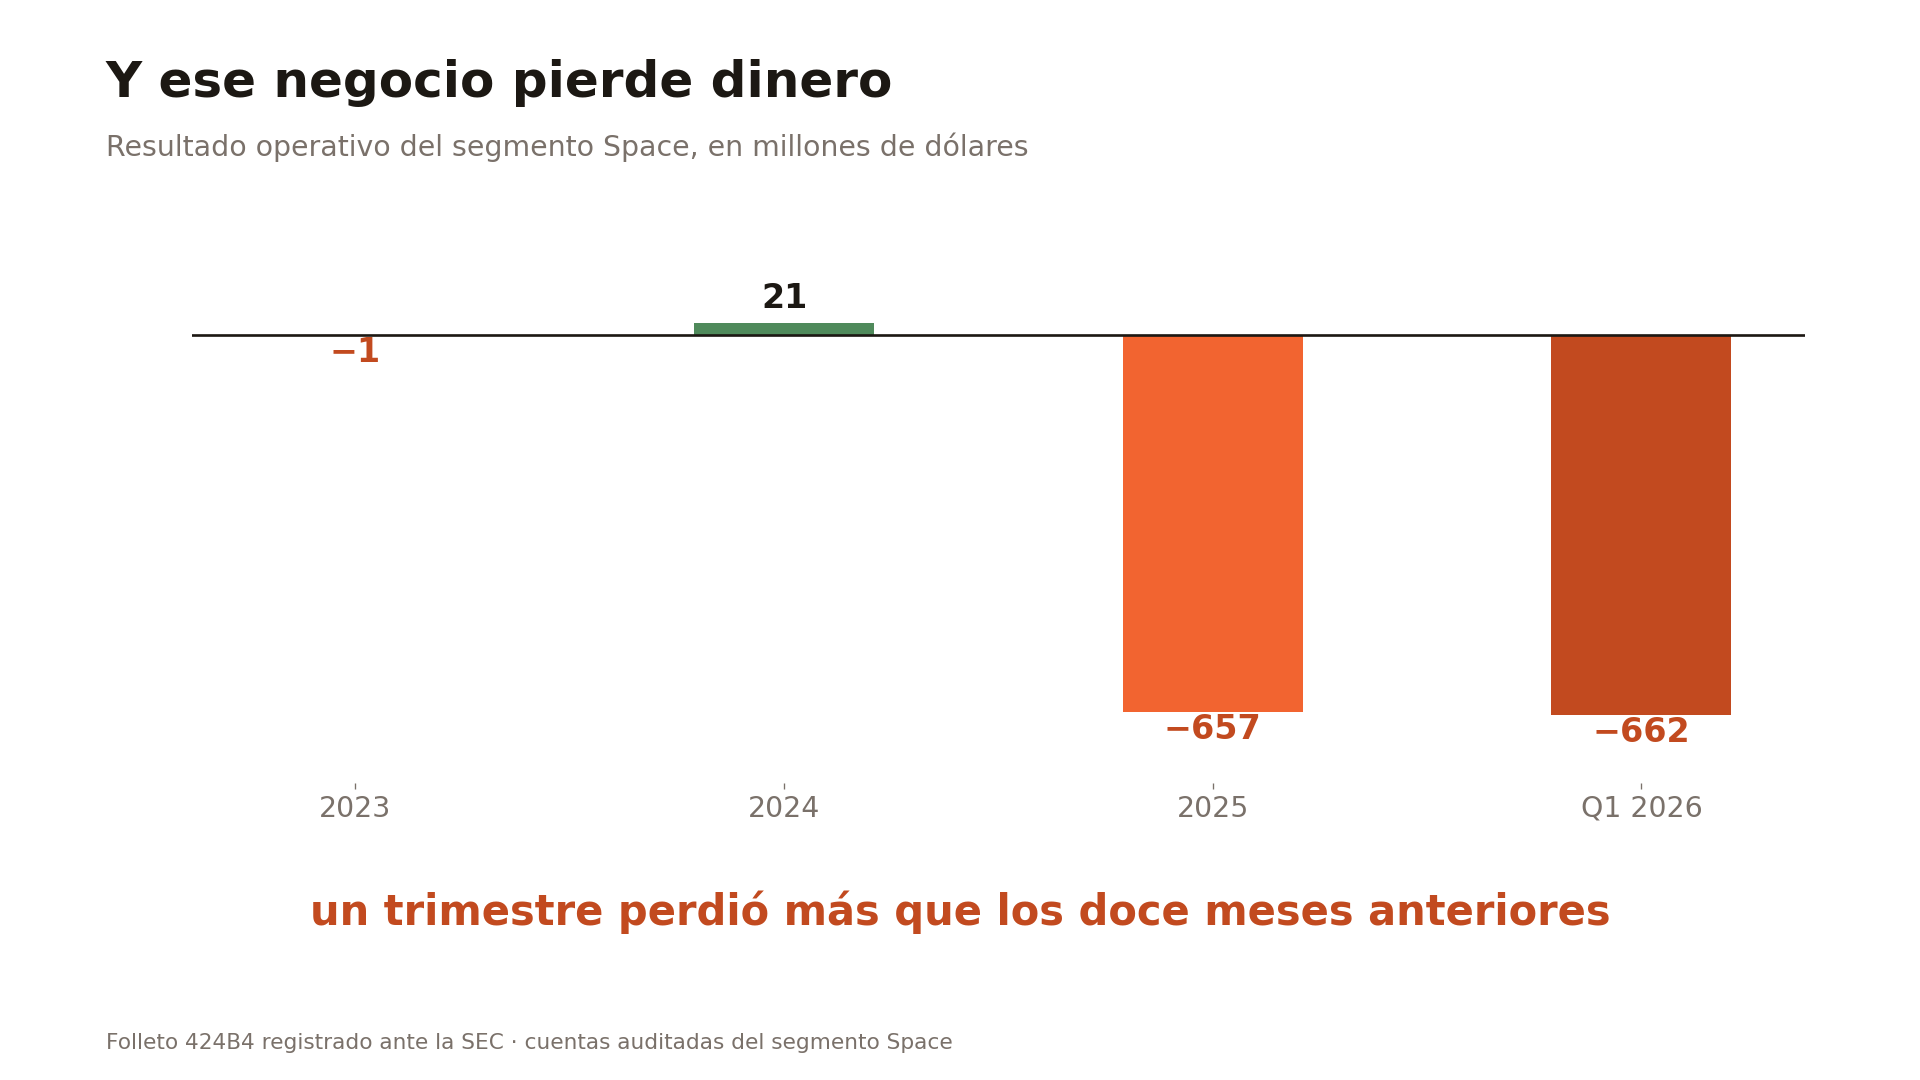
Cuentas auditadas del folleto registrado en la SEC. Un solo trimestre de 2026 pierde más que todo 2025.
Perdió 657 millones en 2025 y otros 662 solo en el primer trimestre de 2026, y lleva más de 15.000 millones invertidos en Starship. El remate: el 5 de junio de 2026 se supo que Google pagará a SpaceX 920 millones de dólares al mes por cómputo en tierra, no en órbita. El negocio de IA de SpaceX a corto plazo está atado a la Tierra.
Nada de esto significa que la idea no vaya a funcionar nunca. Significa que un ETF de espacio que sube por esta historia está cotizando algo que, hoy, es una solicitud ante la FCC y un render.
¿Qué ETF de espacio se puede comprar desde España?
Aquí la respuesta es tajante. ARKX, UFO, ROKT, XAR, NASA, MARS y ORBX son estadounidenses, y un inversor minorista español no puede comprarlos por el reglamento PRIIPs, vigente desde enero de 2018. No depende del bróker ni es opinable: sin documento KID, ninguno puede tramitarlo.
Lo que sí tienes son cuatro ETF UCITS accesibles desde España:
| ETF | ISIN | Comisión (TER) | Patrimonio | Desde lanzamiento |
|---|---|---|---|---|
| VanEck Space Innovators (JEDI) | IE000YU9K6K2 | 0,55% | 1.700 M$ | +248% (desde junio de 2022) |
| ARK Space & Defence UCITS | IE000AON7ET1 | 0,75% | 46 M$ | +1,9% (desde octubre de 2025) |
| iShares Space Technologies | IE000A9G9R73 | 0,50% | 17 M€ | -13,5% (desde junio de 2026) |
| WisdomTree Space Economy | IE000VDH1PG3 | 0,50% | 6 M€ | -29,0% (desde mayo de 2026) |
Dos lecturas honestas de esta tabla:
- El de VanEck es el único con historia y tamaño, y su +248% es espectacular. Pero su ventana de medición arranca en junio de 2022, justo en el suelo del mercado, y se ha dejado un 23,9% en un solo mes. Las dos cosas son verdad a la vez.
- Los otros tres son pequeños y recientes. iShares y WisdomTree nacieron en plena euforia de 2026 y ya están en pérdidas fuertes; el de ARK lleva menos de un año. Con 6 o 17 millones de patrimonio, además, no hay historial que juzgar.
Qué pasó las otras veces que Wall Street empaquetó el futuro en un ETF
El espacio no es la primera narrativa que se convierte en producto cotizado. Lo medí con una regla fijada antes de mirar ningún resultado: tomar el ETF más conocido de cada narrativa “de futuro”, comprarlo el día que salió a bolsa y comparar con comprar el S&P 500 ese mismo día, con dividendos reinvertidos y midiendo en euros. Son 25 fondos y aquí están todos, ganen o pierdan:
| Narrativa | Desde | 10.000 € en el ETF | 10.000 € en el S&P 500 | Brecha anual | Peor caída |
|---|---|---|---|---|---|
| Cannabis (YOLO) | 2019 | 1.167 € | 28.094 € | -40,8 pp/año | -94,7% |
| Cannabis (MJ) | 2015 | 957 € | 39.914 € | -33,6 pp/año | -95,8% |
| Solar | 2008 | 3.523 € | 107.264 € | -19,4 pp/año | -95,3% |
| Uranio | 2010 | 7.226 € | 99.256 € | -17,8 pp/año | -93,5% |
| Impresión 3D | 2016 | 11.839 € | 38.597 € | -12,7 pp/año | -66,1% |
| Hidrógeno | 2021 | 10.232 € | 16.310 € | -12,0 pp/año | -85,0% |
| Internet China | 2013 | 16.090 € | 62.987 € | -11,5 pp/año | -80,9% |
| Metaverso | 2021 | 12.522 € | 19.279 € | -9,3 pp/año | -59,6% |
| Litio y baterías | 2010 | 29.435 € | 100.662 € | -8,5 pp/año | -65,9% |
| Genómica | 2014 | 22.669 € | 49.343 € | -7,3 pp/año | -83,6% |
| Fintech | 2019 | 19.646 € | 30.513 € | -6,6 pp/año | -78,6% |
| Espacio (ARKX) | 2021 | 15.392 € | 20.744 € | -6,2 pp/año | -43,6% |
| Espacio (UFO) | 2019 | 18.901 € | 28.219 € | -6,2 pp/año | -50,3% |
| Robótica e IA | 2016 | 24.254 € | 40.116 € | -5,7 pp/año | -55,5% |
| Agricultura | 2007 | 32.659 € | 84.904 € | -5,5 pp/año | -69,5% |
| Coche eléctrico | 2018 | 26.257 € | 33.702 € | -3,4 pp/año | -41,9% |
| Agua | 2005 | 52.057 € | 88.263 € | -2,8 pp/año | -55,6% |
| Innovación (ARKK) | 2014 | 42.384 € | 49.343 € | -1,5 pp/año | -80,9% |
| Ciberseguridad | 2014 | 48.142 € | 48.254 € | -0,02 pp/año | -42,7% |
| La nube | 2011 | 91.815 € | 90.870 € | +0,08 pp/año | -53,2% |
| Infraestructura EE. UU. | 2017 | 37.231 € | 33.625 € | +1,2 pp/año | -44,1% |
| Videojuegos y esports | 2018 | 33.141 € | 30.074 € | +1,4 pp/año | -51,0% |
| Blockchain | 2018 | 39.455 € | 32.287 € | +2,7 pp/año | -73,3% |
| 5G | 2019 | 35.229 € | 29.559 € | +2,8 pp/año | -33,9% |
| Cuántica | 2018 | 61.280 € | 29.342 € | +11,2 pp/año | -38,4% |
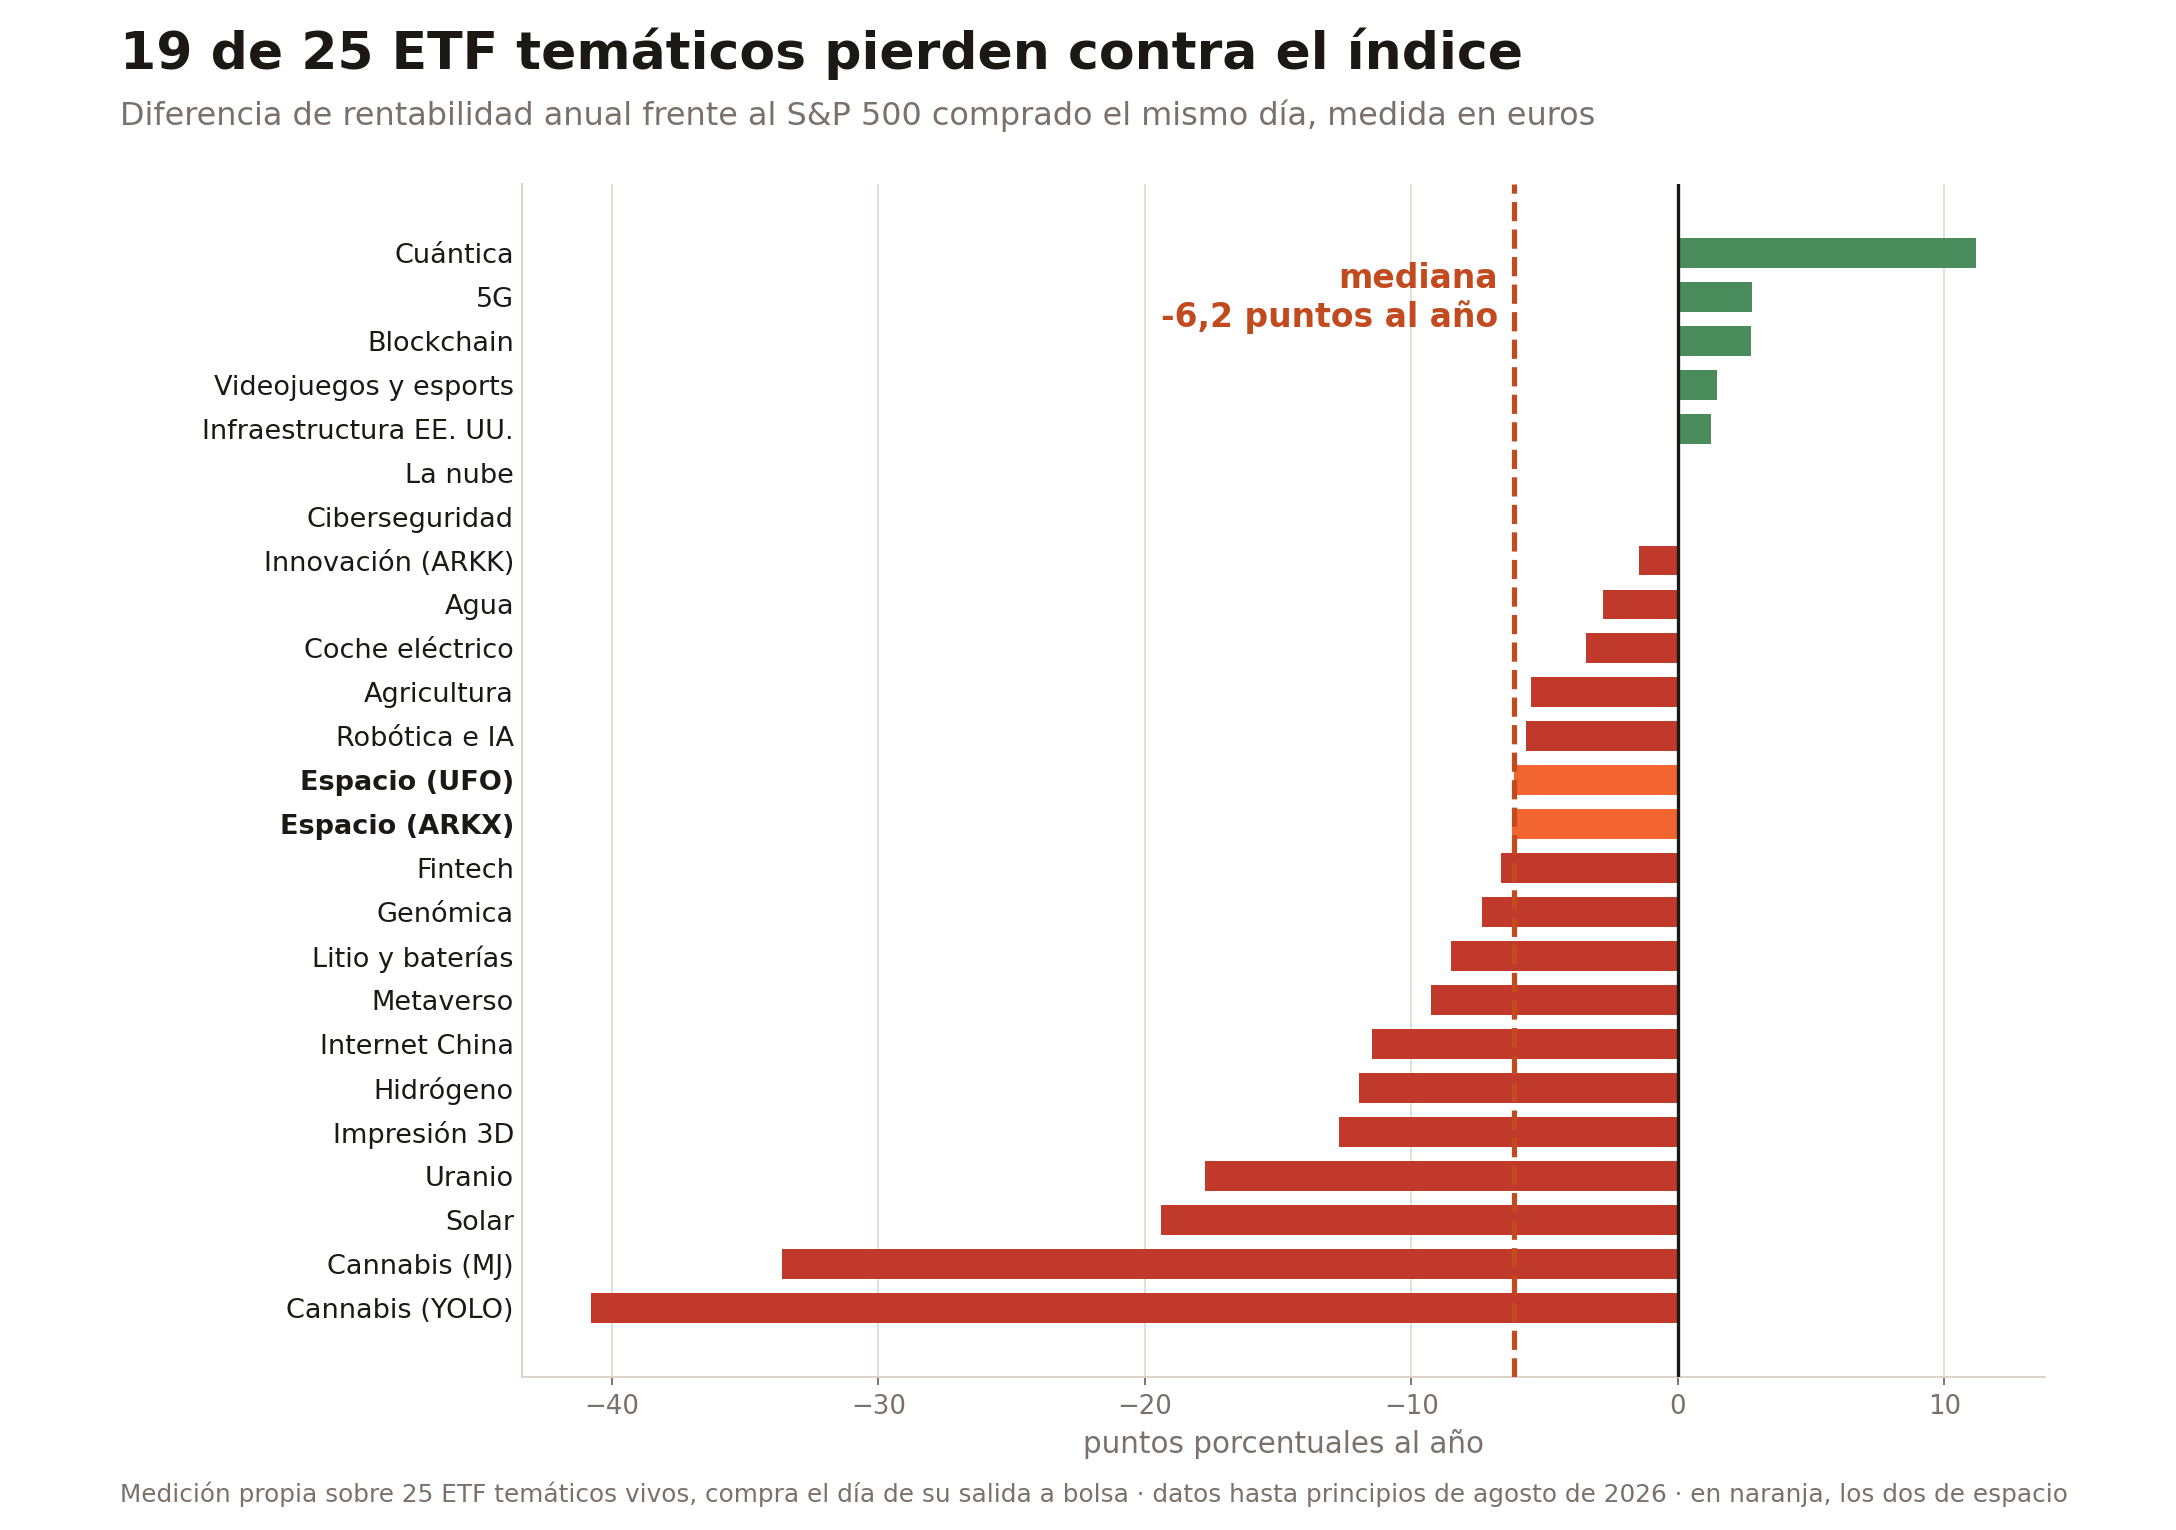
Cada barra es un fondo. En naranja, los dos de espacio: ni el peor desastre ni una excepción.
19 de 25 pierden contra el índice. La brecha mediana es de -6,2 puntos al año y la caída mediana desde máximos, del 65,9%. Los dos ETF de espacio están en mitad de la tabla, en los puestos 12 y 13 de 25: ni el peor desastre ni una excepción. Medir en dólares no cambia la conclusión: también pierden 19 de 25.
Y aquí toca ser honesto, porque es lo que hace creíble el resto: la cuántica gana, y con mucho. Y es precisamente la narrativa más parecida a “IA en órbita”: tecnología especulativa de futuro lejano. El mensaje no es “todo lo temático es basura”. El mensaje es que acertar con la narrativa y acertar con el retorno son dos cosas distintas, y que la mediana de veinticinco intentos es perder seis puntos al año frente a lo que tenías a un clic: invertir en el S&P 500.
Las limitaciones de esta medición, para que la leas bien:
- Sesgo de supervivencia: solo están los ETF que siguen vivos. Los que cerraron no aparecen, así que la realidad es peor que esta tabla.
- Cada ETF arranca en su fecha y con su ciclo. La comparación contra el índice es en la misma ventana, pero las ventanas no son comparables entre sí.
- Faltan los ETF de espacio de 2026 (NASA, MARS, ORBX): no llegaban a seis meses de historia, que era el mínimo fijado de antemano.
- La peor caída se mide en dólares, la moneda en la que cotizan. El resto de la tabla está en euros.
Las trampas de invertir en el espacio
Más allá de la rentabilidad, este sector tiene trampas propias que conviene conocer antes de meter un euro:
| Trampa | Qué pasa |
|---|---|
| El nombre del ETF | ARKX se vende como ETF de espacio y desde noviembre de 2025 es de espacio y defensa, con Deere, AMD, Amazon o Alphabet en cartera |
| El nombre de la empresa | Starcloud se llamaba Lumen Orbit. En bolsa existe Lumen Technologies (LUMN), una teleco que no tiene nada que ver. Quien busque “Lumen” se compra la empresa equivocada |
| Pagar prima por lo privado | VCX (Fundrise Innovation Fund) ha llegado a cotizar con primas del 1.200% al 1.500% sobre su valor liquidativo. Pagar trece veces el valor de los activos por acceder a empresas privadas es una forma elegante de perder dinero |
| Las cifras que circulan | Hay datos sobre costes de lanzamiento de SpaceX que no existen en ningún documento: son contenido generado por IA que se ha propagado. SpaceX no publica precio de lista de Falcon 9 ni coste por kilo de Starship |
| La fecha de la foto | El +248% de VanEck empieza en el suelo de junio de 2022. La misma cartera medida desde otro punto cuenta otra historia |
| El momento de entrada | Los ETF nuevos se lanzan cuando la historia está en portada. NASA pasó de 2.580 M$ a 982 M$ en dos meses |
Y una trampa de fondo: en el espacio la narrativa suele ir años por delante de la realidad. Las solicitudes ante la FCC hablan de un millón de satélites; lo que hay hoy en órbita haciendo cómputo occidental es una tarjeta gráfica.
Entonces, ¿tiene sentido un ETF de espacio en tu cartera?
Te lo resumo sin humo, con los dos platos de la balanza.
A favor:
- El problema que la industria quiere resolver (energía para la IA) es real y está documentado.
- Hay ETF que se han comportado bien: XAR, ARKQ, ROKT y, en su ventana, el VanEck UCITS.
- Una narrativa especulativa puede ganar de verdad: la cuántica lo ha hecho.
En contra:
- Los dos ETF de espacio puro con historial, ARKX y UFO, pierden contra el S&P 500 por 52 y 93 puntos.
- Los que ganan lo hacen porque no son de espacio.
- Desde España no puedes comprar ninguno de los estadounidenses, y de los cuatro UCITS solo uno tiene tamaño e historia.
- La empresa estrella del sector, SpaceX, pierde dinero en su segmento espacial y se ha dejado la mitad desde máximos en siete semanas.
- La mediana de veinticinco ETF temáticos es quedarse seis puntos al año por detrás del índice, con caídas del 66%.
Mi lectura: si el espacio te apasiona y quieres exposición, que sea una parte pequeña de la cartera, sabiendo qué hay dentro del fondo y asumiendo caídas del 40-50%, que es lo que han sufrido ARKX y UFO. Tener claro de antemano cuándo vender un ETF te ahorra decidirlo en mitad de una de esas caídas. Lo que no tiene sentido es comprar el ETF de moda la semana en que sale en todas las portadas creyendo que compras el futuro: la historia de los ETF temáticos dice que, la mayoría de las veces, el futuro lo cobra la gestora y el índice lo cobra quien no se movió.
Fuente y método: rentabilidades acumuladas de ARKX, UFO, ROKT, XAR y ARKQ desde su lanzamiento, comparadas con el S&P 500 en la misma ventana, en retorno total a 31 de julio de 2026 (medición propia con yfinance, cuadrada con totalrealreturns). Precios de cierre de SpaceX desde la colocación del 12 de junio de 2026 hasta el 31 de julio de 2026, y patrimonio de NASA, UFO y ARKX a finales de mayo y a 29-31 de julio de 2026. Cuentas del segmento Space según el folleto 424B4 registrado en la SEC. ETF UCITS según las fichas oficiales de las gestoras y justETF. Costes de un centro de datos de IA de 1 GW según Epoch AI (mayo de 2026); tarifa de lanzamiento según spacex.com (consultada el 31 de julio de 2026); sobrecostes orbitales según Varda, Wood Mackenzie, Bain & Company y Forethought. Tabla de 25 ETF temáticos: medición propia con regla fijada antes de ver resultados, compra el día de salida de cada ETF frente al S&P 500 ese mismo día, retorno total en euros (tipo de cambio EUR/USD diario), solo ETF vivos (con sesgo de supervivencia), datos hasta principios de agosto de 2026. El resto de datos de mercado no se han actualizado después del 31 de julio de 2026. Última actualización: 15 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Los ETF temáticos implican riesgos, incluidas caídas superiores al 40% como las que recoge este artículo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es un ETF de espacio?
Es un fondo cotizado que agrupa empresas ligadas a la economía espacial: lanzadores, satélites, comunicaciones y proveedores. Los más conocidos son ARKX, de Cathie Wood, y UFO. Pero la etiqueta engaña: ARKX cambió de nombre y de política el 23 de noviembre de 2025 para meter defensa, y hoy lleva L3Harris, Kratos, Deere, AMD, Amazon y Alphabet.
¿Han sido rentables los ETF de espacio?
Los de espacio puro no han batido al índice. Desde su lanzamiento, ARKX acumula un +49,5% frente al +101,7% del S&P 500 en el mismo periodo, y UFO un +93,4% frente a un +186,4%. Los que sí ganan al S&P 500, como XAR (+1.127% frente a +728%), lo consiguen porque en realidad son de defensa, robótica e industria.
¿Puedo comprar ARKX o UFO desde España?
No. ARKX, UFO, ROKT, XAR, NASA, MARS y ORBX son ETF estadounidenses sin documento KID, y por el reglamento PRIIPs, vigente desde enero de 2018, un minorista español no puede comprarlos. No depende del bróker ni es opinable. Las alternativas accesibles son cuatro ETF UCITS con comisiones de entre el 0,50% y el 0,75%.
¿Qué ETF de espacio UCITS se pueden comprar en España?
Cuatro: VanEck Space Innovators (IE000YU9K6K2, 0,55%, +248% desde junio de 2022), ARK Space & Defence UCITS (IE000AON7ET1, 0,75%, +1,9% desde octubre de 2025), iShares Space Technologies (IE000A9G9R73, 0,50%, -13,5% desde junio de 2026) y WisdomTree Space Economy (IE000VDH1PG3, 0,50%, -29,0% desde mayo de 2026).
¿Qué ha pasado con SpaceX desde que salió a bolsa?
Salió el 12 de junio de 2026 con una colocación a 135 $, cerró en máximos a 211,39 $ el 16 de junio y el 31 de julio cerró a 108,37 $. Quien acudió a la colocación perdía un 19,7%, y quien compró en el cierre máximo, un 48,7%. Los ETF de espacio lanzados en 2026 llevaban entre un 17% y un 22,7% en SpaceX.
¿Es buena idea comprar el ETF temático de moda?
El historial no acompaña. En una medición propia sobre 25 ETF temáticos (cannabis, solar, metaverso, espacio, cuántica y otros), comprando cada uno el día de su salida y midiendo en euros, 19 de 25 quedan por detrás del S&P 500 comprado ese mismo día, con una brecha mediana de -6,2 puntos al año y una caída máxima mediana del 65,9%. La cuántica, en cambio, gana con claridad.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.