Cómo invertir en el S&P 500

Para invertir en el S&P 500 no tienes que comprar 500 acciones: compras un fondo indexado o un ETF que replica el índice entero en una sola operación. El resto de este artículo es lo que conviene saber antes de darle al botón: qué estás comprando exactamente, cuánto ha dado históricamente, y en qué se diferencian las dos formas de hacerlo.
Pasos para comenzar a invertir en el índice S&P500
El S&P 500 es uno de los principales índices en Wall Street y es uno de los más populares para invertir no sólo en Estados Unidos sino a nivel mundial. Hay muchas estrategias de inversión que giran entorno al Sp500.
El S&P 500 es un indicador de salud del mercado. Cuando el índice está en tendencia alcista, la mayoría de mercados estarán igualmente alcistas. Puede que encontremos algún país que por circunstancias internas no lo esté haciendo bien pero como digo, la gran mayoría del mercado mundial de renta variable será alcista. En cambio, cuando el índice S&P500 se vuelve bajista, nadie se escapa. El mercado mundial se vuelve también bajista.
De ahí que es el indicador líder de la economía no sólo estadounidense sino mundial.
Si deseas invertir en el S&P 500, no tienes que comprar cada acción individualmente. Es mucho más sencillo… Puedes invertir en todas las acciones del índice con una compra a través de un fondo indexado o un ETF. Sigue leyendo para descubrir todo lo que necesitas saber para invertir en el S&P 500.
¿Qué es el SP 500?
El SP 500 es quizás el índice bursátil más famoso de los Estados Unidos. Abreviatura de Standard & Poor’s 500, este índice rastrea el desempeño de 500 de las acciones más grandes que cotizan en bolsa en los Estados Unidos. Un comité se reúne para elegir las acciones del índice. No necesariamente tienen que ser las 500 empresas más grandes. El comité analiza aspectos como la capitalización de mercado, liquidez, sector y otros criterios.
Para calificar, una empresa debe ser una empresa de gran capitalización. Ese listón no es fijo: S&P lo revisa periódicamente y en la actualización de julio de 2025 lo dejó en 22.700 millones de dólares. Y solo se aplica a las empresas que entran, no a las que ya están dentro: una compañía del índice no sale de él únicamente por caer por debajo del umbral.
El índice está ponderado por la capitalización de mercado, lo que significa que las empresas más grandes tienen una mayor influencia en movimiento del precio del índice que las más pequeñas. Si quieres ver cuánto pesan de verdad las mayores, lo conté con datos en qué compras realmente cuando compras el S&P 500.
Cuánto ha dado el S&P 500 en los últimos 38 años
Antes de comprar nada conviene mirar el historial, y mirarlo entero: la media y el camino.
Entre enero de 1988 y septiembre de 2026, el S&P 500 con dividendos reinvertidos ha dado un 11,47% anualizado. Diez mil dólares invertidos al principio de ese periodo serían hoy 667.206 dólares. Treinta de los treinta y siete años completos acabaron en verde, un 81%.
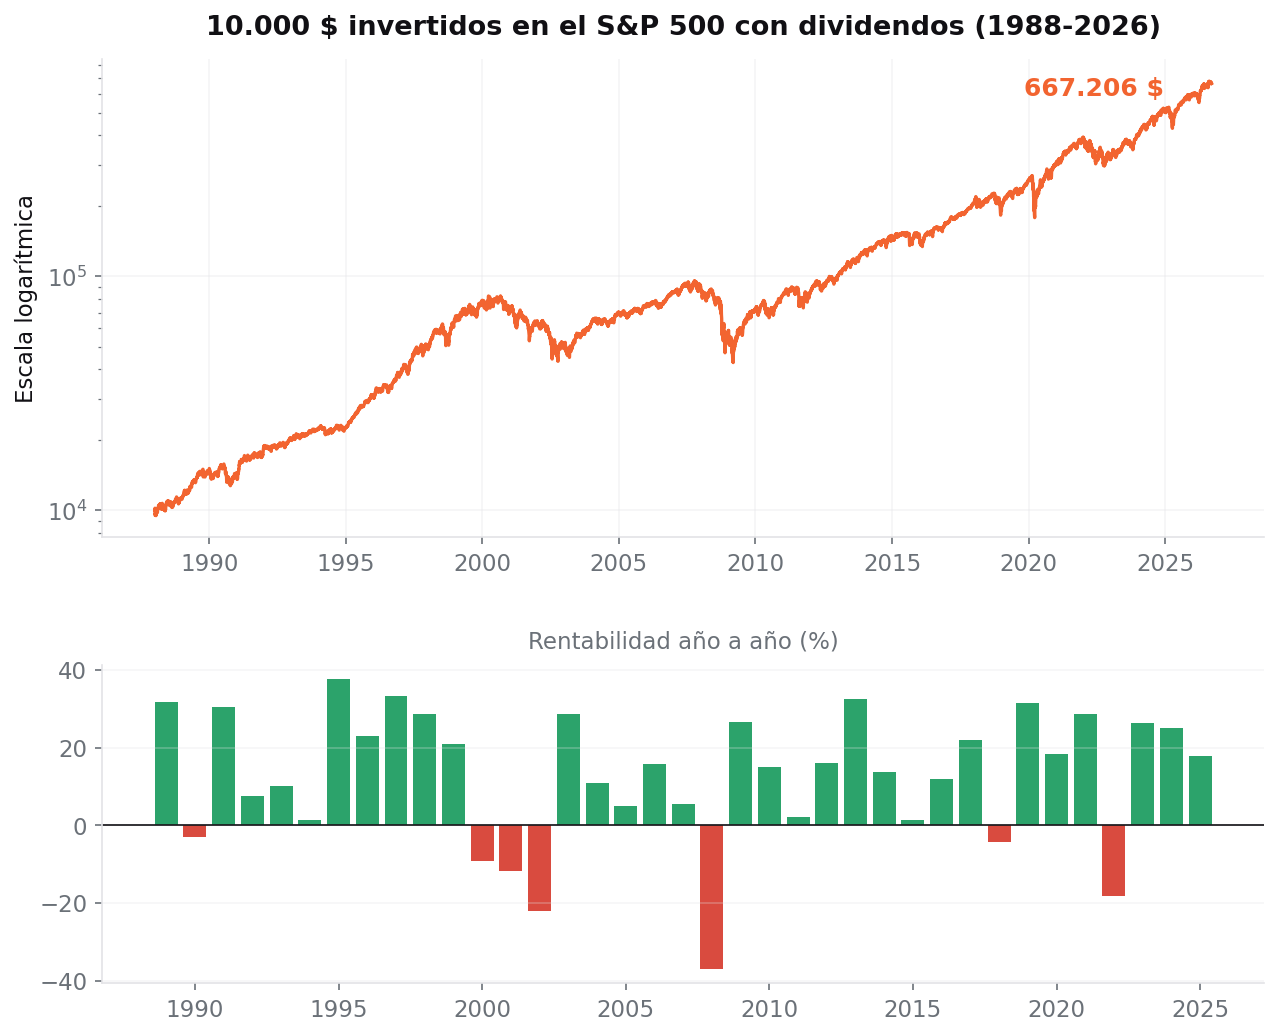
10.000 $ en el S&P 500 con dividendos, de 1988 a 2026. Arriba, la curva en escala logarítmica; abajo, lo que dio cada año. Datos de Norgate ($SPXTR).
Ahora la letra pequeña, que es la parte que decide si aguantas invertido. El peor año de la serie fue 2008 con un -37,0%, y la caída máxima desde máximos llegó al -50,9%. Y no es solo cuestión de un año malo: mira la década de 2000 en la tabla.
| Década | Rentabilidad anualizada | Peor caída desde máximos |
|---|---|---|
| 1988-1989 (parcial) | 21,92% | -3,8% |
| 1990-1999 | 18,02% | -15,4% |
| 2000-2009 | -0,85% | -50,9% |
| 2010-2019 | 13,40% | -16,3% |
| 2020-2026 (en curso) | 15,23% | -23,9% |
Una década entera en negativo. Quien entró en el año 2000 y se mantuvo estuvo diez años para no ganar nada, con un desplome del 50% por el camino. Ese es el riesgo real del índice, y ninguna media anualizada te lo enseña. Por eso el plazo con el que entras importa tanto como el producto que elijas.
Cómo empezar a invertir en el S&P 500
Antes de 1975, si hubiera querido comprar las 500 acciones del S&P 500, habría tenido que comprar cada acción individualmente. En ese año crucial, el fundador de Vanguard, John Bogle, presentó el primer fondo indexado, que rastreó el S&P 500.
Ha llovido mucho ya y hoy en día, hay muchos fondos indexados del S&P 500 para elegir.
Estos son los pasos para comenzar a invertir en el S&P 500:
1. Abre una cuenta de valores
Para invertir en el S&P 500, necesitas una cuenta de valores con un broker de confianza.
Es cierto que hay muchos brokers para elegir, pero no todos son iguales y hay que prestar mucha atención con quién vamos a trabajar.
Observa si el broker está regulado, mira las tarifas para comprar y vender fondos indexados y/o ETF si estás abriendo una nueva cuenta con el objetivo de invertir en el S&P 500.
En Formación en Bolsa hemos llegado un acuerdo con la alianza de ProeRealTime con Interactive Brokers . Puedes administrar toda tu cartera desde la propia plataforma ProRealTime en tiempo real sin tener que abrir la interfaz de Interactive Brokers todos los días.
Accede a las bolsas de valores: España, Francia, Alemania, Italia, Bélgica, Países Bajos, Inglaterra, Nyse, Amex, Nasdaq,..
- Soporte en español para que respondan a todas tus preguntas.
- Ten una cuenta abierta con el mejor broker del mundo (IB).
Y todo esto en español y sin papeleo de habla inglesa.
Si quieres aprender a utilizar la plataforma ProRealTime tenemos el curso más completo de habla hispana, y es gratuito.

2. Elige entre fondos indexados y ETFs
Puedes comprar fondos indexados que repliquen el índice S&P 500 o bien ETF (fondos de inversión cotizados). Ambos rastrean el mismo índice y trabajan de manera similar, pero hay algunas diferencias clave que debes conocer.
| Fondo indexado | ETF | |
|---|---|---|
| Cómo se opera | Una vez al día, al valor liquidativo de cierre | En bolsa, como una acción, durante toda la sesión |
| Coste por operación | Normalmente sin comisión de compra | Comisión del bróker en cada compra y venta |
| Coste anual (TER) | Algo mayor en general | Suele ser el más bajo del mercado |
| Traspasos en España | Sí, entre fondos sin tributar | No: vender es una venta y tributa |
| Aportación mínima | Puede tenerla (50-100 € es habitual) | Una participación |
| Para quién encaja mejor | Aportaciones periódicas y largo plazo | Quien quiere control de precio y hora de entrada |
La elección entre un fondo indexado y un ETF dependerá de tus objetivos de inversión y preferencias personales. Si el producto te suena a chino, empieza por qué es un ETF y sigue por cómo elegir un ETF.
3. Elige tu fondo SP 500 favorito
Una vez decidido entre ETF y fondo indexado, compara tres cosas concretas: el coste anual (TER), el error de seguimiento respecto al índice y el tamaño del fondo.
Los grandes ETF sobre el S&P 500 se mueven en costes anuales muy bajos, de unas pocas centésimas porcentuales, y los fondos indexados de las gestoras más conocidas están en el mismo orden de magnitud. No copies el TER de un artículo, ni de este: es un dato que las gestoras cambian, y aquí ya se quedó desactualizado una vez. Míralo en el folleto o en el DFI del producto, que es la fuente oficial y está siempre al día.
Cuidado también con dos cosas que no se ven en el TER: si el fondo es de acumulación o de reparto, y en qué divisa está denominado. Un ETF sobre el S&P 500 comprado en euros sigue teniendo riesgo dólar, lo cambies o no.
4. Ingresa el capital y comienza a operar
Cuando lo tengas claro, inicia sesión en tu cuenta de valores, ingresa el capital que vayas a invertir y lanza la operación de compra.
Te recomiendo que eches un vistazo a la combinación ProRealTime + Interactive Brokers, ya que estarás operando con uno de los Brokers más importante del mundo y con la mejor plataforma gráfica actualmente.
5. ¡Eres propietario de un fondo indexado!
Abrir y financiar una cuenta de valores es un proceso rápido y sencillo. Una vez que los fondos se hayan liquidado, puedes comprar un fondo índice S&P 500 con unos pocos clics. Esta es una excelente manera de comenzar en el mundo de la inversión, siempre y cuando comprendas los riesgos asociados.
Conclusión
Invertir en el S&P 500 es una forma accesible y diversificada de entrar al mercado de valores. Con una cuenta de valores y una estrategia clara, puedes empezar a beneficiarte de los movimientos del mercado y trabajar hacia tus objetivos financieros.
Y con una idea clara de lo que compras: 500 empresas de un solo país, un 11,47% anualizado en los últimos 38 años, y una década de por medio en la que no ganaste nada. Las dos cosas son el mismo índice.
Fuente y método: rentabilidades calculadas sobre la serie $SPXTR de Norgate (S&P 500 total return, con dividendos reinvertidos) del 4 de enero de 1988 al 14 de septiembre de 2026, que es todo el histórico disponible en esa base. Rentabilidad anualizada como tasa compuesta entre el primer y el último dato de cada tramo; caída máxima medida sobre cierres mensuales; el reparto de años positivos usa los 37 años naturales completos, o sea sin contar 2026. Los tramos de 1988-1989 y de 2020-2026 son parciales y se indican como tales. El umbral de capitalización para entrar en el índice procede de la actualización de las guías de S&P Dow Jones Indices de julio de 2025. Última actualización: 15 de septiembre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cómo se invierte en el S&P 500 desde España?
Con un fondo indexado o un ETF que replique el índice, a través de un bróker o un comercializador de fondos. No hace falta comprar las 500 acciones: con una sola operación compras todas en la proporción que marca el índice. El paso previo es abrir una cuenta de valores con un bróker regulado y mirar bien sus comisiones de compra y de custodia.
¿Cuánto ha rentado el S&P 500 históricamente?
Un 11,47% anualizado con dividendos reinvertidos entre enero de 1988 y septiembre de 2026, según datos de Norgate. Esos 10.000 dólares iniciales se habrían convertido en 667.206. Pero la media esconde el camino: 30 de los 37 años completos acabaron en positivo y en 2008 el índice perdió un 37% en un solo año.
¿Qué es mejor para el S&P 500, un fondo indexado o un ETF?
Depende de para qué. El fondo indexado se contrata una vez al día al valor liquidativo de cierre y en España permite traspasos entre fondos sin tributar, lo que lo hace más cómodo para aportaciones periódicas a largo plazo. El ETF cotiza en bolsa como una acción, se compra y se vende en cualquier momento de la sesión, y suele tener un coste anual algo menor, pero cada compra paga comisión y la venta tributa siempre.
¿Cuánto dinero hace falta para empezar a invertir en el S&P 500?
Poco. Muchos fondos indexados permiten aportaciones de 50 o 100 euros y algunos no tienen mínimo, y un ETF se puede comprar desde una participación. El límite práctico no es el mínimo del producto, sino la comisión fija de cada compra: si pagas 5 euros por operación y aportas 100, te vas al 5% de coste de entrada, así que con importes pequeños conviene espaciar las aportaciones.
¿Qué empresas entran en el S&P 500?
Lo decide un comité, no una fórmula automática. Para poder entrar, una empresa tiene que superar un umbral de capitalización que S&P revisa periódicamente y que en la actualización de julio de 2025 quedó en 22.700 millones de dólares, cotizar en Estados Unidos, tener suficiente volumen de negociación y presentar beneficios en los últimos trimestres. Ese umbral se aplica a las que entran, no a las que ya están dentro.
¿Es arriesgado invertir solo en el S&P 500?
Es renta variable, así que sí: en la crisis de 2008 el índice llegó a caer más de un 50% desde máximos y tardó años en recuperarse. Y aunque son 500 empresas, es un solo país, una sola divisa y un índice ponderado por capitalización, o sea que las mayores pesan mucho más que las pequeñas. Diversificar geográficamente y ajustar el plazo a tu situación no es un adorno.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.