La cartera 60/40: qué es, cuándo falla y por qué no ha muerto
La cartera 60/40 es un 60% en acciones y un 40% en bonos, y sí, sigue funcionando: en 98 años de datos (1928-2025) rentó un 8,1% anual, solo 1,7 puntos menos que la bolsa, con una caída máxima del 40,6% frente al 65,1%. Lo que no hace es protegerte de todo.
Falla en dos sitios muy concretos. En las crisis largas: en 2008 perdió un 29,5% y, con 137 años de historia, el estudio de AQR le registra una caída máxima del 62,3%. Y sobre todo con inflación, cuando acciones y bonos caen a la vez: su peor episodio en poder adquisitivo son doce años bajo el agua (1973-1984) y un −35,4%, y en la crisis de inflación de 2022 se dejó un 17,1%.
En esta guía te cuento qué es exactamente, cómo le ha ido medida con series distintas, por qué las gráficas que la dan por muerta engañan y los dos complementos que se proponen para tapar su agujero: el oro y el seguimiento de tendencia. Spoiler: uno depende sobre todo de una década y el otro tiene más de un siglo de evidencia detrás (con su letra pequeña, que también te la cuento).
Qué es la cartera 60/40
Es la receta que recomienda todo el mundo: una parte en bolsa para crecer y otra en bonos para amortiguar. En los tres conjuntos de datos que uso en este artículo se define prácticamente igual:
| Pata | Peso | Qué aporta en teoría |
|---|---|---|
| Acciones de Estados Unidos | 60% | Crecimiento a largo plazo |
| Bonos del Tesoro de Estados Unidos a 10 años | 40% | Estabilidad y colchón cuando cae la bolsa |
En mi réplica con ETFs, el bono es el IEF, que agrupa bonos del Tesoro de 7 a 10 años. Los pesos son fijos: cada cierto tiempo se rebalancea, vendiendo de lo que más ha subido para volver al 60/40 (en el estudio de 98 años, una vez al año; en la réplica, cada mes). La lógica es la de siempre en renta fija frente a renta variable: las acciones tiran de la rentabilidad y los bonos, en teoría, sujetan la cartera cuando la bolsa se tuerce. El “en teoría” es importante, y es de lo que va este artículo.
Cómo le ha ido de verdad: 98 años y los últimos 20
Antes de ponerme crítico, vamos a ser justos. Aquí tienes la cartera 60/40 frente a la bolsa con dos series que no tienen nada que ver entre sí: casi un siglo de datos anuales (Damodaran, 1928-2025) y veinte años de datos mensuales con ETFs (mi réplica, de febrero de 2006 a mayo de 2026):
| Métrica | 60/40 (1928-2025) | Bolsa (1928-2025) | 60/40 (2006-2026) | S&P 500 (2006-2026) |
|---|---|---|---|---|
| Rentabilidad anual | 8,1% | 9,8% | 8,3% | 11,2% |
| Volatilidad | 12,1% | 19,4% | 9,3% | 15,2% |
| Sharpe | 0,44 | 0,42 | 0,74 | 0,67 |
| Caída máxima | −40,6% | −65,1% | −29,5% | −50,8% |
La lectura honesta: la cartera 60/40 ha cumplido en las dos series. Rinde algo menos que la bolsa, pero con mucha menos volatilidad, un Sharpe igual o mejor y una caída máxima bastante menor. Para darte su rentabilidad, la bolsa te hizo tragar caídas del 65,1% y del 50,8% por el camino.
Tres matices antes de seguir, porque cambian cómo se leen esas cifras:
- La caída máxima depende del reloj con que mires. La serie larga es anual, de diciembre a diciembre, y lo que pasa dentro del año no se ve. En 2008, por ejemplo, el 60/40 cae un 14,1% con los datos anuales de Damodaran y un 29,5% con los mensuales de mi réplica. Por eso, con 137 años de datos mensuales (el estudio de AQR que uso más abajo), su peor caída llega al 62,3%. Esa es la cifra que tienes que tener en la cabeza, no la anual.
- El Sharpe de 0,74 de los últimos veinte años es excepcional, no lo normal. Esos años caen casi enteros en el tramo 2000-2021, cuando acciones y bonos se movían en direcciones opuestas: ahí el 60/40 sacó un Sharpe de 0,61 frente al 0,40 de la bolsa. Fue un entorno especialmente bueno para esta cartera, y de ahí sale buena parte del “ya no funciona” de ahora.
- En términos reales, descontando la inflación, los 98 años se quedan en un 4,95% anual para el 60/40 y un 6,58% para la bolsa. Lo vas a necesitar cuando lleguemos a la inflación.
Por qué tantas gráficas dicen que el 60/40 ha muerto
No es un rumor de foro. La afirmación viene de arriba y viene con gráficas:
| Quién | Qué afirma | Qué propone | Evidencia que enseña |
|---|---|---|---|
| Larry Fink (BlackRock), carta anual 2025 | El 60/40 está “efectivamente muerto” | 50/30/20: 50 bolsa, 30 bonos, 20 mercados privados | Su tesis institucional |
| Javi Linares (407.000 suscriptores), “La cartera 60/40 ha muerto: la estructura que uso en 2026” (~36.000 visualizaciones) | La renta fija lleva ~69 meses sin retornos positivos; los estados están sobreendeudados | 60/20/20: sustituir parte del bono por oro | Ventanas de 25 años (10.000 $ que se convierten en 69.000 $, con caída máxima del 19%) y de 55 años |
| Prensa financiera, 2022-2026 | ”La correlación acciones-bonos se ha roto” | Buscar otra pata defensiva | El comportamiento de 2022 en adelante |
Para comprobarlo, antes de tocar un solo dato escribí un pre-registro con tres hipótesis y con el criterio exacto que me obligaría a admitir que estaba equivocado. Eso es importante: si diseñas el test después de ver los números, siempre ganas tú. Las carteras se definieron a priori: siete de pesos fijos (entre ellas el 60/40, el 60/20/20 con oro, el 50/30/20, la Permanente y el 40/60), rebalanceo anual, cero optimización y el mismo coste para todas, un 0,20% anual (TER de indexado más rebalanceo; el turnover anual de un 60/40 ronda el 5%, así que aquí manda el TER).
El truco está en dónde empieza la gráfica
Fíjate en las dos ventanas que se citan: 55 años y 25 años. Desde 2026, eso te lleva a 1971 y a 2000. No son fechas neutras: son las dos mejores fechas posibles para el oro que existen en toda la serie.
- 1971 es el desanclaje del patrón oro. Antes de esa fecha el precio del oro no lo ponía el mercado, lo ponía un boletín oficial.
- 1999-2000 es el suelo de un mercado bajista de veinte años en el oro. Empezar una gráfica ahí es empezar a comprar en el mínimo de una generación.
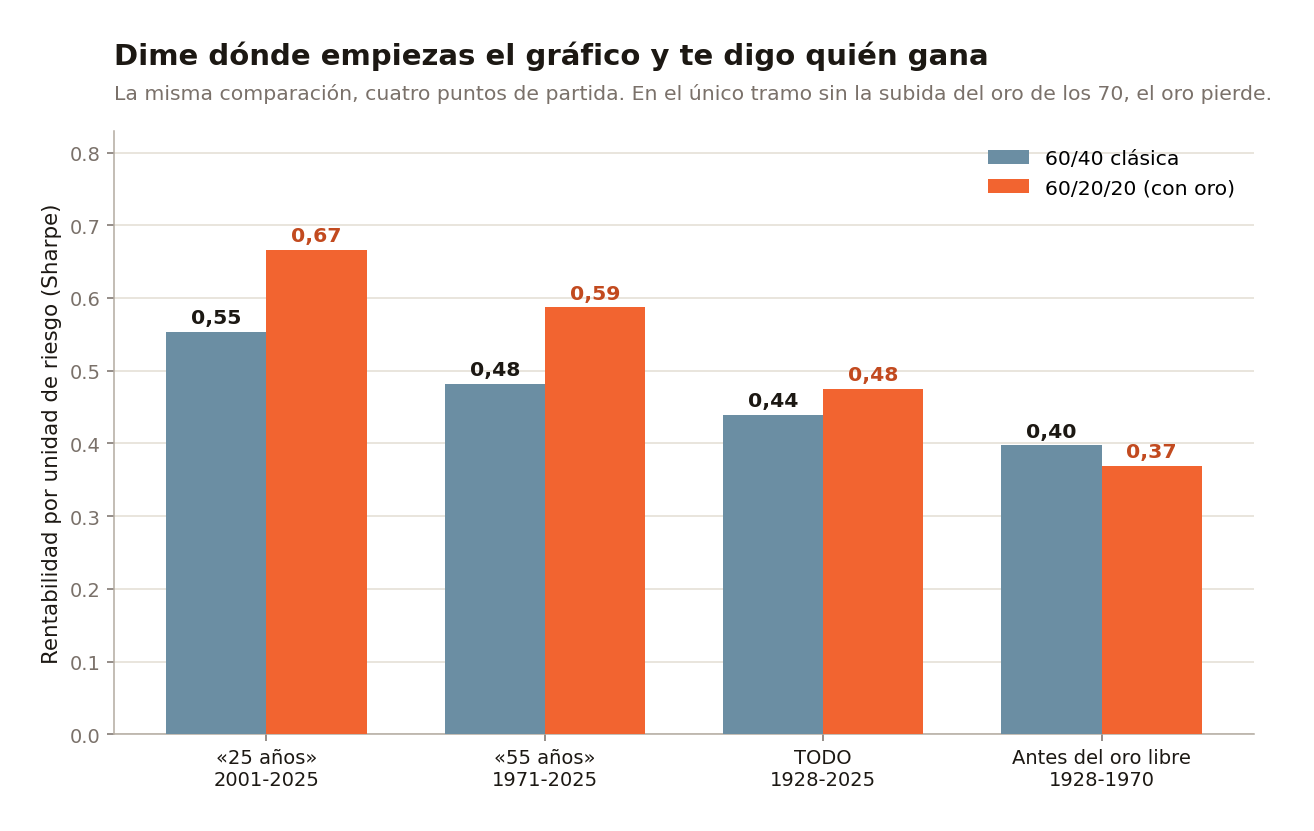 Desde 2001 o desde 1971 el oro gana con holgura; con todos los datos, por poco; antes de 1971, pierde.
Ojo, que esto no significa que quien las use esté haciendo trampa a conciencia. Significa que el resultado depende del punto de arranque, y que cualquier conclusión que se caiga al mover la fecha de inicio no es una ley del mercado: es una fotografía de un episodio concreto. La prueba de fuego es sencilla: si la ventaja fuese estructural, aparecería en la mayoría de las ventanas de 20 o 30 años de los 98 años disponibles, no solo en las que arrancan en 1971 o en 2000.
El oro antes de 1971 no era un activo de mercado
Este punto es el que casi nadie declara y el que lo condiciona todo. Hasta 1971 el precio del oro lo fijaba la ley: 20,67 dólares la onza hasta 1933 y 35 dólares desde 1934. En los 43 años de 1928 a 1970 rindió un +1,39% anual, y ese número no es rendimiento: es casi entero la devaluación de 1934 repartida en el tiempo.
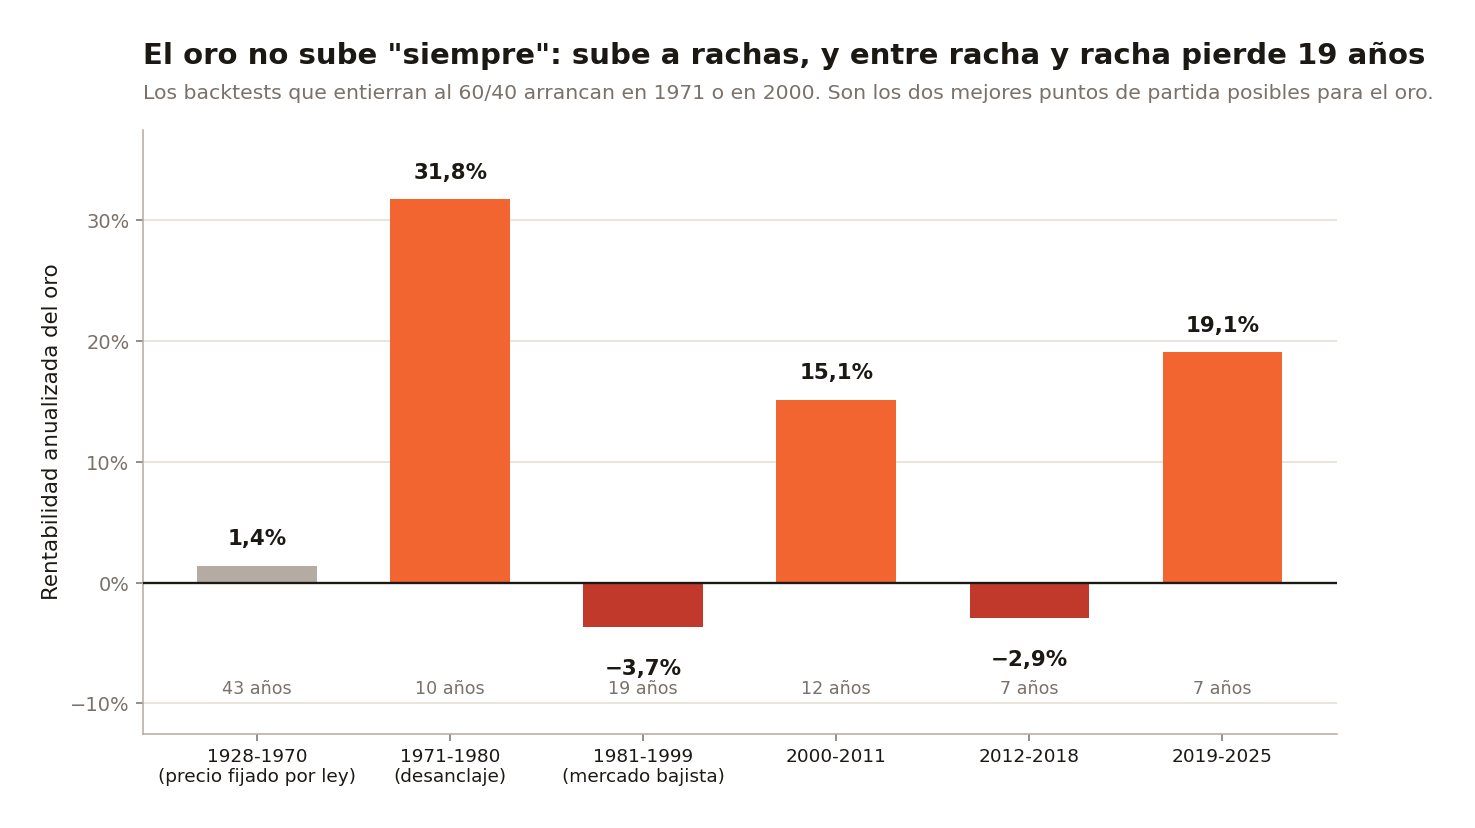 Cualquier serie de oro que cruce 1971 está mezclando dos regímenes distintos: un precio administrado y un precio de mercado.
La consecuencia práctica es doble. Primera: cualquier backtest de oro que cruce 1971 mezcla dos mundos que no se pueden sumar. Segunda, y por eso el detalle importa: por eso “55 años” es el arranque favorito de todo el mundo. Justo después del cambio de régimen, justo cuando empieza la mejor década de la historia del metal.
¿Mejora la cartera si cambias bonos por oro? El 60/20/20 a examen
Aquí está el corazón del asunto. Sobre 98 años de datos puedes calcular 69 ventanas móviles de 30 años, y con eso llenas una diapositiva impresionante. El problema es que esas 69 ventanas tienen un solape del 97%: no son 69 pruebas independientes, son la misma historia mirada desde 69 sitios.
Con ventanas móviles, el 60/20/20 gana el 51% de las veces. Suena a empate y suena a que da igual. Pero cuando partes la muestra, aparece el mecanismo real:
| Cómo cuentas | Resultado del 60/20/20 frente al 60/40 |
|---|---|
| Ventanas móviles de 30 años (n=69, solape 97%) | Gana el 51% |
| Ventanas de 30 años que contienen los años 70 | Gana el 79% |
| Ventanas de 30 años que no contienen los años 70 | Gana el 13% |
| Décadas de calendario disjuntas (n=10) | Gana 5 de 10, pero 2 son empates: 3 claras, 3 derrotas claras y 4 empates (menos de medio punto) |
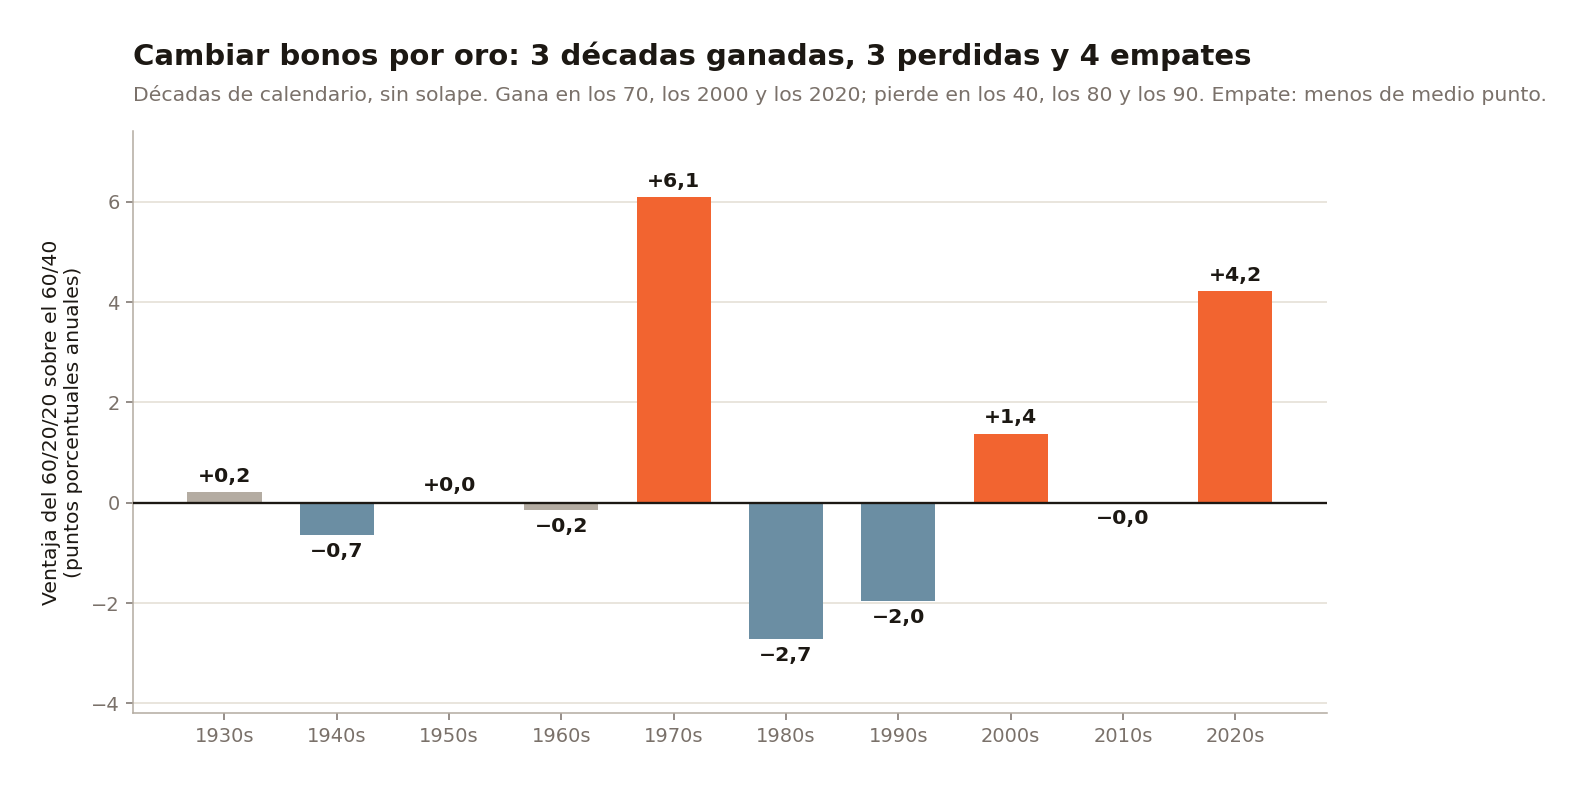 Sobre bloques que no se solapan, el oro gana con claridad 3 décadas, pierde 3 y empata 4.
En las ventanas largas, el mecanismo es una sola década: los años 70, donde el 60/20/20 saca +6,1 puntos. Esa década aparece dentro de 39 de las 69 ventanas, y cada vez que aparece vuelve a contarse como una victoria nueva. Un episodio replicado 39 veces se lee como una ley, y no lo es. Fuera de los 70, por décadas, el oro gana con claridad en los 2000 (+1,4) y en los 2020 (+4,2, una década que aún no ha terminado), y pierde con claridad en los 40, los 80 y los 90.
Regla que me llevo de aquí y que te sirve para cualquier backtest que te enseñen: cuando alguien te dé un porcentaje de victorias sobre ventanas solapadas, pide el conteo sobre bloques que no se solapen. Si el veredicto cambia entre los dos, el bueno es el segundo. Y si el porcentaje se desploma al quitar un evento concreto, ese evento era toda la historia.
Ahora, sería muy fácil quedarme solo con los datos que me dan la razón, y eso es justo lo que critico. Así que aquí van los dos números que juegan a favor del oro:
- En el conjunto de los 98 años, el 60/20/20 gana en Sharpe: 0,48 frente a 0,44.
- En la década actual, el 60/20/20 gana con claridad: +4,2 puntos.
La lectura honesta, entonces, es esta: meter algo de oro en la parte defensiva no es una locura y ha sumado en el largo plazo, pero su ventaja no está repartida, está concentrada en los regímenes inflacionarios. Si lo compras, cómpralo sabiendo que estás comprando cobertura para ese escenario concreto, no una mejora automática de tu cartera. Si quieres ver el metal solo frente a las acciones, lo tienes en oro frente a bolsa; y decidir si encaja contigo es una cuestión de qué estrategia sigues, no un dato que se demuestre con una gráfica bonita.
La correlación acciones-bonos nunca fue el motor del 60/40
El relato dominante dice que el 60/40 funcionaba porque los bonos subían cuando la bolsa caía, y que eso se ha roto. La primera parte es la que hay que revisar, porque esa correlación negativa es un fenómeno de 2000 a 2021, no una constante histórica:
| Periodo | Correlación acciones-bonos |
|---|---|
| 1928-2025 (98 años) | +0,018 |
| 1928-1999 | +0,152 |
| 2000-2021 | −0,652 |
| 2022-2025 (solo 4 años) | +0,880 |
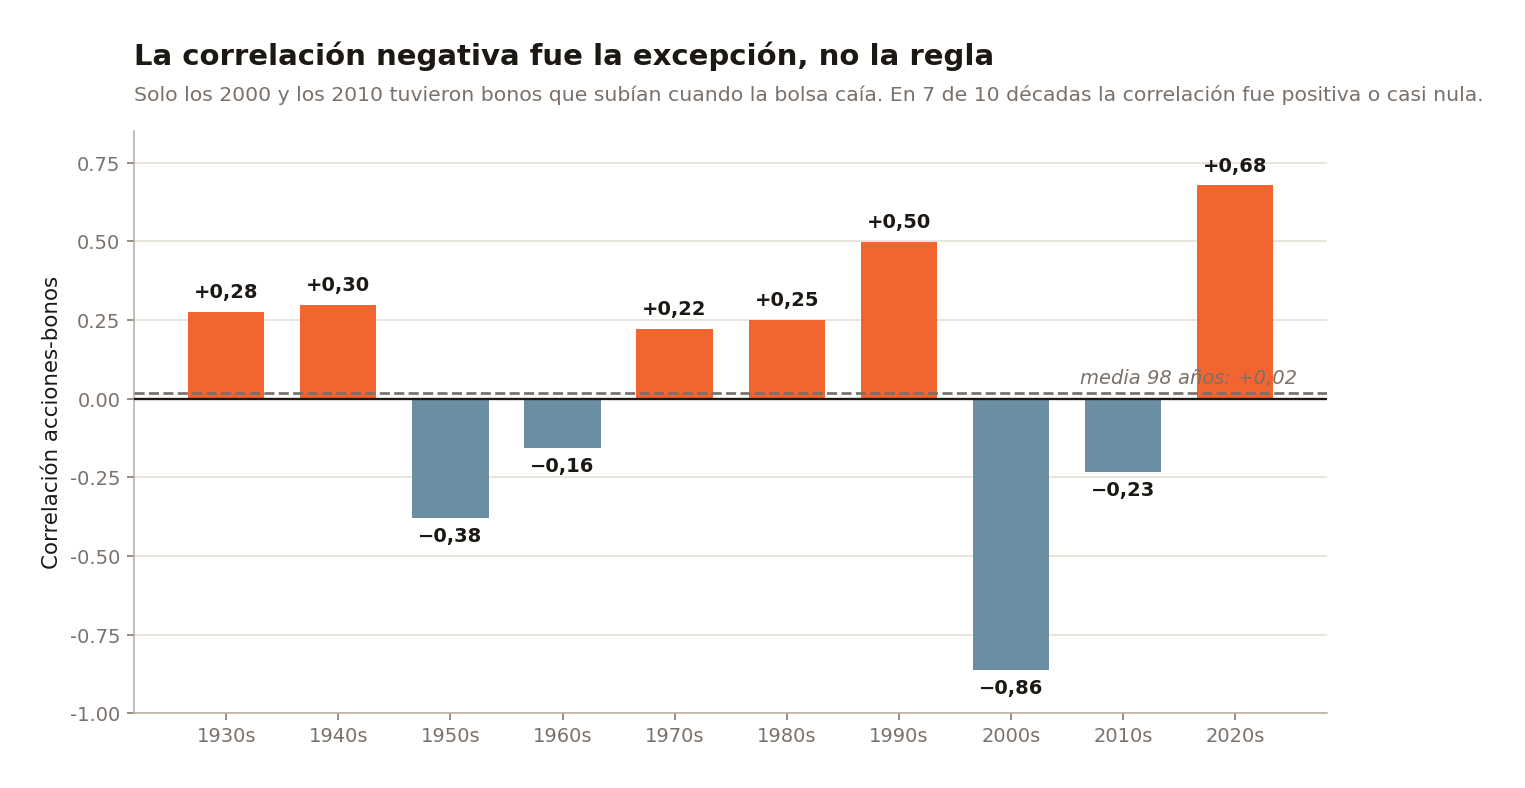 En la muestra completa la correlación es prácticamente cero: lo excepcional fueron las dos décadas de correlación muy negativa, no lo que viene después.
Y ahora la pregunta que decide el debate: en el tramo de correlación positiva (1928-1999), ¿el 60/40 protegió o no protegió? Protegió. Dio el mismo Sharpe que estar 100% en bolsa (0,42 frente a 0,42) con 25 puntos porcentuales menos de caída máxima. Misma rentabilidad ajustada al riesgo, muchísimo menos dolor por el camino.
La conclusión no es cómoda para ninguno de los dos bandos: el 60/40 nunca funcionó por la correlación negativa, funcionó porque mezclas un activo muy volátil con otro que lo es mucho menos. Si el bono ya no te va a rescatar en cada susto de la bolsa, el 60/40 no se muere, simplemente vuelve a ser lo que fue durante 70 años. Es el mismo motivo por el que conviene entender la volatilidad y sus tipos antes que memorizar correlaciones.
Cuándo falla la cartera 60/40: inflación y crisis largas
Que funcione en promedio no quiere decir que te proteja cuando más lo necesitas. El 60/40 tiene dos puntos débiles medibles, y conviene conocerlos por su nombre.
Las diez peores caídas en 137 años
El estudio de AQR (Hurst, Ooi y Pedersen, 2017) es especialmente útil aquí porque mira muy lejos: 137 años, de 1880 a 2016. Y cogieron las diez peores caídas de la cartera 60/40 en todo ese periodo:
| Episodio | ¿El trend following ganó dinero? |
|---|---|
| Pánico de 1893 | Sí |
| Pánico de 1907 | Sí |
| Primera Guerra Mundial | Sí |
| Gran Depresión | Sí (más del 50%) |
| Recesión de 1937 | No |
| Estanflación | Sí |
| Crisis del petróleo | Sí (más del 120%) |
| Crash de 1987 | No |
| Fin de la burbuja puntocom (2000-2002) | Sí |
| Crisis financiera de 2008 | Sí (algo más del 30%) |
(La segunda columna te la explico más abajo; quédate de momento con la lista de crisis.)
Dos cosas que sacar de aquí. Primera: en el peor de esos episodios, la cartera 60/40 llegó a caer un 62,3% de máximo a mínimo. Que una cartera “prudente” pueda perder más de la mitad de su valor no es una hipótesis: ya pasó.
Segunda: la mayoría de esos mercados bajistas no fueron instantáneos. La caída media de esas diez duró unos 15 meses. Parece un detalle técnico, pero es la clave de lo que viene después: cuando una crisis tarda más de un año en tocar fondo, hay tiempo para reaccionar. Si quieres profundizar en cuánto tiempo se pasa en pérdidas, tengo una guía sobre cuánto dura un drawdown.
La inflación: el enemigo que solo se ve en términos reales
Si quieres atacar al 60/40 con un argumento que aguante el examen, aquí lo tienes. Sus peores momentos en poder adquisitivo no son las crisis bursátiles: son los periodos de inflación alta. Y solo se ven si mides en términos reales, es decir, descontando el IPC.
| Episodio | Nominal | Real |
|---|---|---|
| 1973-1984 (peor episodio real de los 98 años) | 12 años bajo el agua, −35,4% | |
| 1977-1981 | +30,3% | −19,3% |
| 2008 | Ni siquiera está en el top 5 de peores episodios reales |
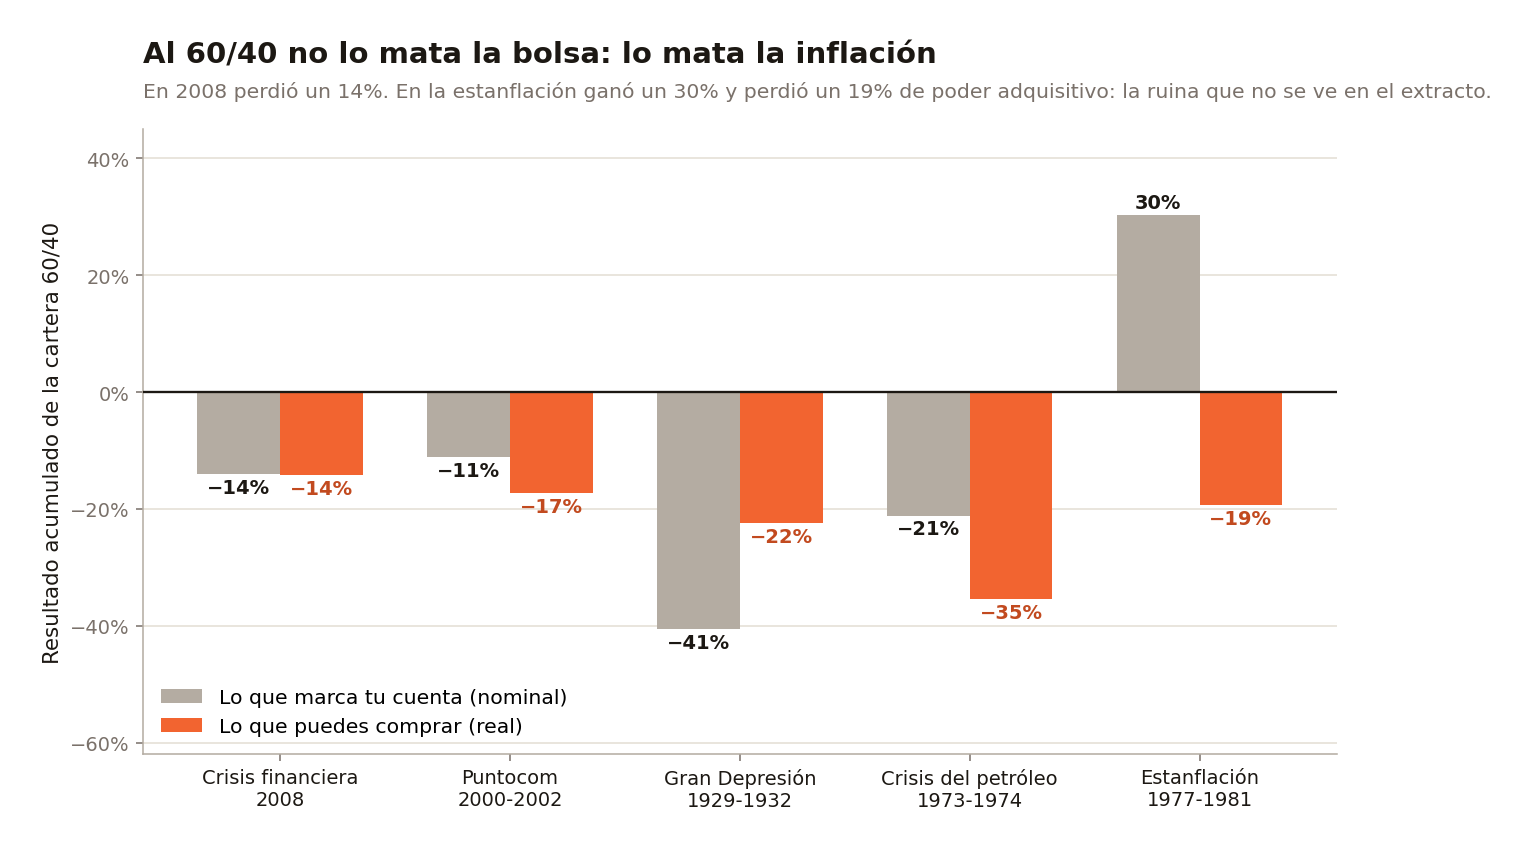 El mismo periodo, dos veredictos opuestos: en nominal ganas un 30,3% y en poder adquisitivo pierdes un 19,3%.
Mira lo que significa 1977-1981: tu extracto decía que ganabas un 30,3% y tu poder adquisitivo caía un 19,3%. Si mides en nominal, no ves absolutamente nada. Por eso en el estudio todas las tablas van en las dos bases y nunca cruzadas: mezclar nominal y real cambia el veredicto en los dos sentidos.
Lo mismo pasa con esa frase que se repite tanto, “el 60/40 nunca pierde a 10 años”. La verifiqué en lugar de asumirla, y el resultado es interesante:
- En nominal: cierta, el 100% de las 89 ventanas de 10 años acabó en positivo.
- En real: falsa, el 88,8%. Una de cada nueve ventanas de diez años te dejó con menos poder adquisitivo del que entraste.
O sea que quien la dice tiene razón en la mitad que enseña, y la letra pequeña está en la otra mitad.
Los últimos 20 años: 2008 y 2022
En mi réplica aislé las cinco peores caídas de la cartera 60/40 entre 2006 y 2026, ya con datos mensuales:
| Crisis | Cartera 60/40 |
|---|---|
| Gran Crisis Financiera 2008 | −29,5% |
| Crisis del euro 2011 | −5,4% |
| Último trimestre de 2018 | −6,7% |
| COVID (febrero-marzo 2020) | −9,4% |
| Inflación 2022 | −17,1% |
Las dos gordas son 2008 y 2022, y son dos fallos de naturaleza distinta. En 2008 se desplomó la bolsa. En 2022 pasó algo peor para el diseño de esta cartera: cayeron las acciones y los bonos al mismo tiempo. Y ahí estás tú, mirando la pantalla, con dos opciones malas: aguantar el dolor o vender en el peor momento.
2022: los bonos no fallaron, se compraron caros
Merece un apartado propio porque rompe la premisa de la cartera. El 40% en bonos está ahí para amortiguar las caídas de la bolsa. Pero en 2022 el problema era la inflación, y la inflación castiga a las dos patas a la vez: con la serie anual, el 60/40 perdió un 18,2% en el año (un 23,1% en términos reales), lo mismo que la bolsa.
El argumento de “la renta fija lleva 69 meses sin dar un retorno positivo” es cierto en lo esencial, y conviene reconocerlo: el bono agregado encadenó un drawdown récord de 71 meses, un dato de fuente externa que la serie anual del estudio corrobora. Dos fuentes independientes, el mismo hecho.
Lo que no es cierto es la conclusión que se saca de ahí. Ese desastre no fue una propiedad del activo: estaba escrito en el precio de entrada. En la serie de 98 años, el yield inicial explica el 91% del retorno del bono a 10 años en la década siguiente (R² 0,91, correlación +0,952, n=89), con un error medio de 0,74 puntos. Es una de las relaciones más deterministas que vas a encontrar en un mercado financiero.
¿Y a qué cotizaba el bono a cierre de 2021, justo antes de la debacle? Al 1,51%. No hacía falta ninguna teoría sobre el sobreendeudamiento de los estados para saber que la década siguiente iba a ser mala: bastaba con mirar el cupón que estabas comprando. A cierre de 2025 cotizaba al 4,18%: el punto de partida de esta década es otro.
La regla que sale de aquí vale para cualquier activo con vencimiento, incluidas las letras del Tesoro: el retorno pasado de la renta fija te informa del precio de entrada de entonces, no de la calidad del activo. Extrapolar “ha ido mal, luego irá mal” es exactamente el error contrario al que hay que cometer. Antes de proyectar, mira el yield de hoy.
Qué le falta a la cartera 60/40: algo que suba cuando todo cae
El agujero del 60/40 está claro: le falta algo que le proteja justo cuando más sufre. Aquí entra el seguimiento de tendencia, lo que en inglés se llama trend following. La idea es de una sencillez que casi ofende: si un mercado está subiendo, te pones largo; si está cayendo, te pones corto. No intentas adivinar el techo ni el suelo. Sigues la tendencia que ya existe, en muchos mercados a la vez. Lo explico a fondo en qué es el trend following, pero la mecánica del estudio cabe en cuatro pasos:
| Paso | Qué hace |
|---|---|
| Señal | Cada mes, para cada mercado, mira si el retorno de los últimos 1, 3 y 12 meses fue positivo o negativo |
| Posición | Largo si la tendencia es alcista, corto si es bajista; las tres señales se combinan a partes iguales |
| Peso por mercado | Los mercados tranquilos pesan más y los nerviosos menos (inverso de su volatilidad) |
| Riesgo de la cartera | Todo se escala para apuntar a un 10% de volatilidad anual |
¿Y por qué encaja con el problema del 60/40? Por la duración de las crisis. Como la mayoría de los mercados bajistas se desarrollan durante meses (esos ~15 meses de media), la estrategia tiene tiempo de darse la vuelta y ponerse corta. Por eso la columna de la tabla de antes es tan llamativa: en las 10 peores caídas del 60/40 en 137 años, el trend following ganó dinero en 8. En la Gran Depresión, más de un 50%; en la crisis del petróleo, más de un 120%.
Lo que el paper de AQR encontró en esos 137 años, con 67 mercados (materias primas, índices de acciones, IBEX 35 incluido, bonos y divisas):
- Retorno positivo en cada una de las ~14 décadas desde 1880.
- Sharpe neto de 0,76, después de costes y de comisiones.
- Correlación de −0,01 con la bolsa estadounidense y de −0,03 con los bonos a 10 años: prácticamente cero. Se mueve a su aire, que es justo lo que buscas para diversificar.
Un aviso que para mí suma credibilidad en lugar de restarla: AQR es una gestora que vende productos de este tipo, y lo declara en el propio paper. Por eso no me quedé con su palabra y lo repliqué por mi cuenta con 11 ETFs de cuatro clases de activo (acciones, bonos, materias primas y divisas) entre 2006 y 2026.
| Trend following | AQR (1880-2016, 67 mercados) | Mi réplica (2006-2026, 11 ETFs) |
|---|---|---|
| Retorno bruto | 18,0% | 6,9% |
| Neto de costes de operar | 11,0% | 4,9% |
| Neto de comisiones 2/20 | 7,3% | 2,2% |
| Volatilidad | 9,7% | 11,4% |
| Sharpe neto | 0,76 | 0,47 |
| Caída máxima | −24,7% | −23,5% |
| Correlación con la bolsa de EEUU | −0,01 | −0,28 |
| Correlación con los bonos | −0,03 | −0,03 |
Mi Sharpe es más bajo, y no tenía por qué coincidir: 11 mercados frente a 67, veinte años frente a 137. Pero el patrón sobrevive a otro universo, otra fuente y otro periodo. Y la versión moderna del “8 de 10” sale con fuerza: 4 de 5 crisis en positivo, con un +36,9% en 2008 y un +40,2% en 2022, justo los dos años en que el 60/40 más sufrió.
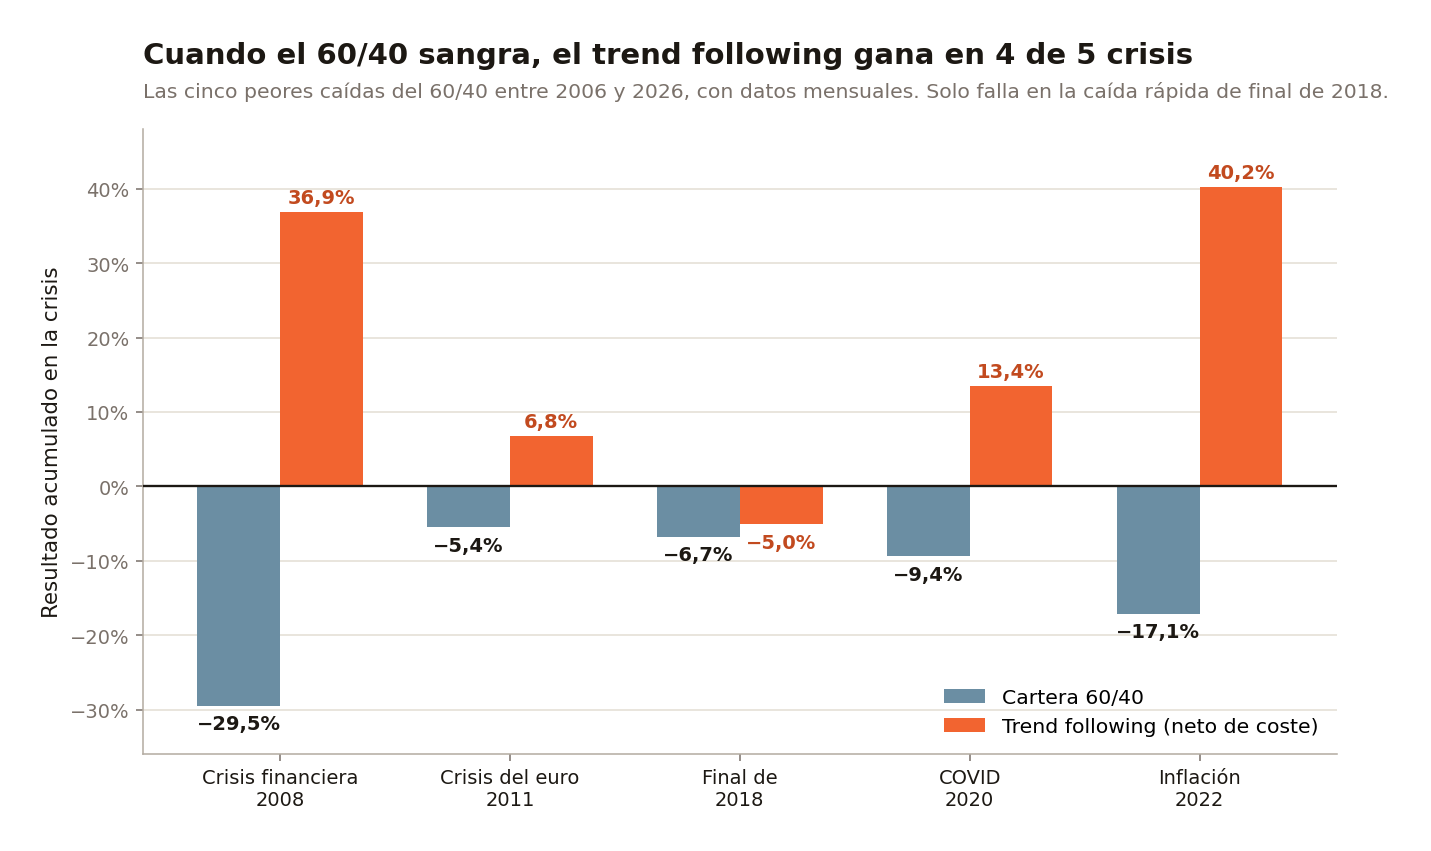 Cuando el 60/40 sangra, el trend following gana en 4 de las 5 peores crisis de los últimos 20 años. Solo falla en el cuarto trimestre de 2018.
Qué pasa si añades trend following a una cartera 60/40
Esta es la pregunta que de verdad importa si tienes un 60/40. El estudio de AQR lo probó: añadir un 20% de trend following a la cartera 60/40 en sus 137 años de datos.
| Métrica (1880-2016) | Cartera 60/40 | 60/40 + 20% trend following |
|---|---|---|
| Caída máxima | −62,3% | −50,2% |
| Volatilidad | 10,7% | 8,7% |
| Retorno anual por encima de la letra del Tesoro | 4,1% | 4,8% |
| Sharpe | 0,39 | 0,55 |
Ojo con la tercera fila: AQR mide la rentabilidad por encima de la letra del Tesoro, no la rentabilidad total, así que ese 4,1% no se compara con el 8,1% o el 8,3% de antes. Lo que importa es la dirección: las cuatro métricas mejoran a la vez. Menos caída máxima, menos volatilidad, más retorno y más retorno por unidad de riesgo. Eso es lo que hace un activo descorrelacionado que además gana en las crisis.
Un matiz honesto: esta mezcla es la del paper, con sus 137 años y sus 67 mercados. En mi réplica no he probado la combinación concreta, así que no te voy a dar una cifra moderna que no tengo. Lo que sí veo en mis datos es el ingrediente que la hace funcionar: correlación de −0,28 con el S&P 500 y de −0,03 con los bonos, y ganancias en 4 de las 5 peores crisis del 60/40.
La letra pequeña del trend following
Si te vendo el trend following como la solución mágica del 60/40, te estaría engañando. Tiene sus propios problemas, y conviene conocerlos antes de que te pillen por sorpresa.
No bate a la bolsa. En mi réplica dio un 4,9% anual neto de coste frente al 11,2% del S&P 500 y el 8,3% del propio 60/40. Ese no es su trabajo: su trabajo es protegerte y diversificar.
Tiene años malos, y algunos son tramos enteros. El desglose por tramos de mi réplica (rentabilidad anualizada y Sharpe neto de coste):
| Tramo | Trend following | Sharpe | S&P 500 |
|---|---|---|---|
| 2008-2009 | +8,0% | 0,55 | −10,6% |
| 2010-2015 | +5,9% | 0,63 | +12,9% |
| 2016-2019 | −3,0% | −0,27 | +14,3% |
| 2020-2022 | +11,8% | 0,81 | +7,6% |
| 2023-2026 | +3,5% | 0,38 | +23,6% |
Cuatro años perdiendo dinero mientras la bolsa subía como un cohete. El propio paper reconoce esta degradación reciente: su tramo de 2010 a 2016 es el más flojo de toda la serie (Sharpe ~0,41) y lo atribuye en parte a que los mercados se movieron mucho más juntos entre finales de 2008 y mediados de 2014, con menos tendencias distintas en las que apostar.
No protege contra los crashes relámpago. Los dos fallos del paper, 1937 y 1987, fueron caídas rápidas. El fallo de mi réplica, el último trimestre de 2018, también: una caída de tres meses que un sistema mensual no llegó a capturar. Es un seguro contra la tormenta larga, no contra el rayo.
También tiene sus caídas. Su peor drawdown en mi réplica fue del 23,5% (en el paper, del 24,7%), y en el estudio histórico llegó a pasar 40 meses de pico a fondo entre 1937 y 1940.
Las comisiones se lo comen. En mi réplica, el 6,9% bruto se queda en un 4,9% tras costes de operar y en un 2,2% si encima pagas la estructura típica de un hedge fund, el 2/20 (2% de gestión más un 20% de los beneficios). El paper enseña lo mismo: del 11,0% al 7,3%. Una buena estrategia metida en un vehículo caro deja de ser buena.
En resumen: el trend following es un seguro. Cobra caro en los años tranquilos y paga en los turbulentos. Si buscas algo que gane todos los años, esto no es para ti (y no existe).
Oro o trend following: qué tapa mejor el agujero
Los dos complementos que se proponen para el 60/40 apuntan al mismo sitio: las crisis largas con inflación, cuando acciones y bonos caen juntos. Pero su evidencia no se parece en nada:
| Oro (60/20/20) | Trend following | |
|---|---|---|
| Dónde gana | Con claridad, 3 décadas de 10 (los 70, los 2000 y los 2020), y pierde otras 3; su gran ventaja, los 70 (+6,1 puntos) | 8 de las 10 peores caídas del 60/40 en 137 años |
| En 2022 | −14,5% frente al −18,2% del 60/40 (serie anual) | +40,2% mientras el 60/40 perdía un 17,1% (réplica mensual) |
| Lo que cuesta | Fuera de los regímenes inflacionarios, empata o pierde | 4,9% anual neto de coste y tramos enteros en negativo |
| Cuándo no ayuda | Cuando no hay inflación alta | En los crashes relámpago (1937, 1987, final de 2018) |
Ojo al leer la fila de 2022: las dos cifras salen de series distintas (anual en el oro, mensual en el trend following), así que comparan dirección, no décimas. El oro amortiguó el golpe de 2022; el trend following le dio la vuelta.
La diferencia de fondo está en la primera fila. La ventaja del oro en las ventanas largas es sobre todo una década replicada muchas veces, y por décadas sueltas gana tantas como pierde; la del trend following está repartida en crisis de naturaleza muy distinta, desde el pánico de 1893 hasta 2022, incluidas la estanflación y la crisis del petróleo de los años 70. Ninguno es gratis: el oro te cuesta décadas enteras sin ventaja y el trend following, años de rentabilidad pobre. Qué meter, y cuánto, depende del escenario que quieras cubrir y de cuánto estés dispuesto a pagar en los años tranquilos.
Entonces, ¿sigue valiendo la cartera 60/40?
Mi respuesta, con los datos encima de la mesa:
| Si tú… | Qué te dicen los datos |
|---|---|
| Buscas una cartera sencilla y equilibrada | El 60/40 ha cumplido: 8,1% anual en 98 años con un Sharpe de 0,44 (la bolsa, 0,42), y un 8,3% con Sharpe de 0,74 entre 2006 y 2026 |
| Te asusta una caída grande | Cayó un 29,5% en 2008 y llegó al 62,3% en 137 años de datos mensuales |
| Te preocupa la inflación | Es su peor enemigo: 1973-1984, doce años bajo el agua y −35,4% real; en 2022, −17,1% |
| Piensas cambiar bonos por oro | Gana con claridad 3 décadas de 10 y pierde otras 3; su gran ventaja fueron los años 70 |
| Quieres un complemento para las crisis | El trend following ganó en 8 de 10 crisis históricas del 60/40 y en 4 de 5 modernas |
| Esperas que el complemento rente como la bolsa | No lo hará: 4,9% neto de coste y un tramo negativo entre 2016 y 2019 |
La cartera 60/40 no ha muerto: protegió incluso cuando la correlación jugaba en su contra. Pero tiene un agujero conocido: las crisis largas y, sobre todo, la inflación, que solo se ve si mides en términos reales. Taparlo pasa por añadir algo que de verdad se mueva distinto, no por más de lo mismo, y no por la alternativa de moda, que se apoya sobre todo en una década.
Antes de cambiar tu estructura porque una carta anual o un vídeo te digan que algo está muerto, hazte estas tres preguntas: ¿dónde empieza la gráfica?, ¿el porcentaje de victorias está calculado sobre ventanas solapadas?, y ¿esto está medido en nominal o en real? Con eso filtras el 90% del ruido que vas a ver este año.
Lo que estos datos no miden
Ningún backtest es la realidad, y decir dónde acaba el tuyo es parte del trabajo. Las limitaciones de lo que has visto:
- La serie larga es anual. El drawdown real dentro del año es mayor que el que mide; por eso las caídas con datos mensuales (2006-2026 y AQR) son más profundas.
- Estados Unidos y en dólares. Un inversor español añade el riesgo de divisa, que aquí no está medido. Si te preocupa la concentración geográfica, ese debate va por otro lado: diversificar la cartera fuera de Estados Unidos.
- El oro antes de 1971 no es un activo de mercado. Ya lo hemos visto: precio fijado por ley.
- Sin impuestos. El rebalanceo tributa en España, salvo que lo hagas dentro de fondos indexados traspasables. Eso cambia la cuenta real de cualquiera de estas carteras.
- La réplica del trend following es didáctica: 11 ETFs y una sola fuente de datos, no un producto. Y el estudio de 137 años es de una gestora que vende esta estrategia (lo declara).
- Rentabilidades pasadas no son rentabilidades futuras. Un backtest es un mapa, no una promesa.
Fuente y método: tres series que no se mezclan. (1) Datos de Damodaran (NYU Stern), fichero histretSP.xls actualizado el 5 de enero de 2026: retornos anuales totales de 1928 a 2025 (98 años) del S&P 500 con dividendos, el bono del Tesoro a 10 años, la letra a 3 meses, el oro y la inflación. Siete carteras de pesos fijos definidas en un pre-registro escrito el 27 de julio de 2026, antes de correr ningún número, con rebalanceo anual, cero optimización y un coste único de 0,20% anual aplicado por igual a todas; resultados en base nominal y en base real, nunca mezcladas. El conteo por décadas de calendario disjuntas (n=10) se añadió como control frente al solape del 97% de las 69 ventanas móviles de 30 años. El drawdown de 71 meses del bono agregado procede de fuente externa y coincide con lo que muestra la serie anual. (2) Hurst, Ooi y Pedersen (2017), “A Century of Evidence on Trend-Following Investing”, The Journal of Portfolio Management, vol. 44, n.º 1: 67 mercados de cuatro clases de activo de enero de 1880 a diciembre de 2016; cartera 60/40 definida como 60% acciones de Estados Unidos y 40% bonos del Tesoro a 10 años, con la rentabilidad medida por encima de la letra del Tesoro; las cifras del trend following en las crisis históricas, antes de comisiones de gestión y netas de costes, son aproximadas a partir de su Exhibit 6. (3) Réplica propia con 11 ETFs vía Yahoo Finance (SPY, EFA, EWJ, EEM, IEF, TLT, GLD, DBC, UUP, FXE, FXY) de febrero de 2006 a mayo de 2026 (último mes completo); su 60/40 es un 60% en SPY y un 40% en IEF con rebalanceo mensual, y el trend following usa momentum de 1, 3 y 12 meses a partes iguales, volatilidad objetivo del 10% anual, costes del 0,10% por operación de ida y vuelta, posiciones cortas simuladas y exceso de retorno sobre la letra del Tesoro estadounidense a 3 meses. Limitaciones declaradas en el apartado anterior. Última actualización: 27 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Las rentabilidades pasadas no garantizan rentabilidades futuras: un backtest es un mapa, no una promesa. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es la cartera 60/40?
Es la cartera clásica del inversor tradicional: un 60% en acciones y un 40% en bonos, con los pesos fijos y un rebalanceo periódico. En los datos de este artículo se define como un 60% en acciones de Estados Unidos y un 40% en bonos del Tesoro estadounidense a 10 años. La idea es que los bonos amortigüen las caídas de la bolsa.
¿La cartera 60/40 sigue funcionando?
Sí. En 98 años de datos (1928-2025) rentó un 8,1% anual frente al 9,8% de la bolsa, con un Sharpe algo mejor (0,44 frente a 0,42) y una caída máxima del 40,6% frente al 65,1%. Incluso entre 1928 y 1999, cuando acciones y bonos se movían en la misma dirección, dio el mismo Sharpe que la bolsa con 25 puntos menos de caída. Y entre 2006 y 2026 rentó un 8,3% anual con un Sharpe de 0,74.
¿Cuándo falla la cartera 60/40?
En las crisis largas y, sobre todo, con inflación, cuando acciones y bonos caen a la vez. Su peor episodio en poder adquisitivo en 98 años es 1973-1984: doce años bajo el agua y un 35,4% de pérdida real. En los últimos 20 años sus peores tramos fueron 2008 (−29,5%) y la inflación de 2022 (−17,1%). Con 137 años de datos mensuales, el estudio de AQR le registra una caída máxima del 62,3%.
¿Por qué cayeron a la vez acciones y bonos en 2022?
Porque el problema era la inflación, que castiga a las dos patas a la vez, y porque los bonos se compraron caros: a cierre de 2021 el bono a 10 años de Estados Unidos rendía un 1,51%. En 98 años de datos, el rendimiento al que compras explica el 91% de lo que el bono da en la década siguiente, así que el mal resultado ya estaba escrito en el precio.
¿Es mejor una cartera 60/20/20 con oro que el 60/40?
Depende de cómo lo cuentes. En ventanas móviles de 30 años gana el 51% de las veces, una moneda al aire. En décadas de calendario disjuntas gana 5 de 10, pero 2 de esas 5 son empates (menos de medio punto): con claridad gana 3 y pierde otras 3. En el conjunto de los 98 años sí gana en Sharpe: 0,48 frente a 0,44. Su mayor ventaja está en los años 70 (+6,1 puntos).
¿Se ha roto la correlación entre acciones y bonos?
En la muestra completa de 98 años la correlación es prácticamente cero (+0,018). Entre 1928 y 1999 fue positiva (+0,152) y entre 2000 y 2021, negativa (−0,652). Lo excepcional no es lo que ocurre ahora: fueron esas dos décadas. Y el 60/40 protegió también en el tramo de correlación positiva.
¿Qué se puede añadir a una cartera 60/40 para protegerla?
La evidencia más sólida que conozco es el seguimiento de tendencia (trend following). En 137 años ganó dinero en 8 de las 10 peores caídas del 60/40, y en mi réplica moderna en 4 de 5. Según AQR, añadir un 20% bajó la caída máxima del 62,3% al 50,2% y subió el Sharpe de 0,39 a 0,55. El oro también ayuda, pero su ventaja se concentra en una sola década.
¿El trend following sustituye a la cartera 60/40?
No. En mi réplica de 2006 a 2026 dio un 4,9% anual neto de coste, frente al 8,3% del 60/40, y tuvo un tramo negativo entre 2016 y 2019 (−3,0% anual). No sirve para batir a la bolsa, sino para diversificar: tiene correlación casi nula con los bonos (−0,03) y gana cuando el 60/40 sangra.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.