Amplitud de mercado: el índice aguanta y la tropa se rompe

La amplitud de mercado mide cuántas acciones participan en el movimiento de un índice, no cuánto sube el índice. Es el recuento de tropas que hay detrás del general: si el S&P 500 sube porque sube casi todo el mercado, la subida es sana; si sube porque tiran cuatro gigantes, la media te está escondiendo lo que pasa por debajo.
Y a mediados de septiembre de 2026 lo que pasaba por debajo era una rotura: con el índice a un pelo de máximos, la línea de avance y descenso del NYSE perdió su mínimo de los últimos tres meses mientras el S&P 500 seguía más de un 2% por encima del suyo. Esa divergencia se ha dado 61 veces desde 1931, y en los tres meses siguientes la mediana fue del −0,96%, frente al +2,55% de un trimestre cualquiera.
Ojo con el titular fácil, eso sí: la probabilidad de comerse una caída de más del 20% en el año siguiente sube del 21,9% al 33,3%. O sea, que dos de cada tres veces no pasó nada parecido a un desplome. En esta guía te enseño los tres indicadores de amplitud que miro, qué dice cada uno hoy y, sobre todo, cuál sirve para anticipar algo y cuál solo describe lo que ya ha pasado.
Qué es la amplitud de mercado (y por qué el índice te la esconde)
Un índice como el S&P 500 es una media. Y una media tiene un problema: te puede esconder lo que hacen las tropas. Cuando unos pocos gigantes con mucho peso tiran del carro, el índice sube aunque buena parte del mercado se esté cayendo por dentro.
La amplitud de mercado es justo lo contrario de mirar la media: es contar. Cuántas empresas suben y cuántas bajan. Cuántas están en máximos del año y cuántas en mínimos. Cuántas siguen en tendencia y cuántas la han perdido. No hace falta ninguna fórmula rara; es un recuento, y lo bueno de un recuento es que no se puede maquillar.
Hay tres formas de medirla que uso y que te explico en esta guía:
| Indicador | Qué cuenta | Qué te dice |
|---|---|---|
| Línea de avance y descenso (A/D) | Empresas que suben menos empresas que bajan, acumulado día tras día | Si la subida del índice la acompaña la mayoría o solo unos pocos |
| Nuevos máximos y mínimos anuales | Cuántos valores marcan el precio más alto o más bajo de los últimos doce meses | Hacia qué extremo se está yendo el grueso del mercado |
| % de acciones sobre su media de 200 sesiones | Qué parte del índice cotiza por encima de su tendencia de largo plazo | Cuántas empresas siguen en tendencia alcista |
Las tres son herramientas de análisis técnico, pero no valen lo mismo. Una de ellas tiene detrás un historial que permite medir qué pasa después; otra tiene una trampa en el dato; y la tercera, que es la que sale en todas partes, describe estupendamente y no predice nada. Vamos una por una.
La línea de avance y descenso: el recuento de tropas
Empiezo por lo que de verdad importa en vez de dejarlo para el final. La línea de avance y descenso es de una sencillez tremenda:
| Paso | Qué haces |
|---|---|
| 1 | Cuentas cuántas empresas del mercado han subido hoy |
| 2 | Cuentas cuántas han bajado |
| 3 | Restas: las que suben menos las que bajan |
| 4 | Sumas ese resultado al acumulado de ayer |
| 5 | Repites cada día y dibujas la línea |
Eso es todo. Si el índice sube porque suben casi todas las empresas, la línea A/D sube con él. Si el índice sube porque tiran cuatro gigantes, la línea se queda atrás. Y ahí es donde te está avisando.
Lo que pasó a mediados de septiembre de 2026 fue esto: la línea A/D del NYSE perdió su suelo de los últimos tres meses (su mínimo de 60 sesiones). Se fue por debajo. Y el índice no: el S&P 500 seguía tranquilamente por encima del suyo, a más de un 2% de distancia.
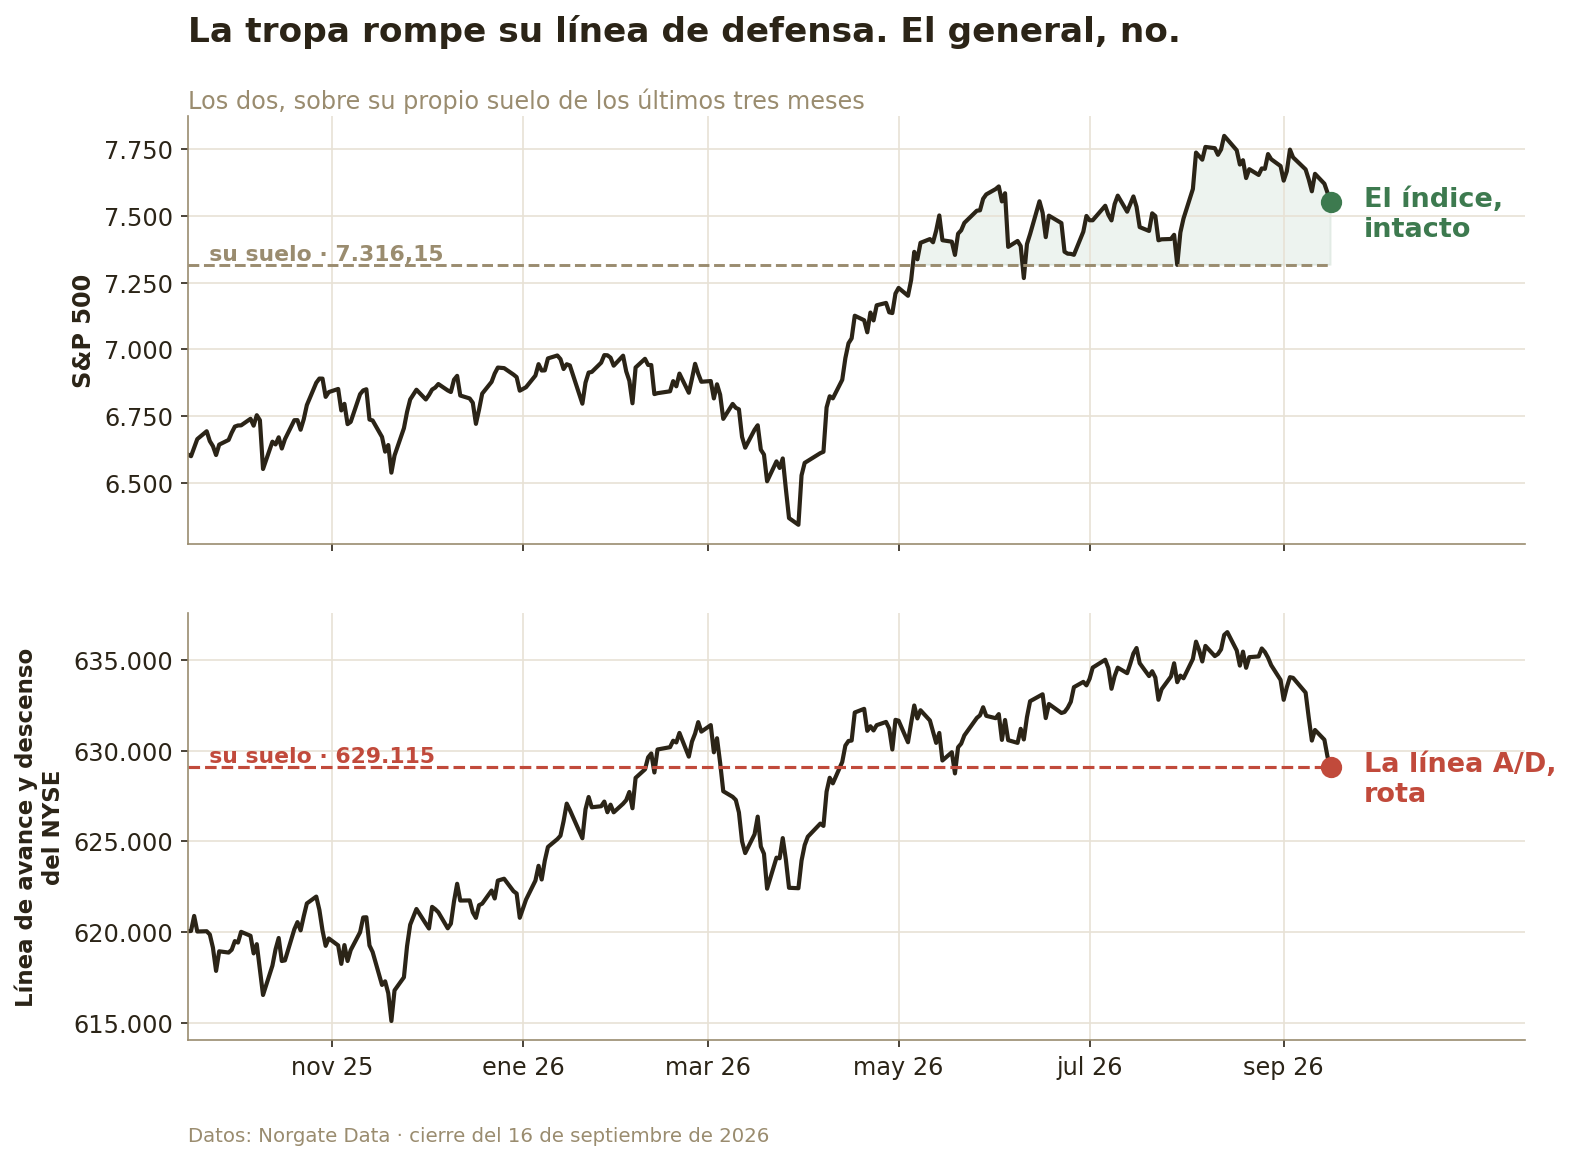
Arriba, el general; abajo, la tropa. Cada uno con su propio suelo de los últimos tres meses.
Eso es una divergencia, y no es una opinión: es algo que puedes ver dibujado. La tropa rompió su línea de defensa y el general ni se enteró. Si quieres entender bien qué significa “perder un suelo”, es la misma lógica que en soportes y resistencias, solo que aplicada al recuento de empresas en lugar de al precio.
Qué pasa cuando la línea A/D rompe y el índice no: las 61 veces desde 1931
Aquí viene lo que me parece de verdad interesante, que es no quedarse en el dibujo. Porque lo bonito de esto es que se puede comprobar: podemos ir al histórico y preguntar qué pasó las otras veces.
La señal exacta que he medido es esta: línea A/D del NYSE en su mínimo de 60 sesiones o por debajo, y S&P 500 a más de un 2% por encima del suyo. Con la serie desde enero de 1931, la situación se ha dado 61 veces. Y esto es lo que hizo la bolsa americana en los tres meses siguientes (63 sesiones):
| Tres meses después | Tras la divergencia (61 episodios) | Trimestre cualquiera |
|---|---|---|
| Rentabilidad (mediana) | −0,96% | +2,55% |
| Probabilidad de estar perdiendo dinero | 55,0% | 35,8% |
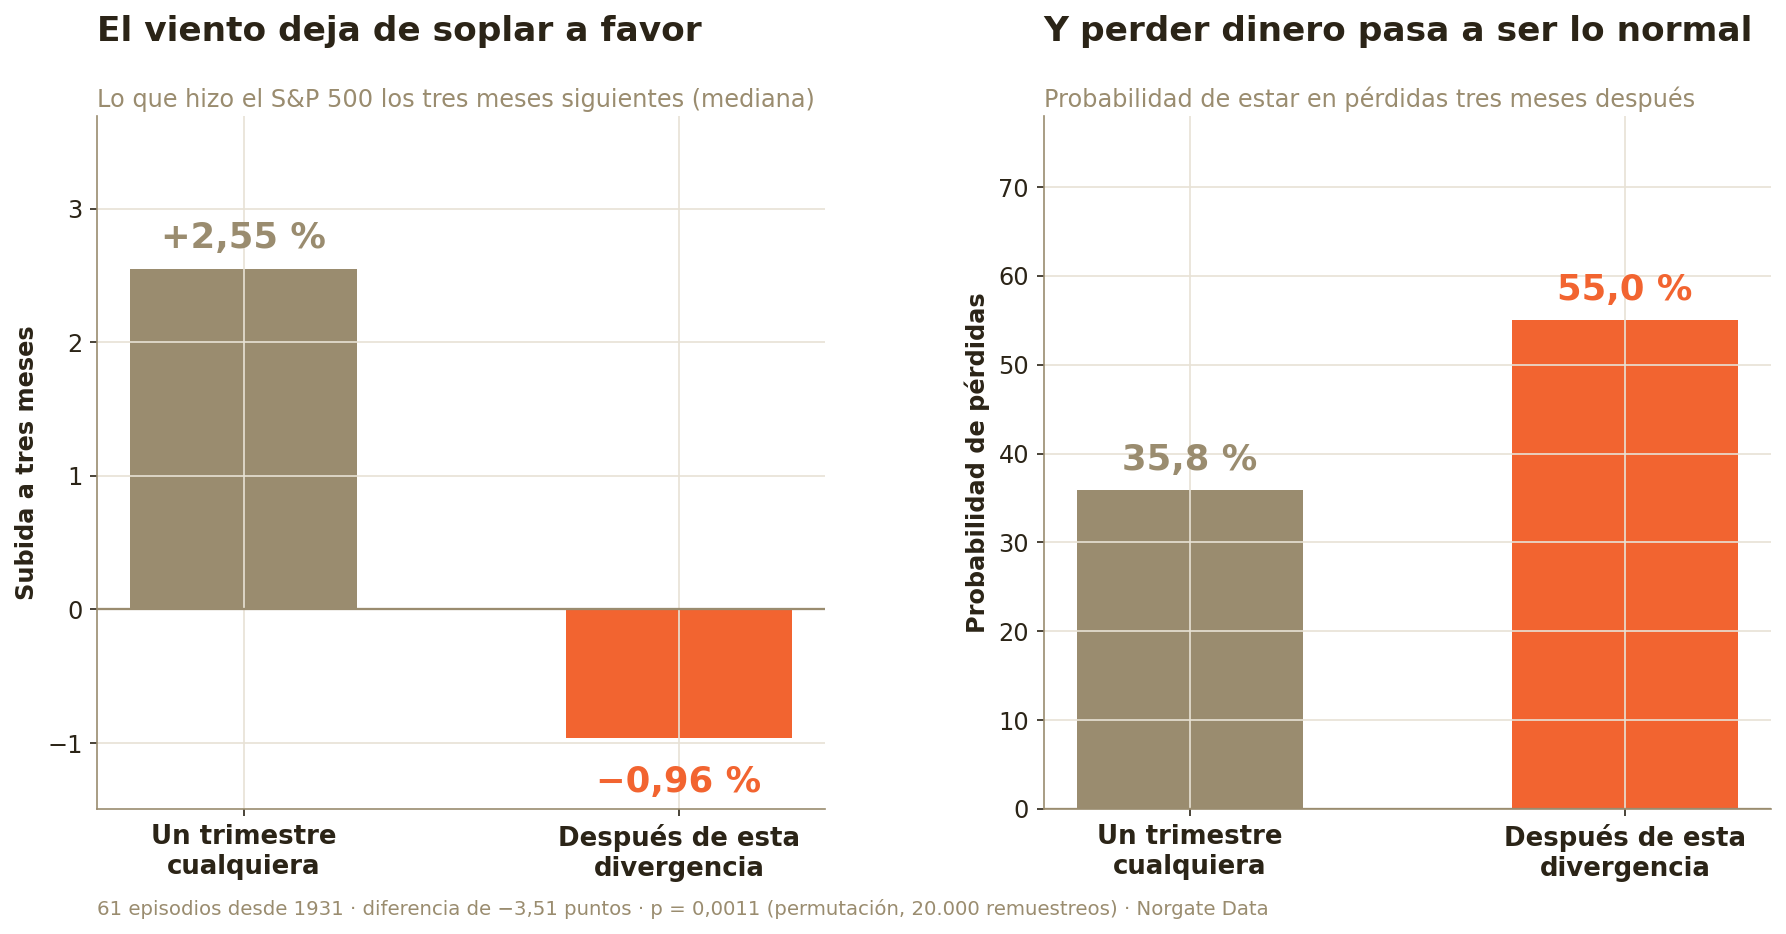
61 episodios desde 1931. A la izquierda, la mediana; a la derecha, cuántas veces se perdía dinero.
La diferencia es de 3,51 puntos y el p-valor es de 0,0011: muy difícil de explicar por casualidad.
Dicho en cristiano: en esas 61 veces, la bolsa no subió en los tres meses siguientes. Se quedó plana, ligeramente en negativo, contra una subida normal de en torno al 2,5% en cualquier otro trimestre de la historia. Y la probabilidad de estar perdiendo dinero tres meses después pasa de ser una de cada tres a ser más de la mitad. El viento deja de soplar a favor y se convierte en una moneda al aire.
Eso es lo que dice el dato. Ni más, ni menos.
El matiz que hay que declarar: cómo se cuentan los episodios
Para ser honesto con la cifra, te cuento lo que la fija. Una divergencia no dura un día: la condición se mantiene encendida varias sesiones seguidas, y hay que decidir cuándo empieza un episodio “nuevo”. La regla que uso es que un episodio solo cuenta si la condición estuvo apagada durante las 63 sesiones anteriores. Así no cuento diez veces la misma rotura.
Si en lugar de eso separas los episodios contando 63 sesiones desde el inicio del anterior, salen 75 episodios y la diferencia frente a un trimestre cualquiera pasa de −3,51 a −2,45 puntos. La conclusión se mantiene (la señal empeora lo que viene después), pero la cifra exacta depende de la regla, y por eso la digo en voz alta.
Hay un segundo detalle técnico. En las primeras 63 sesiones de la serie no se puede saber si hubo señal antes, así que el filtro tiene que fallar cerrado: si no se puede verificar, el episodio no se acepta. Lo he comprobado y en esta señal no cambia nada. El primer episodio cae en la posición 70 de la serie, fuera de esa ventana, y ninguno entra por el borde. Las 61 veces son 61 de verdad.
Nuevos máximos y mínimos anuales: el dato y su trampa
El segundo indicador es todavía más fácil de entender: cuántas empresas están hoy en el precio más bajo de los últimos doce meses, y cuántas en el más alto.
En una bolsa sana esa cifra de mínimos es pequeña, y además hay más empresas haciendo máximos que mínimos. El 16 de septiembre de 2026 estaba al revés, y no por poco. Los datos del NYSE de ese día:
| Dato (NYSE, 16-sep-2026) | Valor |
|---|---|
| Valores en máximos de 12 meses | 46 |
| Valores en mínimos de 12 meses | 204 |
| Mínimos por cada máximo | 4,4 |
| Mínimos como % del universo | 7,19% (204 de 2.837) |
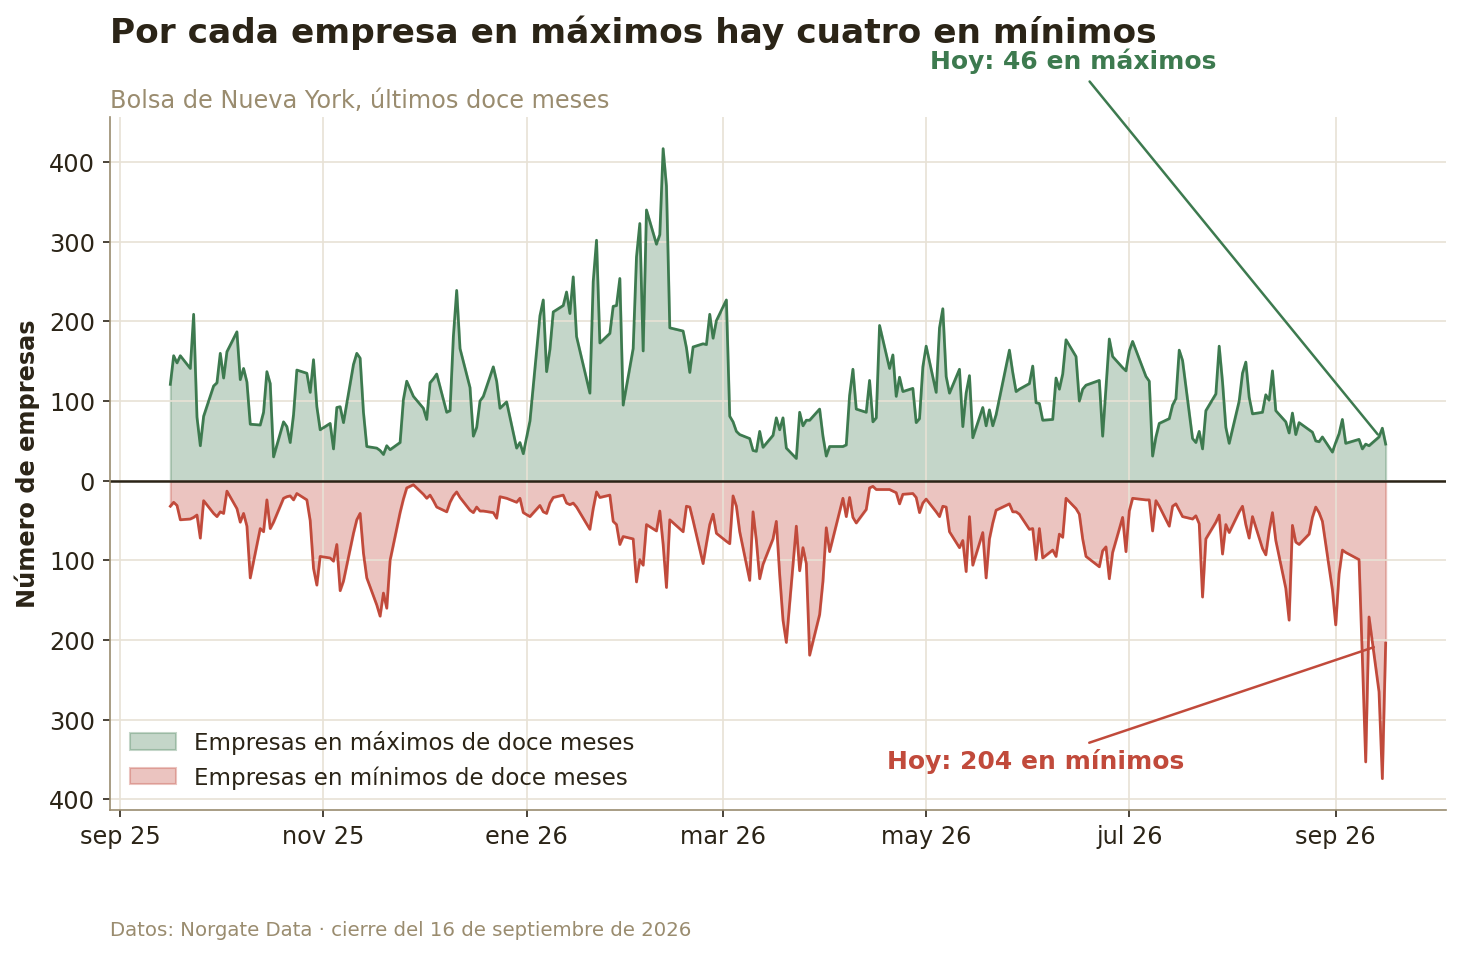
La gráfica dice «empresas», pero cuenta todo lo que cotiza en el NYSE: ahora verás por qué importa.
Por cada valor en máximos hay más de cuatro en mínimos, y los que están en mínimos son el 7,19% de todo lo que cotiza en el NYSE.
La trampa: en Nueva York no solo cotizan empresas
Aquí te tengo que hacer una advertencia, porque este dato tiene trampa. La bolsa de Nueva York no son solo empresas: ahí cotiza también mucho producto que en realidad es deuda. Y cuando suben los tipos de interés, todo eso se va a mínimos aunque las empresas estén perfectamente.
Así que fui a contarlo uno por uno. Valor a valor, sobre los 1.759 del NYSE Composite (de 1.827) que tienen histórico suficiente para el cálculo:
| De los 204 valores en mínimos | Cuántos | Peso |
|---|---|---|
| Acciones de verdad | 115 | 56,4% |
| Productos que en realidad son deuda | El resto | Cuatro de cada diez |
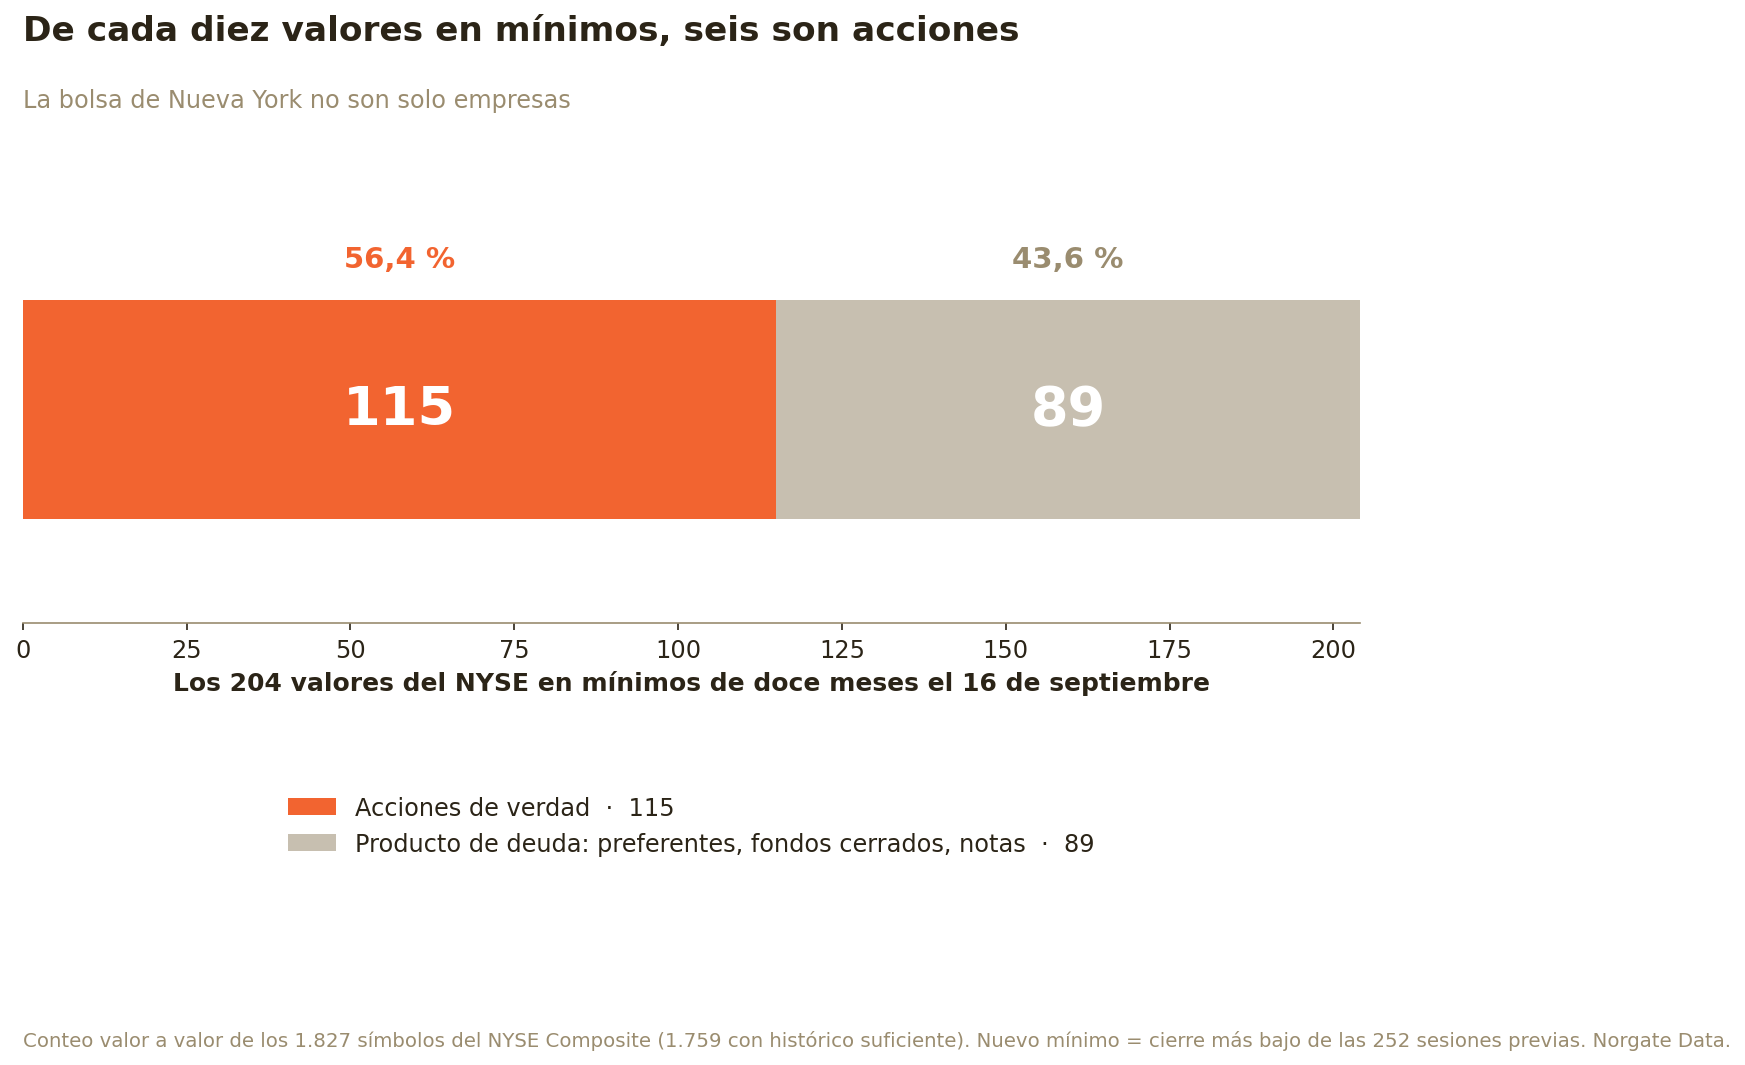
Contados valor a valor sobre el NYSE Composite.
De cada diez valores en mínimos, seis son acciones de verdad. Los otros cuatro son deuda disfrazada. El aviso sigue siendo real, pero es menos grave de lo que parece a primera vista. Es un buen ejemplo de por qué no conviene repetir un dato de amplitud sin mirar qué hay dentro del universo que cuenta.
El porcentaje de acciones sobre la media de 200: termómetro sí, bola de cristal no
Llegamos al indicador que todo el mundo mira, y que te voy a enseñar de otra manera. Es el porcentaje de empresas del S&P 500 que cotizan por encima de su media de 200 sesiones: la foto de cuántas siguen en tendencia alcista de largo plazo (si necesitas repasar el concepto, aquí tienes qué son las medias móviles).
La caída fue fuerte y rápida:
| Fecha | % del S&P 500 sobre su media de 200 sesiones |
|---|---|
| 13 de agosto de 2026 | 72,85% |
| 16 de septiembre de 2026 | 49,90% |
A mediados de agosto, tres de cada cuatro empresas del índice estaban por encima. Un dato excelente. El 16 de septiembre era la mitad. En un mes.
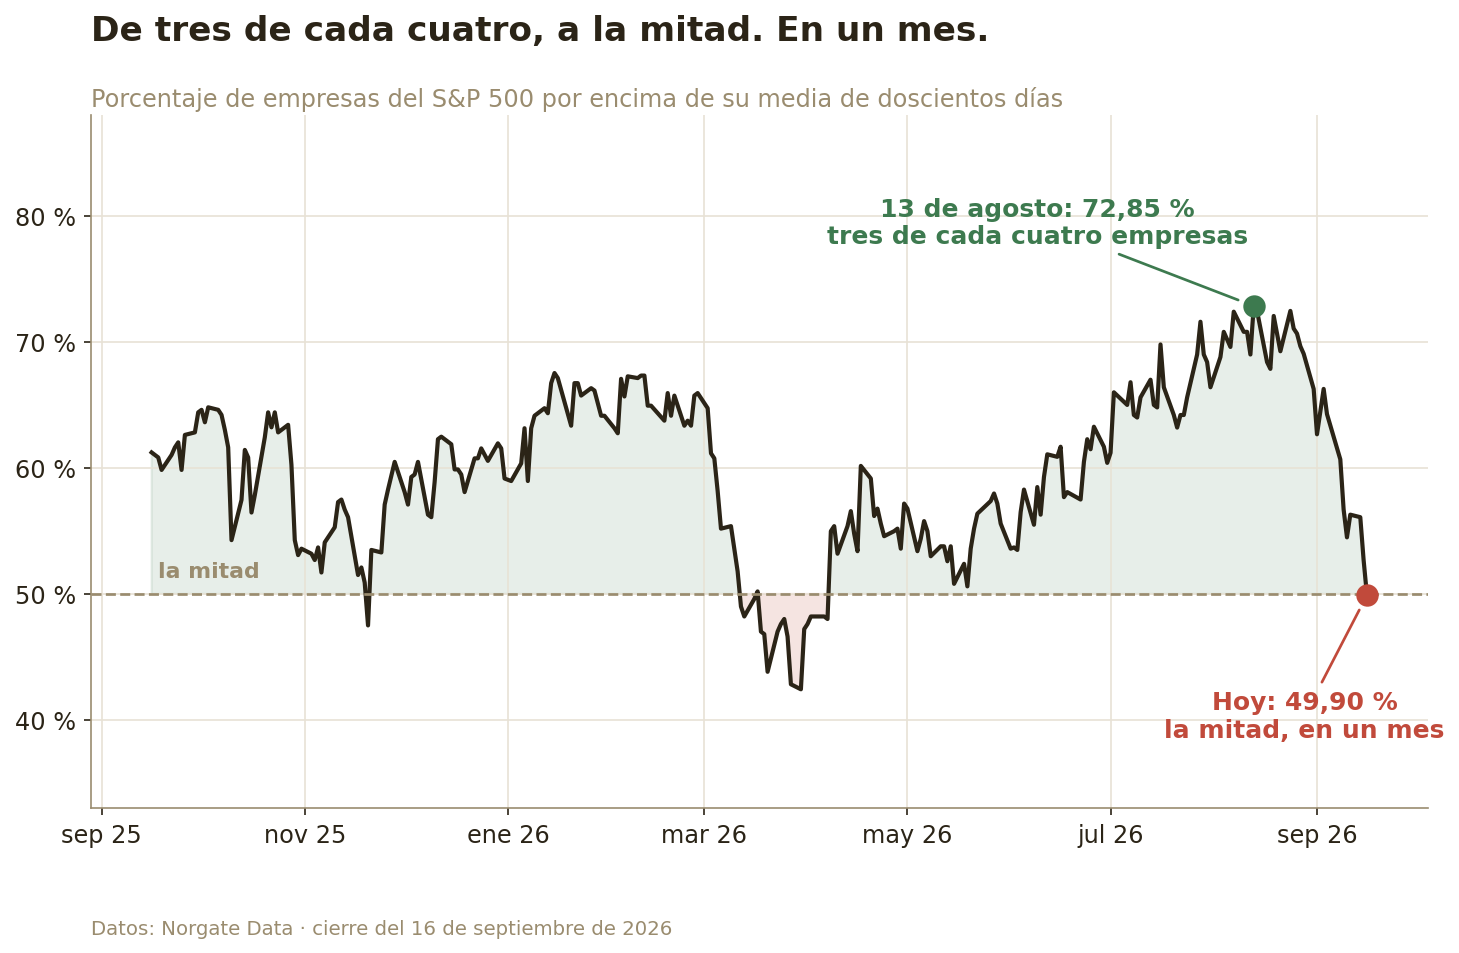
De tres de cada cuatro a la mitad en un mes.
Y si bajas a las medias más cortas, el cuadro es bastante peor:
| Media | % del S&P 500 por encima (16-sep-2026) | Dicho fácil |
|---|---|---|
| 200 sesiones | 49,90% | La mitad |
| 50 sesiones | 31,01% | Una de cada tres |
| 20 sesiones | 18,69% | Apenas una de cada cinco |
El daño era real y rápido. Medida a 21 sesiones, esa caída estaba en el percentil 6,7 de 17.502 sesiones desde 1957: de las más rápidas de los últimos setenta años.
Por qué este indicador no sirve para decidir
Pero aquí viene lo que quiero que te lleves, y es lo contrario de lo que se suele contar. Este indicador describe muy bien lo que ya ha pasado y no sirve para predecir lo que viene.
Lo he medido. Cuando el porcentaje de empresas sobre su media de 200 sesiones cruza a la baja el 50%, esto es lo que hace el S&P 500 en los tres meses siguientes (episodios desde 1958):
| Tres meses después | Tras cruzar por debajo del 50% | Trimestre cualquiera | p-valor |
|---|---|---|---|
| Rentabilidad | +2,65% | +2,65% | 0,99 |
| Probabilidad de pérdidas | 37,8% | 33,5% | 0,50 |
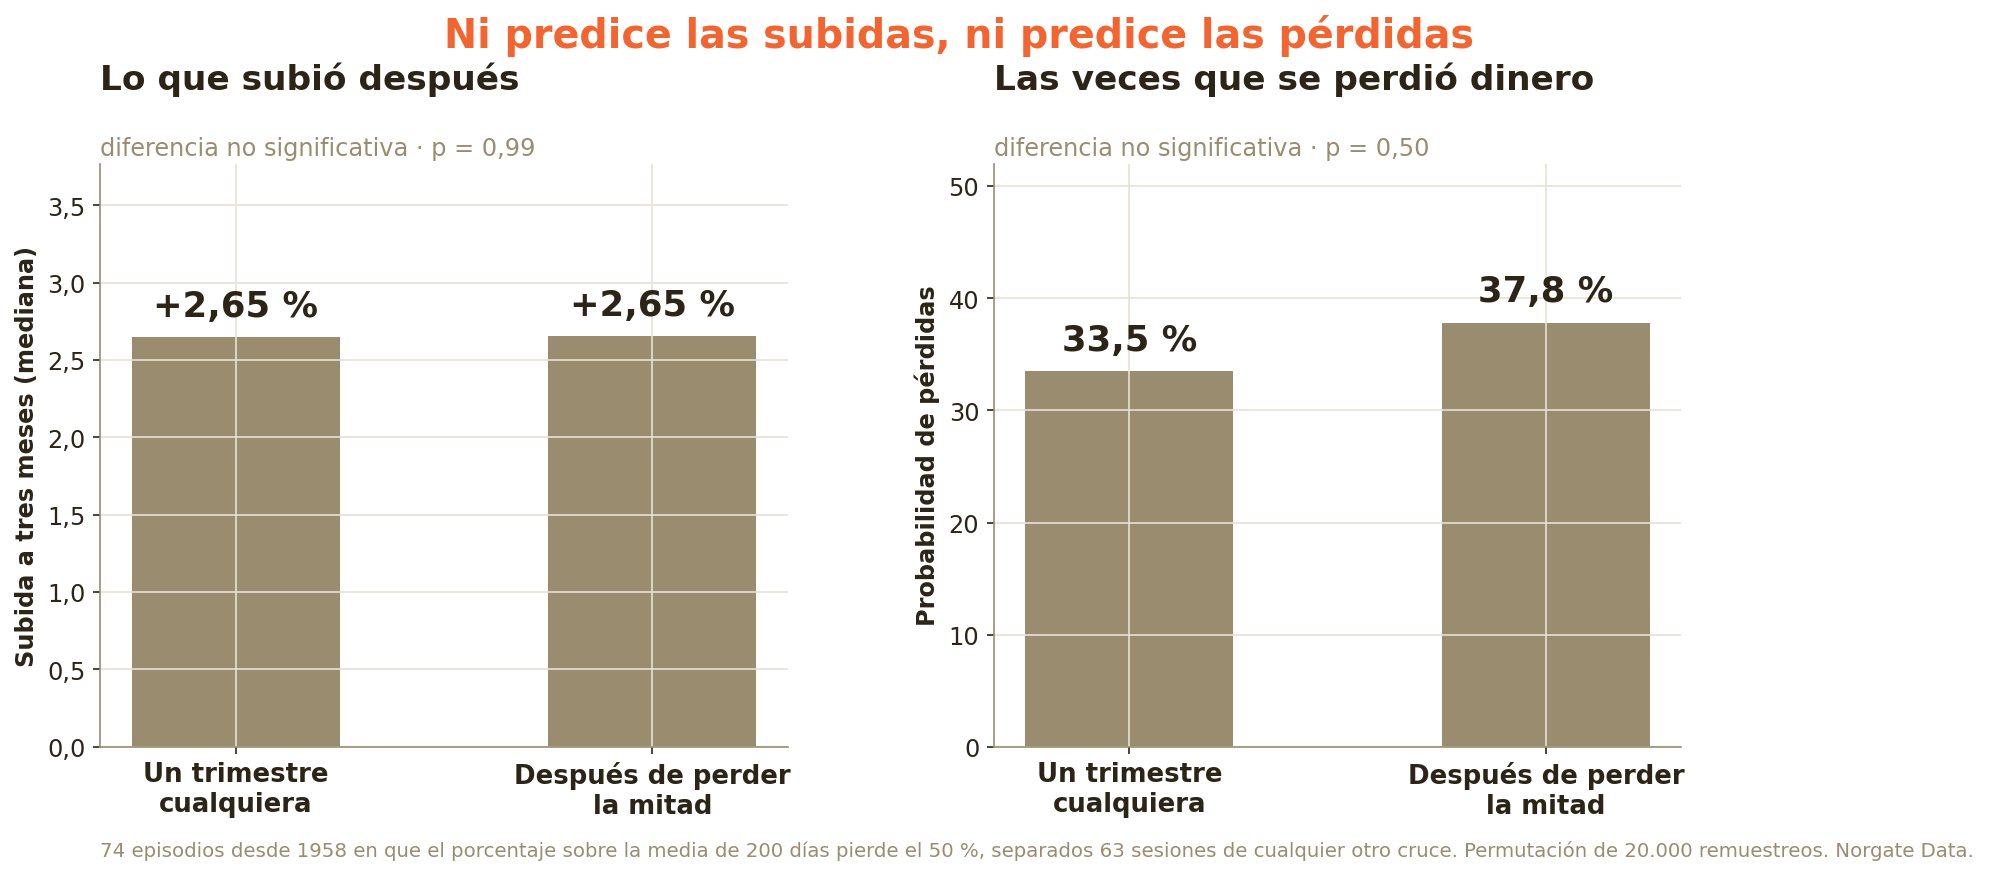
Episodios desde 1958, separados 63 sesiones de cualquier otro cruce.
Igual. La diferencia de rentabilidad es de una centésima. La bolsa se comporta exactamente igual que en un trimestre cualquiera, y la diferencia en probabilidad de pérdidas no se distingue del ruido. No hay ninguna ventaja en usarlo para decidir.
Y aun así es el número que sale en todas partes cuando el mercado se pone feo. Es un termómetro estupendo y una bola de cristal malísima, y merece la pena saber cuál de las dos cosas tienes en la mano.
Fíjate en el contraste con la línea A/D: las dos son amplitud, las dos estaban en rojo a mediados de septiembre, y solo una tiene detrás un historial que mueve la aguja. Por eso no basta con decir “la amplitud está mal”: hay que saber qué indicador lo dice y qué pasó las otras veces que lo dijo.
¿Viene un desplome? Lo que dice la probabilidad de una caída del 20%
Vamos a juntarlo todo, porque creo que la conclusión no es la que esperas.
Lo que se rompió a mediados de septiembre es real y se mide: la tropa perdió su línea de defensa y el precio no. Pero la lectura correcta no es que venga un desplome. Mira qué pasó en el año siguiente (252 sesiones) a las 61 divergencias anteriores:
| En el año siguiente | Tras la divergencia | Año cualquiera |
|---|---|---|
| Probabilidad de una caída máxima de más del 20% | 33,3% | 21,9% |
| Probabilidad de que no pase nada parecido | 66,7% | 78,1% |
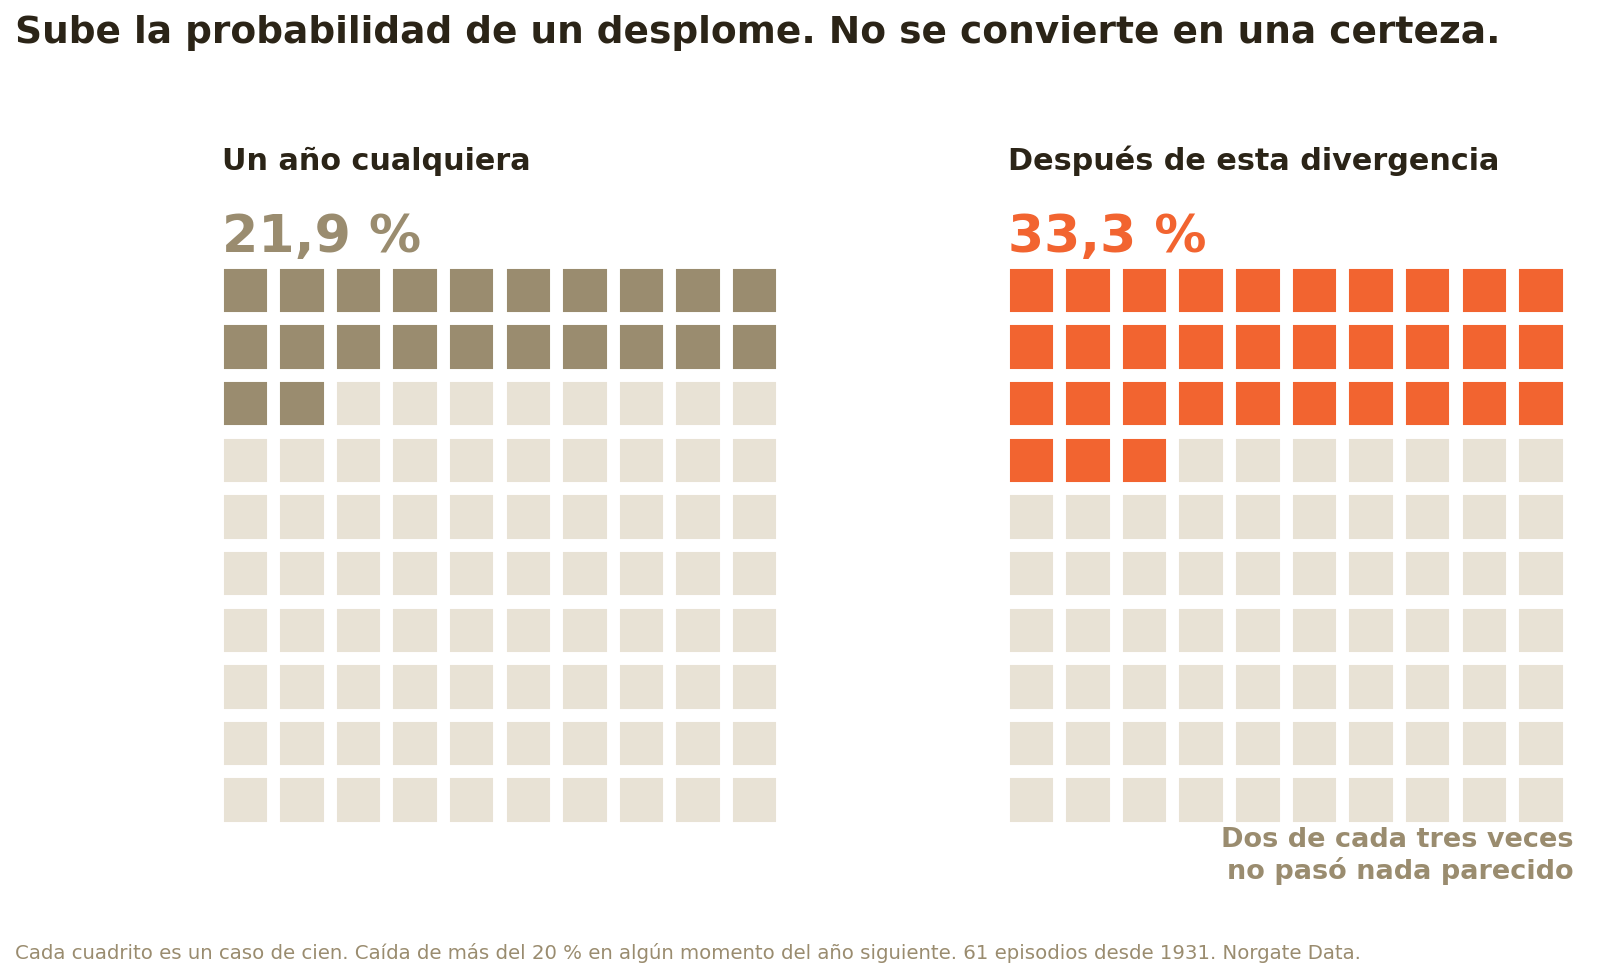
Cada cuadrito es un caso de cien.
La probabilidad de comerse una caída seria subió: pasó de una de cada cinco a una de cada tres. Subió, sí. Pero fíjate en lo que eso significa del otro lado: dos de cada tres veces no pasó nada parecido a un desplome.
Si quieres ver cuánto suele durar el agujero cuando sí llega, lo tienes en cuánto dura un drawdown. Aquí lo que importa es la proporción: el riesgo ha cambiado de tamaño, no de naturaleza.
Qué hacer con una divergencia de amplitud (y qué no)
Para mí la conclusión es clara: esto no es una señal para vender. Es una señal para no añadir riesgo.
La diferencia es enorme. Una cosa es quitar el pie del acelerador y otra muy distinta es pisar el freno. Con los números en la mano:
| Lo que dicen los datos | Lo que NO dicen |
|---|---|
| Los tres meses siguientes han sido, en mediana, planos o ligeramente negativos | Que venga un desplome |
| La probabilidad de pérdidas a tres meses sube a más de la mitad | Que haya que salir del mercado |
| La probabilidad de una caída de más del 20% en un año sube a una de cada tres | Que dos de cada tres veces no haya pasado nada |
| El % sobre la media de 200 confirma que el daño es real y rápido | Que ese dato anticipe lo que viene |
Y te digo lo que hago yo, personalmente: no tomo decisiones con esto. Yo invierto con sistemas, y los sistemas ya tienen sus propias reglas de salida (si te interesa cómo se construyen, te lo explico en cómo crear un sistema de trading paso a paso). La amplitud me sirve para entender el terreno que estoy pisando, no para saltarme mi plan.
Si el mercado me tiene que sacar, me sacará mi sistema, no un titular.
Esa es la forma sana de usar estos indicadores:
- Como contexto, no como gatillo. Saber que la tropa no acompaña te prepara para un trimestre más flojo de lo normal.
- Para no aumentar la exposición justo cuando la base del mercado se estrecha.
- Mirando el historial de cada señal antes de fiarte de ella. Dos indicadores en rojo no pesan lo mismo si uno tiene detrás un efecto medible y el otro no.
- Desconfiando del dato bruto: los 204 mínimos eran 115 acciones. Antes de asustarte con una cifra, mira qué cuenta.
Dónde seguir la amplitud de mercado cada semana
Todo lo que te he enseñado sale de nuestro Radar, la herramienta con la que miramos el mercado cada semana. Tiene el recuento de tropas, las empresas en máximos y en mínimos, y el porcentaje que aguanta su media, para cuatro mercados.
El Radar está dentro de Cumbre, nuestra comunidad de inversores, y ahí publico cada semana un informe con la lectura del mercado: con mis datos y mis limitaciones dichas en voz alta, igual que en este artículo. Tienes el enlace en la descripción del vídeo por si te apetece verlo por dentro.
Y si te ha servido, cuéntame en los comentarios del vídeo qué indicador miras tú cuando el mercado se pone así. Los leo todos.
Fuente y método: datos de Norgate. Línea de avance y descenso del NYSE (#NYSEAD) y S&P 500 ($SPX) desde el 2 de enero de 1931; nuevos máximos y mínimos del NYSE (#NYSEHI / #NYSELO) a 16 de septiembre de 2026; porcentaje del S&P 500 sobre sus medias de 200, 50 y 20 sesiones (#SPX%MA200, #SPX%MA50, #SPX%MA20). Señal de divergencia: A/D del NYSE en su mínimo de 60 sesiones o por debajo con el índice a más de un 2% sobre el suyo; un episodio cuenta solo si la condición estuvo apagada las 63 sesiones previas, con filtro que falla cerrado en el arranque de la serie (61 episodios; separando desde el inicio del episodio anterior salen 75 y −2,45 puntos). Horizonte de 63 sesiones para la rentabilidad (mediana) y la probabilidad de pérdidas, comparado con la muestra incondicional; caída máxima de más del 20% medida a 252 sesiones. Cruce del 50% del indicador sobre la media de 200 desde 1958, separando por cruces. Velocidad de la caída: cambio a 21 sesiones frente a 17.502 sesiones desde 1957. Composición de los mínimos contada valor a valor sobre 1.759 de los 1.827 valores del NYSE Composite con histórico suficiente. Cálculos reproducidos el 17 de septiembre de 2026. Última actualización: 6 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es la amplitud de mercado?
Es la medida de cuántas acciones participan en el movimiento de un índice. El índice es una media y puede subir porque tiran unos pocos gigantes aunque el resto caiga. La amplitud cuenta la tropa: cuántas suben y cuántas bajan, cuántas marcan mínimos anuales y qué porcentaje cotiza por encima de su media de 200 sesiones.
¿Qué es la línea de avance y descenso (A/D)?
Cada día restas las empresas que bajan a las que suben y vas sumando el resultado día tras día. Si el índice sube con casi todo el mercado, la línea sube con él; si sube por unos pocos, la línea se queda atrás. En septiembre de 2026 la del NYSE perdió su mínimo de 60 sesiones con el índice intacto.
¿Qué pasó las otras veces que la línea A/D rompió y el índice no?
Ha pasado 61 veces desde 1931. En los tres meses siguientes la mediana del S&P 500 fue del −0,96%, frente al +2,55% de un trimestre cualquiera de la misma muestra (p = 0,0011). La probabilidad de estar perdiendo dinero a tres meses pasó del 35,8% al 55,0%: el viento a favor se convierte en una moneda al aire.
¿Sirve el porcentaje de acciones sobre la media de 200 para predecir?
No. Describe muy bien el daño, pero no anticipa. Tras perder el 50%, el S&P 500 subió un +2,65% en los tres meses siguientes, exactamente lo mismo que un trimestre cualquiera (p = 0,99). La probabilidad de pérdidas fue del 37,8% frente al 33,5%, una diferencia sin significación (p = 0,50). Es un termómetro, no una bola de cristal.
¿Una divergencia de amplitud significa que viene un desplome?
No. En los 61 episodios anteriores, la probabilidad de sufrir una caída de más del 20% en el año siguiente subió del 21,9% al 33,3%. Sube, pero dos de cada tres veces (66,7%) no pasó nada parecido a un desplome. Es una señal para no añadir riesgo, no una señal para vender.
¿Por qué los mínimos anuales del NYSE pueden exagerar el problema?
Porque en la bolsa de Nueva York cotizan muchos productos que en realidad son deuda, y cuando suben los tipos se van a mínimos aunque las empresas estén bien. Contados uno por uno, de los 204 valores en mínimos del 16 de septiembre, 115 eran acciones (56,4%). El aviso es real, pero menos grave de lo que parece.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.