Tu sistema no está roto, está bajo el agua
Un sistema de trend following pasa el 75,8% del tiempo por debajo de su máximo histórico, y su peor racha duró 72 meses: 6 años, de febrero de 2015 a febrero de 2021. No hablo de un caso patológico ni de un sistema mal montado: es el comportamiento normal de una estrategia que funciona, medido sobre 388 meses (marzo de 1994 a junio de 2026) con mi propio motor sobre cinco índices de Norgate.
Y dentro de ese episodio hay un detalle que lo explica casi todo: la caída duró 21 meses y la espera hasta recuperar, 51. Es decir, el 71% del sufrimiento no es perder dinero: es esperar a recuperarlo. Tampoco es historia antigua: ese episodio no terminó hasta febrero de 2021.
En este artículo te doy la cifra que no está publicada en español: cuánto tiempo se pasa bajo el agua, cuántas operaciones perdedoras seguidas son estadísticamente normales, cuánto cuesta rendirse (spoiler: entre el 20% y el 60% del capital final) y las tres palancas medidas con datos propios para no tener que aguantar tanto.
Qué significa estar “bajo el agua” y por qué es la cifra que nadie te da
Estar bajo el agua es estar por debajo de tu máximo histórico. No es una métrica exótica: es exactamente lo que ves cuando abres la aplicación y compruebas que tu cuenta vale menos que el mejor día que recuerdas. El drawdown, vamos.
La diferencia está en qué se mide del drawdown. Casi todo el contenido en español (brokers, prop firms, definiciones) explica qué es y cómo se calcula. Un número: la caída máxima. Y ese número, curiosamente, es el que menos gente abandona. Lo que hace abandonar es el otro, el que nadie publica: cuánto tiempo.
Antes de darte las cifras, un aviso de método que te va a permitir entender por qué verás dos números distintos por ahí. Mi motor produce exceso de retorno (el retorno menos el tipo sin riesgo). Si mides sobre retorno total, sumando lo que gana el colateral, el resultado cambia:
| Serie medida | % del tiempo bajo el agua | Drawdown más largo | Episodios de más del 20% |
|---|---|---|---|
| Exceso de retorno | 83,5% | 77 meses | 3 |
| Retorno total | 75,8% | 72 meses | 1 |
Las dos son correctas y miden cosas distintas. La honesta para ti, que sí cobras el tipo sin riesgo de tu colateral, es la total: 75,8%, y es la que uso en el resto del artículo, porque los índices con los que lo comparo (el S&P 500 con dividendos y el 60/40) también están en rentabilidad total. Comparar el sistema en exceso con un índice en total sería mezclar dos cosas distintas y te saldría un Frankenstein. La excepción es el Sharpe, que por definición se mide sobre el exceso.
Cuánto dura un drawdown: los cinco peores episodios, uno a uno
En esos 388 meses hay 40 episodios de drawdown. De ellos, 8 superan el 10% y solo 1 supera el 20%. Así queda el sistema comparado con lo que tiene cualquiera en casa:
| Estrategia | % del tiempo bajo el agua | Drawdown más profundo | Drawdown más largo |
|---|---|---|---|
| Trend following | 75,8% | −26,5% | 72 meses (6 años) |
| 60/40 | 57,0% | −29,7% | 49 meses (4,1 años) |
| 60/40 + 20% de trend following | 56,4% | −19,2% | 43 meses (3,6 años) |
| S&P 500 con dividendos | 62,9% | −51,0% | 73 meses (6,1 años) |
Fíjate en lo contraintuitivo: el trend following no es el que más cae (−26,5% frente al −51,0% del S&P 500), pero es con diferencia el que más tiempo te tiene incómodo. La bolsa te da un susto tremendo y se recupera; el sistema tendencial te da un susto moderado y te deja años ahí, goteando.
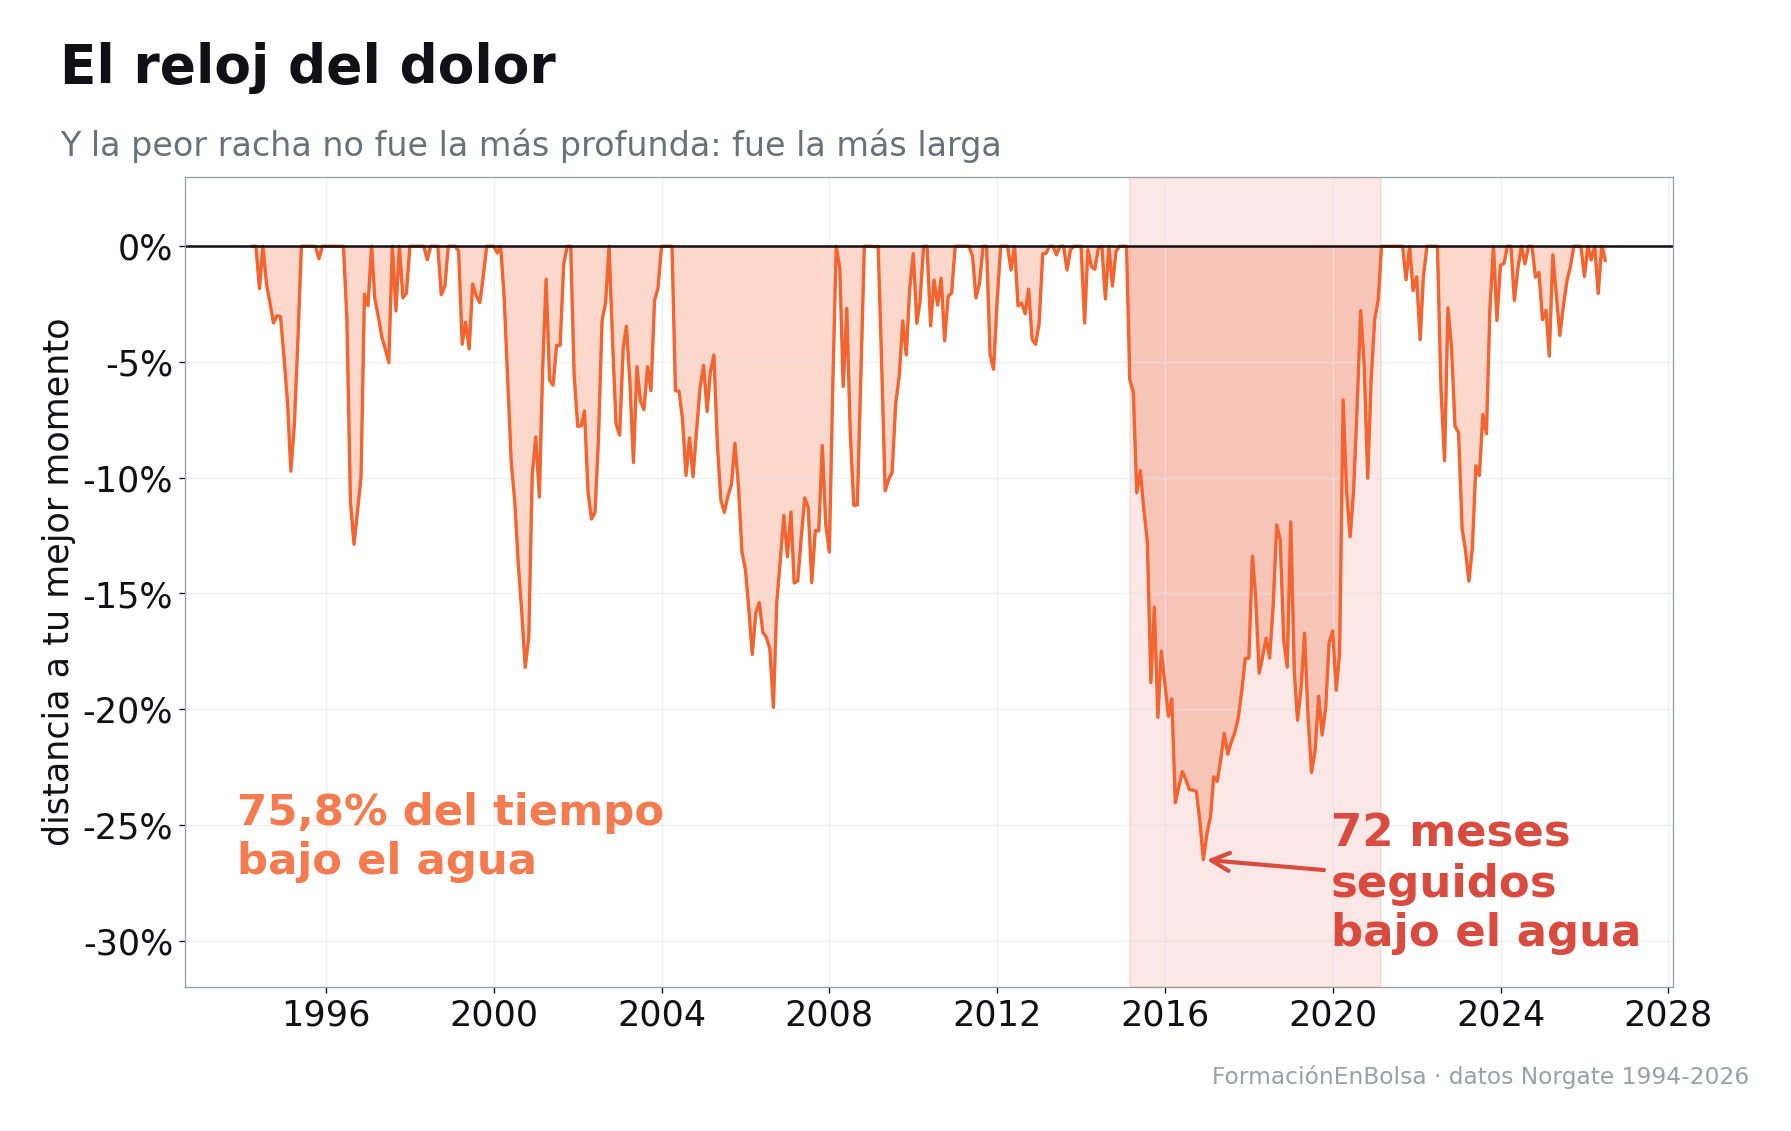 El reloj del dolor: la línea casi nunca toca el cero. El tramo sombreado son los 72 meses seguidos bajo el agua del peor episodio.
Y estos son los cinco episodios más largos, con el desglose que de verdad importa (cuánto tardó en caer y cuánto en recuperarse):
| Periodo | Duración | Profundidad | Caída | Espera hasta recuperar |
|---|---|---|---|---|
| 2015-02 a 2021-02 | 72 meses (6 años) | −26,5% | 21 meses | 51 meses |
| 2004-04 a 2008-02 | 46 meses (3,8 años) | −19,9% | 28 meses | 18 meses |
| 2000-03 a 2001-09 | 18 meses (1,5 años) | −18,2% | 6 meses | 12 meses |
| 2022-07 a 2023-10 | 15 meses (1,3 años) | −14,5% | 8 meses | 7 meses |
| 2002-10 a 2003-12 | 14 meses (1,2 años) | −9,3% | 6 meses | 8 meses |
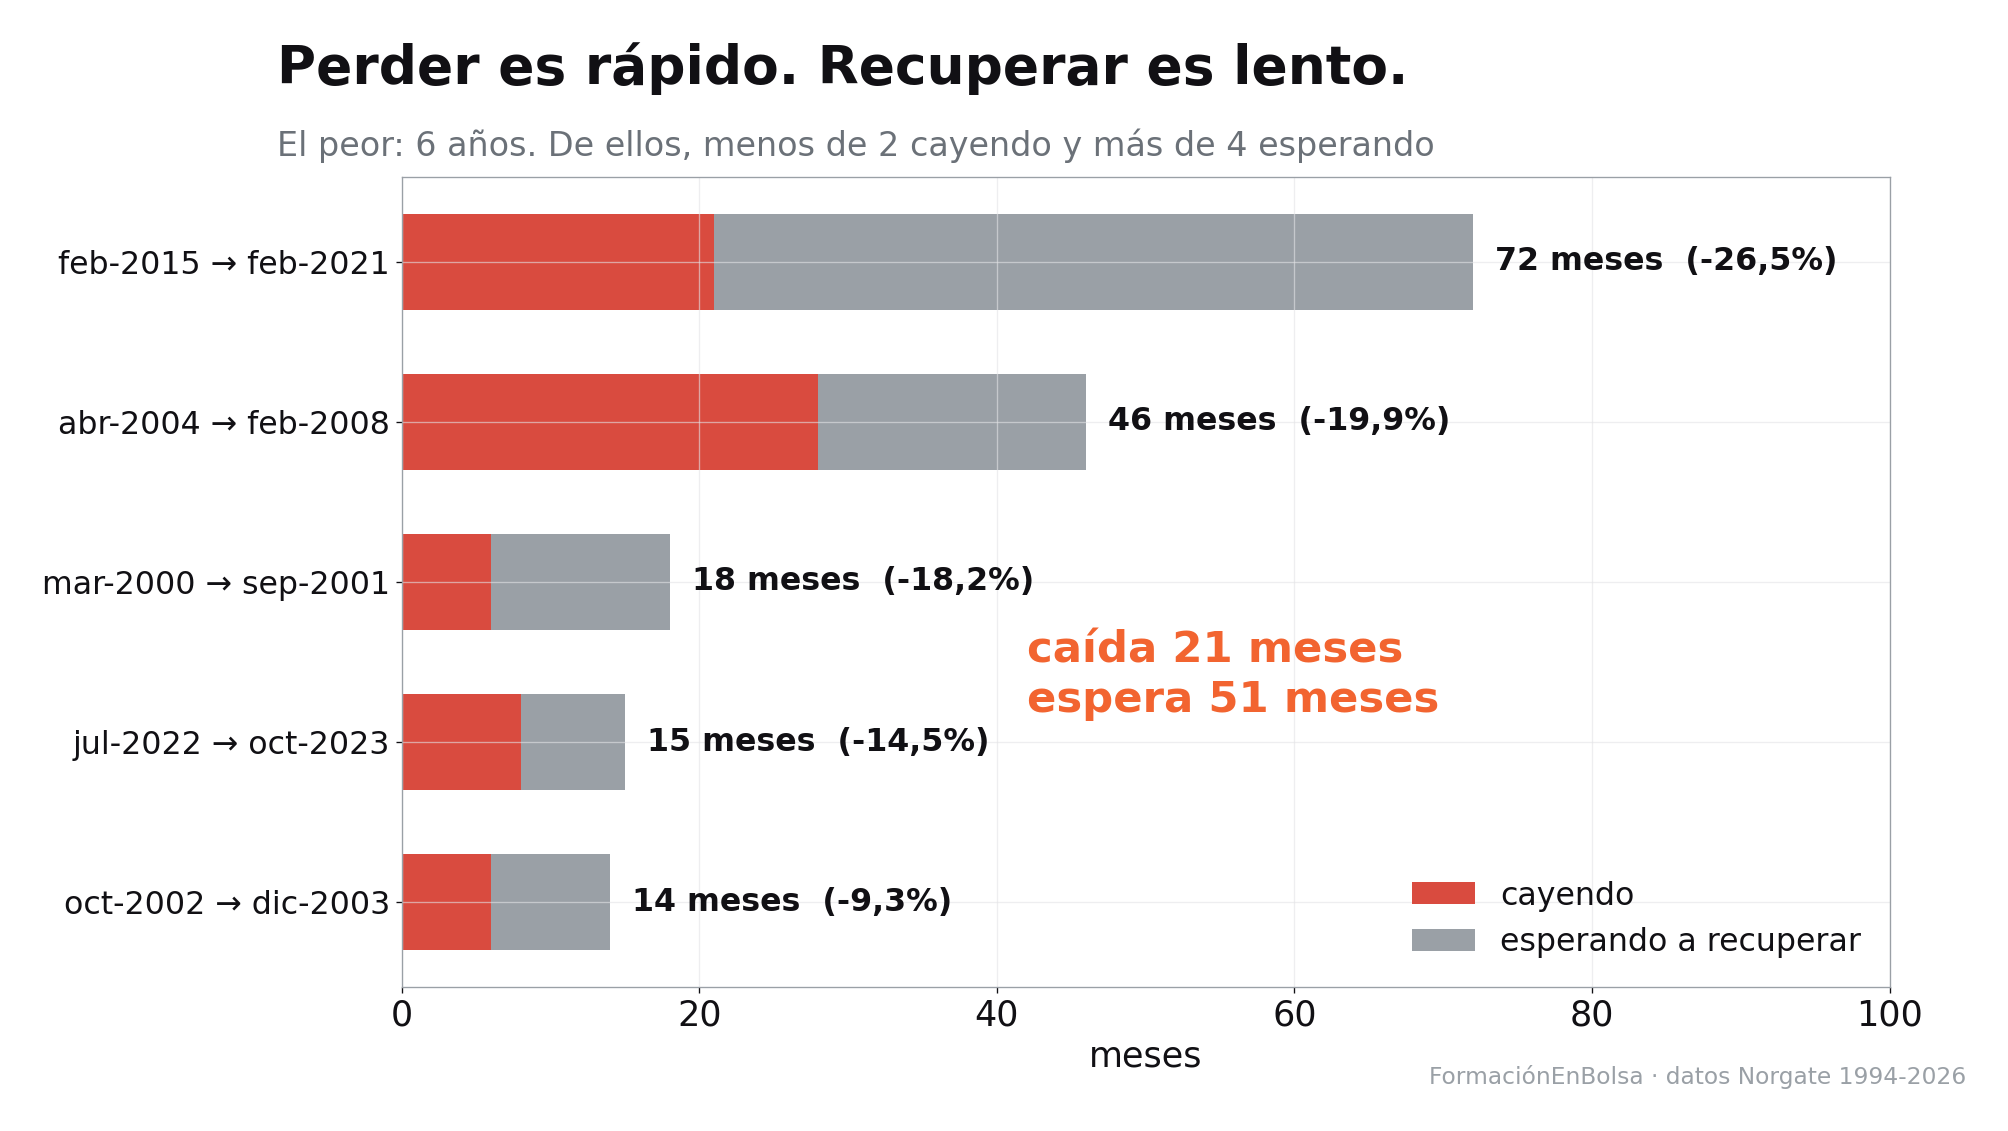 Perder es rápido; recuperar, lento. En rojo, lo que duró la caída; en gris, la espera hasta volver al máximo.
Mira la primera fila: el peor episodio estuvo 21 meses cayendo y tardó 51 en recuperarse. Casi dos veces y media más tiempo esperando que perdiendo. Si tu criterio mental para decidir si algo funciona es “que se recupere en unos meses”, con esta estrategia estás matemáticamente condenado a abandonar.
Por qué se abandona un sistema que gana: no es perder, es comparar
Aquí está el dato que me parece el más importante de todo el estudio. Ventanas móviles sobre los mismos 388 meses:
| Ventana | % de ventanas negativas | Peor ventana | Mediana | % de ventanas peores que el S&P 500 |
|---|---|---|---|---|
| 1 año | 23,1% | −20,3% | +6,9% | 72,9% |
| 3 años | 16,7% | −14,8% | +21,5% | 73,4% |
| 5 años | 7,9% | −19,2% | +35,9% | 65,0% |
| 10 años | 0,0% | +23,0% | +69,1% | 74,0% |
Léelo despacio, porque las dos columnas de la derecha dicen cosas opuestas. A diez años el sistema nunca ha perdido dinero en este periodo. Cero ventanas negativas. Pero en el 74% de esas ventanas de diez años lo hizo peor que comprar el índice y olvidarse.
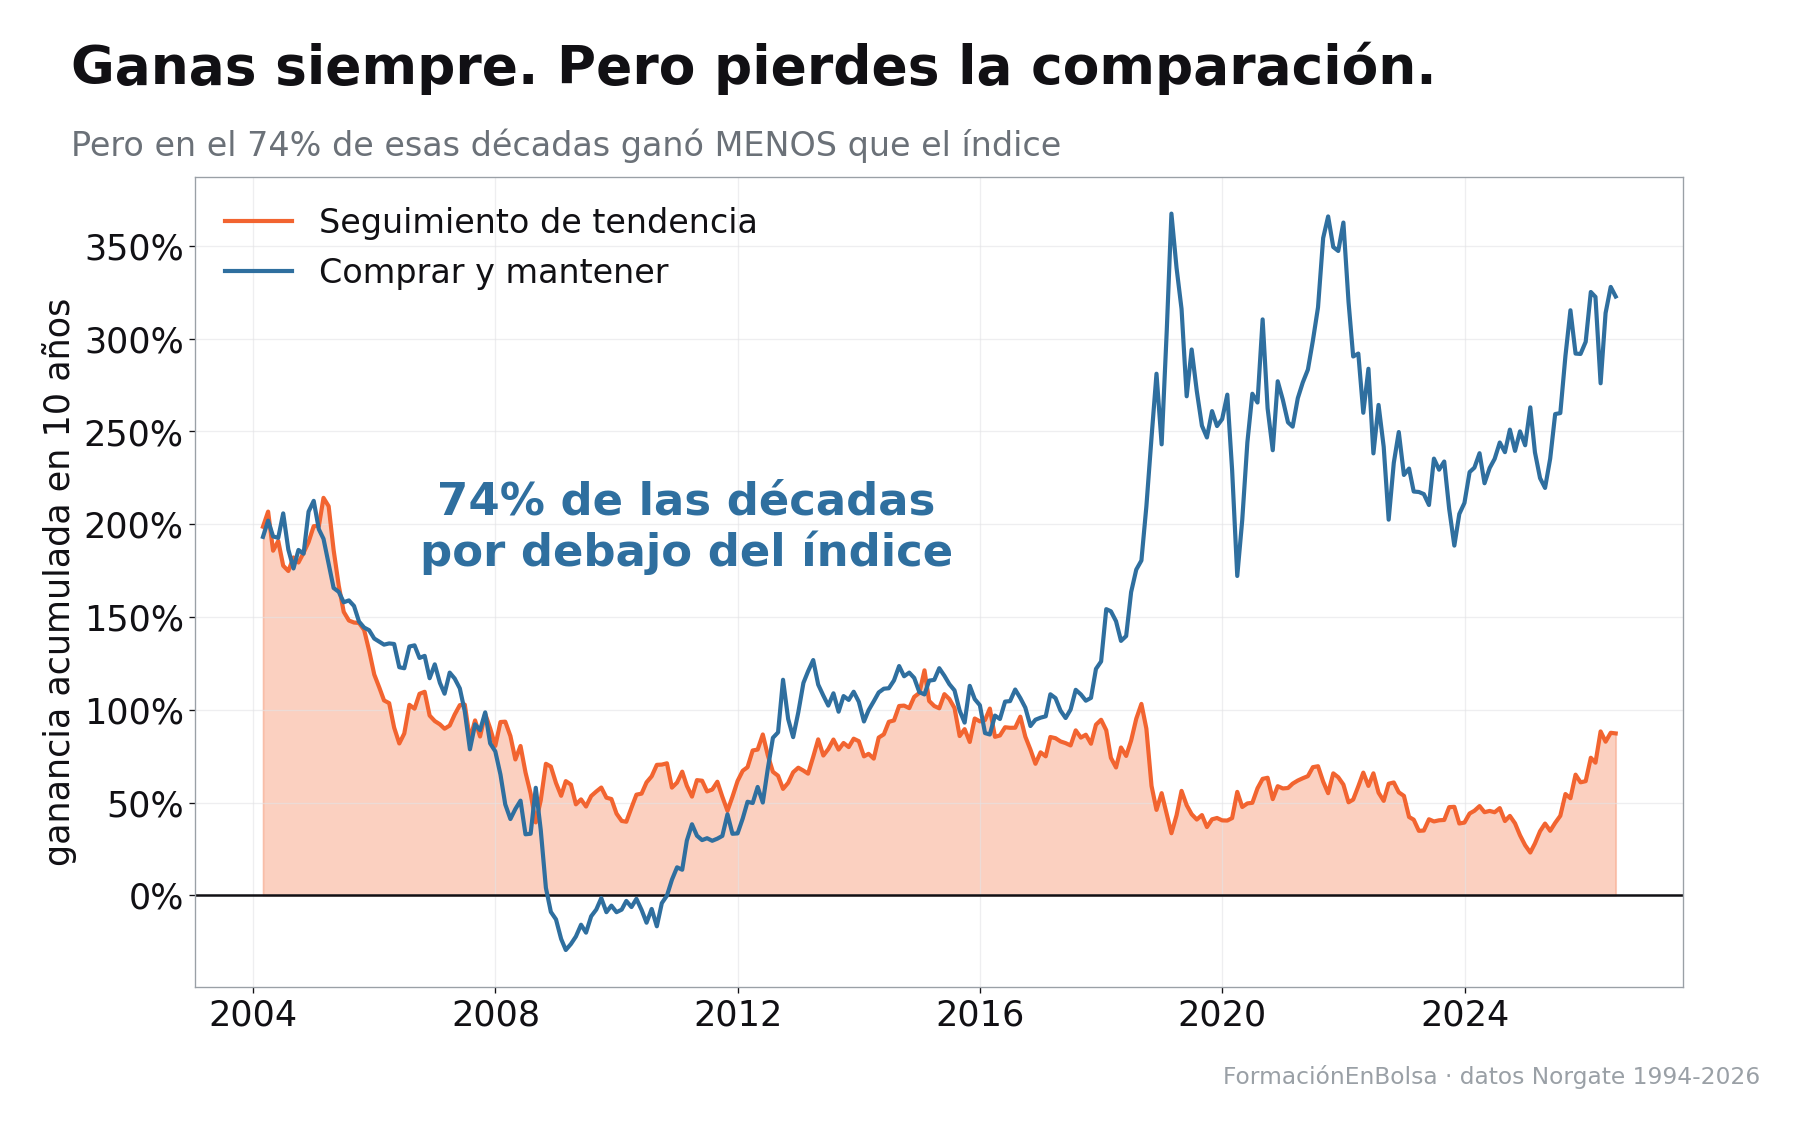 El tiempo cura las pérdidas pero no cura la comparación: a diez años nunca pierdes, y aun así tres de cada cuatro veces vas por detrás del índice.
Nadie abandona una estrategia por perder. Se abandona por perder contra algo. Tu cuñado indexado lleva cinco años enseñándote su curva mientras tú explicas por qué la tuya es más robusta. La envidia comparativa es el riesgo real de este tipo de sistemas, y hay que decirlo así de claro: no es un defecto de tu carácter, es una propiedad del producto. Si quieres el contexto de por qué existe esta prima y por qué nadie la arbitra, lo desarrollo en qué es el trend following.
Cuánto cuesta rendirse (y por qué no existe un buen momento)
Vamos a ponerle precio. Simulé sobre la misma curva a un inversor que se rinde tras N meses seguidos bajo el agua, se va a liquidez y vuelve cuando el sistema ya ha hecho un nuevo máximo. Es decir: sale abajo y entra arriba, que es lo que hace la gente de verdad, no una caricatura.
| Perfil | Retorno anual | Drawdown máximo | Capital final (32 años) |
|---|---|---|---|
| Aguanta siempre | 7,00% | −26,5% | 8,91x |
| Se rinde tras 6 meses bajo el agua | 4,00% | −29,8% | 3,55x |
| Se rinde tras 12 meses | 5,69% | −20,4% | 5,98x |
| Se rinde tras 18 meses | 6,08% | −24,1% | 6,75x |
| Se rinde tras 24 meses | 5,93% | −26,5% | 6,44x |
| Se rinde tras 36 meses | 6,25% | −26,5% | 7,09x |
Dos conclusiones, y las dos son demoledoras.
Primera: abandonar cuesta entre el 20% y el 60% del capital final, y no hay un momento en que salga gratis. Cuanto antes te rindes, más caro: a los seis meses te deja con un 60% menos, y aguantando tres años bajo el agua antes de irte aún pierdes una quinta parte. El que aguanta multiplica por 8,9; el que se rinde, entre 3,6 y 7,1, elija el momento que elija.
Segunda, y peor: el que abandona casi nunca se ahorra el dolor. Su drawdown máximo mejora en dos de los cinco perfiles (−20,4% el de 12 meses y −24,1% el de 18), es el mismo en otros dos (−26,5%) y en el de seis meses es peor (−29,8%). Pasa por el sufrimiento entero y se va justo antes de cobrar.
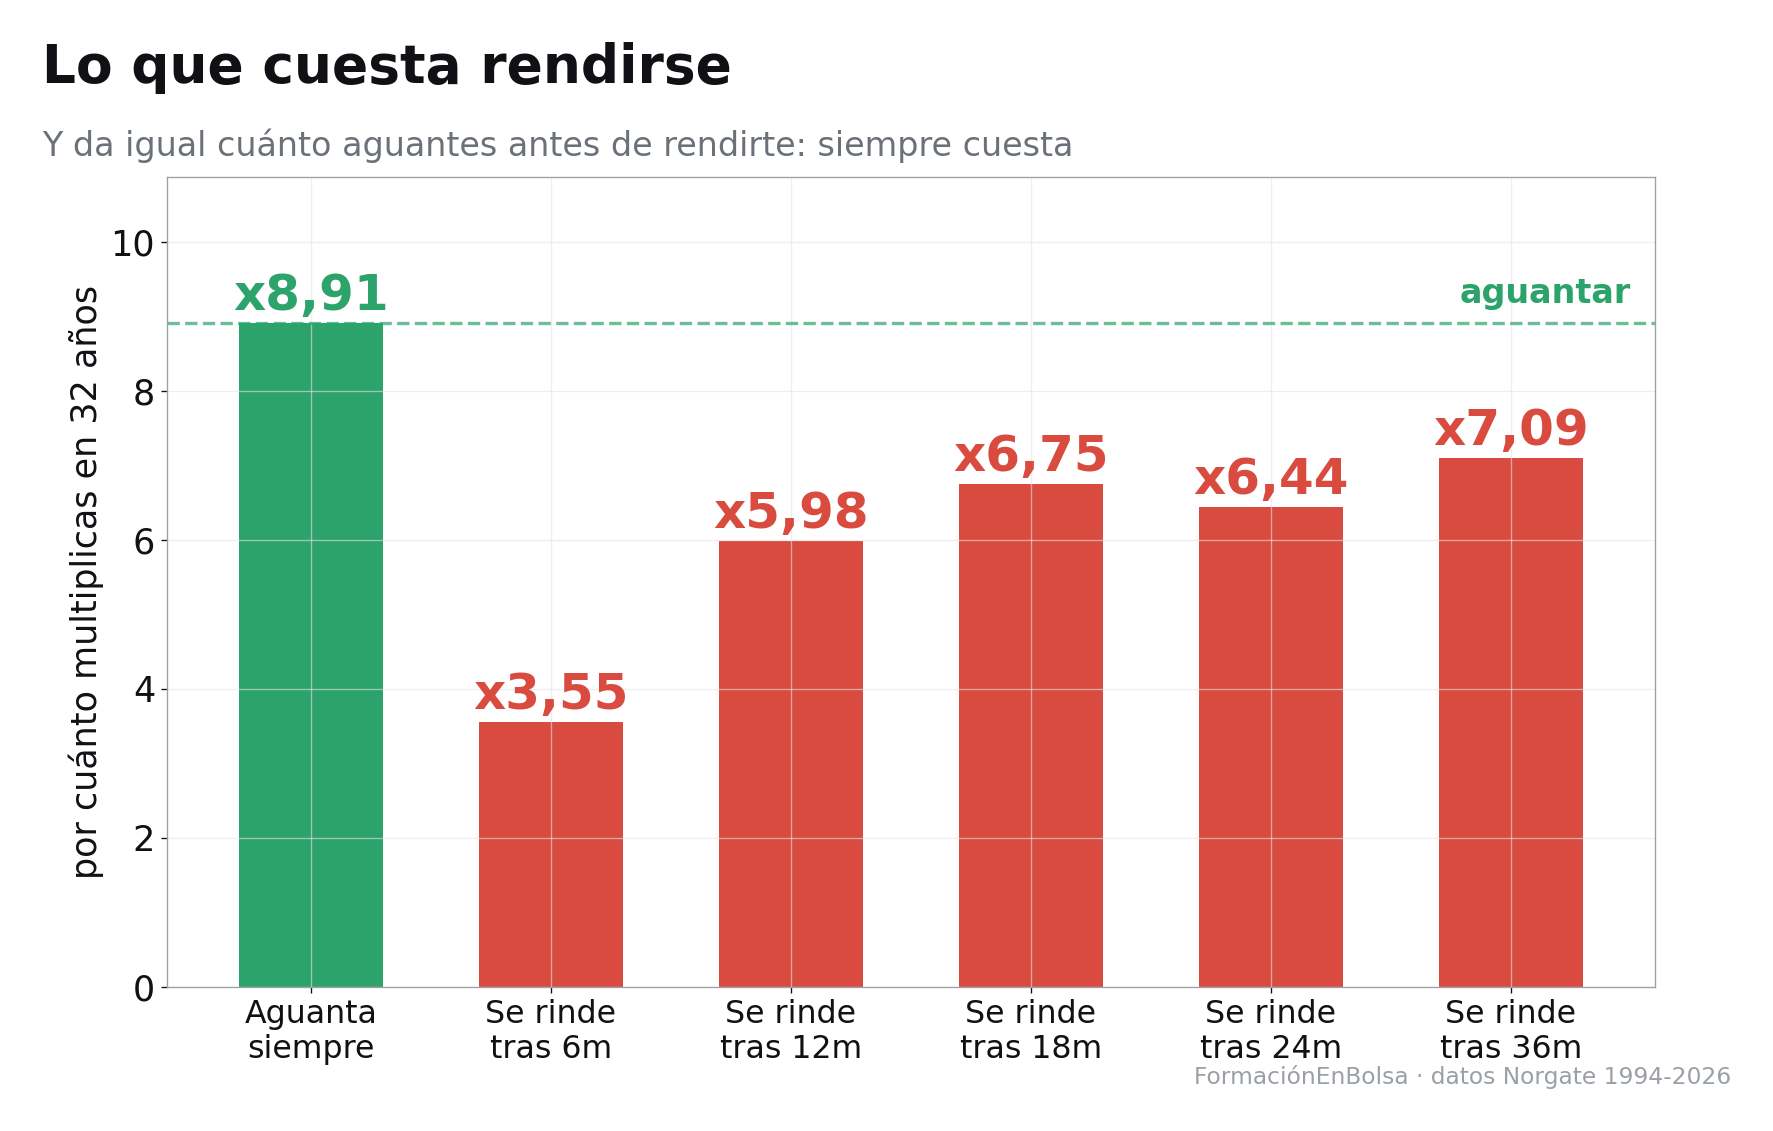 Rendirse cuesta entre el 20% y el 60% del capital final, y aguantar más antes de irte no lo hace gratis.
¿Y si el problema fuera la regla de reentrada, que es demasiado castigadora? Lo probé. Tres reglas de vuelta (cuando el sistema marca un nuevo máximo, o tras 12 o 24 meses fuera) por cinco momentos de rendirse: 15 combinaciones. 13 de las 15 acaban por debajo de aguantar. Las dos que lo superan salen tras 18 meses bajo el agua y vuelven 12 o 24 meses después (9,51x y 9,18x, frente al 8,91x de aguantar), y dependen de ese umbral exacto: con las mismas reglas, rendirse a los 12 o a los 24 meses ya sale peor que aguantar. El peor caso de todos es el 3,55x de rendirse a los seis meses.
Y hay una trampa metodológica que juega a favor del que abandona: en la simulación, mientras está fuera, gana el tipo sin riesgo. En la realidad, la mayoría no se va a liquidez sino a otra estrategia que también acaba sufriendo. El ejercicio está sesgado en su favor y aun así pierde en trece de las quince.
Cuántas operaciones perdedoras seguidas son normales
Esta es la pregunta que más gente se hace y que nadie responde con un número. La respondo con la distribución empírica completa de rachas perdedoras: 15.250 rachas sobre 65.281 operaciones (acciones de EE. UU., 1950-2024).
| Percentil | Perdedoras seguidas | Frecuencia práctica |
|---|---|---|
| 50 (mediana) | 2 | lo normal |
| 75 | 3 | lo normal |
| 90 | 5 | 1 de cada 10 rachas |
| 95 | 6 | poco frecuente |
| 99 | 10 | 1 de cada 84 rachas |
| 99,9 | 17 | 1 de cada 412 rachas (15 o más) |
| Máximo | 27 | 1 de cada 15.250 (25 o más) |
¿Cinco pérdidas seguidas? Pasa una de cada diez veces: es rutina. ¿Diez seguidas? Una de cada ochenta y cuatro: raro, pero te va a pasar si operas lo suficiente. El récord de la serie son veintisiete. Si abandonas en la séptima, no abandonaste porque el sistema fallara: abandonaste porque no sabías qué era normal.
Con esto conviene tener presente cómo gana dinero esta familia de estrategias, porque explica la sensación de estar siempre perdiendo. Las operaciones ganadoras duran 202 días de mercado de mediana y las perdedoras, 73: casi tres veces más. Y las del top 7%, que producen el 91,8% del beneficio total, duran 378 días de mercado, unos 18 meses. La operación que te salva el año la tienes que aguantar año y medio. Si tu horizonte mental es de semanas, matemáticamente no puedes ganar con esto. Lo desarrollé con más detalle en la mayoría de tus operaciones no importan.
Un límite que declaro: ese universo son todas las acciones de EE. UU. operando en paralelo, así que una “racha” mezcla valores distintos. Sirve como orden de magnitud de lo que es normal, no como la racha exacta de tu cartera concreta.
La velocidad del sistema decide cuánta vida te va a exigir
Hasta aquí la factura. Ahora las tres palancas para poder pagarla, todas medidas. La primera es la velocidad de la señal. Misma mecánica, solo cambia el plazo que mira:
| Variante de señal | Retorno | Volatilidad | Sharpe | Drawdown máx. | Rotación | % bajo el agua |
|---|---|---|---|---|---|---|
| Rápida (1 y 3 meses) | 5,05% | 11,32% | 0,274 | −31,3% | 1,39 | 80,9% |
| Mixta (1, 3 y 12 meses) | 7,00% | 10,99% | 0,447 | −26,5% | 1,20 | 75,8% |
| Lenta (12 meses) | 8,57% | 10,61% | 0,599 | −18,7% | 0,58 | 72,9% |
| Muy lenta (12 y 24 meses) | 8,94% | 10,54% | 0,634 | −20,1% | 0,44 | 67,5% |
La señal lenta gana más del doble de Sharpe que la rápida, con menos drawdown y menos de la mitad de la rotación. Pero el golpe de verdad llega cuando simulo lo que te va a pasar de verdad: ejecutar un mes tarde porque tenías trabajo, un viaje o un hijo con fiebre.
| Variante | Sharpe a tiempo | Sharpe un mes tarde | Deterioro |
|---|---|---|---|
| Rápida (1 y 3 meses) | 0,274 | 0,052 | −81,0% |
| Mixta (1, 3 y 12 meses) | 0,447 | 0,268 | −40,1% |
| Lenta (12 meses) | 0,599 | 0,507 | −15,4% |
| Muy lenta (12 y 24 meses) | 0,634 | 0,510 | −19,6% |
Si operas rápido y te despistas un mes, te quedas sin sistema: el Sharpe se cae un 81% y el drawdown máximo se va del 31% al 44%. Si operas lento y te despistas un mes, pierdes un 15%. La velocidad de tu sistema no es una preferencia estética: es el nivel de disponibilidad que le estás exigiendo a tu vida.
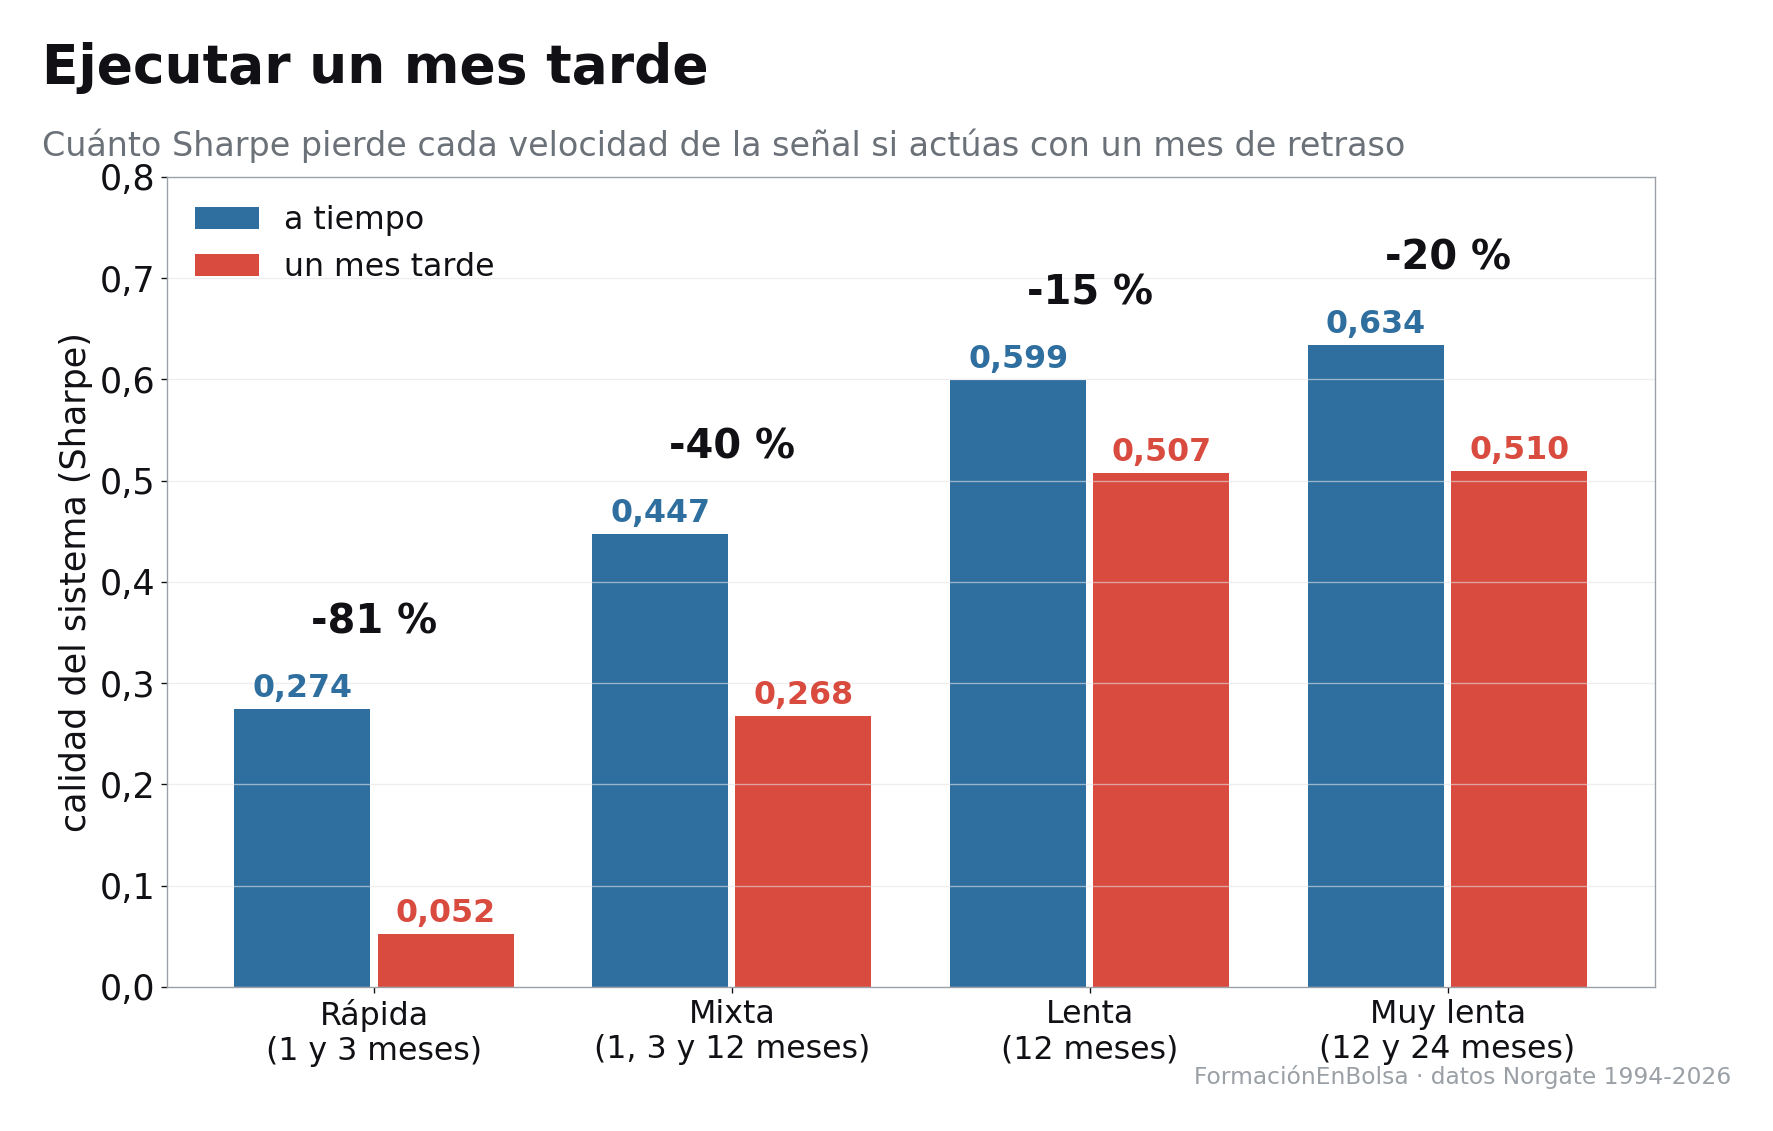 Ejecutar un mes tarde destruye el sistema rápido y apenas araña el lento. La velocidad que eliges es el compromiso de disponibilidad que firmas.
Y ahora la parte honesta, la que me obliga a matizar mi propia conclusión. Validé esto fuera de muestra con un walk-forward: elegir la variante mirando solo los datos hasta un corte y aplicarla después sin volver a mirar. Tres cortes (2004, 2010 y 2015). Resultado: la variante que ganaba mirando el pasado nunca fue la mejor después (quedó segunda, segunda y tercera de cuatro). La elección del parámetro óptimo no sobrevive al walk-forward.
Pero lo direccional sí aguanta, y aguanta sin excepción: la señal rápida quedó última en los tres cortes, con Sharpe fuera de muestra entre 0,099 y 0,159, que es prácticamente nada. Por décadas ocurre lo mismo: la rápida se murió a partir del año 2000 y en la década 2010-2019 dio literalmente Sharpe 0,00.
Así que no te voy a decir cuál es la velocidad óptima, porque cuando la elijo mirando el pasado luego no acierta. Lo que sí aguanta todas las pruebas que le he hecho es lo otro: ir rápido es la peor opción, siempre. Ir lento no es la mejor versión de esto; es la única que sobrevive a que tú tengas una vida. Si estás en la fase de montar el tuyo, esto tiene consecuencias de diseño que cuento en cómo crear un sistema de trading paso a paso.
Cuántos mercados hacen falta para que el edge aparezca
Segunda palanca, y probablemente la que más gente se salta. Hice un bootstrap sobre mi parquet de operaciones (13.759 símbolos y 45.399 operaciones entre 1990 y 2024): se muestrean N símbolos al azar, 500 réplicas, riesgo fijo de 1R por operación.
| Nº de mercados | R/op percentil 10 | R/op mediana | R/op percentil 90 | % de carteras que PIERDEN |
|---|---|---|---|---|
| 3 | −0,34R | +0,31R | +1,26R | 28,1% |
| 5 | −0,15R | +0,36R | +1,11R | 18,0% |
| 10 | −0,04R | +0,40R | +1,00R | 12,4% |
| 25 | +0,19R | +0,45R | +0,81R | 2,0% |
| 50 | +0,26R | +0,47R | +0,73R | 0,4% |
| 100 | +0,33R | +0,46R | +0,61R | 0,0% |
| 500 | +0,40R | +0,48R | +0,55R | 0,0% |
| 3.000 | +0,45R | +0,48R | +0,51R | 0,0% |
El sistema tiene ventaja: gana 0,48R por operación. Pero si lo aplicas sobre 3 valores, uno de cada cuatro que lo haga va a perder dinero. No porque el sistema falle: porque no le has dado sitio para funcionar. La diversificación no es un adorno de gestor de fondos, es lo que convierte una ventaja estadística en un resultado.
Lo interesante es que hay convergencia con una autoridad externa que llega por el camino contrario. Rob Carver, ex-gestor de AHL y autor de Systematic Trading, calcula por vía teórica el Sharpe esperado según cuántos instrumentos lleves:
| Nº de instrumentos | Sharpe esperado |
|---|---|
| 1 | 0,35 |
| 2 | 0,45 |
| 3 | 0,50 |
| 5 | 0,57 |
| 8 | 0,61 |
| 15 | 0,65 |
| 37 (cartera completa) | 0,70 |
Pasar de 1 mercado a 37 dobla el Sharpe, y los primeros ocho instrumentos aportan la mayor parte del beneficio. Él llega ahí por teoría de carteras; yo llego al mismo sitio por fuerza bruta con decenas de miles de operaciones reales. Dos caminos independientes, un mismo hallazgo.
La mala noticia viene con sus cifras de capital mínimo: 2.500 $ para 1 instrumento, 30.000 $ para 5, 100.000 $ para 8 y 800.000 $ para la cartera completa de 37. Y una penalización por redondeo de posiciones de en torno al 20% del Sharpe si solo puedes mantener 1 contrato, que baja al 5% con 2 y desaparece a partir de 3 o 4. Matiz obligado: esas cifras son de 2016 y desde entonces se han generalizado los micro futuros, que bajan bastante el listón. La forma de la curva sigue vigente; las cantidades en dólares tómalas como orden de magnitud de aquel momento.
Traducido a tu caso: con una cuenta pequeña no vas a tener ocho mercados en futuros clásicos. Lo cual nos lleva directamente a la tercera palanca.
El trend following como ingrediente, no como plato único
Tercera palanca, y es la que cierra el círculo. Misma medición del sufrimiento, tres carteras:
| Cartera | % del tiempo bajo el agua | Drawdown más profundo | Drawdown más largo | Episodios de más del 20% |
|---|---|---|---|---|
| Trend following al 100% | 75,8% | −26,5% | 72 meses | 1 |
| 60/40 | 57,0% | −29,7% | 49 meses | 3 |
| 60/40 + 20% de trend following | 56,4% | −19,2% | 43 meses | 0 |
Lee la última columna, porque es lo mejor del estudio. Un 20% de tendencia dentro de una cartera clásica elimina por completo los episodios de caída superior al 20%: de tres a cero. Y de paso acorta el peor drawdown de 49 a 43 meses y rebaja la profundidad del −29,7% al −19,2%.
El trend following en solitario es prácticamente insoportable para un particular: 75,8% del tiempo en pérdidas y una racha peor de 6 años. Como ingrediente al 20%, es de lo más eficiente que puedes meter en una cartera. La tendencia no está pensada para ser tu cartera, está pensada para arreglar tu cartera. Si vienes del mundo del análisis gráfico y esta forma de razonar te resulta ajena, la diferencia de enfoque la explico en análisis técnico frente al análisis cuantitativo.
Cómo saber si tu sistema está roto o solo está bajo el agua
Resumo todo en un criterio práctico. Antes de tocar nada, contrasta lo que te está pasando con lo que el sistema tiene medido:
- ¿Cuántos meses llevas bajo el agua? Si la respuesta está por debajo de 72 meses, estás dentro del rango histórico del sistema. El episodio más largo duró eso, y el segundo, 46 meses.
- ¿Cuántas perdedoras seguidas llevas? Hasta 5 es una de cada diez rachas: rutina. Hasta 10, una de cada ochenta y cuatro: raro pero esperable. El récord son 27.
- ¿Tu queja es “pierdo” o es “gano menos que el índice”? Si es la segunda, recuerda: en el 74% de las ventanas de diez años el sistema fue peor que el S&P 500 y aun así ninguna de esas ventanas terminó en pérdidas.
- ¿Estás ejecutando a tiempo? Si llevas un sistema rápido y te saltas señales, no estás midiendo tu sistema: estás midiendo otro que rinde un 81% menos.
- ¿Cuántos mercados llevas? Con 3, el 28,1% de las carteras pierden aunque el sistema tenga ventaja. Igual el problema no es la estrategia, es el tamaño del universo donde la aplicas.
Y si el diagnóstico es que no vas a aguantar, esa también es una conclusión perfectamente válida y mucho más barata de asumir ahora que dentro de tres años. La salida no es prometerte más fuerza de voluntad: es rediseñar. Ir más lento, ampliar mercados o bajar el peso en la cartera. No se trata de aguantar más, se trata de necesitar aguantar menos.
Lo que no tiene arreglo es lo otro: pasar por el sufrimiento entero y marcharse justo antes de cobrar. Ese es, con los números en la mano, el error más caro de todos. Si quieres seguir por aquí, te dejo dos lecturas que encajan con esto: cómo la gestión de riesgos salvará tu cuenta y los 12 errores a evitar en el trading.
Fuente y método: cálculos propios sobre un motor de trend following multiactivo con datos de Norgate (5 índices: $SPXTR, $NDX, $RUT, $BCOM y bono a 10 años reconstruido), periodo de marzo de 1994 a junio de 2026, 388 meses, señal combinada de 1, 3 y 12 meses, objetivo de volatilidad del 10%, costes del 0,10% por operación de ida y vuelta, sin look-ahead. Las cifras de tiempo bajo el agua, drawdowns, ventanas móviles, velocidad de señal, peso en cartera y coste de abandonar están medidas en rentabilidad total (el exceso del sistema más el tipo sin riesgo que renta el colateral), la misma base que los índices con los que se comparan; los Sharpe, sobre el exceso, como manda su definición. El walk-forward de la palanca de velocidad se validó con tres cortes (diciembre de 2004, 2010 y 2015). La distribución de rachas perdedoras y las duraciones de operación proceden de un histórico de 65.281 operaciones sobre acciones de EE. UU. (1950-2024); el bootstrap de diversificación, de 45.399 operaciones sobre 13.759 símbolos (1990-2024), con 500 réplicas y riesgo fijo de 1R por operación: muestrea símbolos, no carteras con gestión de capital real, así que sirve para mostrar la dispersión, no para prometer una rentabilidad. Las cifras de Sharpe por número de instrumentos y de capital mínimo son de Rob Carver, “Diversification and small account size” (blog qoppac, 9 de marzo de 2016), y los importes en dólares corresponden a aquel momento. En la simulación de abandono se asume que quien se sale gana el tipo sin riesgo mientras está fuera, hipótesis generosa con él. Corregido el 2 de octubre de 2026: la primera versión daba las cifras del sistema en exceso de retorno mientras las comparaba con índices en rentabilidad total, y tres de sus gráficas no correspondían a su texto. Última actualización: 2 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Los resultados de un backtest son históricos y no garantizan rentabilidades futuras. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuánto dura un drawdown en un sistema de trend following?
Más de lo que casi nadie imagina. En 388 meses de backtest (1994-2026) hay 40 episodios de drawdown; el más largo duró 72 meses, es decir 6 años, entre febrero de 2015 y febrero de 2021. El segundo, 46 meses, de abril de 2004 a febrero de 2008.
¿Qué porcentaje del tiempo se pasa por debajo del máximo histórico?
El 75,8% de los meses, medido en rentabilidad total, que es lo que ves en tu cuenta. Como referencia, en el mismo periodo una cartera 60/40 pasó el 57,0% del tiempo bajo el agua y el S&P 500 con dividendos, el 62,9%. Tres de cada cuatro meses se viven en pérdidas respecto al mejor momento.
¿Cuántas operaciones perdedoras seguidas son normales?
Sobre 65.281 operaciones agrupadas en 15.250 rachas perdedoras, la mediana es de 2 seguidas y el percentil 75 es 3. Cinco pérdidas seguidas ocurren en una de cada diez rachas. Diez seguidas, en una de cada ochenta y cuatro. El récord de la serie son 27 operaciones perdedoras consecutivas.
¿Cuánto cuesta abandonar un sistema en pleno drawdown?
Entre el 20% y el 60% del capital final si te rindes tras N meses bajo el agua y vuelves cuando el sistema marca un nuevo máximo: quien aguanta los 32 años multiplica su capital por 8,91; quien se rinde tras 6 meses, por 3,55, y quien lo hace tras 36 meses, por 7,09. Con otras reglas de vuelta, 13 de las 15 combinaciones probadas acaban por debajo de aguantar.
¿Cómo sé si mi sistema está roto o solo en mala racha?
Compara lo que te pasa con lo que el sistema tiene medido. En ventanas de 10 años el trend following nunca perdió dinero en este periodo (0% de ventanas negativas), pero fue peor que el S&P 500 en el 74% de ellas. Ir por detrás del índice durante años es el comportamiento esperado, no el síntoma de una avería.
¿Cuántos mercados hacen falta para que un sistema tendencial funcione?
Muchos más de los que suele usar un particular. En el bootstrap propio, aplicando el sistema sobre 3 mercados el 28,1% de las carteras pierden dinero; con 25 bajan al 2,0% y con 100 no pierde ninguna. Rob Carver llega por vía teórica al mismo sitio: pasar de 1 a 37 mercados dobla el Sharpe esperado, de 0,35 a 0,70.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.