La cartera 60/40 no ha muerto: lo que falla es la gráfica que te enseñan

Sí, la cartera 60/40 sigue funcionando. Lo dice una auditoría sobre 98 años de datos (1928-2025): en el tramo 1928-1999, cuando la correlación entre acciones y bonos era positiva (+0,152), el 60/40 dio el mismo Sharpe que la bolsa (0,42 frente a 0,42) con 25 puntos porcentuales menos de caída máxima. O sea que protegía sin necesidad de que los bonos subieran cuando la bolsa caía, que es justo lo que ahora todo el mundo da por muerto.
La alternativa de moda, cambiar media pata defensiva por oro (el 60/20/20), no es la ley natural que te venden. Gana en el 51% de las ventanas móviles de 30 años, una moneda al aire; y en décadas de calendario disjuntas gana 5 de 10, con 3 de esas 5 en empate técnico (±0,2 puntos). Su ventaja vive en una sola década: los años 70, donde saca +6,1 puntos. En las ventanas de 30 años que contienen los 70 gana el 79% de las veces; en las que no los contienen, el 13%.
El 60/40 sí tiene un talón de Aquiles medible, pero no es la correlación: es la inflación. Su peor episodio en 98 años no es 2008 (que ni entra en el top 5), sino 1973-1984: doce años bajo el agua y −35,4% en términos reales. Abajo te enseño de dónde salen las gráficas que circulan, qué pasa cuando las mueves de sitio y en qué parte los críticos tienen razón.
Quién dice que la cartera 60/40 ha muerto y con qué pruebas
No es un rumor de foro. La afirmación viene de arriba y viene con gráficas:
| Quién | Qué afirma | Qué propone | Evidencia que enseña |
|---|---|---|---|
| Larry Fink (BlackRock), carta anual 2025 | El 60/40 está “efectivamente muerto” | 50/30/20: 50 bolsa, 30 bonos, 20 mercados privados | Su tesis institucional |
| Javi Linares (407.000 suscriptores), “La cartera 60/40 ha muerto: la estructura que uso en 2026” (~36.000 visualizaciones) | La renta fija lleva ~69 meses sin retornos positivos; los estados están sobreendeudados | 60/20/20: sustituir parte del bono por oro | Ventanas de 25 años (10.000 $ que se convierten en 69.000 $, con caída máxima del 19%) y de 55 años |
| Prensa financiera, 2022-2026 | ”La correlación acciones-bonos se ha roto” | Buscar otra pata defensiva | El comportamiento de 2022 en adelante |
Antes de tocar un solo dato escribí un pre-registro con tres hipótesis y con el criterio exacto que me obligaría a admitir que estaba equivocado. Eso es importante: si diseñas el test después de ver los números, siempre ganas tú. Las carteras se definieron a priori, con pesos fijos y rebalanceo anual, sin ninguna optimización:
| Cartera | Composición |
|---|---|
| 100/0 | 100% bolsa |
| 60/40 | 60% bolsa, 40% bono a 10 años |
| 60/20/20 | 60% bolsa, 20% bono, 20% oro |
| 50/30/20 | 50% bolsa, 30% bono, 20% oro (aproximación del “nuevo estándar”) |
| Permanente | 25% x 4 |
| Golden Butterfly | Aproximada |
| 40/60 | 40% bolsa, 60% bono |
Siete variantes declaradas, cero búsqueda del ganador, y el mismo coste para todas: 0,20% anual (TER de indexado más rebalanceo; el turnover anual de un 60/40 ronda el 5%, que a 10 puntos básicos son unos 0,5 puntos básicos, así que aquí manda el TER).
El truco no está en los datos: está en dónde empieza la gráfica
Fíjate en las dos ventanas que se citan: 55 años y 25 años. Desde 2026, eso te lleva a 1971 y a 2000. No son fechas neutras: son las dos mejores fechas posibles para el oro que existen en toda la serie.
- 1971 es el desanclaje del patrón oro. Antes de esa fecha el precio del oro no lo ponía el mercado, lo ponía un boletín oficial.
- 1999-2000 es el suelo de un mercado bajista de veinte años en el oro. Empezar una gráfica ahí es empezar a comprar en el mínimo de una generación.
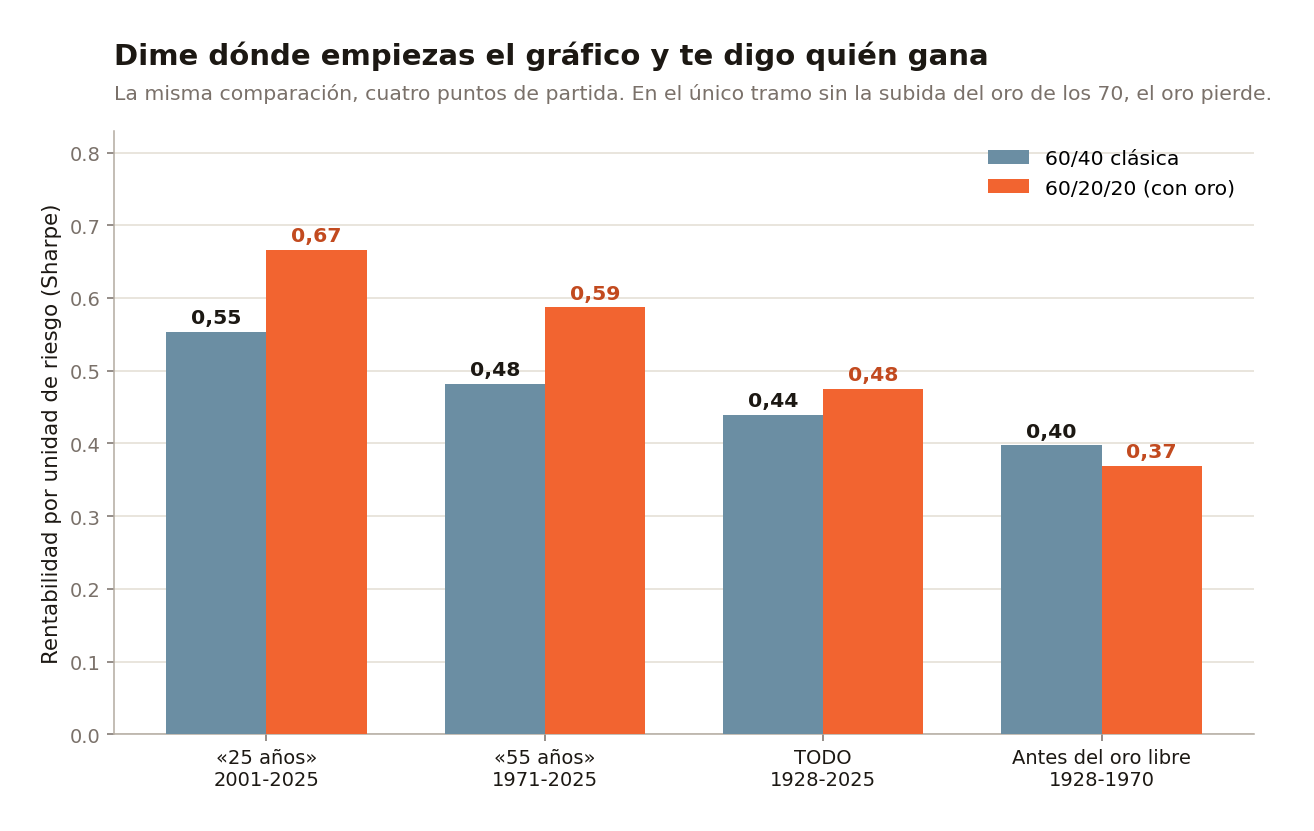 Las dos fechas de arranque más citadas coinciden con los dos mejores puntos de entrada posibles para el oro.
Ojo, que esto no significa que quien las use esté haciendo trampa a conciencia. Significa que el resultado depende del punto de arranque, y que cualquier conclusión que se caiga al mover la fecha de inicio no es una ley del mercado: es una fotografía de un episodio concreto. La prueba de fuego es sencilla: si la ventaja fuese estructural, aparecería en la mayoría de las ventanas de 20 o 30 años de los 98 años disponibles, no solo en las que arrancan en 1971 o en 2000.
El oro antes de 1971 no era un activo de mercado
Este punto es el que casi nadie declara y el que lo condiciona todo. Desde 1934 el precio del oro estuvo fijado por ley en 35 dólares la onza. Su rentabilidad en esos 43 años fue de +1,39% anual, y ese número no es rendimiento: es solo la devaluación de 1934 repartida en el tiempo.
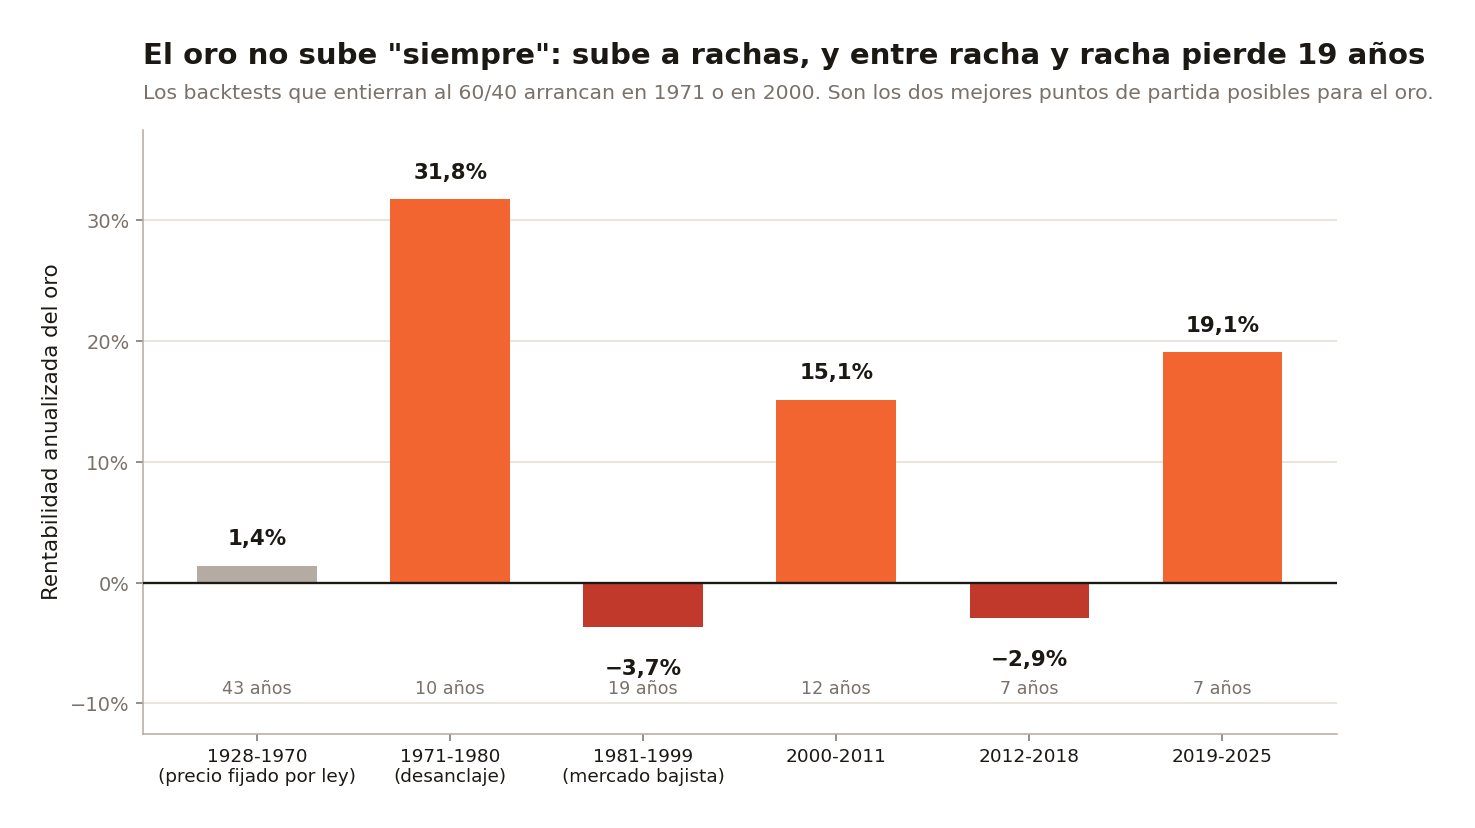 Cualquier serie de oro que cruce 1971 está mezclando dos regímenes distintos: un precio administrado y un precio de mercado.
La consecuencia práctica es doble. Primera: cualquier backtest de oro que cruce 1971 mezcla dos mundos que no se pueden sumar. Segunda, y por eso el detalle importa: por eso “55 años” es el arranque favorito de todo el mundo. Justo después del cambio de régimen, justo cuando empieza la mejor década de la historia del metal.
¿Gana el 60/20/20 con oro? Depende de cuántas veces cuentes la misma década
Aquí está el corazón del asunto. Sobre 98 años de datos puedes calcular 69 ventanas móviles de 30 años, y con eso llenas una diapositiva impresionante. El problema es que esas 69 ventanas tienen un solape del 97%: no son 69 pruebas independientes, son la misma historia mirada desde 69 sitios.
Con ventanas móviles, el 60/20/20 gana el 51% de las veces. Suena a empate y suena a que da igual. Pero cuando partes la muestra, aparece el mecanismo real:
| Cómo cuentas | Resultado del 60/20/20 frente al 60/40 |
|---|---|
| Ventanas móviles de 30 años (n=69, solape 97%) | Gana el 51% |
| Ventanas de 30 años que contienen los años 70 | Gana el 79% |
| Ventanas de 30 años que no contienen los años 70 | Gana el 13% |
| Décadas de calendario disjuntas (n=10) | Gana 5 de 10, y 3 de esas 5 son empates técnicos (±0,2 puntos) |
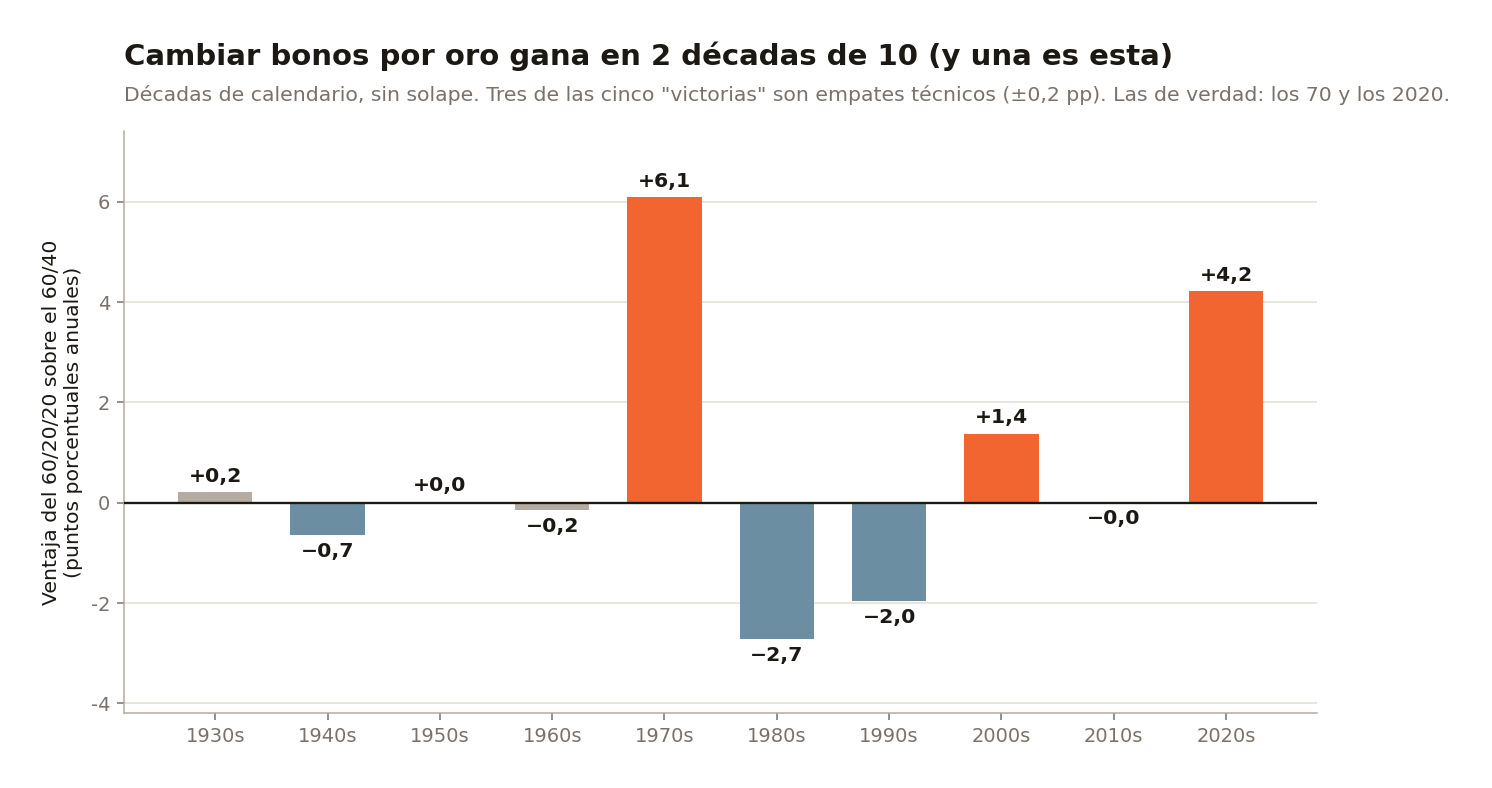 Sobre bloques que no se solapan, la ventaja del oro se reduce a 5 de 10 décadas, con 3 empates dentro.
El mecanismo entero es una sola década: los años 70, donde el 60/20/20 saca +6,1 puntos. Esa década aparece dentro de 39 de las 69 ventanas, y cada vez que aparece vuelve a contarse como una victoria nueva. Un episodio replicado 39 veces se lee como una ley, y no lo es.
Regla que me llevo de aquí y que te sirve para cualquier backtest que te enseñen: cuando alguien te dé un porcentaje de victorias sobre ventanas solapadas, pide el conteo sobre bloques que no se solapen. Si el veredicto cambia entre los dos, el bueno es el segundo. Y si el porcentaje se desploma al quitar un evento concreto, ese evento era toda la historia.
La correlación acciones-bonos nunca fue el motor del 60/40
El relato dominante dice que el 60/40 funcionaba porque los bonos subían cuando la bolsa caía, y que eso se ha roto. La primera parte es la que hay que revisar, porque esa correlación negativa es un fenómeno de 2000 a 2021, no una constante histórica:
| Periodo | Correlación acciones-bonos |
|---|---|
| 1928-2025 (98 años) | +0,018 |
| 1928-1999 | +0,152 |
| 2000-2021 | −0,652 |
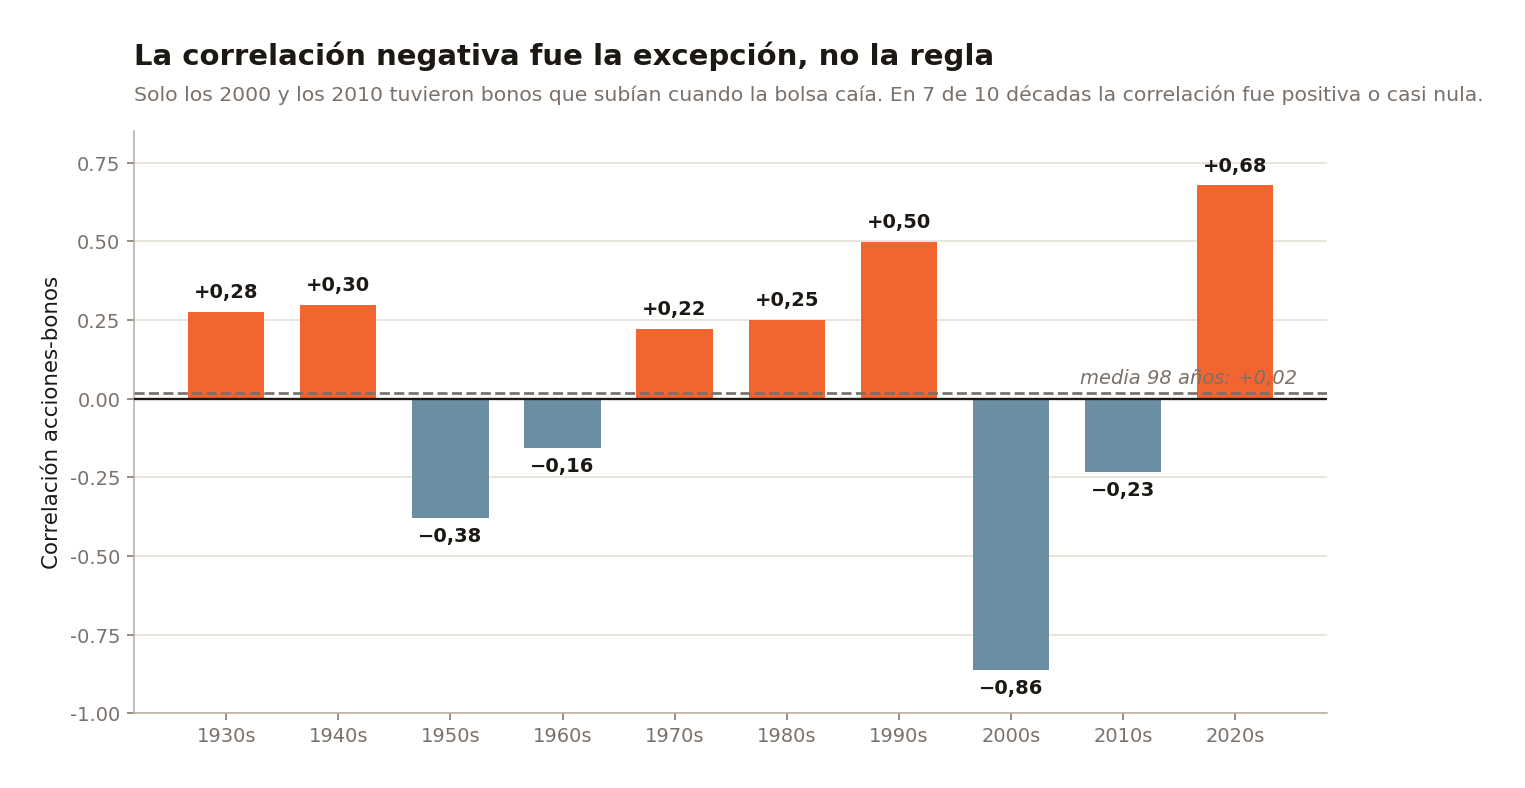 En la muestra completa la correlación es prácticamente cero: lo excepcional fueron las dos décadas de correlación muy negativa, no lo que viene después.
Y ahora la pregunta que decide el debate: en el tramo de correlación positiva (1928-1999), ¿el 60/40 protegió o no protegió? Protegió. Dio el mismo Sharpe que estar 100% en bolsa (0,42 frente a 0,42) con 25 puntos porcentuales menos de caída máxima. Misma rentabilidad ajustada al riesgo, muchísimo menos dolor por el camino.
La conclusión no es cómoda para ninguno de los dos bandos: el 60/40 nunca funcionó por la correlación negativa, funcionó porque mezclas un activo muy volátil con otro que lo es mucho menos. Si el bono ya no te va a rescatar en cada susto de la bolsa, el 60/40 no se muere, simplemente vuelve a ser lo que fue durante 70 años. Este es el mismo motivo por el que conviene entender la volatilidad y sus tipos antes que memorizar correlaciones.
El talón de Aquiles real del 60/40 es la inflación
Si quieres atacar al 60/40 con un argumento que aguante el examen, aquí lo tienes. Sus peores momentos no son las crisis bursátiles: son los periodos de inflación alta. Y solo se ven si mides en términos reales, es decir, descontando el IPC.
| Episodio | Nominal | Real |
|---|---|---|
| 1973-1984 (peor episodio real de los 98 años) | 12 años bajo el agua, −35,4% | |
| 1977-1981 | +30,3% | −19,3% |
| 2008 | Ni siquiera está en el top 5 de peores episodios reales |
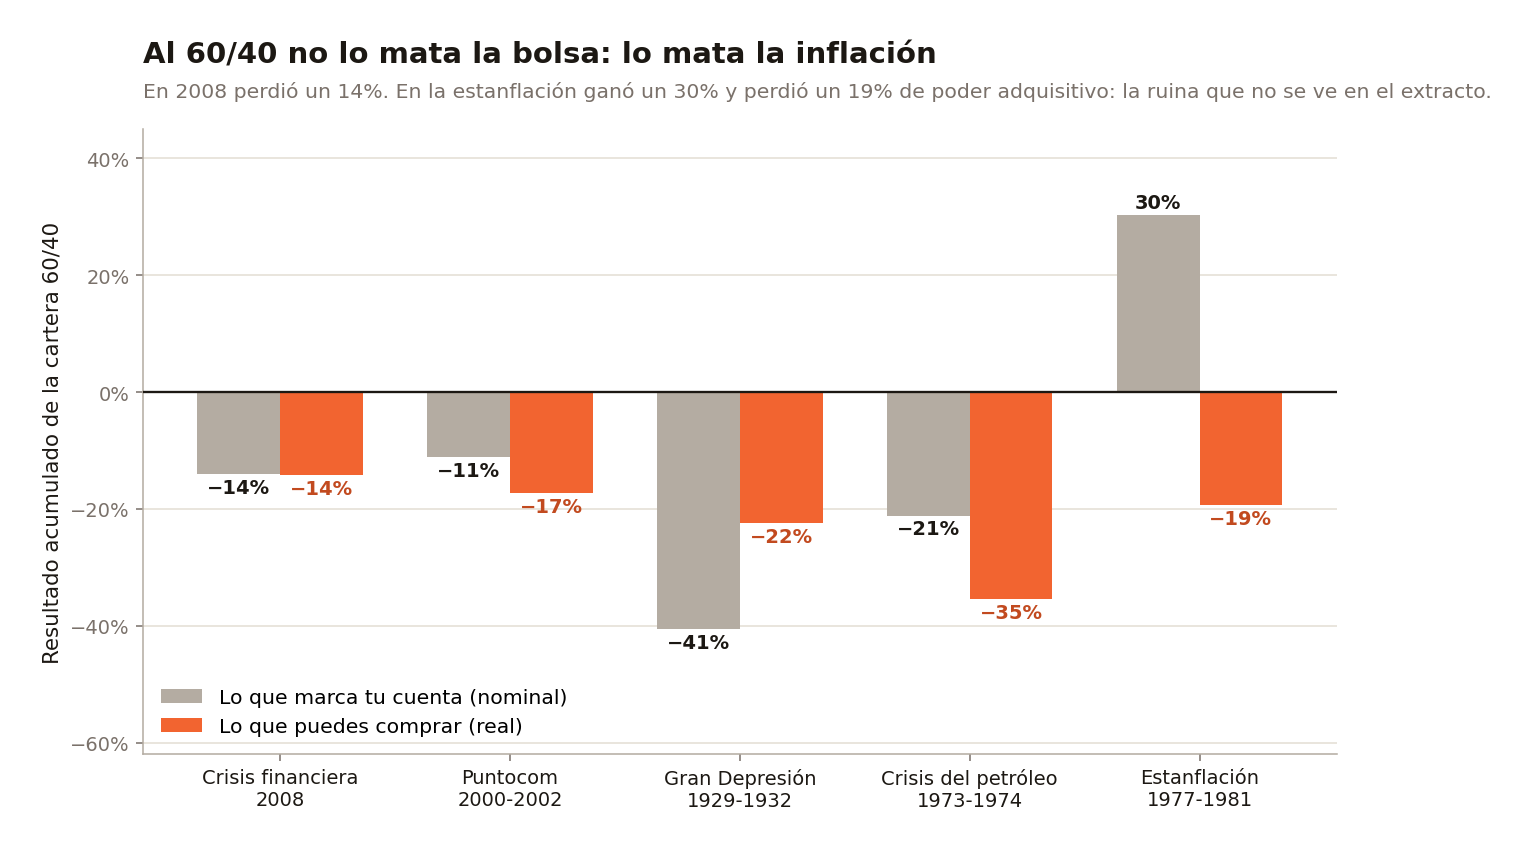 El mismo periodo, dos veredictos opuestos: en nominal ganas un 30,3% y en poder adquisitivo pierdes un 19,3%.
Mira lo que significa 1977-1981: tu extracto decía que ganabas un 30,3% y tu poder adquisitivo caía un 19,3%. Si mides en nominal, no ves absolutamente nada. Por eso en este estudio todas las tablas van en las dos bases y nunca cruzadas: mezclar nominal y real cambia el veredicto en los dos sentidos.
Lo mismo pasa con esa frase que se repite tanto, “el 60/40 nunca pierde a 10 años”. La verifiqué en lugar de asumirla, y el resultado es interesante:
- En nominal: cierta, el 100% de las 89 ventanas de 10 años acabó en positivo.
- En real: falsa, el 88,8%. Una de cada nueve ventanas de diez años te dejó con menos poder adquisitivo del que entraste.
O sea que quien la dice tiene razón en la mitad que enseña, y la letra pequeña está en la otra mitad.
Los bonos no fallaron: se compraron caros
El argumento de “la renta fija lleva 69 meses sin dar un retorno positivo” es cierto en lo esencial, y conviene reconocerlo: el bono agregado encadenó un drawdown récord de 71 meses, un dato de fuente externa que la serie anual del estudio corrobora. Dos fuentes independientes, el mismo hecho.
Lo que no es cierto es la conclusión que se saca de ahí. Ese desastre no fue una propiedad del activo: estaba escrito en el precio de entrada. En la serie de 98 años, el yield inicial explica el 91% del retorno del bono a 10 años en la década siguiente (R² 0,91, correlación +0,952, n=89), con un error medio de 0,74 puntos. Es una de las relaciones más deterministas que vas a encontrar en un mercado financiero.
¿Y a qué cotizaba el bono a cierre de 2021, justo antes de la debacle? Al 1,51%. No hacía falta ninguna teoría sobre el sobreendeudamiento de los estados para saber que la década siguiente iba a ser mala: bastaba con mirar el cupón que estabas comprando.
La regla que sale de aquí vale para cualquier activo con vencimiento, incluidas las letras del Tesoro: el retorno pasado de la renta fija te informa del precio de entrada de entonces, no de la calidad del activo. Extrapolar “ha ido mal, luego irá mal” es exactamente el error contrario al que hay que cometer. Antes de proyectar, mira el yield de hoy.
En qué tienen razón los críticos del 60/40
Sería muy fácil quedarme solo con los datos que me dan la razón, y eso es justo lo que critico en el resto del artículo. Así que aquí van los dos números que juegan a favor de la tesis contraria:
- En el conjunto de los 98 años, el 60/20/20 gana en Sharpe: 0,48 frente a 0,44.
- En la década actual, el 60/20/20 gana con claridad: +4,2 puntos.
Los dos son reales y los dos entran en el informe. La diferencia entre esto y el vídeo que critico no es el resultado, es lo que se enseña: si solo cuento el contraste 79% contra 13% y me callo el Sharpe de los 98 años, estoy haciendo exactamente lo mismo que denuncio, solo que en la otra dirección.
La lectura honesta, entonces, es esta: meter algo de oro en la parte defensiva no es una locura y ha sumado en el largo plazo largo, pero su ventaja no está repartida, está concentrada en los regímenes inflacionarios. Si la compras, cómprala sabiendo que estás comprando cobertura para ese escenario concreto, no una mejora automática de tu cartera. Esa es una decisión de qué estrategia encaja contigo, no un dato que se demuestre con una gráfica bonita.
Lo que este estudio no mide y cómo leerlo si inviertes desde España
Ningún backtest es la realidad, y decir dónde acaba el tuyo es parte del trabajo. Las limitaciones de este, todas declaradas antes de empezar:
- Datos anuales. El drawdown real dentro del año es mayor que el que mide esta serie. Los números de caída máxima que has visto son, por construcción, optimistas.
- Estados Unidos y en dólares. Un inversor español añade el riesgo de divisa, que aquí no está medido. Si te preocupa la concentración geográfica, ese debate va por otro lado: diversificar la cartera fuera de Estados Unidos.
- El oro antes de 1971 no es un activo de mercado. Ya lo hemos visto: precio fijado por ley.
- Sin impuestos. El rebalanceo anual tributa en España, salvo que lo hagas dentro de fondos indexados traspasables. Eso cambia la cuenta real de cualquiera de las siete carteras.
- Rentabilidades pasadas no son rentabilidades futuras. Un backtest es un mapa, no una promesa.
Y el resumen que yo me llevaría a casa, en tres líneas. El 60/40 no ha muerto: protegió incluso cuando la correlación jugaba en su contra. La alternativa con oro no es una ley: es una década replicada en 39 ventanas. Y lo que de verdad te puede arruinar una cartera equilibrada no es una crisis bursátil, es una década de inflación que solo se ve si mides en términos reales.
Antes de cambiar tu estructura porque una carta anual o un vídeo te digan que algo está muerto, hazte estas tres preguntas: ¿dónde empieza la gráfica?, ¿el porcentaje de victorias está calculado sobre ventanas solapadas?, y ¿esto está medido en nominal o en real? Con eso filtras el 90% del ruido que vas a ver este año.
Fuente y método: datos de Damodaran (NYU Stern), fichero histretSP.xls actualizado el 5 de enero de 2026; retornos anuales totales de 1928 a 2025 (98 años) de S&P 500 con dividendos, T-Bond a 10 años, T-Bill a 3 meses, oro e inflación. Siete carteras de pesos fijos definidas en un pre-registro escrito el 27 de julio de 2026, antes de correr ningún número, con rebalanceo anual, cero optimización y un coste único de 0,20% anual aplicado por igual a todas. Resultados reportados en base nominal y en base real, nunca mezcladas. El conteo por décadas de calendario disjuntas (n=10) se añadió como control frente al solape del 97% de las 69 ventanas móviles de 30 años. El drawdown de 71 meses del bono agregado procede de fuente externa y coincide con lo que muestra la serie anual. Limitaciones declaradas: datos anuales (el drawdown intra-año es mayor), mercado estadounidense en dólares, oro con precio administrado antes de 1971 y cálculos sin impuestos. Última actualización: 17 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Las rentabilidades pasadas no garantizan rentabilidades futuras: un backtest es un mapa, no una promesa. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿La cartera 60/40 sigue funcionando?
Sí. En los 98 años analizados (1928-2025) el 60/40 cumplió su función incluso cuando la correlación entre acciones y bonos era positiva: en el tramo 1928-1999 dio el mismo Sharpe que la bolsa (0,42 frente a 0,42) con 25 puntos porcentuales menos de caída máxima. Y en base nominal no perdió dinero en ninguna de las 89 ventanas de 10 años.
¿Es mejor una cartera 60/20/20 con oro que el 60/40?
Depende de cómo lo cuentes. En ventanas móviles de 30 años gana el 51% de las veces, una moneda al aire. En décadas de calendario disjuntas gana 5 de 10, y 3 de esas 5 son empates técnicos (±0,2 puntos). En el conjunto de los 98 años sí gana en Sharpe: 0,48 frente a 0,44.
¿Por qué las gráficas que meten oro empiezan en 1971 o en el año 2000?
Porque son las dos mejores fechas posibles para el oro. En 1971 se desancla el patrón oro: antes su precio estaba fijado por ley en 35 dólares la onza desde 1934, y rindió un +1,39% anual durante 43 años, que es solo la devaluación de 1934. Y 1999-2000 es el suelo de un mercado bajista de 20 años en el oro.
¿Se ha roto la correlación entre acciones y bonos?
En la muestra completa de 98 años la correlación es prácticamente cero (+0,018). Entre 1928 y 1999 fue positiva (+0,152) y entre 2000 y 2021, negativa (−0,652). Lo excepcional no es lo que ocurre ahora: fueron esas dos décadas. Y el 60/40 protegió también en el tramo de correlación positiva.
¿Cuál es el peor escenario para una cartera 60/40?
La inflación, no una crisis bursátil. El peor episodio real en 98 años es 1973-1984: doce años bajo el agua y una caída del 35,4% en poder adquisitivo. 2008 ni siquiera entra en el top 5. El ejemplo más claro es 1977-1981: la cartera ganó un 30,3% nominal y perdió un 19,3% real.
¿Por qué los bonos lo han hecho tan mal desde 2022?
Porque se compraron caros, no porque el activo esté roto. El yield al que compras explica el 91% del retorno del bono a 10 años siguiente (R² 0,91, correlación +0,952, n=89) con un error medio de 0,74 puntos. A cierre de 2021 el bono cotizaba al 1,51%: el mal resultado de 2022-2025 ya estaba escrito ahí.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.