Oro vs bolsa: el 50/50 no es la respuesta (44 años de datos)

Si la pregunta es oro o bolsa, en los últimos 44 años ha ganado la bolsa sin discusión: el SP500 con dividendos ha dado un 12,15% anualizado y el oro un 6,29%, casi la mitad. Con una diferencia que casi nadie menciona: los dos activos han sufrido caídas parecidas desde máximos, un 55% el SP500 y un 50% el oro. Más rentabilidad y riesgo similar. Debate cerrado, en teoría.
En la práctica no, y por eso existe la cartera 50/50. Combinar los dos a partes iguales y rebalancear cada año baja el drawdown máximo del 55% al 33%, pero también baja la rentabilidad al 9,91% anualizado. Es un buen trato para mucha gente, pero es un trato ciego: rebalancea el 31 de diciembre pase lo que pase en el mercado.
Hay una tercera vía, y es la que he metido en el ordenador con datos de 1982 a 2026. En lugar de repartir a ciegas, usar el ratio Gold/SPX (el precio del oro dividido entre el del SP500) para decidir en cada momento dónde estar. Probé cuatro técnicas distintas sobre ese ratio. Dos fallan. Y dos baten al SP500 puro con la mitad de drawdown: el cruce de medias 8/12 mensual da un 14,89% anualizado con un 33% de caída máxima, y la estructura de pivotes da un 13,54% con solo un 29%, el drawdown más bajo de todo el estudio.
Oro o bolsa: qué ha dado más en 44 años
El debate lleva décadas encallado en los mismos dos argumentos. El bando bolsa dice que el SP500 lleva un siglo dando en torno a un 10% anualizado y que el oro no genera nada: ni dividendos, ni beneficios, ni recompras. El bando oro contesta que la bolsa se puede caer a la mitad en seis meses y que el metal te cubre en crisis y en inflación.
Los dos tienen su parte de razón, y los datos de las últimas cuatro décadas lo dejan bastante claro:
| Activo (1982-2026) | Rentabilidad anualizada | Drawdown máximo |
|---|---|---|
| SP500 con dividendos | 12,15% | 55% |
| Oro spot | 6,29% | 50% |
| Cartera 50/50 con rebalance anual | 9,91% | 33% |
Ese 55% de caída no es una abstracción. Traducido: metes 100.000 €, ves cómo crecen durante años hasta 200.000 €, y de repente te encuentras con 90.000 €. Eso es exactamente lo que le pasó a mucha gente en 2008, y lo que volvió a pasar en menor medida en el Covid. La rentabilidad la ves en la hoja de cálculo; el drawdown lo vives.
El oro tampoco es un refugio plácido: también acumula caídas del 50%. La diferencia, y aquí está lo interesante, es que cae en momentos distintos. Cuando uno sufre, el otro suele aguantar. Esa descorrelación es toda la materia prima de lo que viene después.
Por qué la cartera 50/50 se queda a medias
De esa descorrelación nació la idea obvia: mitad y mitad, rebalanceando una vez al año para volver al reparto original. Y funciona: el drawdown se hunde del 55% al 33%. Renuncias a algo más de dos puntos de rentabilidad anual a cambio de una cartera que no te obliga a mirar hacia otro lado en las crisis.
A mí, personalmente, no me acaba de convencer. El problema del 50/50 es que es ciego. Rebalancea en una fecha fija, da igual lo que esté ocurriendo. Da igual si la bolsa lleva tres años subiendo a saco mientras el oro está plano. Da igual si el oro está rompiendo máximos mientras la bolsa se cae a pedazos. Cada 31 de diciembre vuelve al 50/50 y a otra cosa.
Y ahí está la pregunta que da pie a todo este estudio: si el mercado nos está dando información constantemente sobre cuál de los dos activos va ganando, ¿por qué no usarla?
El ratio Gold/SPX: cuando un cociente se comporta como un activo
Este es el concepto que vertebra el estudio, y para mí es de las cosas más útiles de la inversión cuantitativa frente al análisis clásico: el ratio entre dos activos.
Coge el precio del oro y divídelo entre el precio del SP500. Obtienes un número. Ese número sube cuando el oro lo está haciendo mejor que el SP500, y baja cuando el SP500 lo hace mejor que el oro. Es un velocímetro de la carrera entre los dos, actualizado en cada sesión.
Y lo bonito es lo que pasa cuando lo dibujas: ese ratio se comporta como un activo más. Tiene sus propias tendencias, sus propios máximos y mínimos, sus propios ciclos. Y no son ciclos de semanas.
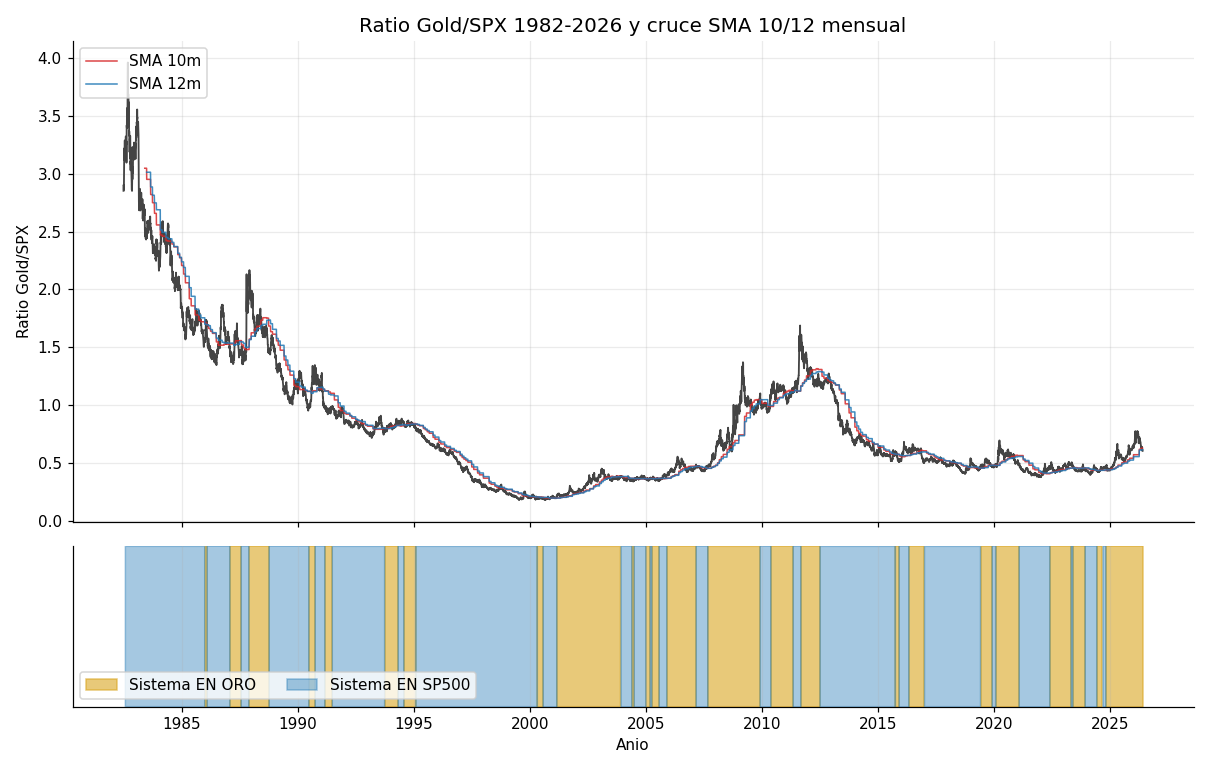 El ratio Gold/SPX no vaga sin rumbo: se mueve en bloques de una década, y cada bloque es un régimen macro distinto.
Mira los tramos. De 1985 a 1996 el ratio cayó como una piedra: la bolsa arrasaba y el oro no podía con ella, en pleno mercado alcista post-Volcker, con internet asomando y tipos a la baja. De 2002 a 2011 subió con fuerza: el oro lo hizo el doble de bien que la bolsa, con el QE de la Fed, la crisis de 2008 y el miedo a la inflación de fondo. De 2013 a 2019, otra vez para abajo. Y desde 2020 estamos en una zona mixta, con el oro recuperando terreno.
Si el ratio tiene tendencias de esa longitud, entonces se le pueden aplicar las técnicas clásicas de trend following para decidir dónde estar en cada momento. Eso es lo que hice.
Las cuatro técnicas que probé sobre el ratio
Cuatro formas de leer el mismo gráfico, de la más simple a la más elaborada. En todas, la regla de salida es binaria: o estás 100% en oro, o estás 100% en SP500. Nunca a medias, nunca fuera del mercado.
| Técnica | Cómo decide | Temporalidad | Parámetros probados |
|---|---|---|---|
| T1. Momentum a 12 meses | Si el ratio ha subido en los últimos 12 meses, oro; si ha caído, SP500 | Mensual | 12 meses |
| T2. Cruce de medias | Media rápida por encima de la lenta, oro; por debajo, SP500 | Mensual | 17 combinaciones (cortas de 4 a 12, largas de 8 a 24) |
| T3. Canal Donchian | Rotura del máximo de N días, oro; rotura del mínimo, SP500 | Diaria | 55 y 200 días |
| T4. Estructura de pivotes | Máximos y mínimos crecientes, oro; decrecientes, SP500 | Diaria | k = 5, 10, 15, 20, 25, 30, 35, 40 y 45 |
La T1 es la del dual momentum que popularizó Gary Antonacci: una vez al mes, último día, miras si el ratio ha subido o bajado en los últimos doce meses y te colocas en consecuencia. Asumes que las tendencias largas continúan, y ya está.
La T2 sustituye el cambio porcentual por dos medias móviles sobre el ratio, una rápida y una lenta. Cuando la rápida cruza por encima, oro. Cuando cruza por debajo, SP500.
La T3 es el canal Donchian de toda la vida, el de los Turtle Traders de los años ochenta, pero llevado a temporalidad diaria sobre el ratio.
La T4 es análisis estructural puro: identificar los máximos y mínimos relevantes del ratio y leer su secuencia. Para que un día sea pivote alto tiene que ser el máximo de las k sesiones anteriores y las k posteriores. Con k=20, por ejemplo, hablamos de una ventana de 41 sesiones. Una vez marcados los pivotes, comparas los dos últimos altos y los dos últimos bajos: si ambos son crecientes, estructura alcista y te vas a oro; si ambos son decrecientes, estructura bajista y te vas a SP500.
Resultados del backtest 1982-2026
Aquí está la tabla completa, y conviene leerla por partes.
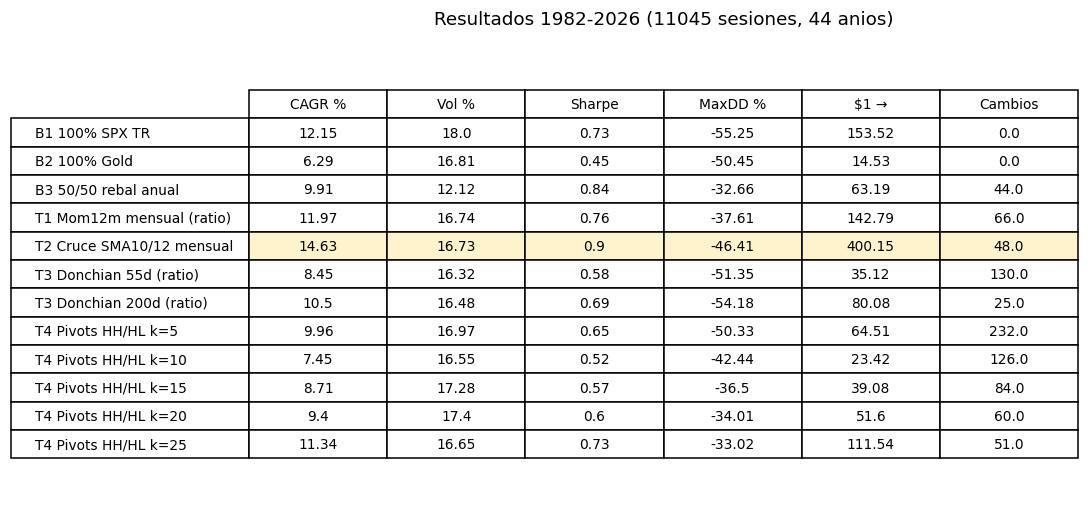 Las dos técnicas lentas (medias mensuales y pivotes) baten al SP500 puro y bajan el drawdown a la mitad; el sistema diario se queda por detrás de todos los baselines.
| Estrategia | Rentabilidad anualizada | Drawdown máximo | Sharpe | Cambios en 44 años |
|---|---|---|---|---|
| SP500 con dividendos | 12,15% | 55% | 0,73 | 0 |
| Oro | 6,29% | 50% | n/d | 0 |
| 50/50 rebalance anual | 9,91% | 33% | n/d | 1 al año |
| T1. Momentum 12 meses | 11,97% | 38% | 0,76 | n/d |
| T2. Medias 8/12 mensual | 14,89% | 33% | 0,92 | 42 |
| T3. Donchian 55 días | 8,45% | n/d | n/d | muchos |
| T3. Donchian 200 días | 10,50% | n/d | n/d | muchos |
| T4. Pivotes k=45 | 13,54% | 29% | 0,85 | 24 |
El Donchian diario no sirve para este par. El de 55 días da un 8,45%, peor que cualquier baseline, y el de 200 se queda en un 10,50%, también por debajo del SP500. Y encima genera muchísimos cambios, o sea, mucha fricción. El motivo es el del apartado anterior: el ratio Gold/SPX se mueve en ciclos de años, no de semanas, y un sistema diario reactivo se come todos los falsos breakouts. Es como hacer day trading dentro de una tendencia que dura una década.
El momentum a 12 meses es un empate técnico con un premio escondido. Da un 11,97% frente al 12,15% del SP500, prácticamente lo mismo. Pero el drawdown baja del 55% al 38%, y el Sharpe sube de 0,73 a 0,76. Mismo destino, bastante menos sufrimiento por el camino. No es un milagro, pero tampoco es poca cosa.
El cruce de medias 8/12 mensual es el primer hallazgo serio. Un 14,89% anualizado, casi tres puntos por encima del SP500. Un drawdown del 33%, igual de bajo que el 50/50 pero ganando muchísimo más. Sharpe de 0,92. Y solo 42 cambios en 44 años, es decir, un cambio al año de media.
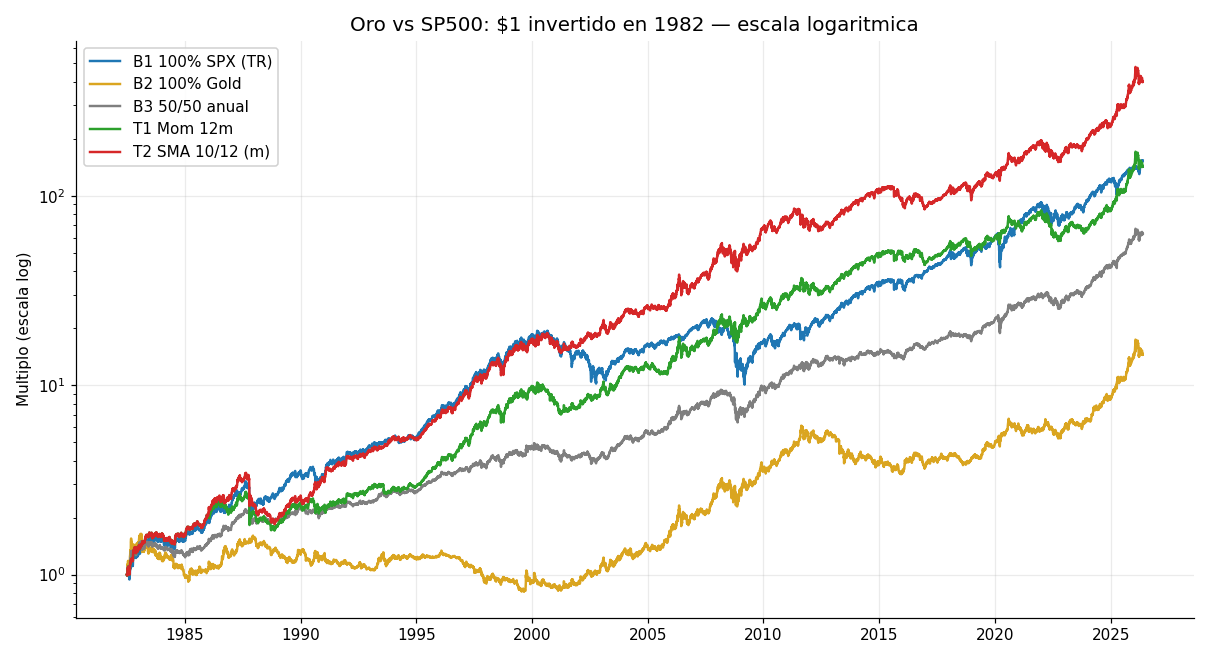 Un dólar invertido en 1982 en el SP500 con dividendos serían 153 dólares hoy. Con el sistema de medias 8/12 sobre el ratio, más de 400.
Y el segundo hallazgo, el que más me ha gustado, es la estructura de pivotes con k=45. Un 13,54% anualizado, un Sharpe de 0,85 y, sobre todo, un drawdown máximo del 29%, el más bajo de toda la tabla, por debajo incluso del 50/50. Con solo 24 cambios en 44 años: uno cada año y nueve meses. Un sistema ultralento.
Y aquí está lo que de verdad importa. T2 y T4 son técnicamente muy distintas: una usa medias móviles y otra lee estructura de máximos y mínimos. Son dos formas completamente diferentes de mirar el mismo gráfico. Y las dos llegan al mismo sitio: las dos baten al SP500, las dos reducen el drawdown a la mitad y las dos detectan los mismos grandes regímenes macro. Si esto fuera un parámetro afortunado, aparecería en una técnica y no en la otra. Aparecer en dos enfoques independientes es la señal más fuerte de que hay algo real debajo.
¿Es esto overfitting? La prueba de las 17 combinaciones
Sé perfectamente lo que estás pensando: has elegido las medias 8 y 12 porque son las que mejor salen. Eso es sobreoptimización, y es la objeción correcta. Cualquiera que monte un sistema de trading paso a paso debería hacérsela antes que nadie.
Así que probé las 17 combinaciones: medias cortas de 4, 6, 8, 10 y 12 meses contra largas de 8, 10, 12, 15, 18 y 24.
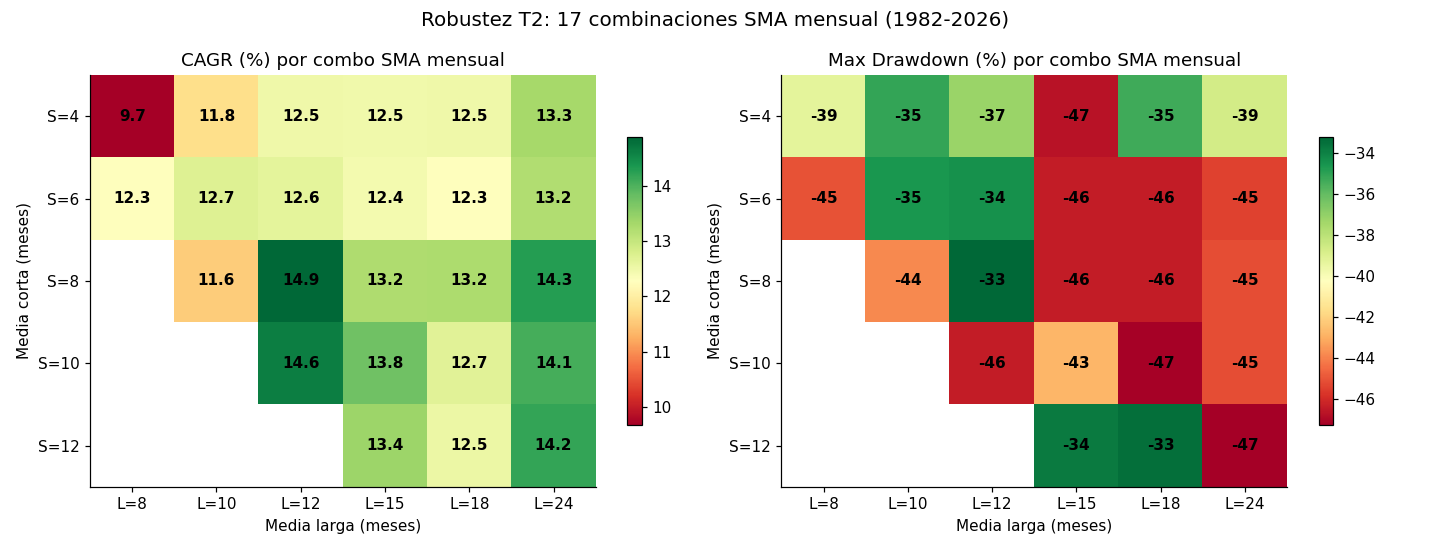 Quince de las diecisiete combinaciones baten al SP500 puro. La peor de todas todavía bate al 50/50. Eso no es un parámetro mágico, es una zona robusta.
Quince de las diecisiete baten al SP500 puro. La peor de todas, la 4/8, da un 9,67%, que sigue por encima del 50/50. La mejor, la 8/12, da el 14,89% que ya conoces. Y la 10/12, la 8/24 y la 12/24 pasan todas del 14%.
Cuando toda una región del espacio de parámetros funciona, y no un punto aislado rodeado de desastres, lo que estás viendo no es un ajuste afortunado: es una idea que funciona. La elección concreta del parámetro pasa a ser secundaria.
Con la T4 ocurre algo parecido pero en forma de curva limpia: a medida que aumentas k, el sistema mejora en rentabilidad y mejora en drawdown, hasta k=45. Traducido: cuanto más lento y más exigente es el filtro, mejor va. Filtra los movimientos pequeños y solo reacciona cuando hay un cambio de régimen macro de verdad.
Por qué funciona: el mapa de regímenes
Esta es, para mí, la imagen más reveladora del estudio. Arriba, la curva de capital del sistema ganador. Abajo, en barras, cuánto tiempo de cada año estuvo el sistema en oro y cuánto en SP500.
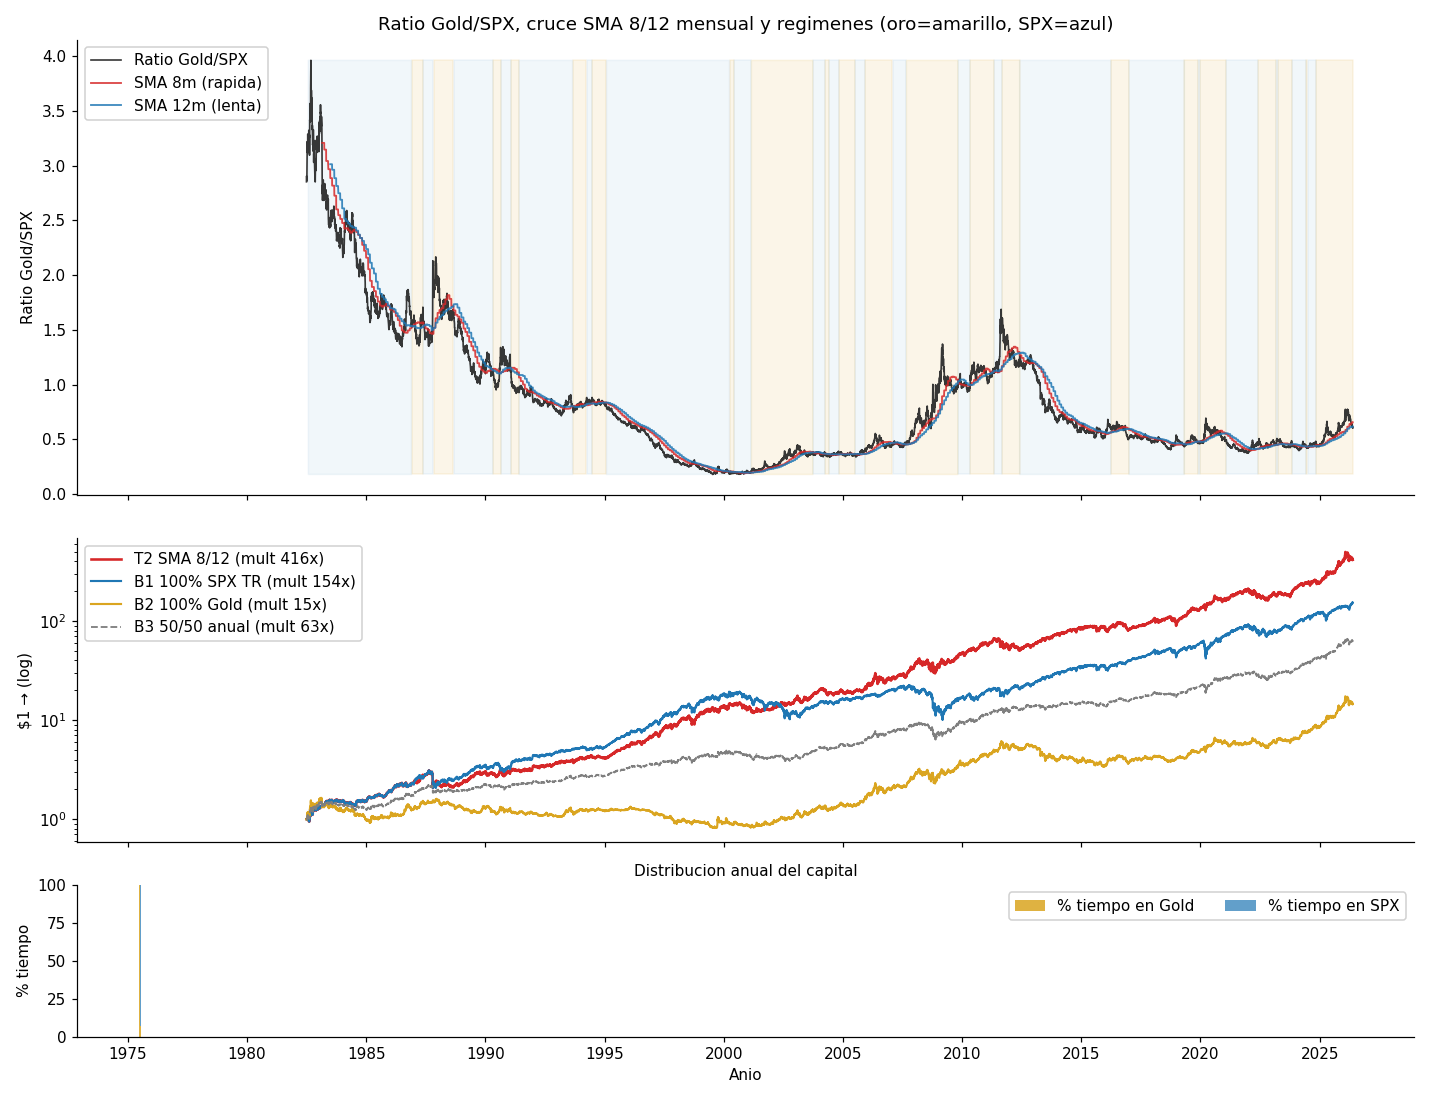 El sistema no salta de un activo a otro: se queda años enteros en el mismo lado. Ahí está todo el trabajo.
Y estos son los tres bloques largos que explican prácticamente toda la ventaja:
| Bloque | Dónde estuvo el sistema | SP500 en ese tramo | Oro en ese tramo |
|---|---|---|---|
| 1985-1996 (11 años) | SP500 | +574% | -22% |
| 2002-2008 (6 años) | Oro | +52% | +273% |
| 2013-2019 | SP500 | +151% | +1,4% |
Tres bloques, tres aciertos, y en los tres la diferencia entre el activo elegido y el otro es enorme. No hace falta acertar mucho más: con estar en el lado correcto durante los tres grandes regímenes de las últimas cuatro décadas, el resto lo hace el interés compuesto.
Esto es lo que quiero que te lleves: el sistema no predice nada. No hace market timing fino, no adivina el próximo trimestre, no reacciona a las noticias. Lo único que hace es identificar el régimen macro grande y montarse en él. Y como los regímenes duran años, una vez que acierta gana mucho con muy poca operativa. Un cambio al año, o cada dos.
El alfa no está en ser rápido. Está en ser paciente y estar en el lado correcto del río.
Cómo replicar el sistema en ProRealTime
Lo mejor de todo esto es que no necesitas Python ni 44 años de histórico para vigilarlo. El sistema T2 lo puedes montar tú mismo en ProRealTime en dos minutos:
- Abre ProRealTime y ve a instrumento calculado.
- Crea el ratio dividiendo el oro (XAUUSD) entre el SP500. Es una división y ya está.
- Cambia el gráfico a mensual.
- Ponle encima una SMA de 8 y una SMA de 12.
Con eso tienes el sistema completo delante: media rápida por encima de la lenta, oro; por debajo, SP500. Y ya lo tratas como un activo más, con sus velas, sus medias y sus indicadores.
La T4, la de los pivotes, requiere código ProBuilder porque hay que detectar los pivotes y comparar sus secuencias, pero la lógica es la misma. Si quieres ver cómo se validan estas cosas dentro de la plataforma, tengo un videotutorial de backtest en ProRealTime donde lo explico paso a paso.
Lo que hemos hecho aquí con código y cuatro décadas de datos, tú lo puedes monitorizar con dos clics una vez al mes. No hace falta un superordenador. Hace falta mirar el gráfico el último día del mes y no tocarlo el resto del tiempo.
Lo que el backtest no te cuenta (y qué haría yo)
Ningún backtest honesto se publica sin sus grietas, así que aquí van las cuatro:
Uno: el periodo es 1982-2026. Son 44 años, no cien. Es una muestra decente que incluye dos mercados bajistas históricos y varios ciclos completos, pero no es todo el siglo. Los datos limpios de oro spot que manejo empiezan en 1982 y no me he querido inventar nada anterior.
Dos: el Sharpe está calculado como retorno entre volatilidad, sin restar el tipo libre de riesgo. Si le restas las Letras del Tesoro a tres meses, todos los Sharpes bajan unas décimas. Para comparar estrategias entre sí da exactamente igual porque el ajuste es el mismo para todas, pero el número absoluto no es el Sharpe purista de los libros. Conviene saberlo antes de comparar estos 0,92 con los de otro estudio.
Tres: la T4 tiene una limitación estructural. Para confirmar un pivote necesita k sesiones a la derecha, y con k=45 eso son 45 sesiones. Significa que en las últimas nueve semanas del backtest no hay señales nuevas confirmables: el sistema está en su último estado confirmado. No es un bug, es la naturaleza del método, pero si lo operas tienes que asumir que la señal siempre llega con retraso.
Cuatro: no hay comisiones en el cálculo. Aquí el impacto es despreciable porque hablamos de entre 24 y 42 cambios en 44 años. Con un bróker decente eso no mueve la aguja. En un sistema con cientos de operaciones esta omisión invalidaría el estudio; en este, no.
¿Y qué hago yo con todo esto? Lo primero, no cambiar una cartera entera por un backtest, ni el mío ni el de nadie. Lo segundo, y esto es lo que sí me parece accionable: si tienes una cartera 50/50 fija de oro y bolsa, este estudio debería hacerte pensar. Estás pagando dos puntos de rentabilidad al año por un colchón que un sistema lento sobre el ratio te da igual de bueno, o mejor, sin renunciar a nada. Y si estás 100% en el SP500, aquí tienes una manera de mantener la rentabilidad recortando la mitad del drama.
Este par es solo el primero. La misma lógica se puede aplicar a SP500 contra bonos, oro contra bonos, o SP500 contra renta variable internacional, y cada par tiene su propia mecánica y sus propios regímenes. Iré publicando la serie.
Si quieres construir la base para entender y montar cosas como esta, todos mis cursos de bolsa e inversión están en BolsaAcademy. Y si lo que te interesa es exactamente este enfoque, modelos cuantitativos ya implementados, con seguimiento y código replicable, estoy montando un proyecto nuevo que se llama Quant IA Club: de momento está en lista de espera y lo anuncio en el canal y en la newsletter.
Fuente y método: backtest propio sobre el periodo 1982-2026 (44 años) con datos de Norgate, oro spot XAUUSD y SP500 ($SPX / $SPXTR con dividendos reinvertidos). Cuatro técnicas evaluadas sobre el ratio Gold/SPX: momentum a 12 meses, cruce de medias mensual (17 combinaciones, cortas de 4 a 12 y largas de 8 a 24), canal Donchian diario (55 y 200 días) y estructura de pivotes (k de 5 a 45). Señales mensuales al cierre del último día del mes en T1 y T2, diarias en T3 y T4. Sharpe calculado como retorno entre volatilidad, sin restar el tipo libre de riesgo. Backtest sin comisiones (entre 24 y 42 cambios en 44 años). Código auditado el 26 de mayo de 2026 sin errores críticos. Última actualización: 15 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Rentabilidades pasadas no garantizan rentabilidades futuras. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué ha dado más rentabilidad, el oro o la bolsa?
En los últimos 44 años, de 1982 a 2026, el SP500 con dividendos ha dado un 12,15% anualizado y el oro un 6,29%, casi la mitad. Pero el SP500 llegó a caer un 55% desde máximos y el oro un 50%. Con drawdowns parecidos, la bolsa gana en rentabilidad por mucha diferencia.
¿Funciona la cartera 50/50 de oro y bolsa?
Funciona como reductor de riesgo, no como generador de rentabilidad. Con rebalanceo anual dio un 9,91% anualizado frente al 12,15% del SP500, pero el drawdown máximo bajó del 55% al 33%. Renuncias a más de dos puntos al año a cambio de dormir mucho mejor. Su problema: rebalancea en una fecha fija, sin mirar el mercado.
¿Qué es el ratio Gold/SPX y para qué sirve?
Es el precio del oro dividido entre el del SP500. Sube cuando el oro lo hace mejor que la bolsa y baja cuando gana la bolsa, así que te dice en tiempo real qué activo lleva la delantera. Y se comporta como un activo más: tiene tendencias que duran años, y sobre esas tendencias se pueden aplicar sistemas seguidores de tendencia.
¿Cuál es el mejor sistema para alternar entre oro y bolsa?
En este backtest, el cruce de medias de 8 y 12 meses sobre el ratio: 14,89% anualizado, 33% de drawdown máximo, Sharpe de 0,92 y solo 42 cambios en 44 años. Detrás va la estructura de pivotes con k=45: 13,54% anualizado y un 29% de drawdown, el más bajo de toda la tabla.
¿No es overfitting elegir justo las medias de 8 y 12 meses?
Es la duda razonable. Por eso probé 17 combinaciones distintas, con medias cortas de 4 a 12 meses y largas de 8 a 24. Quince de las diecisiete baten al SP500 puro, y la peor de todas (4/8) da un 9,67%, que todavía bate al 50/50. No es un parámetro afortunado: es una zona amplia del espacio de parámetros que funciona.
¿Qué limitaciones tiene este backtest?
Cuatro. Cubre 1982-2026 porque los datos limpios de oro spot empiezan ahí. El Sharpe está calculado como retorno entre volatilidad, sin restar el tipo libre de riesgo. El sistema de pivotes con k=45 necesita 45 sesiones para confirmar una señal, así que las últimas nueve semanas están congeladas. Y no incluye comisiones.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.