«El gap siempre se cierra»: cierto donde no importa, falso donde importa
El cierre de gaps en bolsa depende casi por completo del tamaño del hueco. En acciones del S&P 500 entre 2000 y 2026, un gap a la baja del 2-3% se cierra el 95% de las veces en seis meses, y casi siempre al día siguiente. Uno de más del 20% se cierra el 2,6% de las veces el mismo día y el 44,2% a los seis meses: más de la mitad sigue abierto. «El gap siempre se cierra» es cierto donde no importa y falso donde importa.
Y aunque se cierre, operarlo no da dinero. Comprar en la apertura tras un hueco a la baja del 2-3% acierta el 57,5% de las veces, pero ganas un +1,90% cuando aciertas y pierdes un −2,35% cuando fallas: neto de costes, −0,009% por operación. Entre el 32% y el 51% de las operaciones ganadoras pasa antes por una pérdida de 1 ATR, y si entras un día más tarde, la estrategia pasa a perder en todos los tramos medidos.
Lo único que aguanta en el estudio es otra cosa: saber si abrió con hueco todo el mercado (miedo) o solo esa acción (información). Te lo cuento con más de 3,2 millones de pares acción-día, sin sesgo de supervivencia, con costes y con los dos controles que casi nadie hace.
Qué es un gap en bolsa y cómo lo he medido
Un gap (o hueco de apertura) es la distancia entre el cierre de ayer y la apertura de hoy: entre esos dos precios no se cruzó ni una operación. La definición que uso no lleva ningún adorno: apertura de hoy ÷ cierre de ayer − 1. Si ese número supera el umbral del tramo, hay hueco.
Se considera que el hueco se cierra (o se rellena) cuando el precio vuelve a tocar el cierre previo: en un hueco a la baja, cuando el máximo de alguna sesión llega a ese nivel; en uno al alza, cuando lo toca el mínimo. Lo mido el mismo día y a 5, 20, 60 y 120 sesiones, siempre todas las ventanas, para que nadie pueda quedarse con la que más le guste.
Un aviso antes de seguir: esto no es el fair value gap de la gente de ICT y smart money. Ese es otro concepto, otro público y otra promesa. Aquí hablamos del hueco de apertura de toda la vida, el que ves en cualquier gráfico de velas japonesas.
Los datos:
| Universo | Qué incluye | Tamaño |
|---|---|---|
| Acciones del S&P 500 (point-in-time) | 1.091 valores, incluidos los deslistados | 3.263.616 pares acción-día |
| Acciones del Nasdaq 100 (point-in-time) | 354 valores | 642.901 pares acción-día |
| ETFs de índice | SPY (desde 1993), QQQ (1999), IWM (2000), DIA (1998) | Serie completa |
Un valor solo cuenta mientras pertenece al índice, cotiza por encima de 5 $ y mueve más de 5 M$ diarios de media en las últimas 20 sesiones. Periodo de acciones: enero de 2000 a agosto de 2026. Las hipótesis, los tramos y las ventanas se fijaron por escrito antes de lanzar ningún cálculo.
Hay dos trampas que se comen a cualquiera que mida esto por su cuenta:
- El S&P 500 (el índice) no tiene apertura de verdad. Su apertura es igual al cierre anterior en el 42,8% de 24.780 sesiones, y en el 92,4% en los años 70. El índice no cotiza: se calcula. Si buscas huecos en su gráfico histórico, estás midiendo un artefacto del dato. Para hablar de huecos hace falta algo que se negocie, como el SPY.
- Los splits y los dividendos fabrican huecos falsos. Sin ajustar, un split 2:1 aparece como un gap de −50%, y cada fecha de corte del dividendo como un pequeño gap bajista. Todo va ajustado.
¿Se cierran siempre los gaps? Depende del tamaño
Esta es la tabla que responde al tópico. Acciones del S&P 500, porcentaje de huecos que el precio vuelve a cerrar en cada ventana:
| Hueco | Dirección | Casos | Mismo día | 5 sesiones | 20 sesiones | 60 sesiones | 120 sesiones | Mediana (días) |
|---|---|---|---|---|---|---|---|---|
| 2-3% | Baja | 51.859 | 38,2% | 72,0% | 85,1% | 92,4% | 95,0% | 1 |
| 3-5% | Baja | 28.494 | 31,1% | 63,4% | 79,0% | 88,6% | 92,4% | 2 |
| 5-10% | Baja | 12.228 | 20,1% | 47,7% | 65,9% | 80,2% | 86,7% | 3 |
| 10-15% | Baja | 1.909 | 10,0% | 26,5% | 46,8% | 65,3% | 75,2% | 8 |
| 15-20% | Baja | 547 | 3,8% | 15,2% | 31,3% | 48,8% | 60,5% | 11 |
| Más del 20% | Baja | 351 | 2,6% | 9,7% | 17,9% | 31,6% | 44,2% | 13 |
| Más del 20% | Alza | 315 | 5,4% | 16,5% | 28,3% | 38,1% | 42,2% | 6 |
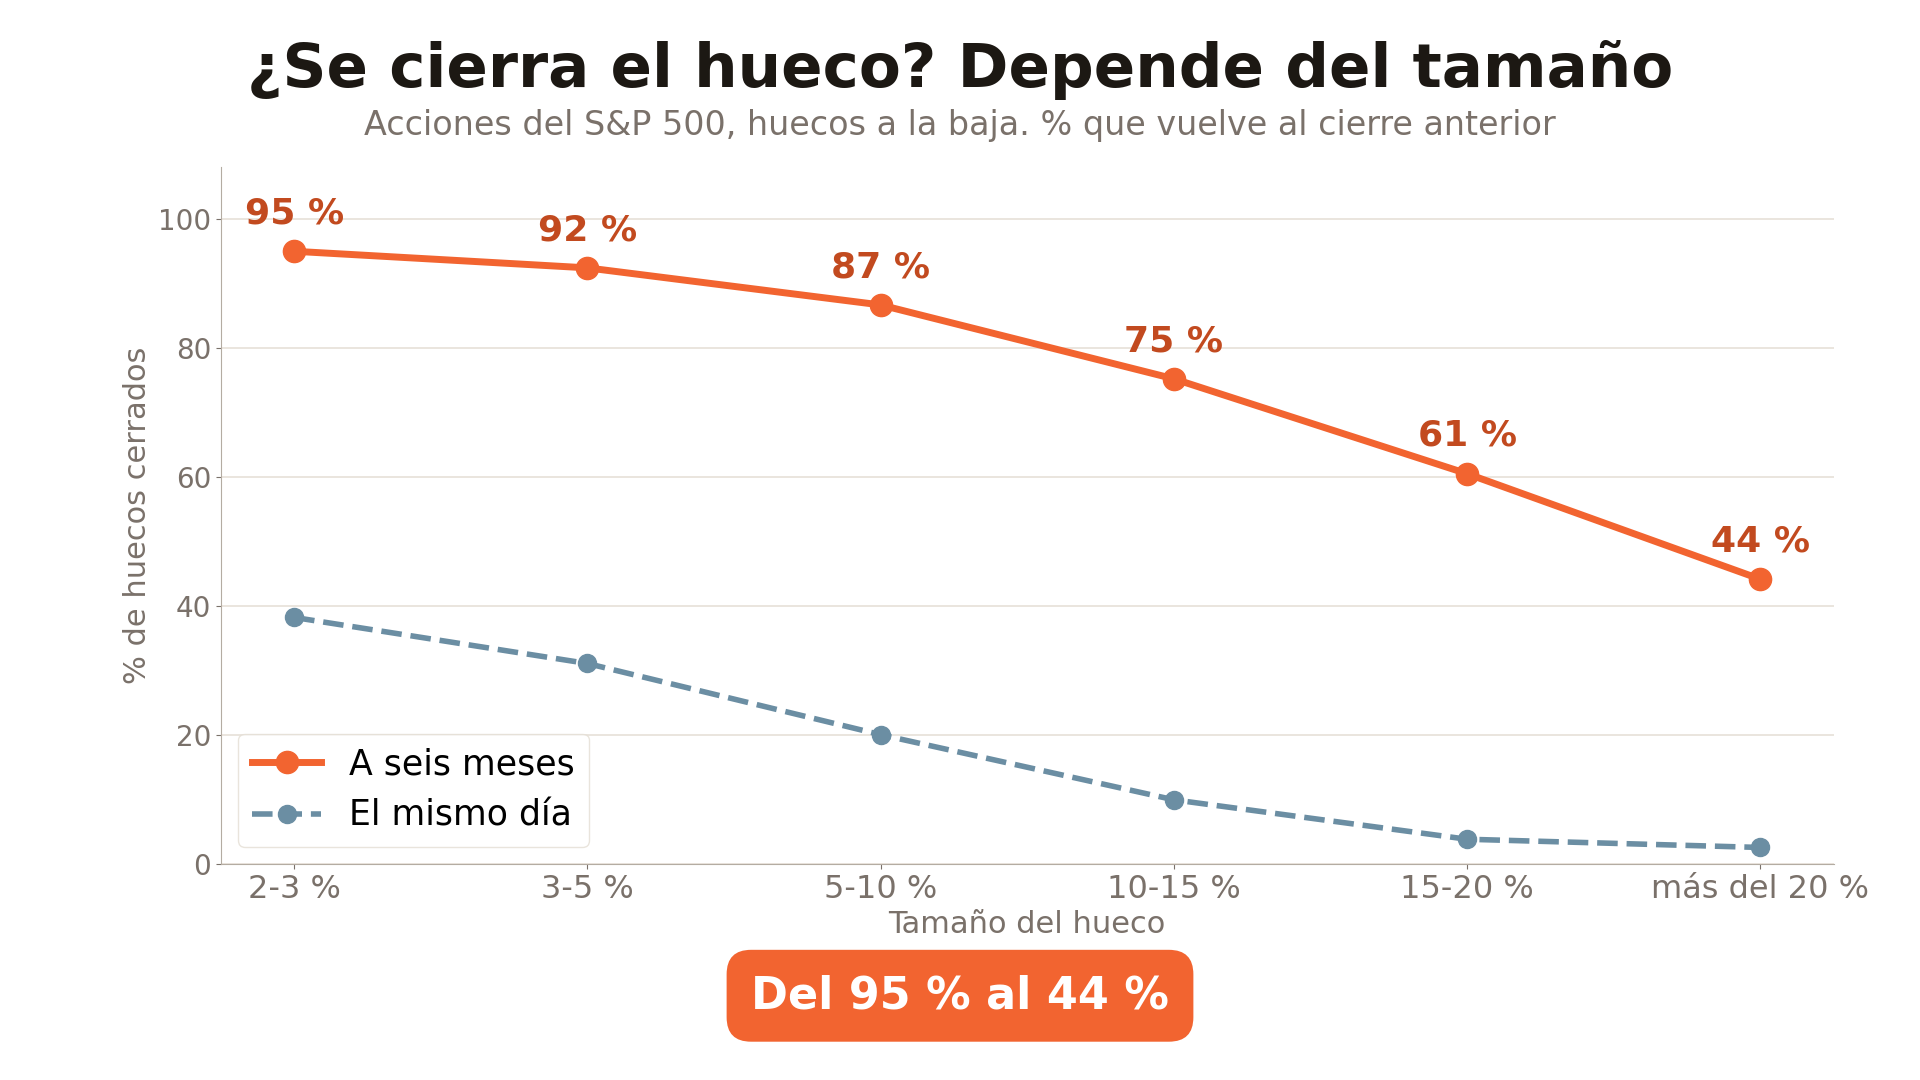 Del 95% al 44%: cuanto más grande es el hueco, menos probable es que se cierre, incluso dándole seis meses.
Fíjate en la forma, no solo en las cifras. La curva del hueco pequeño se satura enseguida: el 72% ya está cerrado en una semana. La del hueco grande sube despacio y no llega nunca: tras un hueco a la baja de más del 20%, más de la mitad sigue abierto seis meses después.
En el Nasdaq 100 el patrón es el mismo y el extremo es peor. El hueco del 2-3% se cierra el 95,1% de las veces en 120 sesiones, pero el de más del 20% se cierra un 0,7% de las veces el mismo día y un 35,7% a los seis meses (mediana de 17 días en los que sí se cierran): dos de cada tres siguen abiertos.
¿Y en los índices? Casi no hay huecos grandes que estudiar. En SPY, con 8.452 sesiones, solo hay 61 huecos bajistas del 2-3% y ninguno del 5% con muestra suficiente. El hueco del 15-20% es cosa de acciones individuales, no del índice.
¿Se cierra por ser un gap o porque pasa el tiempo?
Aquí está la trampa estadística del «siempre se cierra». Dale a cualquier precio el tiempo suficiente y acabará tocando casi cualquier nivel cercano. La pregunta útil no es si el hueco se cierra, sino si se cierra más que un día normal a la misma distancia.
Para comprobarlo, comparé cada hueco del SPY con días sin hueco del mismo instrumento, a la misma distancia del precio y en el mismo nivel de volatilidad. El resultado, en el tramo del 2-3%:
- El mismo día, el hueco sí se cierra mucho más que el azar: 43% frente a 7%.
- A 60 días, la ventaja desaparece: 96% frente a 96%.
Es decir, hay un efecto real a muy corto plazo, pero buena parte del «siempre se cierra» es simplemente el paso del tiempo. Un precio que está a un 2% de un nivel acaba tocándolo, haya hueco o no.
Lo que cuesta aguantar hasta que el gap se cierra
Que el hueco acabe cerrándose no te dice nada si por el camino te saca el stop. Así que medí la peor excursión en contra (MAE) y la mejor a favor (MFE) desde la apertura del día del hueco hasta que se cierra. Y solo en las operaciones que acaban ganando, las que sí cierran el hueco:
| Hueco a la baja | MAE mediano | Peor 10% (MAE p10) | MFE mediano | Pasó por −1 ATR | Pasó por −2 ATR |
|---|---|---|---|---|---|
| 2-3% | −2,18% | −10,95% | +3,70% | 31,7% | 15,9% |
| 3-5% | −2,85% | −13,98% | +5,43% | 36,0% | 18,8% |
| 5-10% | −4,09% | −20,00% | +8,99% | 43,7% | 24,6% |
| 10-15% | −6,50% | −25,51% | +16,03% | 49,9% | 31,3% |
| 15-20% | −7,64% | −32,03% | +22,75% | 51,3% | 27,3% |
| Más del 20% | −10,90% | −41,00% | +36,25% | 45,0% | 24,3% |
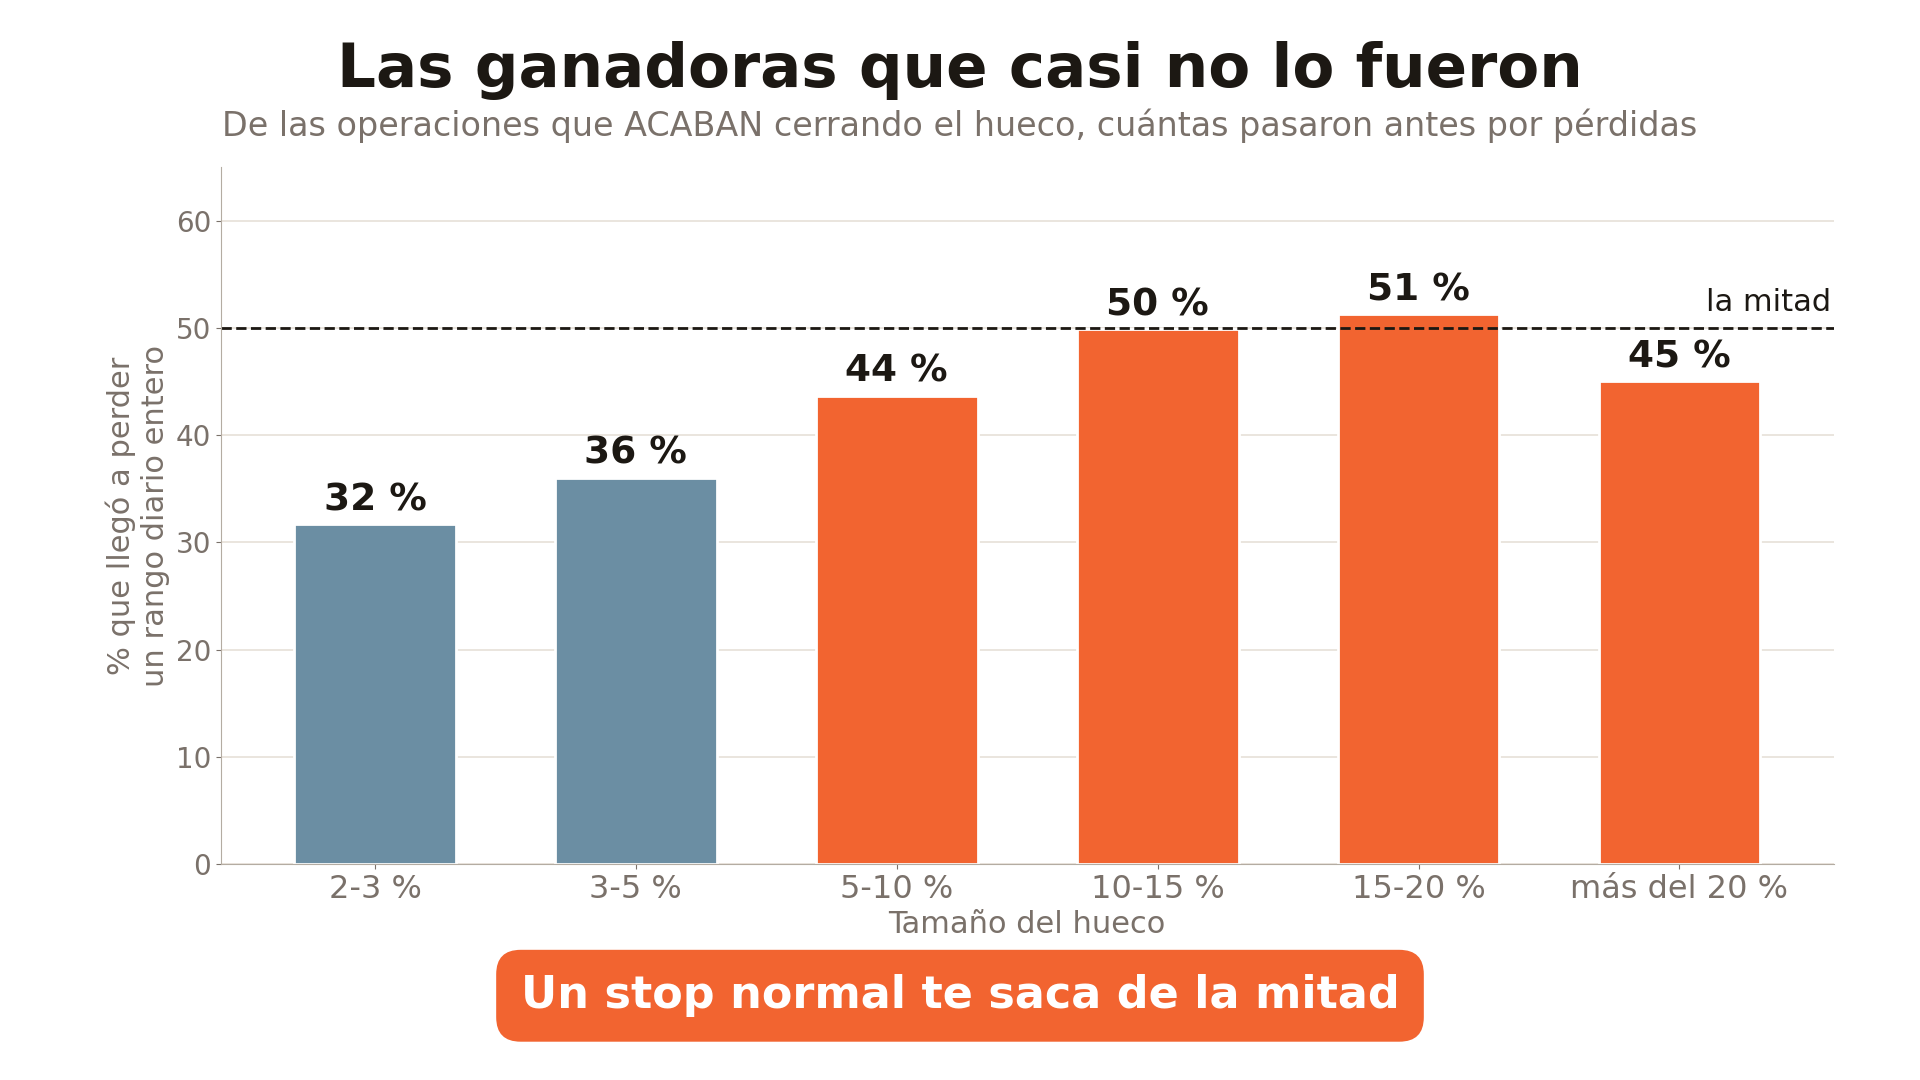 Las ganadoras que casi no lo fueron: en los huecos del 10-20%, la mitad de las operaciones que acaban bien pasa antes por una pérdida de 1 ATR.
Esta es la tabla que hunde la estrategia. Un stop con ATR de 1 ATR convierte en pérdida hasta la mitad de tus ganadoras. Y en el tramo del 15-20%, una de cada diez operaciones que acabó cerrando el hueco llegó a perder un 32% antes de darse la vuelta.
Sin stop tampoco hay solución: la posición que no cierra el hueco es justo la que se lleva la cuenta por delante. No hay versión cómoda de esta operación.
Y súmale el tiempo: la mediana para cerrar un hueco de más del 20% son 13 sesiones (17 en el Nasdaq 100). Eso no es una operación de apertura: es aguantar tres semanas una acción que acaba de hundirse.
¿Es rentable operar el cierre del gap?
Circulan promesas del tipo «71% de acierto», «70% de huecos cerrados» o «+44% en 3 meses». Puse a prueba la versión más simple: entrar en la apertura contra el hueco y salir al tocar el cierre previo o, si no llega, al cierre del día. Con un coste de 5 puntos básicos por lado:
| Hueco | Dirección | Operaciones | Acierto | Ganancia media | Pérdida media | Bruto | Neto | IC 95% del neto |
|---|---|---|---|---|---|---|---|---|
| 2-3% | Baja | 51.845 | 57,5% | +1,90% | −2,35% | +0,091% | −0,009% | [−0,119; +0,110] |
| 3-5% | Baja | 28.490 | 56,5% | +2,68% | −3,01% | +0,206% | +0,106% | [−0,103; +0,323] |
| 5-10% | Baja | 12.226 | 54,0% | +3,89% | −3,90% | +0,310% | +0,210% | [−0,240; +0,625] |
| 10% o más | Baja | 2.813 | 49,5% | +6,23% | −5,53% | +0,289% | +0,189% | [−0,429; +1,009] |
| 10% o más | Alza | 2.310 | 54,3% | +5,51% | −4,76% | +0,816% | +0,716% | [+0,101; +1,384] |
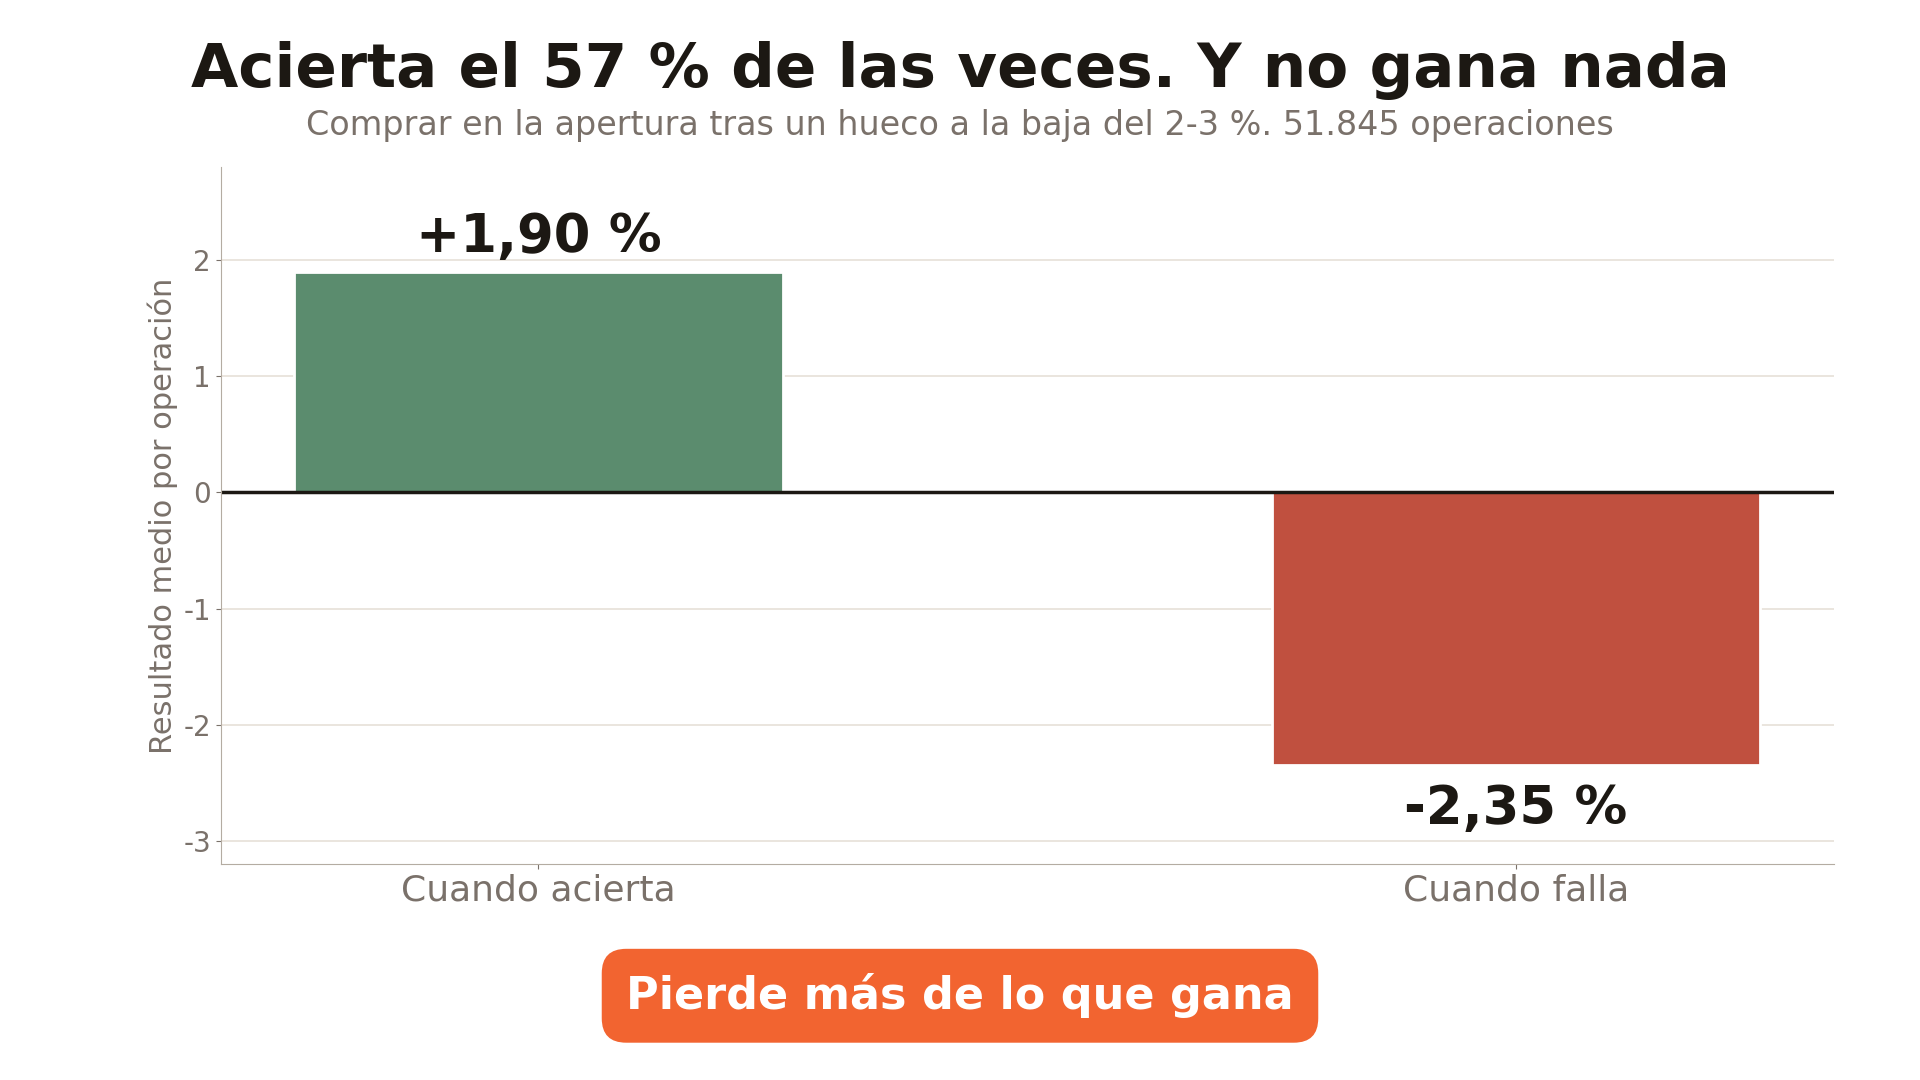 Acierta más de la mitad de las veces y no gana nada: lo que pierde cuando falla se come lo que gana cuando acierta.
El acierto es alto (del 54% al 57,5% en los huecos bajistas pequeños y medianos) y el resultado es cero. Ese es el patrón de las estrategias que se venden bien: el porcentaje de acierto es cierto y no sirve, porque lo que pierdes cuando fallas es mayor que lo que ganas cuando aciertas.
De las ocho pruebas que hice, siete tienen el intervalo de confianza pegado al cero. La única que lo excluye es el hueco alcista del 10% o más. Pero con ocho pruebas, encontrar una «significativa» al 95% es justo lo que cabe esperar por puro azar, así que no lo presento como hallazgo. Si construyes un sistema probando muchas variantes, esta trampa de la multiplicidad te la vas a encontrar siempre.
Un matiz más que juega en contra: la apertura es el momento del día con peor horquilla. Los 5 puntos básicos por lado probablemente subestiman el coste real de operar en la subasta de apertura.
La prueba del día de retraso: la estrategia no sobrevive
Si un efecto es real, debería aguantar que llegues un poco tarde. Si vive de pillar el precio exacto de la apertura, se hundirá al retrasar la entrada. Así que repetí la estrategia entrando en la apertura del día siguiente (solo se pueden operar los huecos que siguen abiertos al cierre del primer día):
| Hueco a la baja | Neto entrando en la apertura | Siguen abiertos al cierre del día | Neto entrando un día después |
|---|---|---|---|
| 2-3% | +0,015% | 61,8% | −0,095% |
| 3-5% | +0,151% | 68,9% | −0,156% |
| 5-10% | +0,301% | 79,9% | −0,072% |
| 10-15% | +0,456% | 90,0% | −0,277% |
| 15-20% | +0,195% | 96,0% | −0,331% |
Todos los tramos medidos pasan de positivo a negativo. En el Nasdaq 100, dos tramos salen negativos de forma significativa: el del 3-5% (−0,250%) y el del 15-20% (−1,091%).
La conclusión es doble. Primero, el poco resultado que tenía la estrategia vivía entero de ejecutar en la apertura exacta, que es justo el momento más caro. Segundo, junto con lo anterior (acierto alto, neto en cero, ganadoras que pasan por pérdidas), operar el cierre del gap no es operable.
Gap de todo el mercado o gap de una sola acción: miedo contra información
Aquí viene lo interesante. El hueco no es un patrón: es una etiqueta que se pega a dos cosas muy distintas. Si abre con hueco todo el mercado, suele ser miedo (macro, pánico). Si abre con hueco solo esa acción, es información sobre la empresa.
En bruto, que es como lo cuenta todo el mundo, la diferencia es enorme. En el tramo del 10-15%, con muestras casi idénticas (795 casos de mercado y 792 de empresa), la acción hace un +17,62% a 60 sesiones en el primer caso y un +0,89% en el segundo. En seis meses, el hueco se cierra el 90,4% de las veces frente al 63,5%, y tarda 6 días frente a 16.
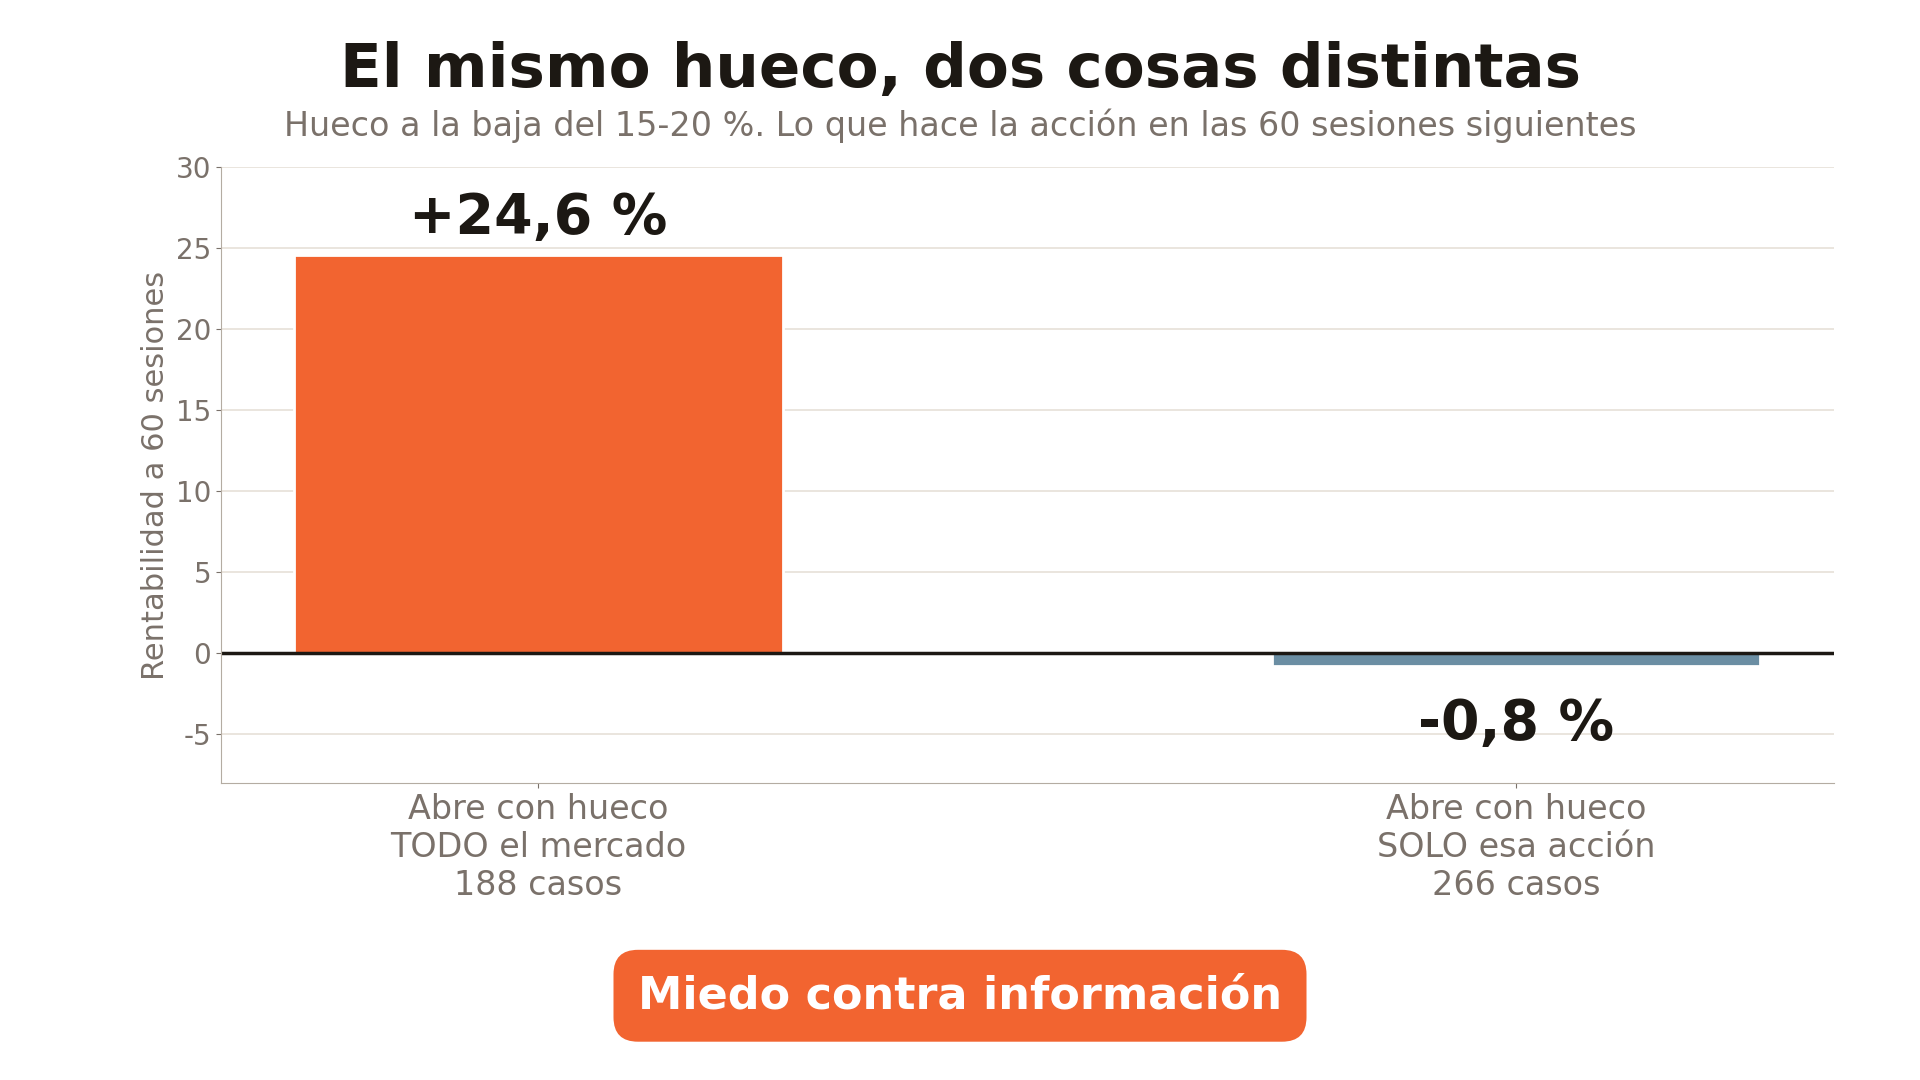 El mismo hueco del 15-20%: el que causa el mercado se cierra en seis meses el 86,2% de las veces y en 9 días de mediana; el que causa la empresa, el 45,5% y en 23 días.
Pero cuidado, porque ese +24,57% no es del hueco. Los huecos de mercado se producen en días de pánico (2008, 2020), y tras esos días rebota el mercado entero. Así que medí el exceso sobre el índice en la misma ventana, con intervalos de confianza que agrupan los eventos por fecha (los huecos se amontonan en los mismos días de pánico, y tratarlos como independientes infla la significancia; es el error más común en este tema):
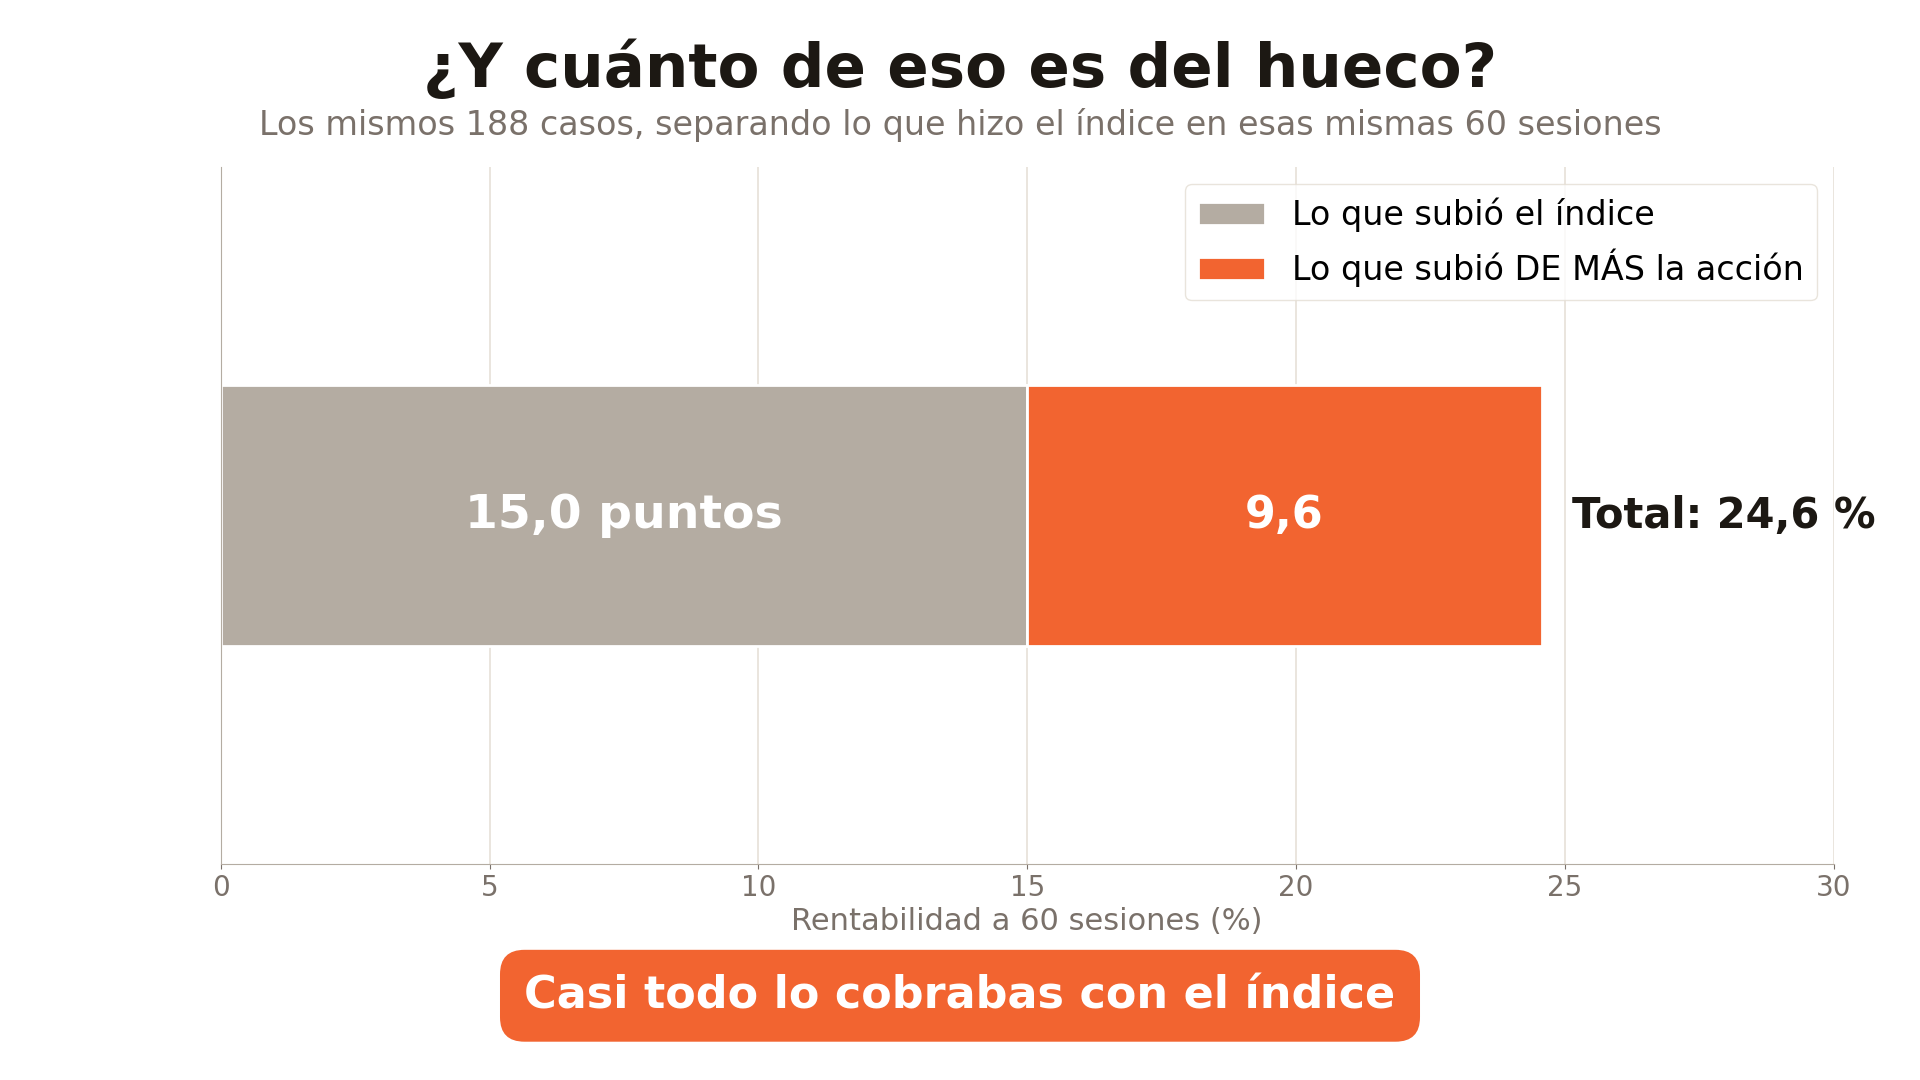 Casi todo lo cobrabas comprando el índice. Y esos 9,6 puntos de exceso no son significativos: con 188 casos, su intervalo de confianza incluye el cero.
| Hueco a la baja | Casos | Acción a 60 sesiones | SPY a 60 sesiones | Exceso | IC 95% | ¿Significativo? |
|---|---|---|---|---|---|---|
| 2-3%, de mercado | 24.278 | +5,44% | +4,21% | +1,21% | [+0,48; +1,91] | Sí |
| 3-5%, de mercado | 14.350 | +6,85% | +5,14% | +1,69% | [+0,60; +2,95] | Sí |
| 5-10%, de mercado | 6.073 | +12,95% | +9,56% | +3,36% | [+1,43; +5,33] | Sí |
| 10-15%, de mercado | 795 | +17,62% | +13,87% | +3,74% | [+0,50; +7,55] | Sí |
| 15-20%, de mercado | 188 | +24,57% | +14,99% | +9,58% | [−0,28; +14,77] | No |
| Más del 20%, de mercado | 112 | +17,12% | +6,40% | +10,71% | [−1,64; +20,59] | No |
| 2-3%, de empresa | 16.673 | +2,21% | +1,18% | +1,01% | [+0,56; +1,46] | Sí |
| 5-10%, de empresa | 4.350 | +1,15% | +1,45% | −0,30% | [−1,04; +0,40] | No |
| 15-20%, de empresa | 266 | −0,81% | +1,70% | −2,50% | [−6,18; +1,28] | No |
La lectura honesta, que además es mejor titular que la exagerada:
- La mayor parte del rebote es del mercado, no de la acción. Quien quiso aprovechar el pánico de 2020 con una acción concreta se llevó casi lo mismo que comprando el índice, con muchísimo más riesgo.
- Queda un exceso real, pero pequeño: de +1,2 a +3,7 puntos a 60 sesiones, y solo en los tramos con muestra grande (del 2% al 15%). En los extremos, con 112-188 casos, el intervalo incluye el cero: no se puede afirmar nada, por muy bonita que sea la media.
- El hueco de empresa no anticipa nada. Exceso cero o negativo en todos los tramos salvo el del 2-3% (+1,01%, que se comen los costes). La noticia ya está en el precio en la apertura.
- En el Nasdaq 100 va en la misma dirección, con menos fuerza: solo el tramo del 2-3% de mercado tiene un exceso significativo (+1,00%).
A diferencia de la estrategia de cierre, este hallazgo sí pasa la prueba del día de retraso. Midiendo el exceso desde el cierre del día siguiente en lugar del día del hueco, se mantiene o mejora: del +1,21% al +1,33% en el tramo del 2-3%, del +1,69% al +2,20% en el del 3-5% y del +3,36% al +3,69% en el del 5-10%. Es un fenómeno de semanas, no de la subasta de apertura. Da igual que llegues tarde. Es la versión con datos de la vieja idea de comprar en las caídas, con el matiz de que el premio lo paga sobre todo el índice.
¿Aguanta fuera de muestra? El problema de marzo de 2020
Dividí el periodo en dos: 2000-2015 y 2016-2026, y miré el resultado una sola vez. El exceso del hueco de mercado salió mayor en el segundo periodo, y eso siempre es sospechoso, porque 2016-2026 contiene el mayor pánico con rebote de la historia: febrero-abril de 2020.
Así que lo quité y volví a medir:
| Hueco de mercado (2016-2026) | Casos sin COVID | Exceso a 60 sesiones con COVID | Sin COVID |
|---|---|---|---|
| 2-3% | 8.592 | +0,50% | +1,20% |
| 3-5% | 4.019 | +1,88% | +4,22% |
| 5-10% | 1.084 | +4,31% | +6,54% |
En los tramos con muestra (del 2% al 10%), el efecto no depende del COVID: mejora al quitarlo. En el pánico total de 2020 el rebote fue tan generalizado que las acciones que abrieron con hueco no batieron al índice. El efecto funciona mejor en los sustos normales que en el susto máximo.
En los huecos del 10% o más, en cambio, el supuesto buen comportamiento fuera de muestra es básicamente marzo de 2020: alrededor de tres de cada cuatro eventos son de ese trimestre. Sin ellos quedan muy pocos casos y no se puede afirmar nada, así que no doy cifras.
En el hueco de empresa, el walk-forward confirma lo de siempre: solo el tramo del 2-3% repite en ambos periodos (+0,83% en 2000-2015 y +1,38% en 2016-2026).
El gap nocturno: donde vive el rendimiento de la bolsa (y por qué no puedes cobrarlo)
Y ahora, el marco que lo explica todo. Si partes cada sesión en dos (la noche, del cierre a la apertura siguiente, que es exactamente el hueco, y el día, de la apertura al cierre), resulta que casi todo el rendimiento de la bolsa estadounidense ha llegado de noche. Precios ajustados solo por splits, porque con los dividendos dentro el hueco se infla (en SPY, el dividendo le regala un +1,96% anual al tramo nocturno):
| ETF | Desde | Noche (anual) | Día (anual) | Comprar y mantener | Breakeven por lado | Con 5 pb por lado |
|---|---|---|---|---|---|---|
| SPY | 1993 | +8,25% | +0,62% | +8,91% | 0,00 pb | −15,87% |
| QQQ | 1999 | +13,83% | −3,24% | +10,14% | 0,66 pb | −11,53% |
| IWM | 2000 | +11,81% | −3,91% | +7,44% | 0,80 pb | −13,10% |
| DIA | 1998 | +5,38% | +1,48% | +6,94% | 0,00 pb | −18,10% |
En SPY, 1 € invertido solo de noche se convierte en 14,26 €; solo de día, en 1,23 € (comprar y mantener: 17,53 €). En el Nasdaq 100 y en las pequeñas, el horario de mercado directamente resta. Además, la noche es menos volátil (0,67% frente a 0,96% por sesión). Se repite en casi todos los subperiodos (1993-1999: +20,16%; 2013-2019: +7,46%; 2023-2026: +11,37%), salvo 2008-2012 (+0,19%).
Y no se puede cobrar. Comprar en la subasta de cierre y vender en la de apertura son 252 idas y vueltas al año. El coste máximo por lado que te permite empatar va de 0,00 a 0,80 puntos básicos. En SPY y DIA pierdes contra comprar y mantener incluso con coste cero. El efecto es real, es grande y se lo come entero la ejecución.
Un matiz que hay que decir: «el mercado abierto no paga» era cierto entre 1993 y 2015, pero desde 2016 el tramo de día pasa a positivo en SPY, QQQ y DIA (en SPY, de −1,42% a +5,14% anual). La noche sigue ganando en los cuatro ETFs en ambos periodos, pero la frase tiene fecha de caducidad.
Qué hacer cuando ves un gap fuerte
Resumen de lo que aguanta y lo que no:
| Afirmación | ¿Aguanta? | Dato |
|---|---|---|
| El hueco es donde vive el rendimiento de la bolsa | Sí | 4 ETFs; se mantiene en ambos periodos |
| El efecto noche se puede cobrar | No | Breakeven de 0,00-0,80 pb por lado |
| «El gap siempre se cierra» | Solo en los pequeños | 95% (2-3%) frente a 44,2% (más del 20%) a seis meses |
| Un stop de 1 ATR protege la operación | No | Saca del 32% al 51% de las ganadoras |
| Operar el cierre del hueco da dinero | No | Neto pegado a cero; pierde entrando un día después |
| El hueco de mercado deja un exceso sobre el índice | Sí, pequeño | De +1 a +6 puntos a 60 sesiones en tramos del 2-10% |
| El hueco de empresa anticipa algo | No | Exceso nulo o negativo salvo en el 2-3% |
Traducido a lo práctico:
- Antes de mirar la acción, mira el índice. Si abrió con hueco todo el mercado, es miedo, e históricamente ha compensado estar dentro; pero casi todo eso lo cobrabas con el índice, sin el riesgo de una acción concreta.
- Si el hueco es solo de esa empresa, no esperes que «se cierre». La noticia ya está en el precio. En los huecos de más del 20%, la mayoría sigue abierta a los seis meses.
- Desconfía de los porcentajes de acierto. Un 57% de acierto con pérdidas medias mayores que las ganancias medias es una forma lenta de perder dinero.
- Si aun así lo operas, dimensiona para el MAE, no para el acierto. Revisa cuánto puedes perder en la peor operación antes de entrar: la gestión del riesgo importa más que la señal.
Fuente y método: datos de Norgate. Acciones del S&P 500 y del Nasdaq 100 point-in-time (con deslistadas, sin sesgo de supervivencia), de enero de 2000 a agosto de 2026, con filtros de pertenencia al índice, precio superior a 5 $ y volumen medio de 20 sesiones superior a 5 M$; ETFs SPY, QQQ, IWM y DIA desde su lanzamiento. Precios ajustados por splits y dividendos, salvo en el análisis del efecto noche (solo splits). Hipótesis, tramos y ventanas fijados en un prerregistro el 28 de agosto de 2026, antes de calcular nada. Costes de 5 puntos básicos por lado. Control pareado por volatilidad en SPY, intervalos de confianza bootstrap agrupados por fecha, prueba de entrada con un día de retraso y walk-forward 2000-2015 frente a 2016-2026, mirado una sola vez. Los huecos del índice $SPX se descartaron por ser un artefacto del dato. Última actualización: 20 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Operar huecos de apertura implica riesgos, incluidas pérdidas mayores de lo previsto cuando el hueco no se cierra. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Es verdad que los gaps siempre se cierran?
Solo los pequeños. En acciones del S&P 500 entre 2000 y 2026, el hueco a la baja del 2-3% se cierra el 95% de las veces en 120 sesiones, casi siempre al día siguiente. El de más del 20% se cierra el 2,6% de las veces el mismo día, el 9,7% en una semana y el 44,2% en seis meses: más de la mitad sigue abierto.
¿Cuánto tarda en cerrarse un gap?
Depende del tamaño. En acciones del S&P 500, la mediana es de 1 sesión para huecos a la baja del 2-3%, 2 sesiones para los del 3-5%, 3 para los del 5-10%, 8 para los del 10-15% y 13 para los de más del 20% (17 en el Nasdaq 100). Y eso contando solo los que llegan a cerrarse.
¿Es rentable operar el cierre del gap?
Con estos datos, no. Si compras en la apertura tras un hueco a la baja del 2-3%, aciertas el 57,5% de las veces, pero ganas un +1,90% cuando aciertas y pierdes un −2,35% cuando fallas: con 5 puntos básicos por lado, el neto es de −0,009% por operación. Y si entras un día más tarde, todos los tramos medidos pasan a perder.
¿Por qué no arreglo la estrategia poniendo un stop?
Porque las ganadoras también pasan por pérdidas. De las operaciones que acaban cerrando el hueco, entre el 32% y el 51% (según el tramo) pierden antes 1 ATR, y en el tramo del 15-20% una de cada diez llegó a perder un 32% antes de darse la vuelta. Un stop de 1 ATR convierte en pérdida la mitad de tus ganadoras.
¿Es lo mismo un gap de todo el mercado que el de una sola acción?
No. Con el mismo hueco a la baja del 15-20%, la acción hizo un +24,57% a 60 sesiones cuando abrió con hueco todo el mercado y un −0,81% cuando el hueco fue solo suyo. Pero unos 15 de esos puntos los hizo el índice. El exceso real del hueco de mercado es pequeño: de +1,2 a +3,7 puntos en los tramos del 2% al 15%.
¿Qué es el efecto noche en bolsa?
Que casi todo el rendimiento llega entre el cierre y la apertura siguiente. En SPY desde 1993, 1 € invertido solo de noche se convierte en 14,26 €; solo de día, en 1,23 €. Pero no se puede cobrar: comprar al cierre y vender en la apertura son 252 idas y vueltas al año, y con 5 puntos básicos por lado pierdes un 15,87% anual.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.