El VIX avisó de la caída. Y aun así te habría arruinado el año

El VIX no predice caídas del mercado. Al menos no la versión de esa idea que más circula: que cuando cierto indicador de volatilidad se mueve, toca salirse. La señal concreta que ha vuelto a ponerse de moda (la banda superior de Bollinger 50-1 del VIX girando al alza, la que Tom McClellan publicó el 30 de julio de 2026) ha saltado 131 veces desde 1990. La mediana del S&P 500 en las 63 sesiones siguientes a cada aviso fue de +3,43%. Solo el 26% de los avisos vino seguido de una caída. El 74%, de una subida.
Y la cuenta larga es aún más dura. Un euro invertido en el S&P 500 con dividendos reinvertidos en enero de 1990 se convierte hoy en 43 € comprando y manteniendo, y en 4 € si te sales del mercado cada vez que la señal avisa. Once veces menos. Lo peor no es eso: es que ni siquiera te ahorra el sufrimiento. La máxima caída de la estrategia con señal fue del -55,8%, frente al -55,3% de quedarte quieto. Pagas once doceavas partes de tu patrimonio final a cambio de nada.
En este artículo te enseño el estudio completo sobre 36,5 años de datos de Norgate: qué dice exactamente la señal, qué pasó las 131 veces anteriores, por qué el caso que su autor cita como prueba se le vuelve en contra, y qué es lo único que esta banda sí mide de verdad. Que no es poco, pero no es lo que te venden.
Qué dice exactamente la señal del VIX de McClellan
Antes de rebatir nada hay que entender bien lo que se afirma, porque aquí la gente se pierde en el primer párrafo.
El VIX es el índice de volatilidad implícita del S&P 500. Lo que hace McClellan es aplicarle bandas de Bollinger al propio VIX, no al índice de bolsa. Hasta ahí, normal. Lo particular son los ajustes que usa:
| Ajuste | Media central | Desviación típica | Bandas a |
|---|---|---|---|
| 20-2 (el estándar de todo chartista) | 20 sesiones | 20 sesiones | 2 desviaciones |
| 50-1 (el suyo) | 50 sesiones | 50 sesiones | 1 desviación |
Él lo cuenta con una honestidad que conviene subrayar: empezó por los parámetros por defecto, no le gustaron los mensajes que daban, y se quedó con el 50-1. Sus palabras: no puedo cuantificar exactamente por qué me gustaban más estos ajustes. Eso es más transparencia de la que verás en el 95% de los vídeos de indicadores mágicos que hay en internet.
Su tesis tiene dos piezas:
- El VIX por encima de su media de 50 es donde el VIX pasa el tiempo durante las tendencias bajistas del S&P 500. Es una observación de estado, y es útil por sí sola.
- La dirección de la banda superior 50-1: si esa banda está cayendo, es una condición alcista; si está subiendo, es bajista.
Y ojo al mecanismo, porque explica muchas cosas: la banda superior se mueve por dos factores a la vez. Uno, lo que hace la media de 50 del VIX. Dos, lo que hace la desviación típica de 50 días del VIX. Un VIX bajo empuja la media hacia abajo; un VIX tranquilo encoge la desviación. La banda superior combina los dos mensajes en un solo número. El propio autor dice que no es perfecto, y dice también lo que la señal no es capaz de hacer: no te dice cuánto se moverá el precio, solo que hay un problema.
Un detalle de precisión antes de seguir, sin hacer sangre porque es un matiz de fecha y no un error de fondo: al cierre del 30 de julio de 2026 el VIX cerró en 17,09, por debajo de su media de 50, que estaba en 17,44. Con el cierre del día anterior, el 29, sí se cumplía lo que dice el artículo (20,66 frente a 17,45). La lectura de la banda superior girando al alza sí era correcta. Lo cuento porque en este oficio los datos hay que mirarlos, no citarlos de memoria.
Qué pasó las 131 veces anteriores
Esta es la pregunta que nadie hace. El artículo dice que hay un problema en el mercado. Vale. ¿Y las otras 130 veces que hubo un problema, qué pasó?
Contamos los avisos desde el 2 de enero de 1990 hasta el 30 de julio de 2026, con datos de Norgate ($VIX y $SPXTR, es decir, el S&P 500 con dividendos reinvertidos), sin look-ahead: la señal se conoce al cierre del día y el retorno se mide de ahí en adelante. 9.210 sesiones. 36,5 años. 131 avisos.
| Qué medimos | Resultado a 63 sesiones |
|---|---|
| Mediana del S&P 500 tras el aviso | +3,43% |
| Avisos seguidos de una caída | 26% |
| Avisos seguidos de una subida | 74% |
| Peor caso registrado | -31,5% (aviso del 5 de septiembre de 2008) |
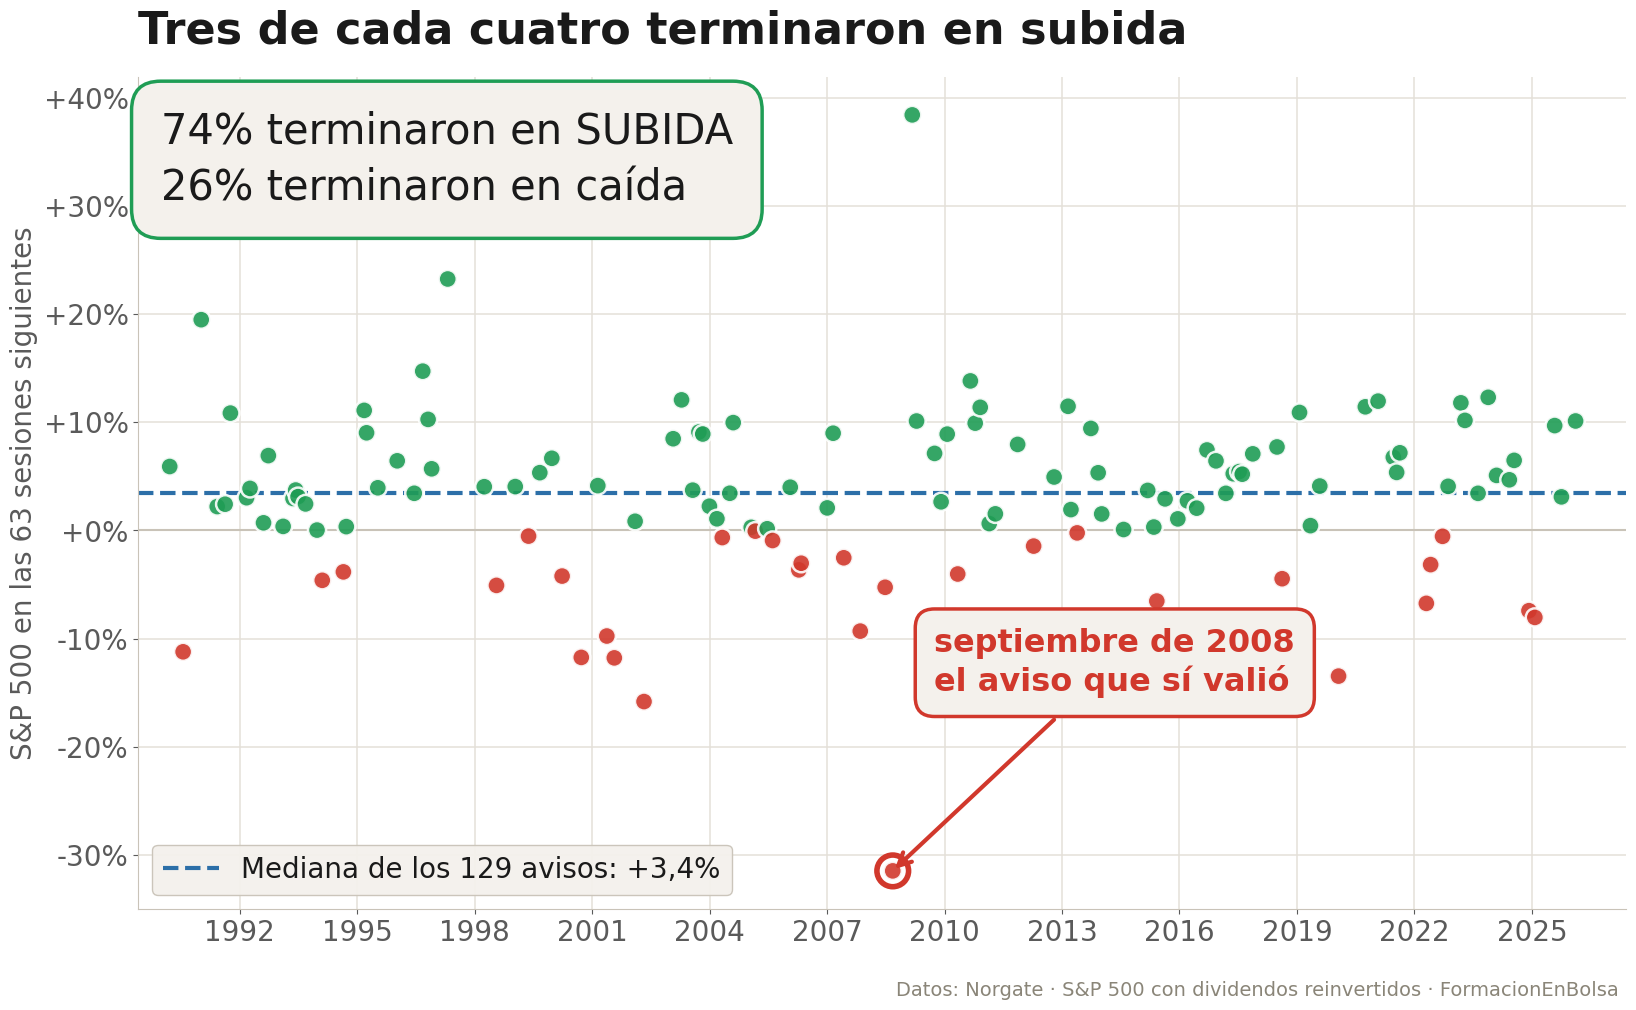
Los dos avisos más recientes aún no tienen 63 sesiones de recorrido: por eso la gráfica cuenta 129 de los 131.
Tres lecturas de esa tabla.
La primera: la mediana es positiva y además es buena. 63 sesiones son unos tres meses de mercado, y un +3,43% mediano en tres meses no es el comportamiento de un activo en problemas. Es el comportamiento de un activo que sube, que es lo que hace la bolsa la mayor parte del tiempo.
La segunda: una de cada cuatro veces sí hubo caída. La señal no es basura absoluta, es que su tasa de acierto direccional está por debajo de la base. Si tres de cada cuatro trimestres la bolsa sube, un indicador que avisa de caídas y acierta una de cada cuatro no te está aportando nada; te está devolviendo el clima medio disfrazado de pronóstico.
La tercera, y esta es la honesta: la cola izquierda existe. El aviso del 5 de septiembre de 2008 vino seguido de un -31,5% a 63 sesiones. Eso pasó de verdad. El problema no es que la señal nunca acierte, es que el precio de estar cubierto ante ese caso concreto te lo cobran las otras 130 veces.
El aviso de febrero de 2026: acertó el susto y te costó el año
McClellan cita un caso reciente como prueba de que el sistema funciona: el giro al alza que empezó el 10 de febrero de 2026 y que, según él, avisó correctamente de los problemas que desembocaron en la corrección de marzo de 2026.
Y tiene razón. A medias. Vamos a abrir el caso entero, que es lo que casi nunca se hace:
| Desde el aviso del 12 de febrero de 2026 | S&P 500 |
|---|---|
| Mínimo alcanzado (a los 31 días) | -8,6% |
| Cierre de las 63 sesiones siguientes | +10,1% |
| Desde el aviso hasta hoy | +9,4% |
El susto fue real: un -8,6% de caída máxima, que es la corrección de marzo que él menciona. Pero quien se salió en aquel aviso se perdió una subida de dos dígitos. La señal acertó el bache y falló el trimestre.
Y aquí está el fondo del asunto, que va mucho más allá de este indicador. Acertar una caída y acertar una decisión de inversión no son lo mismo. Puedes tener razón sobre el susto y perder dinero por ello. Si no distingues esas dos cosas, cualquier indicador que avise de correcciones te va a parecer genial, porque las correcciones ocurren todos los años y siempre habrá una a la que señalar después.
El propio McClellan lo reconoce en su artículo, por cierto: dice que otros giros al alza del pasado no acabaron en tanto daño de precio. Es honesto. Solo que esa frase, medida, significa que la señal no distingue el susto de la catástrofe. Y sin esa distinción, no hay decisión que tomar.
Un euro invertido en 1990: 43 € contra 4 €
Las medianas y los porcentajes están muy bien, pero la prueba de fuego de cualquier señal es esta: si me hubiera hecho caso desde el principio, ¿cuánto tendría hoy?
La regla es tan simple como la afirmación original. Estás dentro del S&P 500 con dividendos reinvertidos. Cuando la banda superior 50-1 gira al alza, te sales. Cuando deja de subir, vuelves a entrar. Coste: cinco puntos básicos por operación, es decir, el 0,05%.
| Desde enero de 1990 | Comprar y mantener | Haciendo caso a la señal |
|---|---|---|
| Un euro se convierte en | 43 € | 4 € |
| Máxima caída | -55,3% | -55,8% |
| Operaciones | 1 | 528 |
| Tiempo fuera del mercado | 0% | 44% |
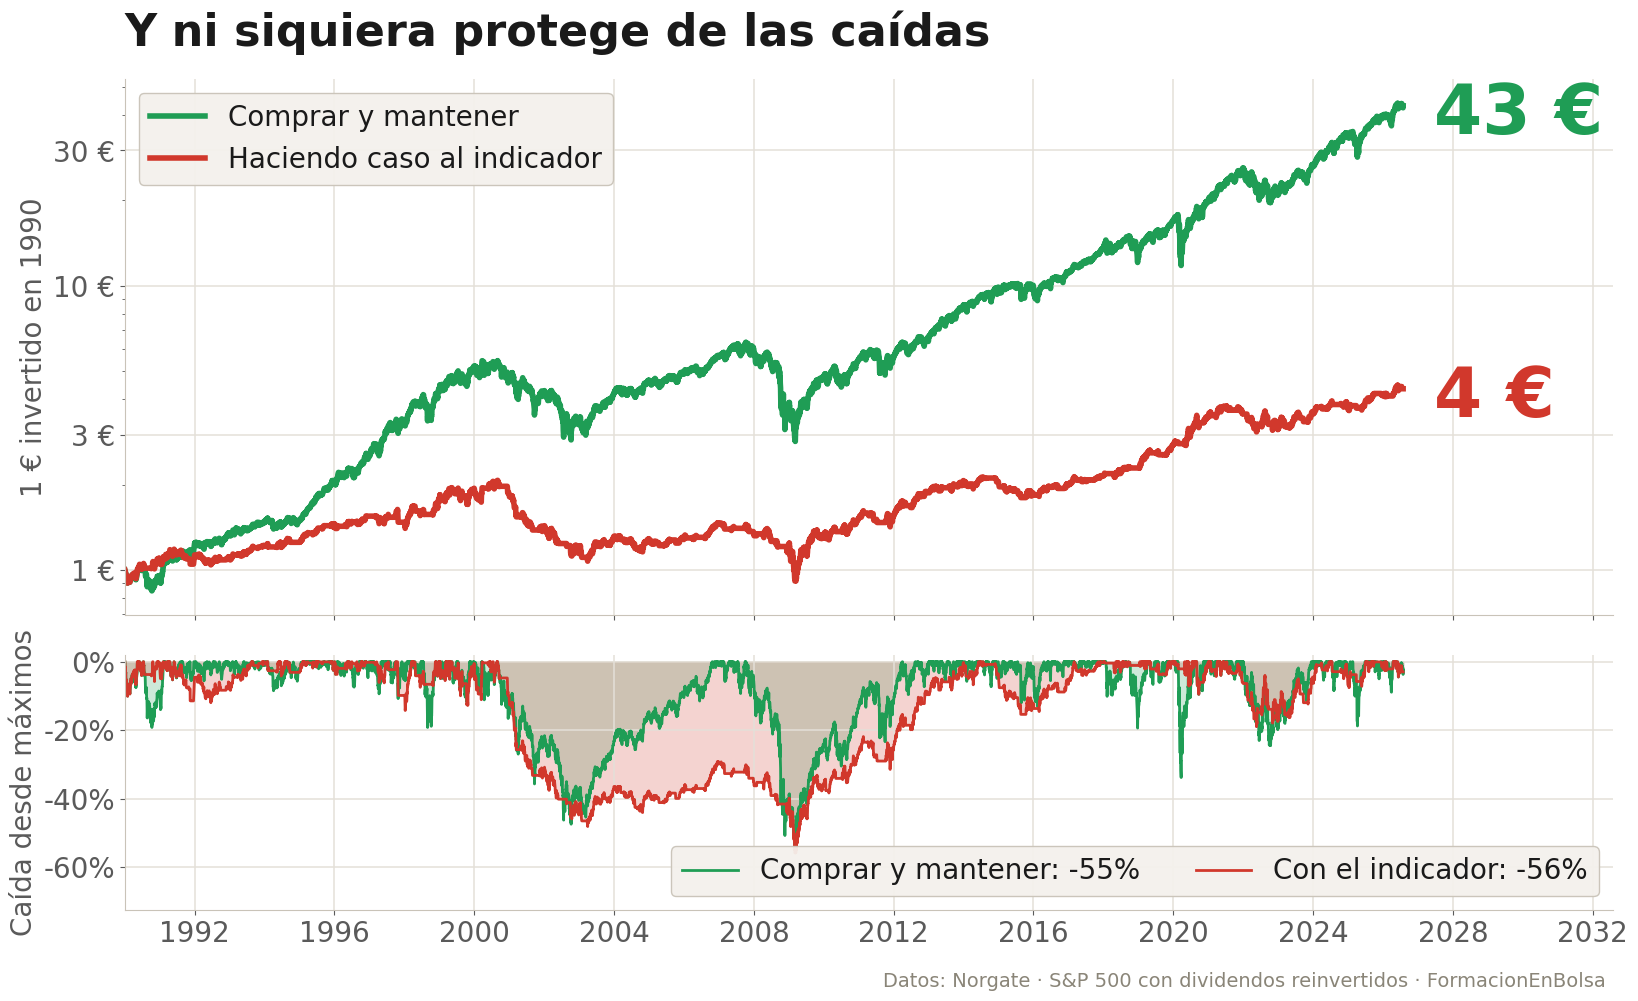
Arriba, lo que vale un euro de 1990 con cada estrategia (escala logarítmica). Abajo, la caída desde máximos: con la señal no es menor.
Mira bien la segunda fila, porque es la que mata el argumento de verdad.
El argumento de defensa habitual de estas estrategias es: ya, gano menos, pero duermo mejor. Aquí ni eso. La máxima caída con la señal es peor que la de quedarte quieto. Renuncias a once doceavas partes del resultado final, haces 528 operaciones en 36 años y pasas el 44% del tiempo fuera del mercado, y a cambio tu peor momento es exactamente igual de malo. Un poquito peor, de hecho.
¿Por qué pasa esto? Porque estar fuera el 44% del tiempo en un activo que sube a largo plazo te garantiza perderte una parte enorme de la subida, y porque los rebotes más violentos ocurren precisamente cuando la volatilidad está alta, que es justo cuando la señal te tiene fuera. Es el mismo mecanismo que arruina a casi todo el que intenta entrar y salir en las caídas.
¿Y si le das la vuelta a la señal?
Aquí es donde la mayoría de los estudios que buscan el titular contrario se paran y publican. Nosotros seguimos, porque la parte interesante viene ahora.
Si el resultado de la señal es peor que el mercado, la tentación evidente es invertirla: comprar cuando la banda sube. Y de entrada los números acompañan:
| Estado de la banda superior 50-1 | Retorno medio del S&P a 63 sesiones |
|---|---|
| Subiendo (la lectura “bajista”) | +3,71% |
| Bajando (la lectura “alcista”) | +2,35% |
| Diferencia | +1,35 puntos |
Con t de 2,51 calculada con Newey-West (que corrige la autocorrelación de los retornos solapados) y un intervalo de confianza al 95% por bootstrap de [+0,25, +2,36], que no incluye el cero. Con eso, muchos publicarían un vídeo titulado el indicador del VIX funciona justo al revés.
Pero no. Tres motivos, los tres decisivos:
- No sobrevive a la corrección por contrastes múltiples. Probamos 18 hipótesis sobre estos datos. El p bruto es 0,012, pero al aplicar Bonferroni por esos 18 contrastes se queda en 0,22. No pasa el corte, ni de lejos.
- Se evapora justo donde importaría. En la década 2000-2009, la de las dos grandes crisis, la t cae a 0,28. Un efecto que desaparece exactamente en el periodo para el que lo querrías no es un efecto.
- Se lo come el nivel del VIX. Al controlar por dónde está el VIX en términos absolutos, la t baja a 1,87. Buena parte de lo que parecía aportar la banda ya estaba en el dato obvio.
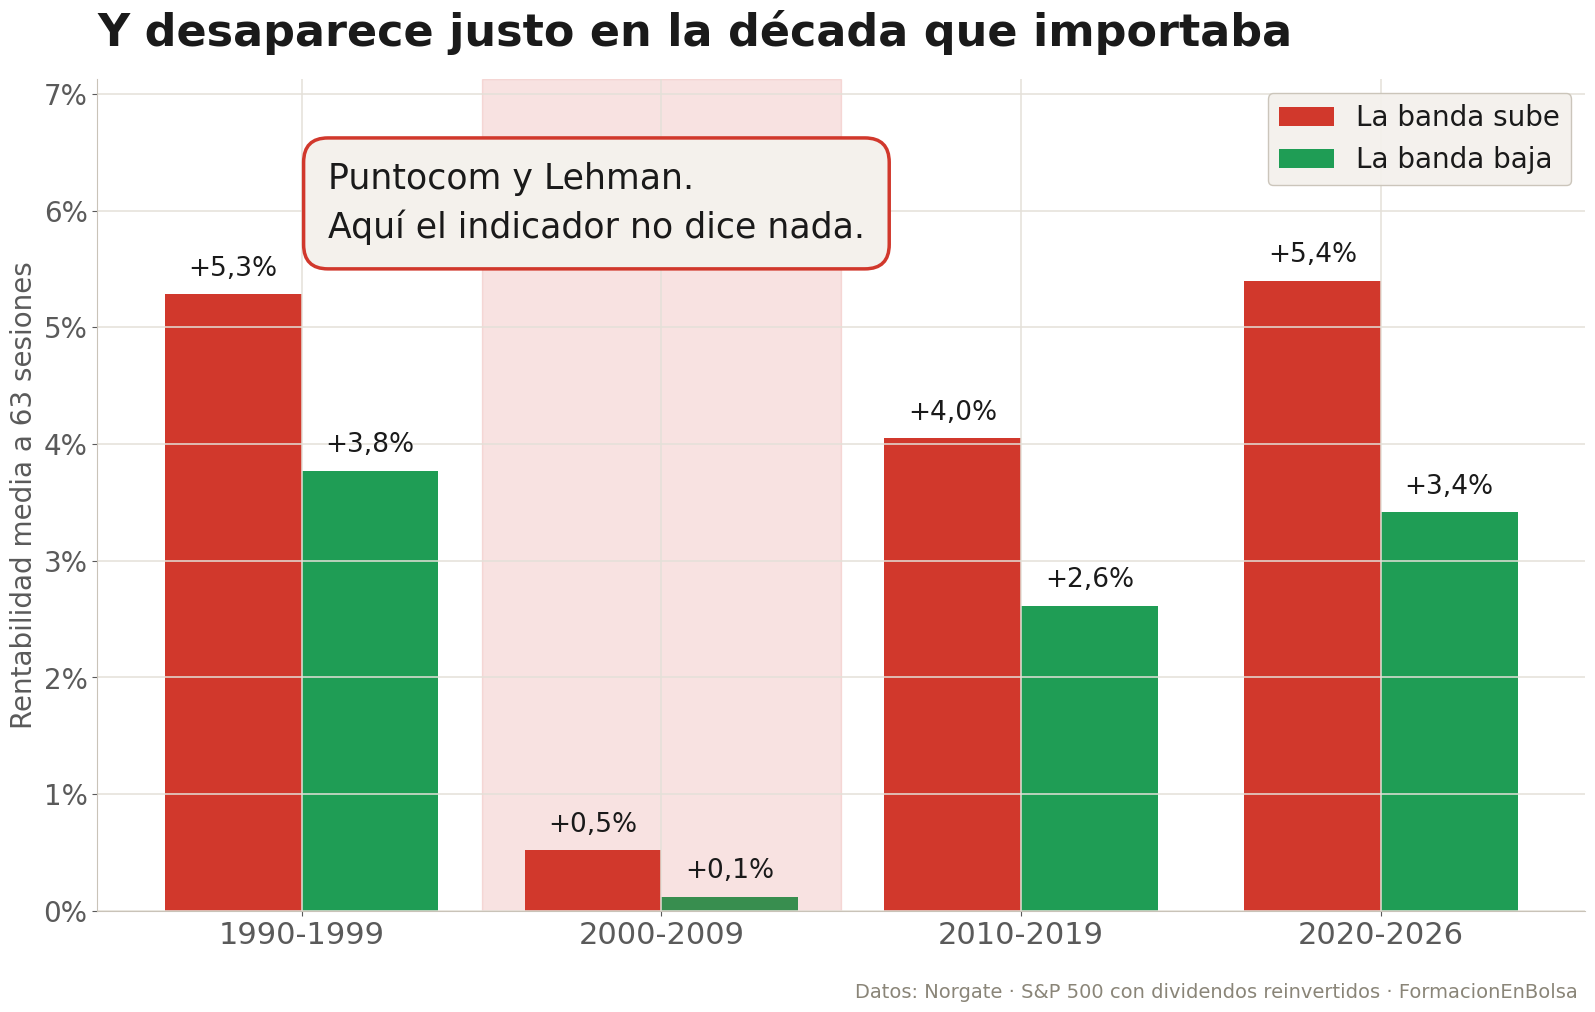
La ventaja de la banda subiendo aparece en tres décadas y casi se anula en 2000-2009, la de las dos grandes crisis.
La conclusión honesta es que no hay señal direccional en ninguno de los dos sentidos. Ni la original ni la invertida. Y esto es lo que separa un estudio de un titular: cuando compruebas una afirmación y descubres que el signo va al revés, la tentación de vender lo contrario es enorme. Si los números no aguantan la corrección por contrastes múltiples ni el desglose por décadas, lo que tienes no es un hallazgo nuevo: es la misma ilusión con la etiqueta cambiada.
Lo que la banda sí mide: régimen de volatilidad, no dirección
Ahora la parte útil, que la hay.
La banda superior del VIX no te dice hacia dónde va el mercado. Lo que sí te dice, y con bastante consistencia, es en qué tipo de mercado estás. No dirección: régimen.
| A 63 sesiones vista | Banda subiendo | Banda bajando |
|---|---|---|
| Volatilidad realizada | 16,9% | 14,8% |
| Probabilidad de caer más de un 20% | 1,02% | 0,78% |
| Probabilidad de caer más de un 10% | 4,5% | 6,3% |
| Peor 5% de los casos | -9,4% | -11,2% |
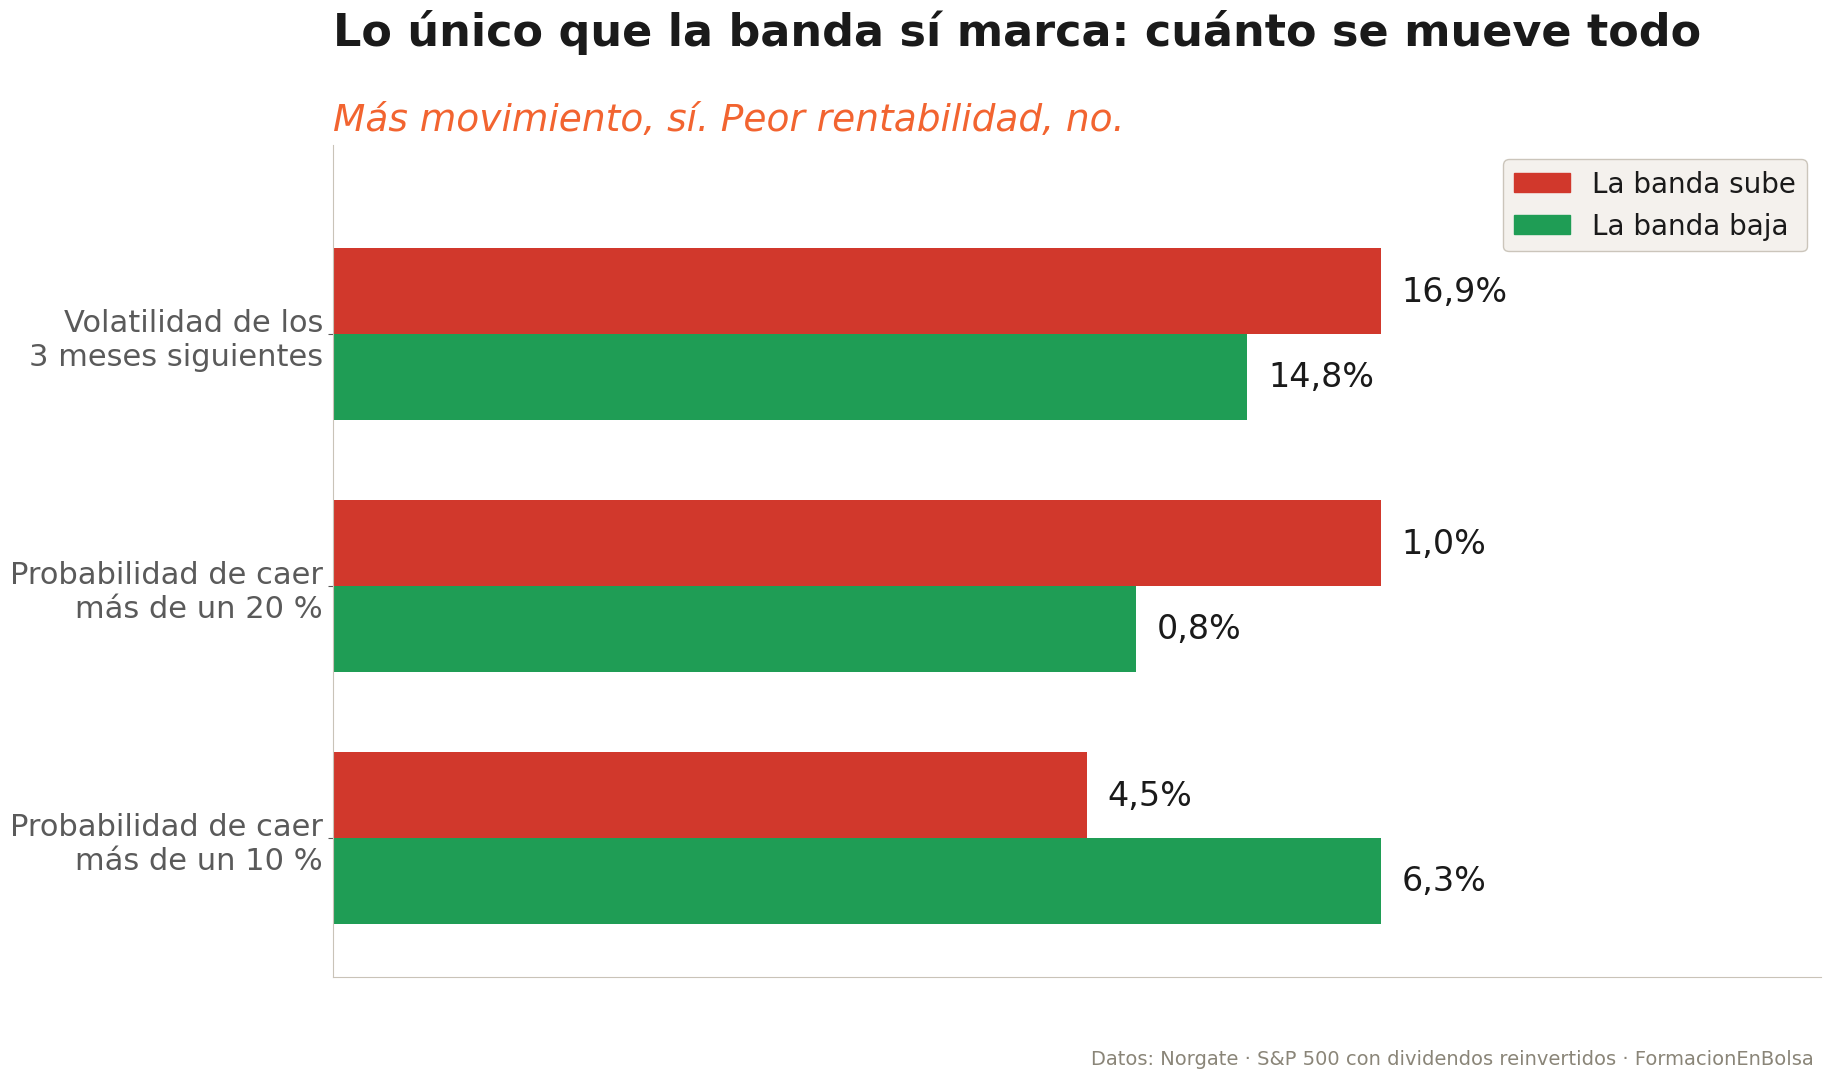
Con la banda subiendo, el mercado se mueve más en los tres meses siguientes, pero no rinde peor.
Fíjate en la contradicción aparente de esa tabla, porque es la clave de todo. Con la banda subiendo, la volatilidad es mayor y el riesgo de desastre grande (caer más de un 20%) es mayor. Pero la probabilidad de una caída del 10% es menor, y el peor 5% de los casos es menos malo.
¿Qué significa eso en cristiano? Que cuando la banda sube, el mercado ya está nervioso y buena parte del daño típico ya está hecho. Lo que aumenta no es la probabilidad de pasarlo mal: es la amplitud de lo que puede pasar, en las dos direcciones. Es información real y es accionable, pero la acción no es me salgo. La acción es dimensiono distinto, que es un asunto de gestión de riesgo y no de pronóstico.
Que un indicador de volatilidad mida volatilidad no debería sorprender a nadie. El problema aparece cuando se le pide que además adivine el signo del movimiento, que es una propiedad que nunca ha tenido. Si quieres profundizar en esta distinción, lo tienes desarrollado en qué significa un VIX alto para la bolsa.
El ruido que el artículo no menciona: 14,5 giros al año
Hay un detalle práctico que ningún artículo sobre esta señal cuenta, y que decide si la idea es siquiera operable.
¿Cuántas veces cambia de dirección esa banda?
| Cómo mides la pendiente | Cambios de dirección al año |
|---|---|
| Pendiente de 5 sesiones | 14,5 |
| Pendiente literal de 1 sesión | 37 |
Con la pendiente suavizada a 5 sesiones, la banda cambia de dirección 14,5 veces al año, con rachas de 8 sesiones de mediana. Con la pendiente literal, día contra día, 37 veces al año.
Traducido: la banda pasa de alcista a bajista y vuelta cada pocas semanas en el mejor de los casos, y cada dos semanas escasas en el peor. Eso no es una señal estratégica, es un interruptor que parpadea. Y explica de dónde salen las 528 operaciones del apartado anterior.
Aquí es donde se ve la diferencia entre mirar un gráfico y medirlo, que es el fondo de la discusión entre análisis técnico y análisis cuantitativo. Cuando abres el gráfico y ves la línea verde girando al alza en el punto exacto de febrero de 2026, la impresión es contundente. Cuando cuentas que esa misma línea gira 14,5 veces al año durante 36 años, la impresión se cae sola.
El error de fondo: describir el presente no es predecir el futuro
Y llegamos a lo que de verdad importa, que no va de McClellan. Él es de los honestos del gremio: publica los parámetros, reconoce que los eligió a ojo, avisa de que la señal puede revertirse en cualquier momento y de que no dice cuánto se moverá el precio. Nada de eso es habitual.
El error es otro, y es el que te vas a encontrar cincuenta veces al año en cincuenta indicadores distintos: un indicador que describe el presente vendido como un indicador que predice el futuro.
La banda superior 50-1 del VIX describe con precisión un estado actual del mercado: hay más nerviosismo del habitual, la volatilidad está expandiéndose. Eso es cierto y es medible. El salto ilegítimo es el siguiente: luego el mercado va a caer. Ese luego no está en los datos. Está en la cabeza del que lee el gráfico, que es la misma cabeza a la que el nerviosismo del mercado le pide hacer algo.
La pregunta que le tienes que hacer a cualquier indicador, este y todos, son tres palabras: ¿y las otras veces? Si la respuesta es un caso reciente que salió bien, no tienes una señal, tienes una anécdota. Si la respuesta es una tabla con las 131 veces anteriores, ya estás en otro terreno.
Lo que este estudio no prueba
Por rigor, y porque si no lo digo yo lo dirá alguien en comentarios con toda la razón:
- Solo se ha probado sobre el S&P 500 y el VIX. No está contrastado en otros índices ni con VSTOXX o VXN.
- El VIX arranca en 1990: son 36,5 años, pero contienen pocas crisis mayores. La cola izquierda está poco poblada por definición.
- La estrategia entra y sale al cierre del día de la señal y solo descuenta comisión, sin deslizamiento.
- No se ha probado la señal combinada con otros filtros, que es como seguramente la usa él en su servicio de pago. Lo que se contrasta aquí es la afirmación publicada, no su sistema completo.
- La definición de giro limpio (diez sesiones previas bajando) es nuestra, no suya. Con otra definición, los 131 avisos serían otros.
Nada de esto cambia la conclusión, pero el que lee un estudio tiene derecho a saber dónde están los bordes.
Cómo aplicar esto a tu operativa
Resumen accionable, sin humo:
- No uses la banda superior del VIX para decidir dirección. Ni en un sentido ni en el contrario. No hay señal ahí.
- Úsala, si acaso, para leer régimen. Con la banda subiendo, la volatilidad realizada esperada sube del 14,8% al 16,9% y la probabilidad de un desastre mayor del 20% casi se duplica en términos relativos. Eso se gestiona con tamaño de posición, no con salidas.
- Desconfía de cualquier indicador que se te presente con un solo caso reciente. Pide las otras veces. Siempre.
- Mide antes de creer. Si no puedes contar las veces que una señal ha saltado y qué pasó después, lo que tienes es una opinión con gráfico.
Si quieres aprender a hacer estas comprobaciones tú mismo, que es la única vacuna real contra este tipo de contenido, tengo toda la formación en BolsaAcademy. No para que te creas lo que yo digo, sino para que puedas medirlo por tu cuenta y no tengas que creerte a nadie. Ni a mí.
Fuente y método: artículo original de Tom McClellan, VIX With Alternate Bollinger Bands, publicado el 30 de julio de 2026 en mcoscillator.com. Datos de Norgate ($VIX y $SPXTR, S&P 500 con dividendos reinvertidos), del 2 de enero de 1990 al 30 de julio de 2026: 9.210 sesiones, 36,5 años. Estudio sin look-ahead (la señal se conoce al cierre de la sesión t y el retorno se mide de t en adelante); ventana de medición de 63 sesiones. La definición de giro limpio de la banda (diez sesiones previas bajando) es propia y arroja 131 avisos en el periodo. La simulación de cartera descuenta cinco puntos básicos por operación, sin deslizamiento. Contrastes con errores estándar de Newey-West e intervalos de confianza por bootstrap, con corrección de Bonferroni sobre los 18 contrastes realizados. Última actualización: 13 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Rentabilidades pasadas no garantizan rentabilidades futuras. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿El VIX predice caídas del mercado?
No como indicador direccional. La señal de McClellan (la banda superior de Bollinger 50-1 del VIX girando al alza) ha saltado 131 veces desde 1990 y la mediana del S&P 500 a 63 sesiones después fue +3,43%. Solo el 26% de los avisos fue seguido de una caída; el 74%, de una subida. Describe el presente, no anticipa el futuro.
¿Qué es exactamente la señal del VIX de Bollinger 50-1?
Tom McClellan aplica bandas de Bollinger sobre el propio VIX, pero con ajustes distintos del estándar: 50 sesiones de media y desviación típica, y las bandas a una sola desviación en lugar de dos. Su tesis es que la banda superior cayendo es alcista para el S&P 500 y subiendo es bajista. Él mismo reconoce por escrito que eligió esos parámetros por preferencia visual.
¿Qué pasó las 131 veces que saltó el aviso desde 1990?
La mediana del S&P 500 a 63 sesiones fue +3,43%, con dividendos reinvertidos. Solo una cuarta parte de los avisos vino seguida de una caída. El peor caso existe y fue el del 5 de septiembre de 2008, con un -31,5% a 63 sesiones. Pero es la excepción de la cola izquierda, no la norma.
¿Cuánto habría rendido salirse del mercado con esta señal?
Un euro invertido en el S&P 500 con dividendos en enero de 1990 se convierte en 43 € comprando y manteniendo, y en solo 4 € haciendo caso a la señal, contando cinco puntos básicos por operación. Son 528 operaciones y un 44% del tiempo fuera del mercado. Y la máxima caída ni siquiera mejora: -55,8% frente a -55,3%.
¿Funciona entonces la señal al revés, comprando cuando la banda sube?
Tampoco. Con la banda subiendo el S&P ganó de media +3,71% a 63 sesiones frente a +2,35% con la banda bajando, una diferencia de 1,35 puntos con t de 2,51. Pero no sobrevive a la corrección por 18 contrastes (Bonferroni la deja en 0,22), se evapora en la década 2000-2009 y baja a t de 1,87 al controlar por el nivel del VIX.
¿Sirve para algo la banda superior del VIX?
Sí, pero para medir régimen de volatilidad, no dirección. Con la banda subiendo, la volatilidad realizada a 63 sesiones fue del 16,9% frente al 14,8% con la banda bajando, y la probabilidad de caer más de un 20% pasó del 0,78% al 1,02%. Es información útil para dimensionar posiciones, no para decidir si compras o vendes.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.