Medí 342.429 rupturas de máximos: las que traían un 9 de DeMark rindieron el doble

Una estrategia de ruptura de máximos aplicada a ciegas rinde menos de lo que le toca. He medido 342.429 rupturas del máximo de 25 sesiones (el máximo del último mes) entre 2014 y 2026. Las que no traían nada detrás rindieron un +0,169 % a diez días: dinero positivo, sí, pero por debajo del +0,323 % que rendía su contexto emparejado. Comprar la ruptura no pierde dinero; resta frente a lo que ese contexto te habría dado de todas formas.
Lo que cambia el resultado es un detalle que casi nadie mira: si la ruptura llega con un 9 de DeMark detrás (el Setup de 9 del indicador de Tom DeMark). Esas 48.287 rupturas rindieron un +0,381 %, unas 2,25 veces más que las 294.142 que no lo traían. La diferencia, +0,212 puntos, no sale por azar (p = 0,000) y se repite en las dos décadas que he medido.
Y ahora el matiz que te tengo que poner antes de que te emociones: esto no es un sistema. Son retornos brutos a diez días, sin costes ni salidas, y la ventaja del lado de compra vive en las acciones que menos se negocian, donde la horquilla se la come. Además, la parte famosa del indicador (el 9 y el 13 como señales de giro) sale mal. Te lo cuento todo con números.
Qué es una ruptura de máximos y qué pinta aquí el 9 de DeMark
Una ruptura de máximos es el día en que una acción cierra por encima de su máximo de las últimas N sesiones. Es la entrada clásica del seguimiento de tendencia: si el precio supera el techo reciente, se supone que tiene fuerza y que hay que subirse. Es la versión mecánica de lo que haces a ojo cuando buscas soportes y resistencias y esperas a que el precio rompa una. En este estudio la ventana principal es la de 25 sesiones, aunque he medido cinco: 9, 25, 50, 100 y 250 sesiones.
El otro protagonista es el indicador de Tom DeMark, el TD Sequential, que viene en todas las plataformas. Tiene tres piezas y conviene separarlas, porque el estudio da a cada una un veredicto distinto:
| Pieza | Qué promete el método | Qué se mide aquí |
|---|---|---|
| Setup de 9 | Nueve velas de conteo seguidas: el movimiento está agotado y el precio se va a girar | ¿Acierta la dirección del giro? |
| Countdown 13 | La cuenta que sigue al 9 y termina en 13: la señal de compra que sale en todas las plataformas | ¿Añade algo sobre su contexto? |
| Setup Trend | La línea (techo o suelo) que dejan las nueve velas: si el precio la rompe, la tendencia continúa | ¿Esa ruptura rinde más que su contexto? |
Y hay una cuarta pregunta, que es la que da el titular: si una ruptura normal del máximo del último mes llega con un 9 de DeMark detrás, ¿rinde distinto que la misma ruptura sin él?
Un aviso de vocabulario, porque confunde a mucha gente: si buscas “setup 9” en YouTube en español, lo que sale es sobre todo el Setup 9.1 de Larry Williams, una estrategia distinta basada en una media exponencial de 9 periodos. No tiene nada que ver con DeMark.
Cómo se mide si una ruptura aporta: contra su gemela, no contra el azar
Aquí está el corazón del estudio, y es lo que lo separa de casi todo lo que vas a leer sobre rupturas.
La forma habitual de evaluar una señal técnica es compararla con el azar: ¿rinde la acción después de la señal más que en una fecha cualquiera? El problema es que una señal puede ganarle al azar sin aportar nada, simplemente porque selecciona un contexto que ya rinde por su cuenta. Si una señal solo salta en acciones que vienen de una situación concreta, compararla con una fecha cualquiera mezcla el mérito de la señal con el de esa situación.
Por eso aquí cada señal se compara con su gemela: la misma acción, el mismo periodo, viniendo de la misma situación, pero sin la señal. Lo que queda después de restar la gemela es lo que aporta la señal de verdad. Para saber si esa diferencia es real o suerte, he permutado 2.000 veces dentro de cada tramo de contexto. El valor p que verás en cada cifra sale de ahí.
El resto del método, en corto:
| Elemento | Cómo está hecho |
|---|---|
| Universo | Russell 3000, incluidas las acciones que dejaron de cotizar (para no caer en el sesgo de supervivencia) |
| Periodo del estudio | 2014-2026 |
| Réplica | 2004-2013, con el mismo motor, la misma gemela y el mismo horizonte |
| Horizonte | Retorno bruto a diez días |
| Lo que no incluye | Costes, salidas, dimensionamiento de posición |
| Diseño | Pre-registrado antes de mirar los resultados |
¿Por qué tanto empeño en el control? Porque ni la academia lo usa. El trabajo canónico sobre si el análisis técnico tiene contenido, Lo, Mamaysky y Wang (2000) en el Journal of Finance, compara la distribución de retornos condicionada a patrones técnicos (hombro-cabeza-hombro, doble suelo) con la distribución incondicional. Es justo la comparación contra el azar que este estudio sustituye.
Y la revisión de referencia, Park e Irwin (2007), recoge 95 estudios modernos: 56 encuentran resultados positivos, 20 negativos y 19 mixtos. Pero la unidad de análisis de esa literatura es la regla entera, cuánto gana, y no qué parte de la regla gana. Para ser honesto: no he leído los 95 estudios y no afirmo que ninguno descomponga la regla; digo lo que la propia revisión declara como su métrica.
Si quieres profundizar en esta diferencia de enfoque, la tienes desarrollada en análisis técnico frente al análisis cuantitativo.
¿Comprar rupturas de máximos pierde dinero?
No, y conviene dejarlo claro porque es el error de lectura más fácil de cometer con este estudio.
Las rupturas del máximo de 25 sesiones sin un 9 detrás rinden +0,169 % a diez días. Es positivo. Si las hubieras comprado todas, en bruto, habrías ganado algo. Lo que pasa es que su gemela (la misma acción en el mismo contexto, sin romper) rinde +0,323 %. La ruptura, por sí sola, resta 0,154 puntos frente a lo que te tocaba.
| Medida | Rupturas sin 9 de DeMark |
|---|---|
| Retorno absoluto a diez días | +0,169 % |
| Retorno de su contexto emparejado | +0,323 % |
| Exceso sobre su contexto | −0,154 puntos |
La diferencia entre “pierde dinero” y “rinde menos de lo que le tocaba” es exactamente lo que este análisis enseña. No te estoy diciendo que comprar rupturas te arruine; te estoy diciendo que, en promedio, la ruptura no es la que hace el trabajo: el contexto ya rendía, y la ruptura le quita un poco.
Y no es una casualidad de la ventana elegida. Las cinco ventanas de ruptura de compra (9, 25, 50, 100 y 250 sesiones) rinden todas por debajo de su contexto, y lo hacen en los dos periodos, 2004-2013 y 2014-2026.
Ojo, que esto no es el folclore de “el 85 % de las rupturas son falsas”, que circula por foros sin fuente. Es una medición: rupturas contra su propio contexto, en dos décadas.
El contraargumento que siempre sale es que “está demostrado que comprar cerca de máximos funciona”. Se refiere a George y Hwang (2004), “The 52-Week High and Momentum Investing”, también en el Journal of Finance. Pero ese trabajo mide otra cosa: la cercanía al máximo de 52 semanas como variable para ordenar acciones a meses vista. Aquí se mide el evento de romper el máximo de 25 sesiones y lo que pasa en los diez días siguientes. Son preguntas distintas y las respuestas no se pisan.
Las rupturas con un 9 de DeMark detrás rinden el doble
Ahora la parte buena. Coge todas las rupturas del máximo de 25 sesiones del periodo 2014-2026 y hazles una sola pregunta: ¿traía esta ruptura un Setup de 9 detrás?
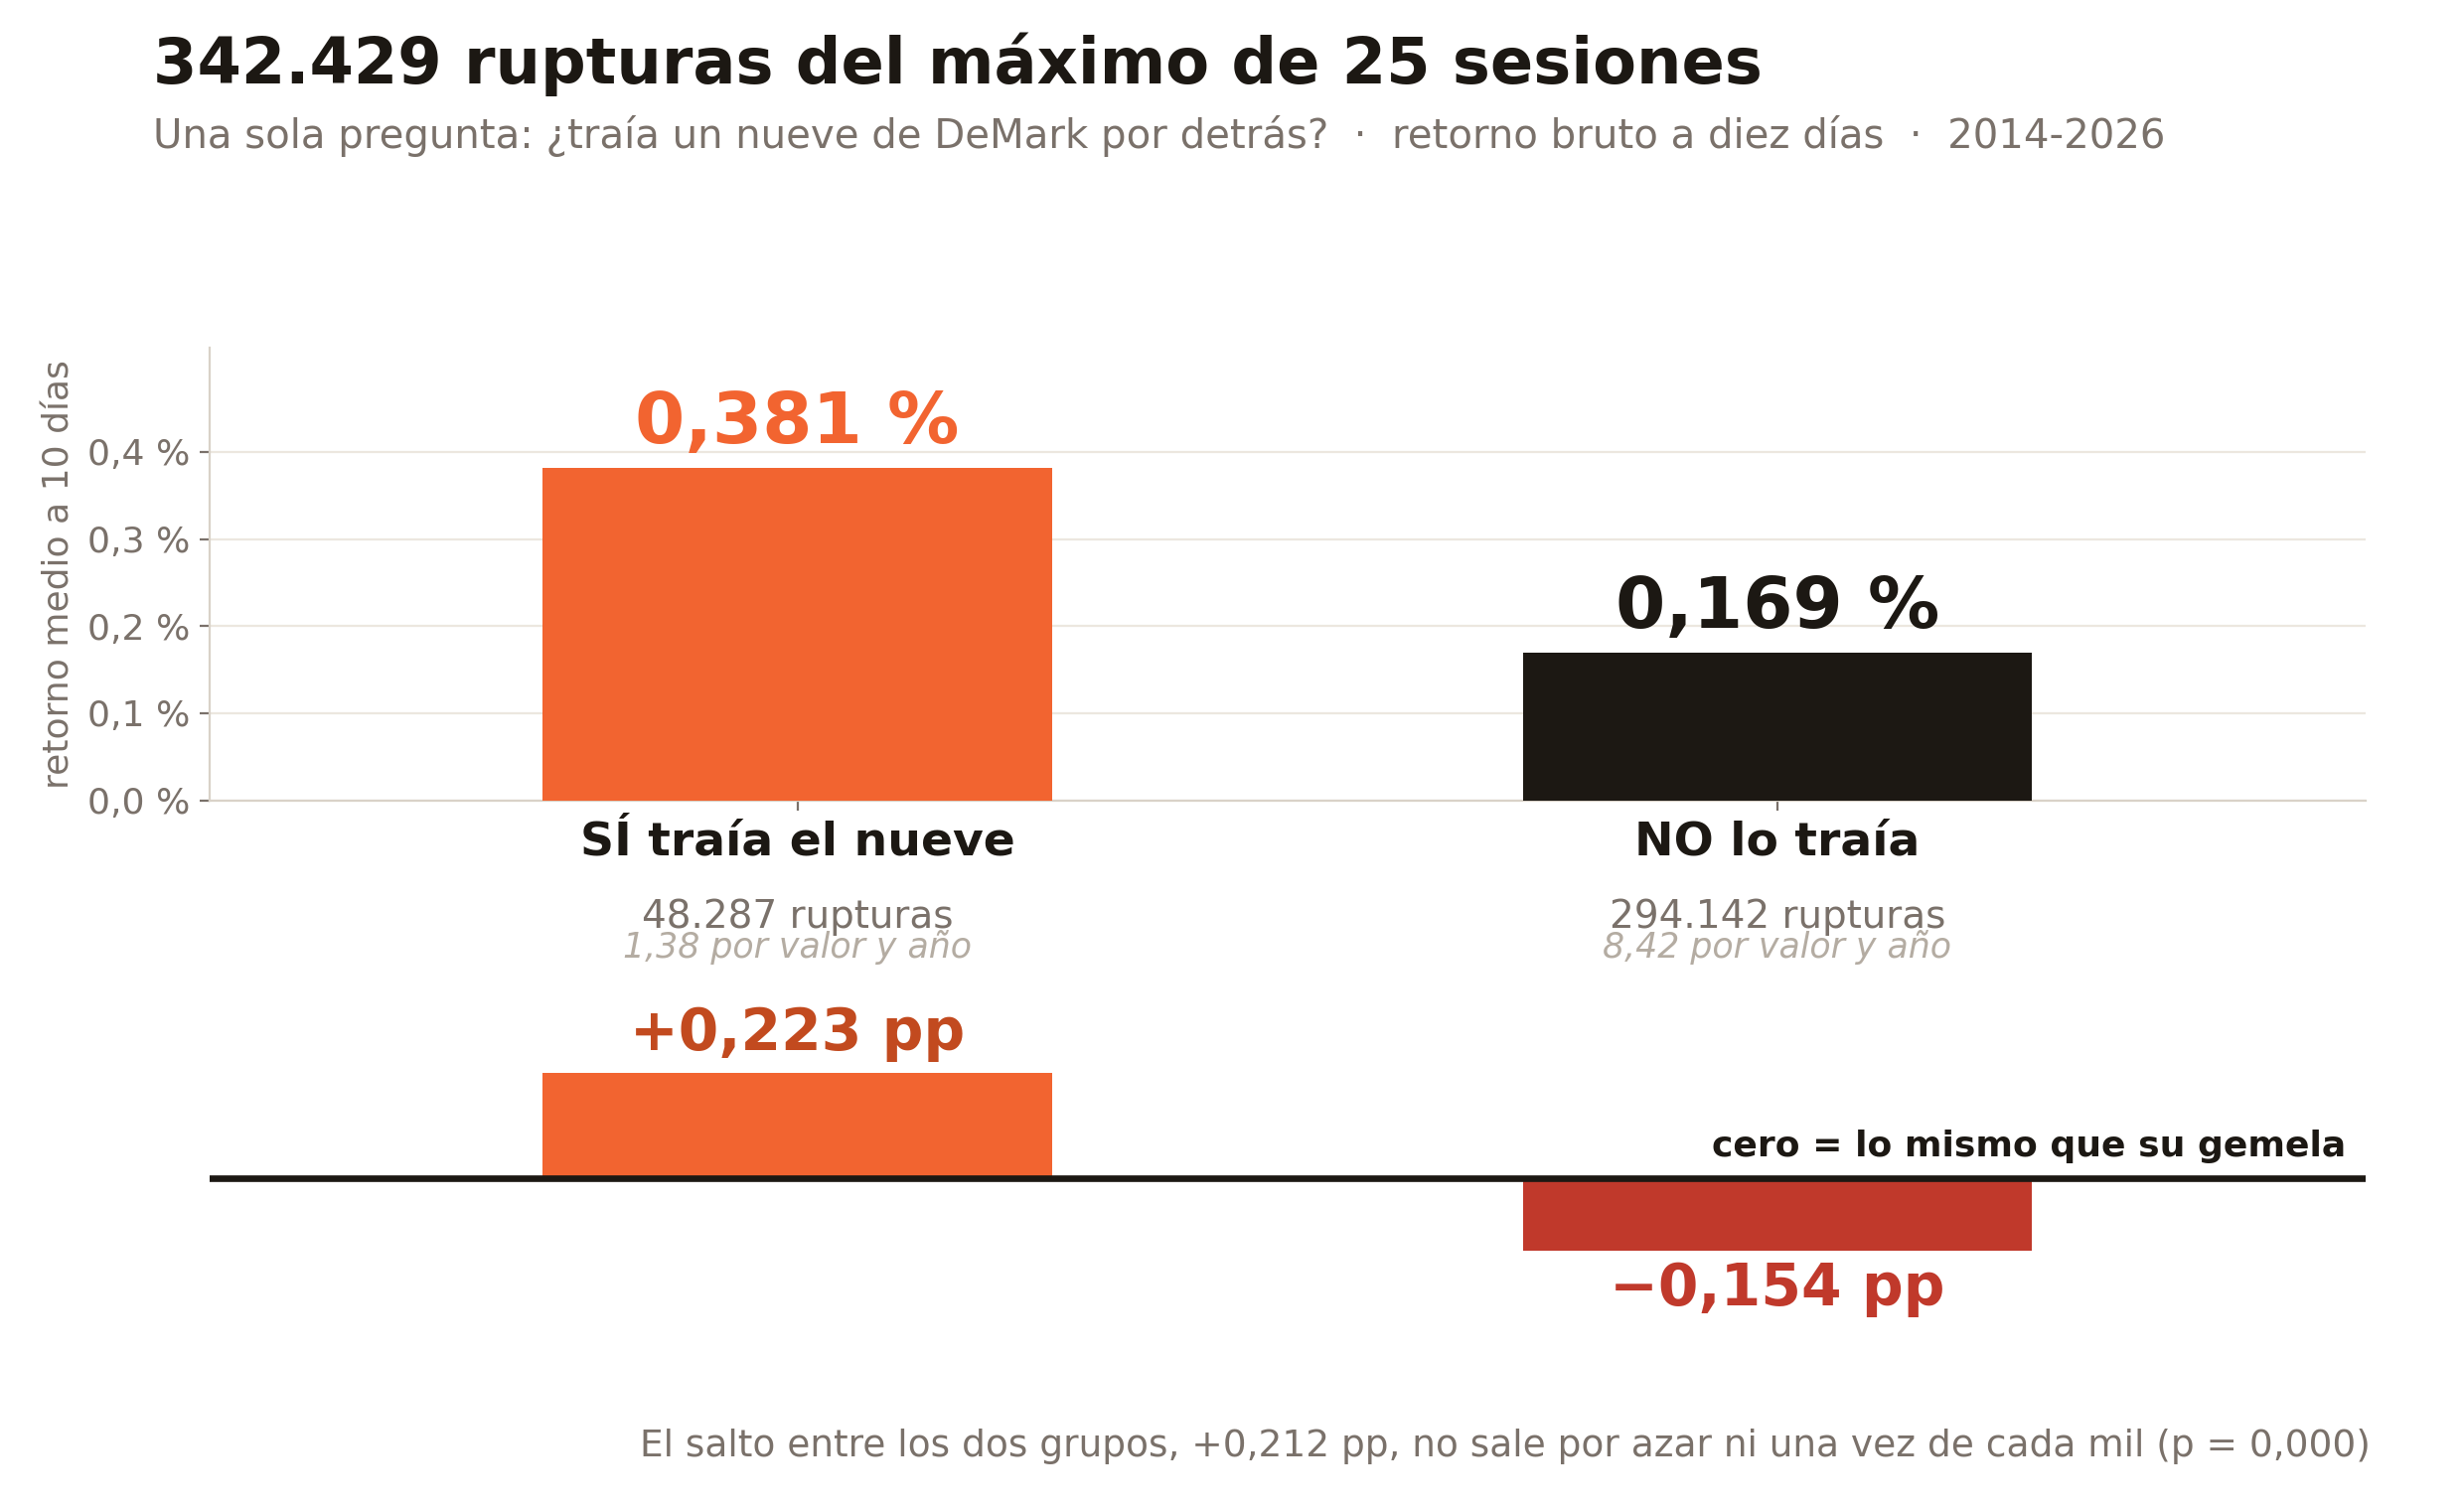 Misma ruptura, una sola diferencia: con el 9 detrás, +0,381 %; sin él, +0,169 %. Contra su gemela, +0,223 pp frente a −0,154 pp.
Las 48.287 rupturas con 9 rinden +0,381 % a diez días. Las 294.142 sin 9 rinden +0,169 %. Es 2,25 veces más. Medido contra su gemela, las primeras suman y las segundas restan. La brecha entre los dos grupos, +0,212 puntos, tiene un p = 0,000: en las 2.000 permutaciones dentro de cada tramo de contexto, el azar no produce una diferencia así.
Lo importante es que replica. Este no es un resultado que aparece en un periodo y se esfuma en el otro:
| Periodo | Ruptura con 9 detrás (exceso sobre su gemela) | Ruptura sin 9 (exceso sobre su gemela) |
|---|---|---|
| 2004-2013 | +24,8 pb | −21,2 pb |
| 2014-2026 | +22,3 pb | −15,4 pb |
(pb son puntos básicos: +22,3 pb equivalen a +0,223 puntos porcentuales).
Fíjate en lo que dice esto sobre el indicador. El 9 de DeMark está pensado para anunciar que un movimiento se ha agotado y que el precio se va a girar. Ese uso, como vas a ver en el siguiente apartado, no funciona. Lo que sí hace, y lo hace en dos décadas, es otra cosa: distinguir unas rupturas de otras. El 9 no predice el giro; dice qué ruptura rinde más que su contexto.
¿Funciona el 9 de DeMark como señal de giro? ¿Y el 13?
Esta es la parte que se usa en todas las plataformas, la que explican los tutoriales y la que más se instala. Y es la que peor sale.
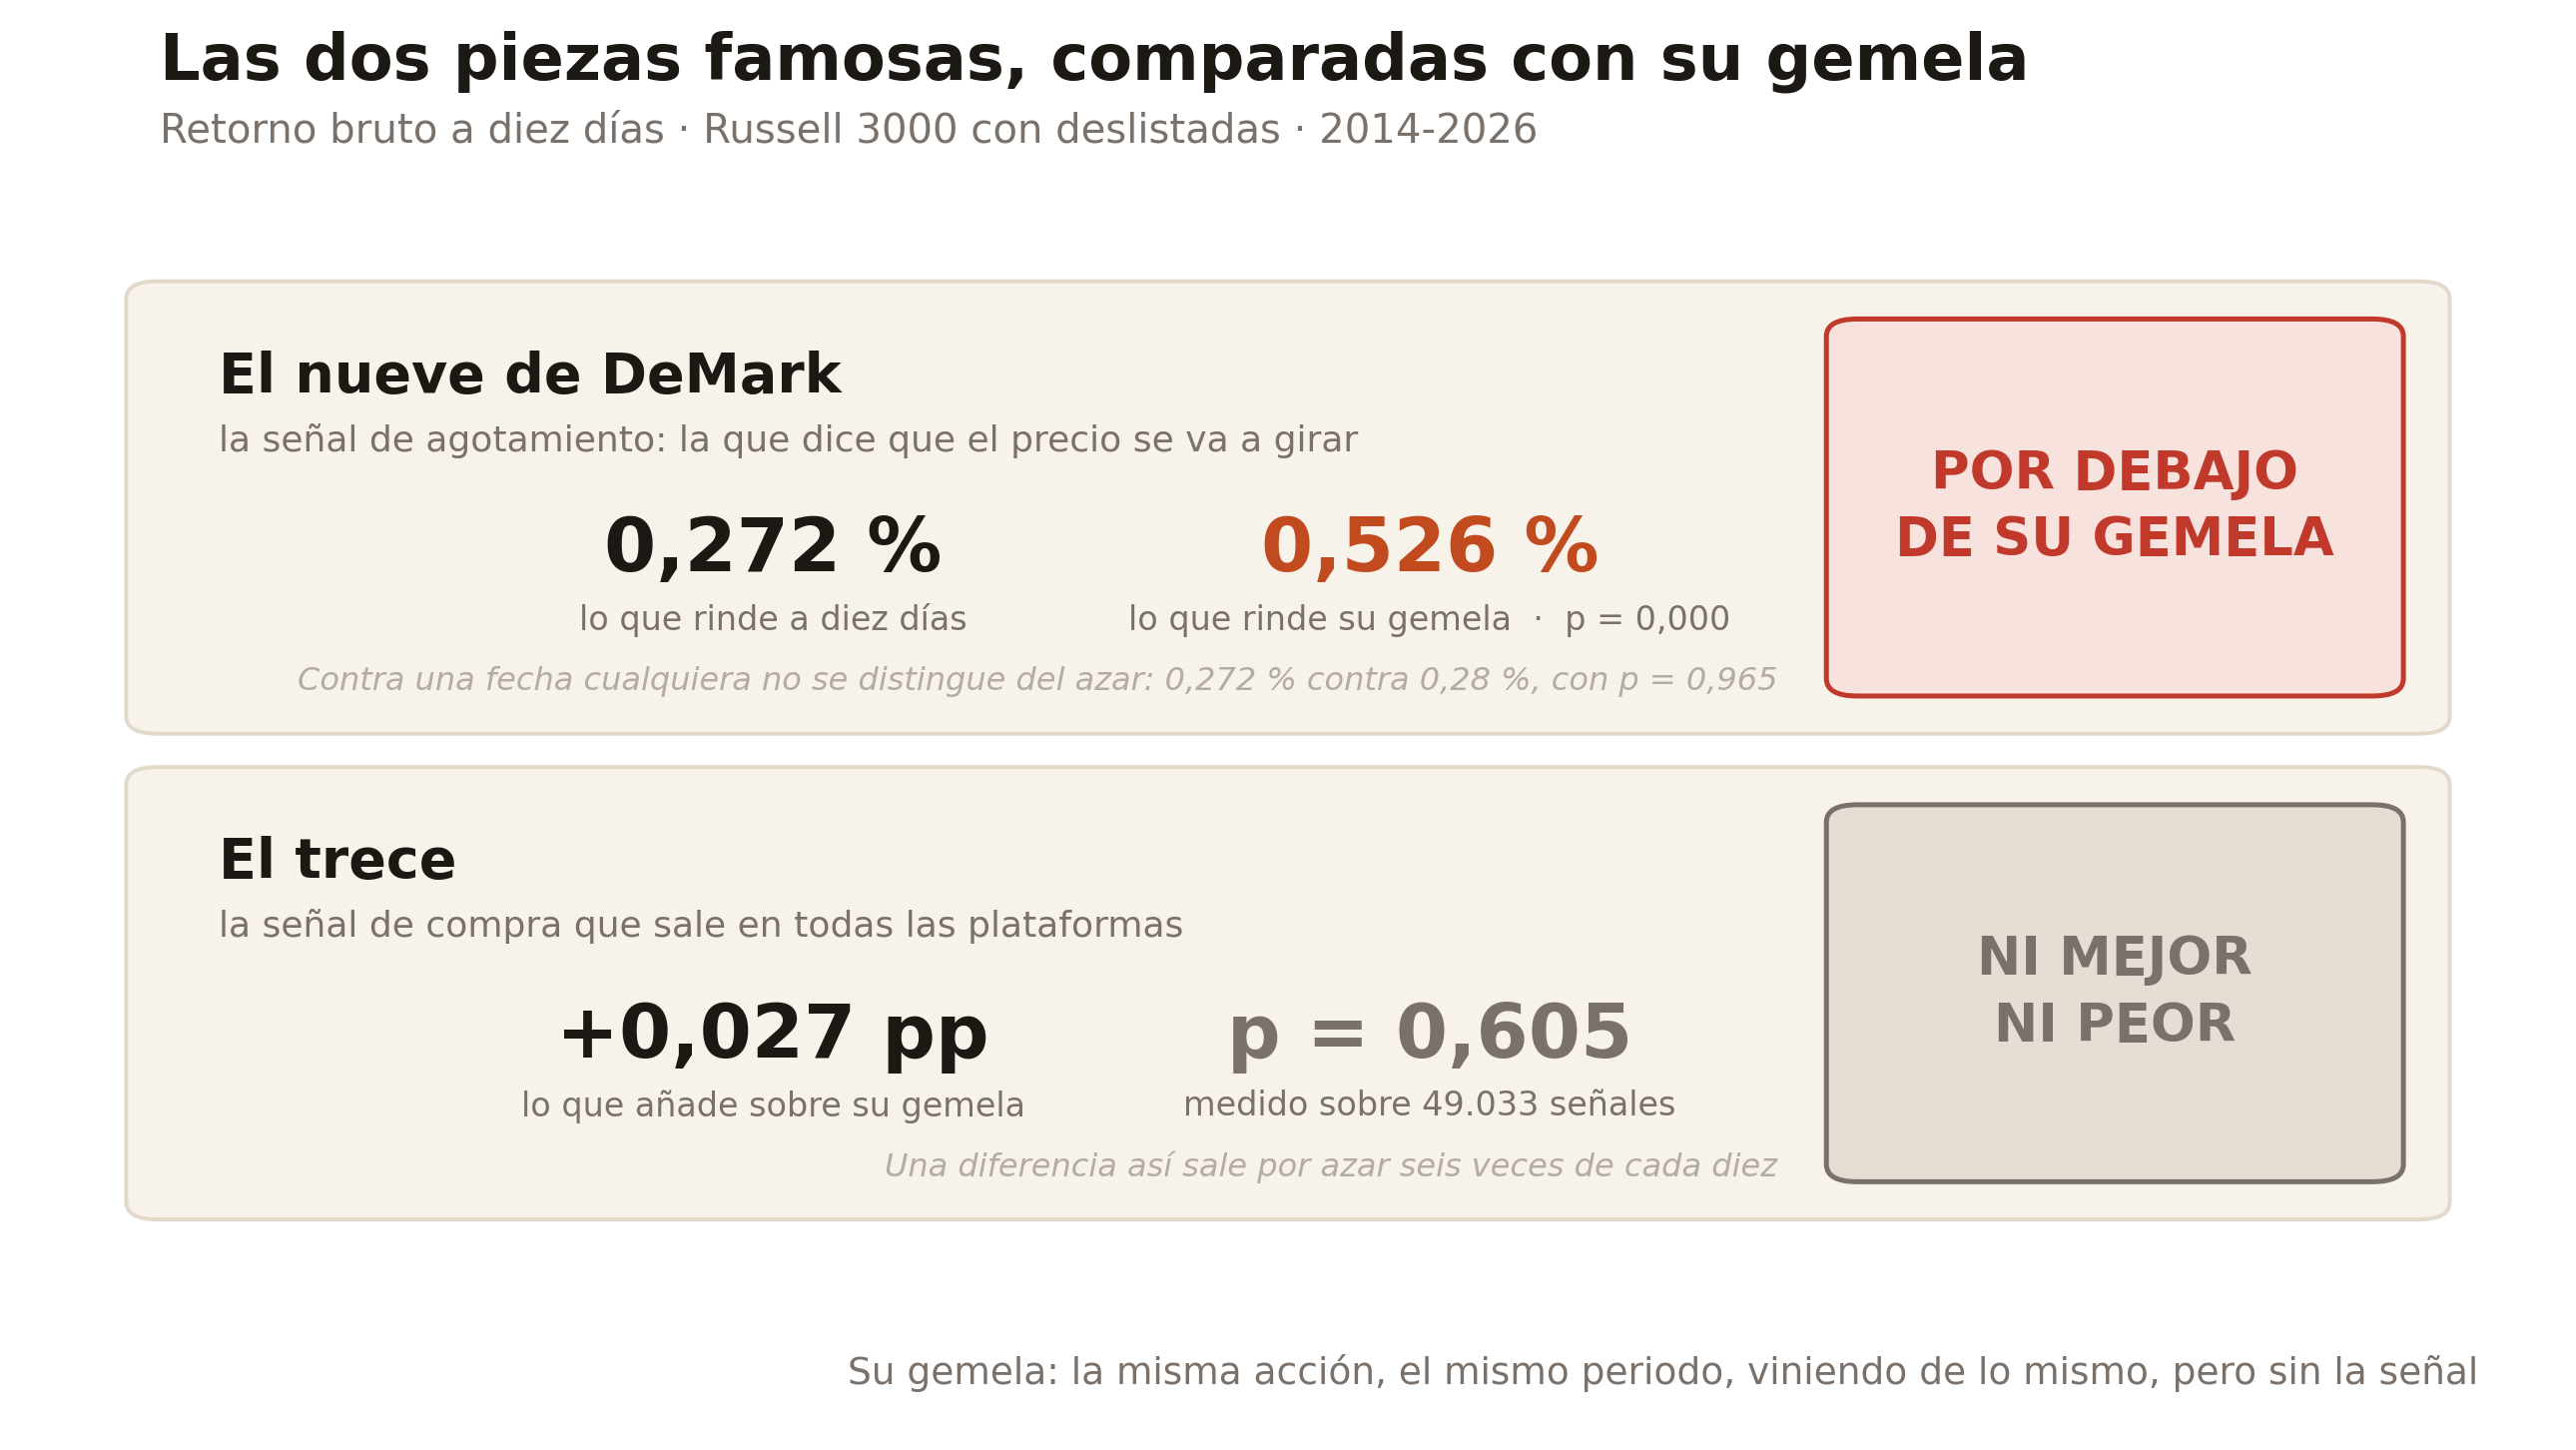 Las dos piezas famosas, contra su gemela: el 9 rinde por debajo (0,272 % frente a 0,526 %) y el 13 no se distingue de ella (+0,027 pp, p = 0,605).
El Setup 9 de compra, como señal de giro, falla por los dos lados:
- Contra el azar no aporta dirección: rinde 0,272 % frente al 0,28 % de una fecha cualquiera, con p = 0,965. Es indistinguible.
- Contra su contexto, rinde menos: 0,272 % frente al 0,526 % de su gemela. La situación de la que viene la acción ya rendía; el 9 no añade nada y encima queda por debajo.
El Countdown 13, la famosa señal de compra, añade +0,027 puntos sobre su contexto con p = 0,605. En cristiano: una diferencia así sale por puro azar seis veces de cada diez. No es ni mejor ni peor que no tenerlo.
Si llevas tiempo leyendo este blog sabrás que aquí se explican indicadores (qué son, cómo se calculan, cómo se leen), empezando por qué es el análisis técnico. No hay contradicción: una cosa es explicar cómo funciona una herramienta y otra medir si aporta. Este artículo hace lo segundo, y la respuesta para dos de las tres piezas del TD Sequential es que no.
¿Aguanta en otra década? La prueba de 2004-2013
Un resultado que solo aparece en el periodo en el que lo buscaste vale poco. Por eso el estudio se repitió en 2004-2013, una década que no estaba obligada a confirmar nada, con el mismo motor, la misma gemela y el mismo horizonte, sin tocar una coma.
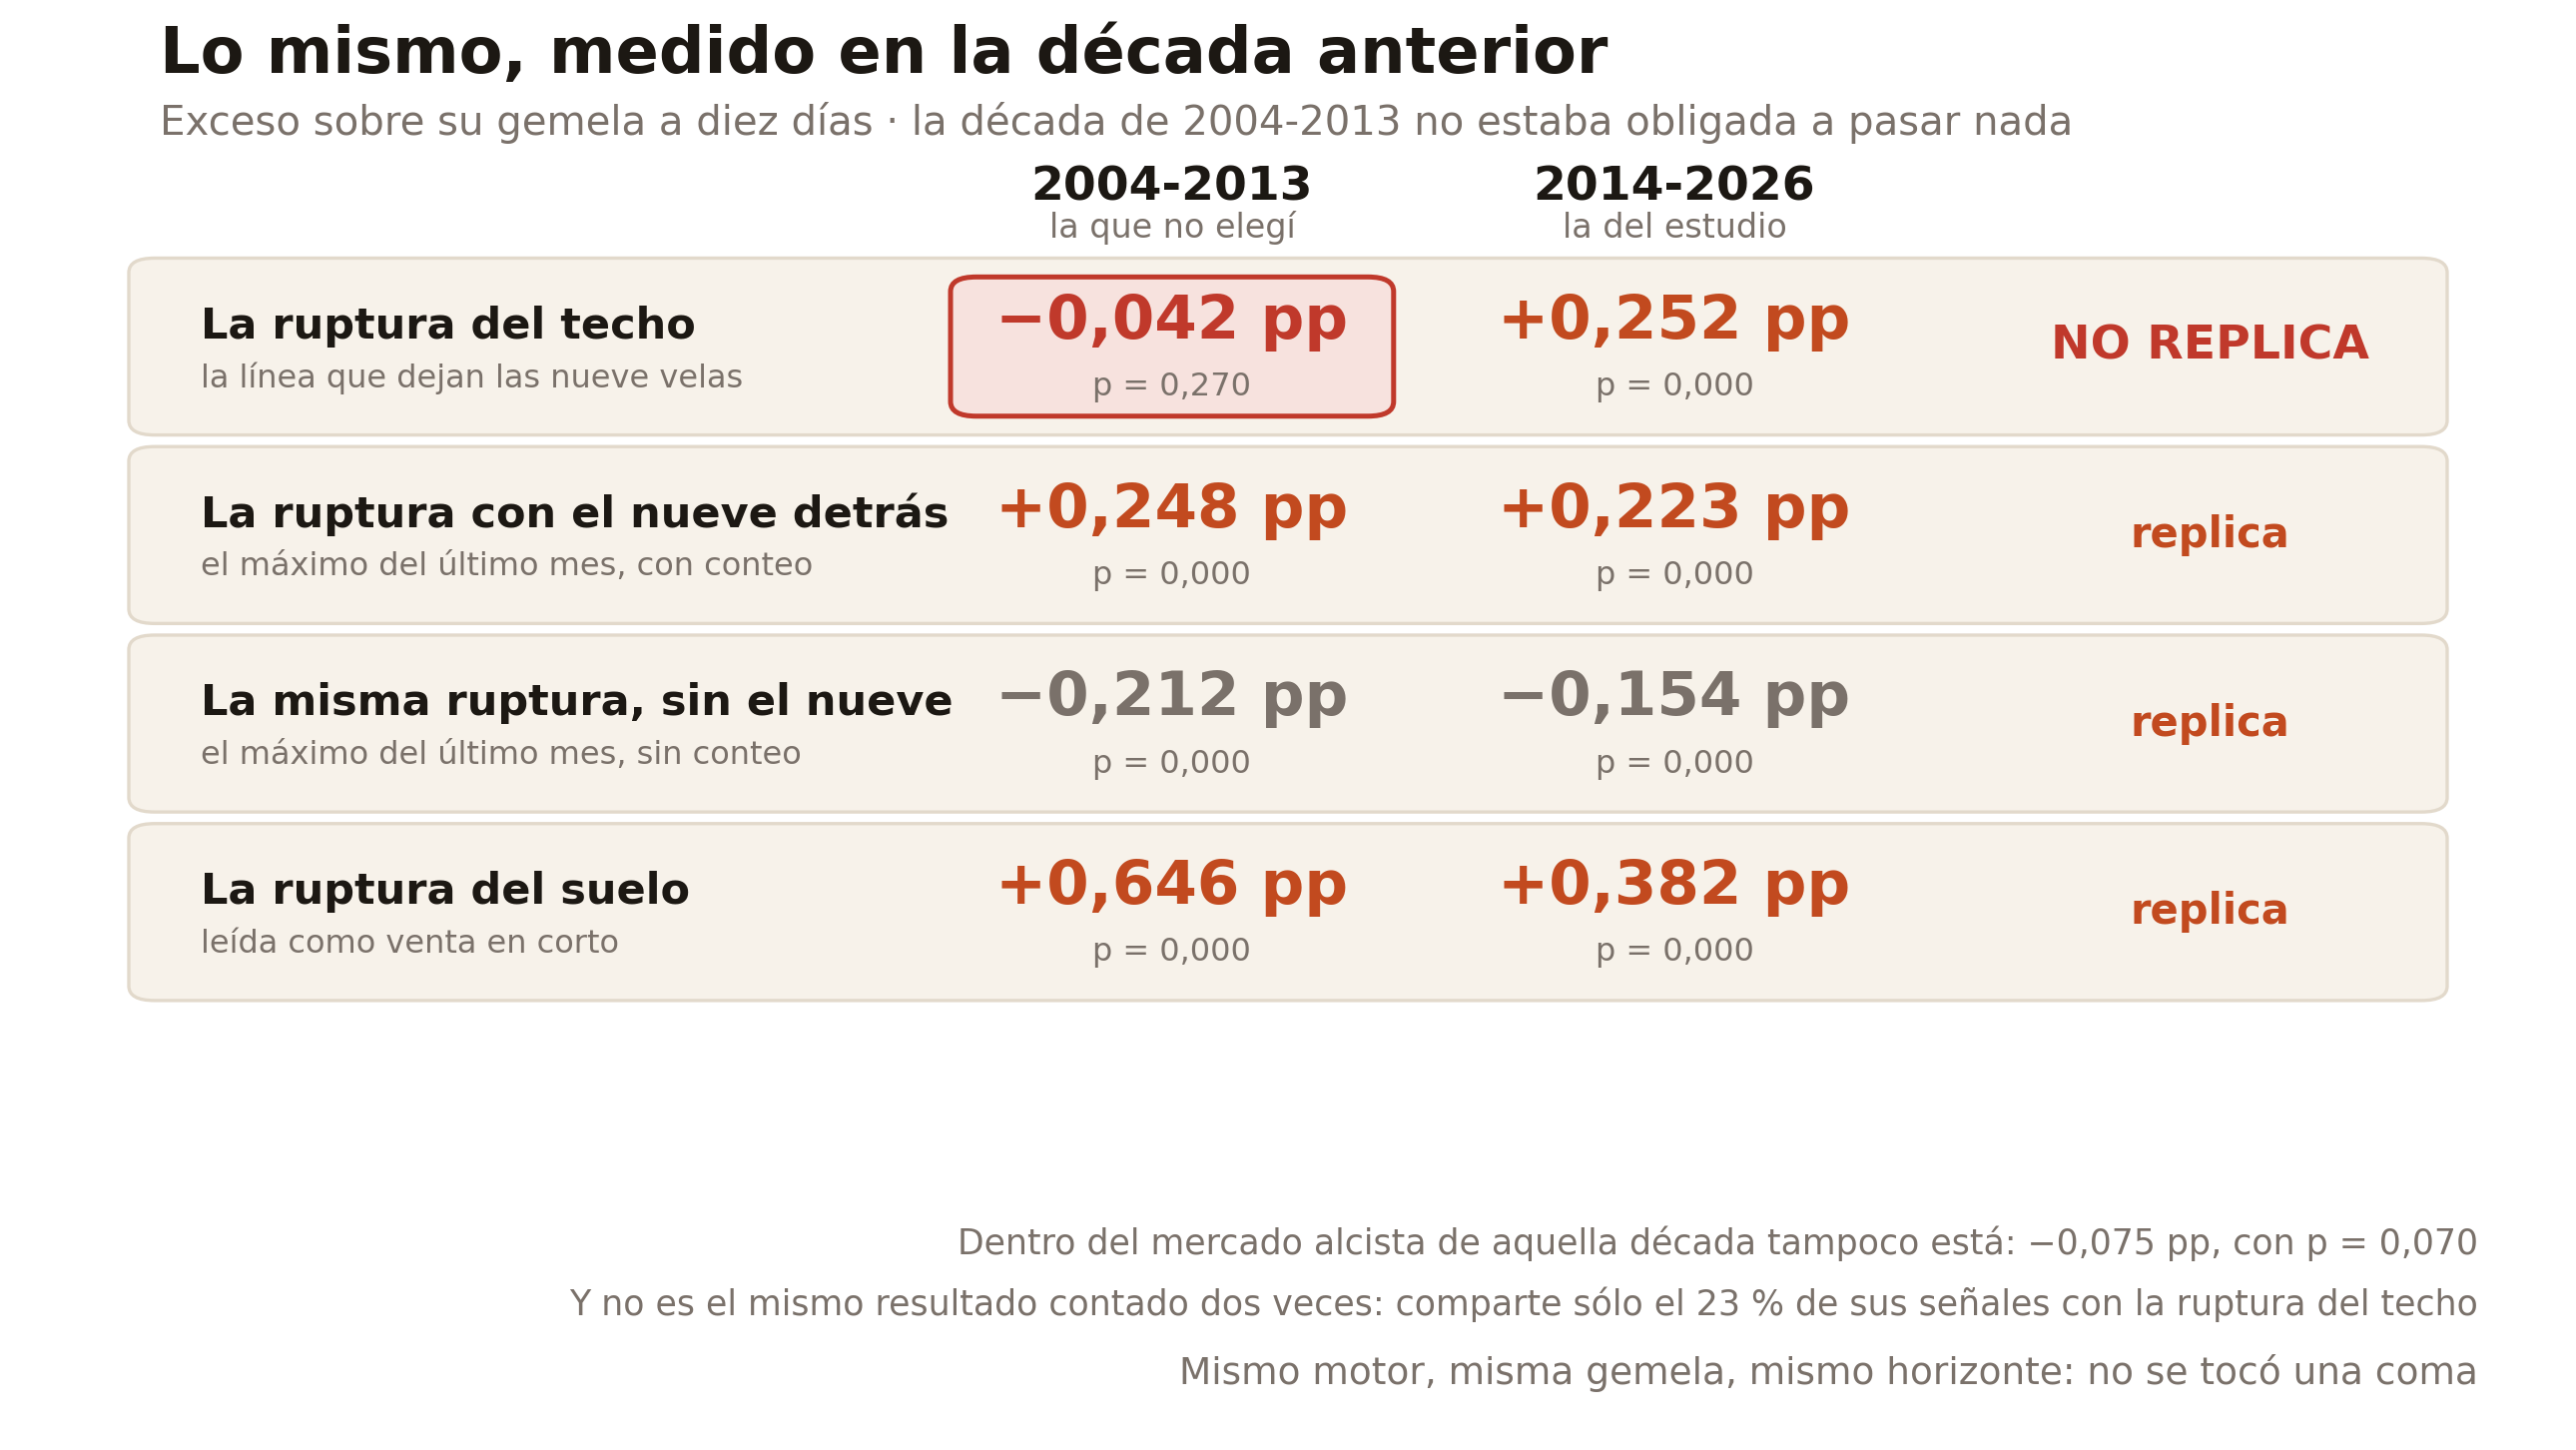 Tres contrastes replican en la década anterior; la ruptura del techo de las nueve velas (Setup Trend de compra), no.
El resumen, pieza por pieza:
| Contraste | 2004-2013 | 2014-2026 | ¿Replica? |
|---|---|---|---|
| Ruptura con 9 detrás | +24,8 pb | +22,3 pb | Sí |
| La misma ruptura, sin 9 | −21,2 pb | −15,4 pb | Sí (resta en las dos) |
| Ruptura del suelo, en corto (deciles líquidos) | +64,6 pb | +38,2 pb | Sí |
| Setup Trend de compra (ruptura del techo) | −4,2 pb (p = 0,270) | aparece | No |
El que se cae es el Setup Trend de compra, la ruptura del techo que dejan las nueve velas. En 2004-2013 da −4,2 pb con p = 0,270, y ni siquiera aguanta dentro del régimen alcista de esa década (−7,5 pb, p = 0,070). Así que no puedo decirte que el Setup Trend de compra funcione, a secas. Lo que aguanta las dos décadas es el contraste anidado: entre rupturas iguales del máximo del último mes, las que traen un 9 detrás rinden más que las que no.
Parece un matiz técnico y no lo es. Es la diferencia entre “este indicador funciona”, que sería mentira, y “este conteo distingue qué ruptura rinde más”, que se sostiene en dos décadas.
¿Se puede operar? Liquidez, costes y lo que no te voy a prometer
Aquí es donde mucha gente dejaría de leer y se pondría a programar el filtro. Antes de hacerlo, mira dónde vive el efecto.
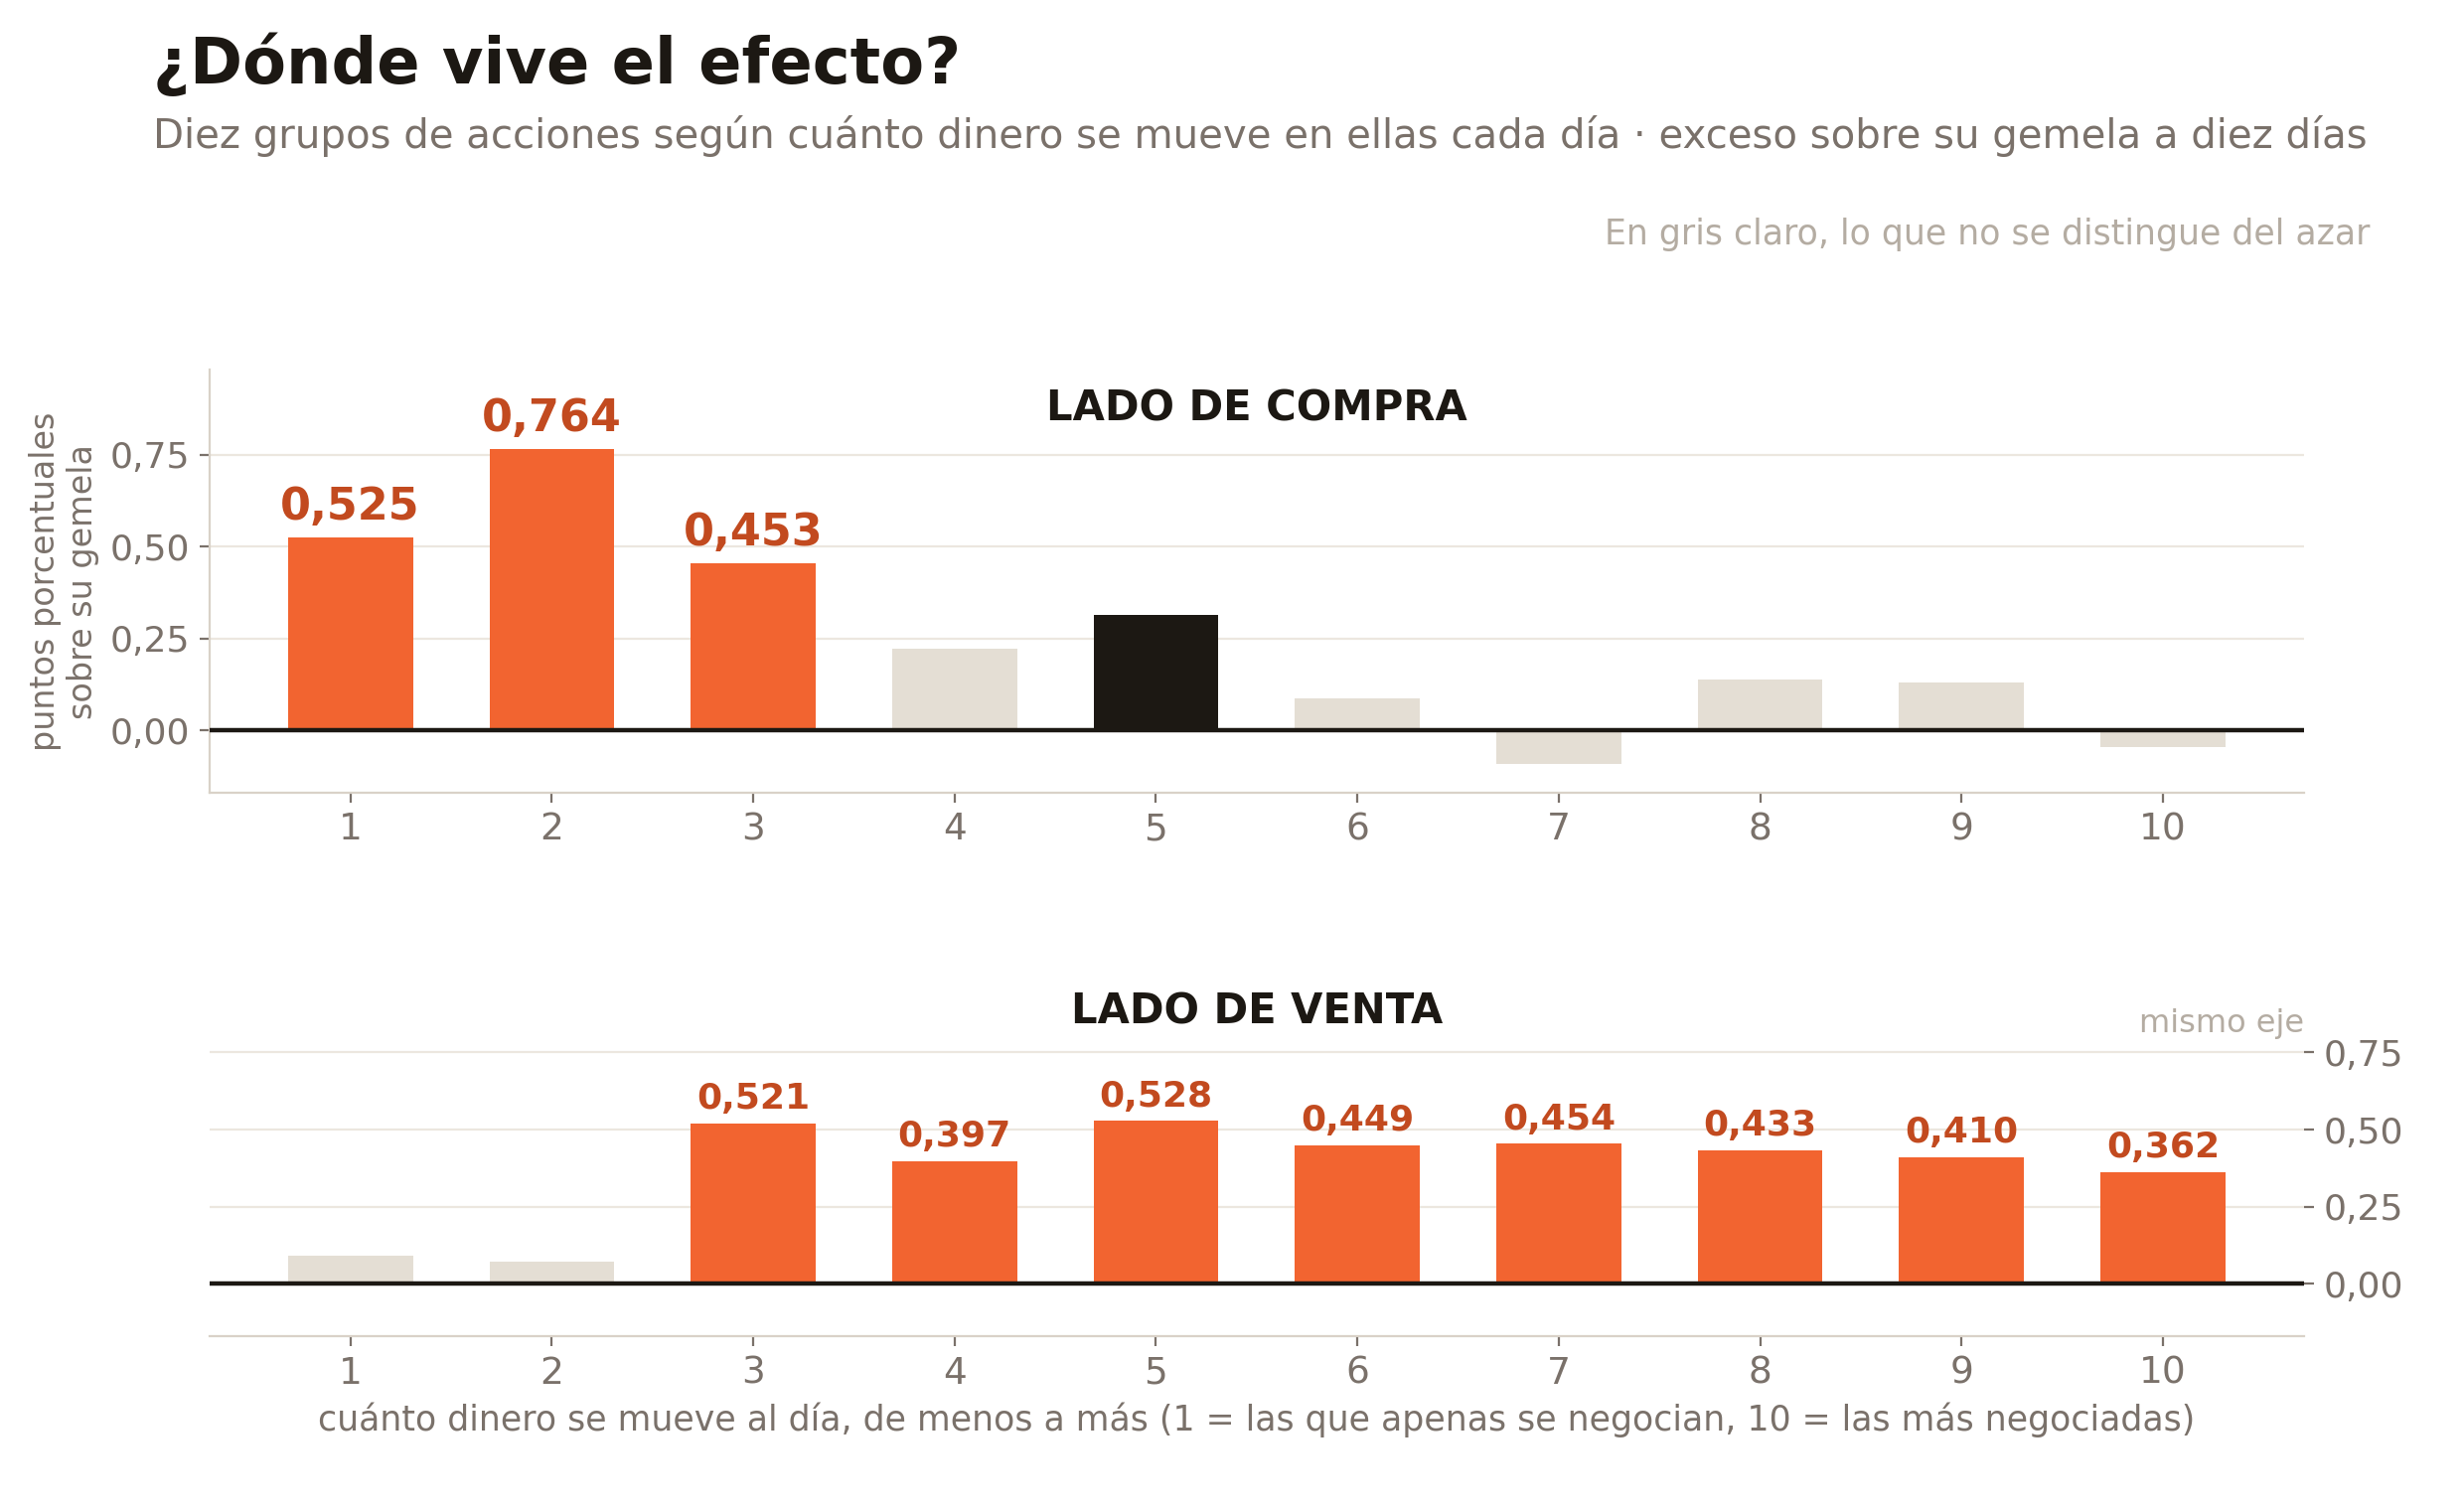 El lado de compra vive en las acciones que apenas se negocian (deciles 1 a 3); el de venta se mantiene en los deciles líquidos, del 3 al 10.
Si ordenas las acciones en diez grupos según el dinero que se mueve en ellas cada día, el exceso del lado largo vive en los deciles 1 a 3 (las acciones que apenas se negocian) y desaparece del sexto decil en adelante. Justo donde comprar es caro y difícil.
Y luego están los costes. El punto de equilibrio del lado largo, lo máximo que podrías pagar de costes y seguir sin perder la ventaja, está en 25,2 pb. La horquilla estimada va de 48 a 90 pb. La cuenta no sale.
Así que, para que quede escrito, esto es lo que este estudio no te permite decir:
| Afirmación | ¿Se sostiene? | Por qué |
|---|---|---|
| ”El 9 de DeMark distingue qué ruptura rinde más” | Sí | Replica en 2004-2013 y en 2014-2026 |
| ”Comprar rupturas pierde dinero” | No | Rinden +0,169 %, positivo; lo que hacen es rendir menos que su contexto |
| ”El Setup Trend de compra funciona” | No | No replica en 2004-2013 (−4,2 pb, p = 0,270) |
| “Hay un sistema operable” | No | Retornos brutos, horizonte fijo de 10 días, sin costes, sin salidas, sin dimensionamiento |
| ”El filtro del 9 arregla tus rupturas” | No | La ventaja vive en los deciles 1 a 3 y no cubre una horquilla de 48 a 90 pb |
Un hallazgo estadístico no es una estrategia. Para pasar de uno a otro necesitas reglas de entrada y salida, costes reales y gestión del tamaño, y eso es un trabajo aparte que te explico en cómo crear un sistema de trading paso a paso. Si te interesa ver otro ejemplo de indicador famoso puesto a prueba con datos, tienes el backtest de las divergencias del RSI.
Lo que sí replica con fuerza: el lado corto
Hay una pieza del estudio que no te puedo esconder, porque es la más sólida de todas: la ruptura del suelo que dejan las nueve velas, leída como venta en corto.
Replica en las dos décadas: +64,6 pb en 2004-2013 y +38,2 pb en 2014-2026 sobre su gemela. Y, a diferencia del lado largo, lo hace en los deciles líquidos (del 3 al 10), donde sí se puede operar. Además, mejora cuanto peor está el mercado.
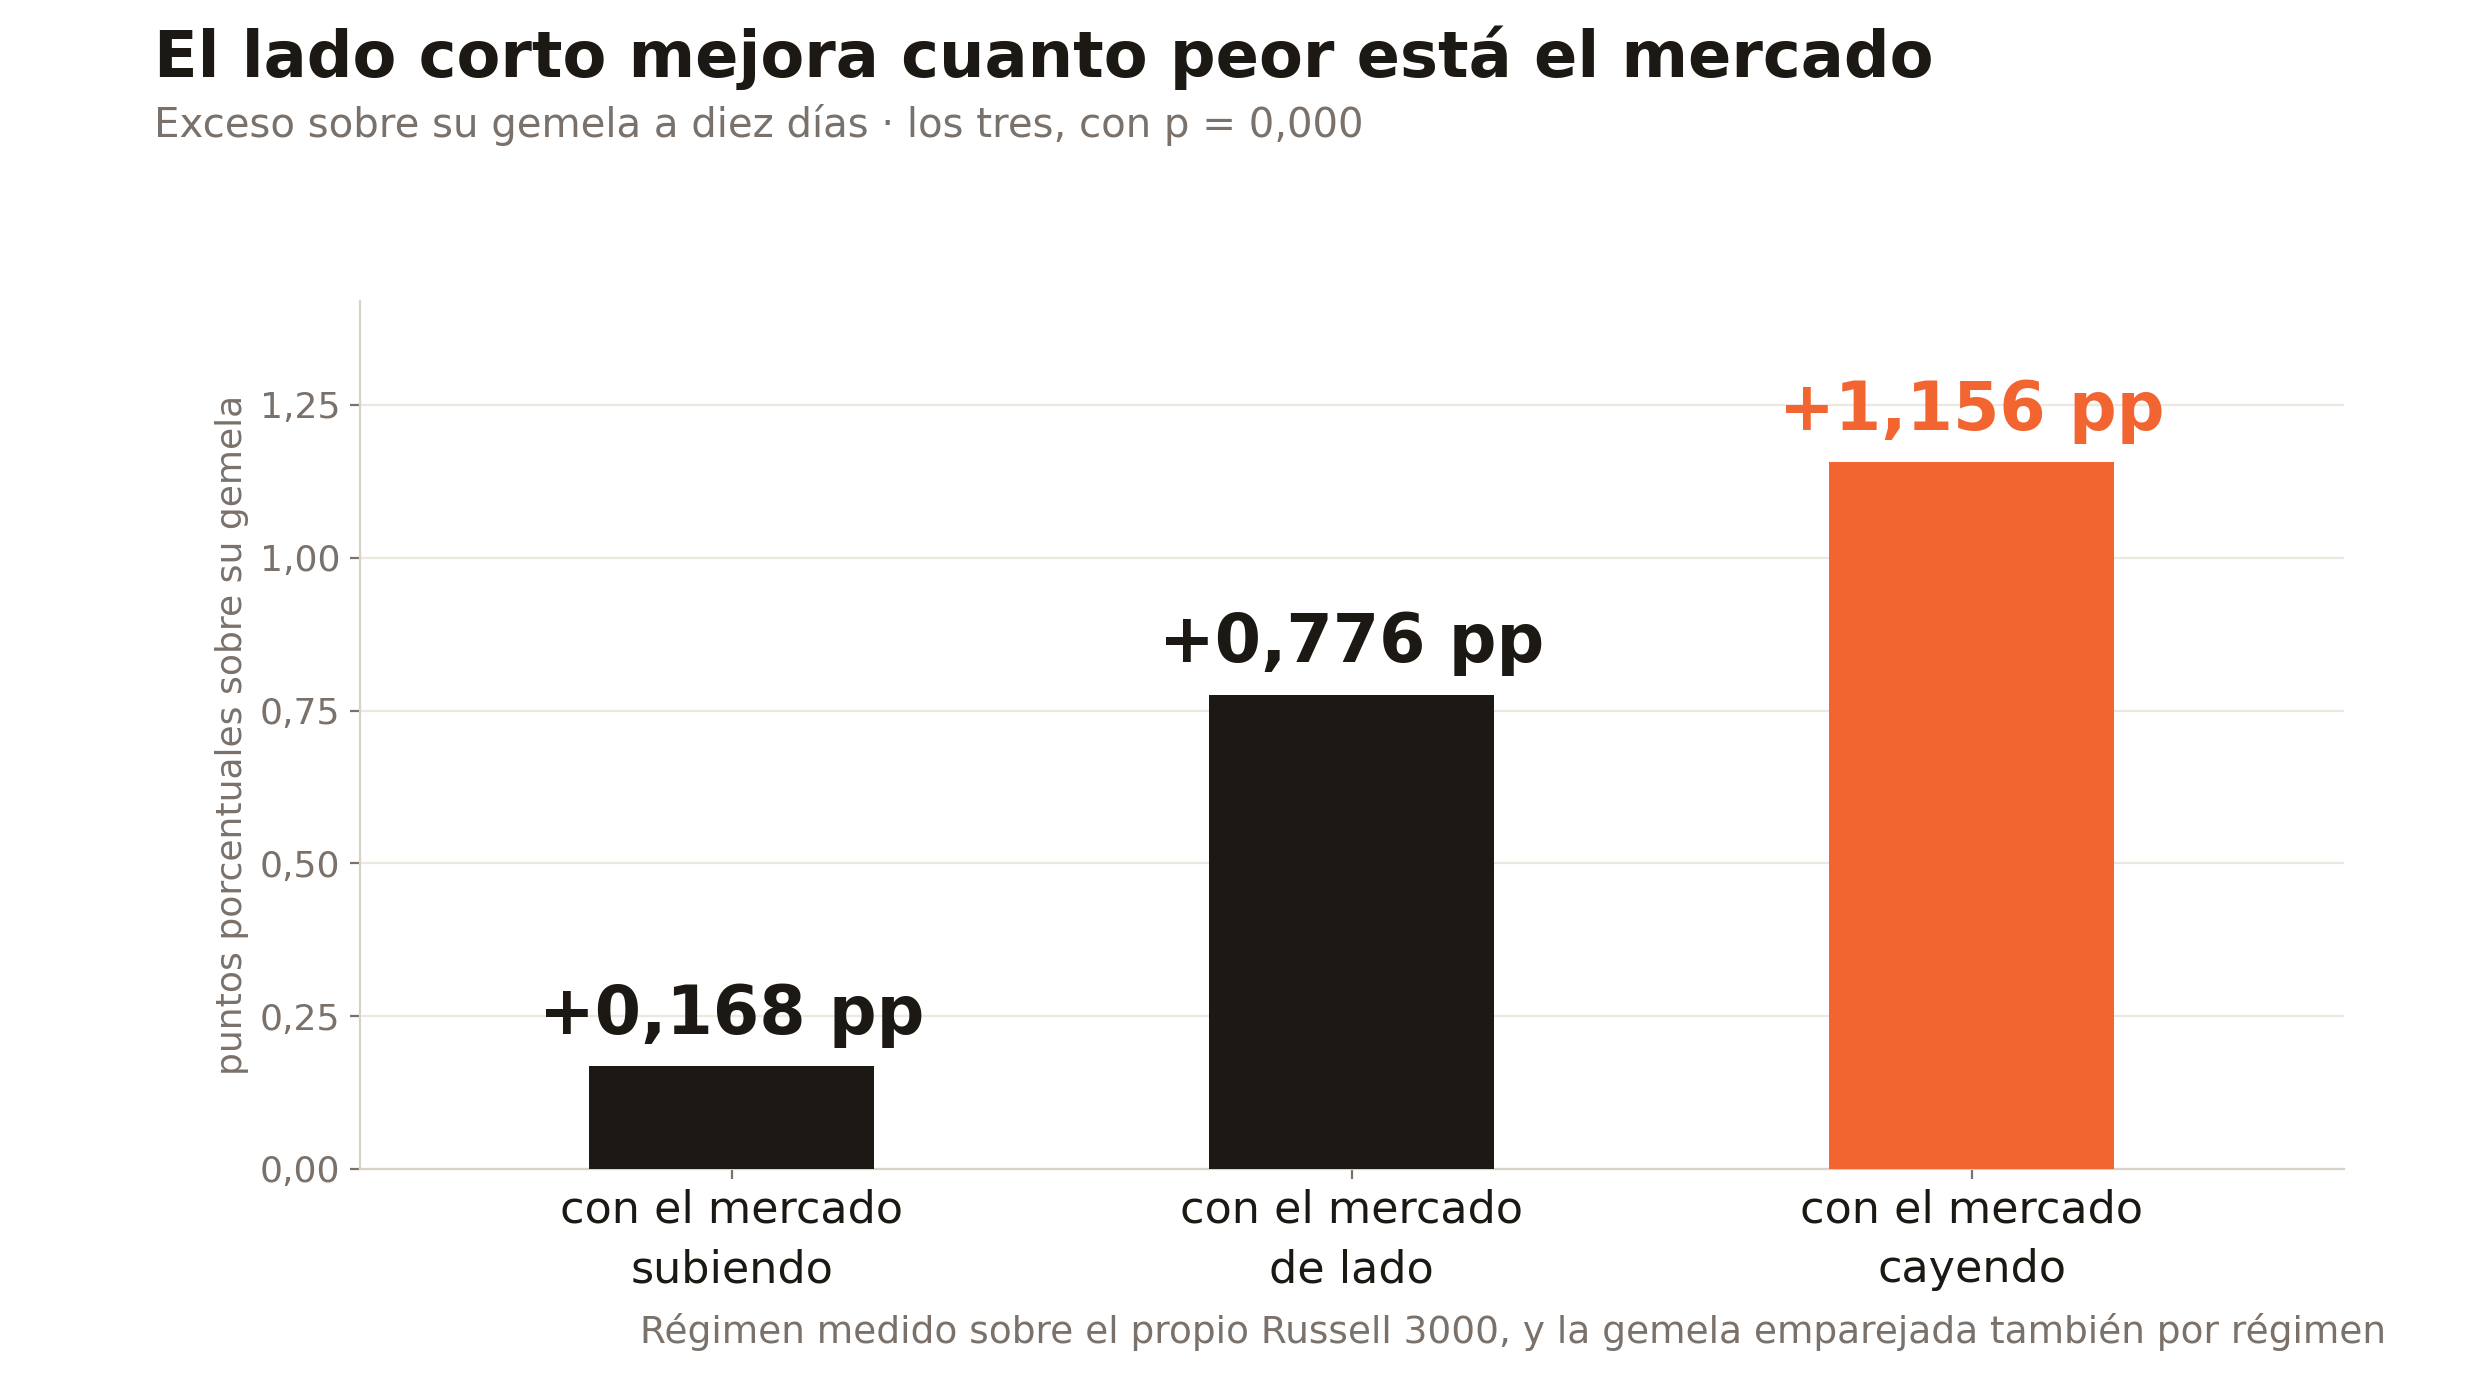 El lado corto crece del mercado alcista al bajista, hasta +1,156 pp sobre su gemela con el mercado cayendo.
En régimen bajista el exceso llega a +1,156 puntos sobre su gemela.
¿Por qué no te lo vendo entonces? Porque me falta una pieza: no está validado con horquillas reales. Los costes se han estimado con el estimador de Corwin-Schultz, que tiende a sobreestimarlos, pero una estimación no es una horquilla medida. Hasta que eso no esté cerrado, es un resultado prometedor, no una operativa. Y la ironía me parece la mejor conclusión de todo el estudio: la pieza del método que de verdad aguanta vive en el lado que casi nadie mira.
Qué parte del método DeMark sirve: el veredicto pieza por pieza
Si te quedas con una tabla de este artículo, que sea esta:
| Pieza | Resultado | Veredicto |
|---|---|---|
| Setup 9 como señal de giro | 0,272 % contra 0,28 % del azar (p = 0,965); por debajo de su contexto (0,526 %) | No aporta |
| Countdown 13 | +0,027 puntos sobre su contexto (p = 0,605) | No aporta |
| Setup Trend de compra | No replica en 2004-2013 (−4,2 pb, p = 0,270) | No se sostiene |
| Ruptura del máximo de 25 sesiones, sola | +0,169 % frente a +0,323 % de su contexto | Resta 0,154 puntos |
| Ruptura con 9 detrás | +0,381 % frente a +0,169 %; replica en las dos décadas | Distingue, pero no es operable en largo |
| Ruptura del suelo, en corto | +64,6 y +38,2 pb en deciles líquidos; +1,156 puntos en régimen bajista | Lo más sólido; falta validar costes reales |
La lectura práctica, sin humo: si operas rupturas de máximos, la ruptura por sí sola no es la que hace el trabajo. El 9 de DeMark, que todo el mundo usa para anticipar giros, no anticipa nada; donde aporta información es justo en el sitio en el que nadie lo mira, como filtro para distinguir una ruptura de otra. Y ni así es una regla que puedas operar mañana en el lado de compra.
Lo que sí te llevas es una forma de pensar que vale para cualquier indicador: no lo compares con el azar, compáralo con su contexto. Muchas señales que “funcionan” contra una fecha cualquiera solo te están diciendo que la acción venía de una situación que ya rendía.
Fuente y método: estudio propio pre-registrado sobre acciones del Russell 3000, incluidas las que dejaron de cotizar. Rupturas de compra del máximo de 9, 25, 50, 100 y 250 sesiones, con la de 25 sesiones como ventana principal (342.429 rupturas en 2014-2026: 48.287 con Setup de 9 detrás y 294.142 sin él); piezas del TD Sequential de Tom DeMark (Setup 9, Countdown 13 y Setup Trend) medidas por separado. Retorno bruto a diez días, sin costes, salidas ni dimensionamiento. Control emparejado por contexto (la misma acción, el mismo periodo y la misma situación de partida, sin la señal) y significación por 2.000 permutaciones dentro de cada tramo de contexto. Periodo del estudio 2014-2026 y réplica en 2004-2013 con el mismo motor. Liquidez por deciles de capital negociado; costes con horquillas estimadas, no reales (el lado corto, solo con el estimador de Corwin-Schultz, que sobreestima). Referencias: Lo, Mamaysky y Wang (2000), Journal of Finance 55(4); Park e Irwin (2007), Journal of Economic Surveys 21(4), 786-826; George y Hwang (2004), Journal of Finance 59, 2145-2176; Lissandrin, Daly y Sornette (ETH Zürich), “Statistical Testing of DeMark Technical Indicators on Commodity Futures”. Última actualización: 3 de noviembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Los resultados son retornos brutos medios, sin costes, y no garantizan resultados futuros. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Funciona la estrategia de ruptura de máximos?
A secas, no aporta. Las rupturas del máximo de 25 sesiones sin nada detrás rinden un +0,169 % a diez días, pero su contexto emparejado rinde un +0,323 %: restan 0,154 puntos. Las cinco ventanas medidas (9, 25, 50, 100 y 250 sesiones) quedan por debajo de su contexto en 2004-2013 y en 2014-2026. Solo cambia la cosa si la ruptura trae un 9 de DeMark detrás.
¿Qué ventaja tienen las rupturas con un 9 de DeMark detrás?
Entre rupturas idénticas del máximo de 25 sesiones, las 48.287 que traían un Setup de 9 rindieron +0,381 % a diez días y las 294.142 que no lo traían, +0,169 %: unas 2,25 veces más. La diferencia, +0,212 puntos, tiene p = 0,000 tras 2.000 permutaciones dentro de cada tramo de contexto, y se repite en las dos décadas.
¿Comprar rupturas de máximos pierde dinero?
No. En términos absolutos rinden un +0,169 % a diez días, que es positivo. Lo que hacen es rendir menos de lo que les tocaba: su contexto emparejado (la misma acción, el mismo periodo, viniendo de la misma situación) rinde un +0,323 %. No es lo mismo perder dinero que rendir menos de lo que te habría dado tu contexto.
¿Funciona el indicador TD Sequential de Tom DeMark?
La parte famosa, no. El Setup 9 de compra no se distingue del azar (0,272 % contra 0,28 %, p = 0,965) y rinde por debajo de su contexto (0,272 % contra 0,526 %). El Countdown 13 añade +0,027 puntos con p = 0,605, es decir, nada. Lo que sí aguanta en dos décadas es usar el 9 para distinguir unas rupturas de otras.
¿Se puede operar el filtro del 9 de DeMark en rupturas?
Hoy no te lo puedo vender como sistema. Son retornos brutos a diez días, sin costes, sin salidas y sin dimensionamiento. La ventaja del lado de compra vive en los deciles 1 a 3 de capital negociado y desaparece del sexto en adelante, y su punto de equilibrio de costes (25,2 pb) queda por debajo de una horquilla estimada de 48 a 90 pb.
¿No está demostrado que comprar cerca de máximos funciona?
Ese es el trabajo de George y Hwang (2004) sobre el máximo de 52 semanas, y mide otra cosa: la cercanía al máximo como variable para ordenar acciones a meses vista. Este estudio mide el evento de romper el máximo de 25 sesiones y el retorno a diez días contra su propio contexto. Son preguntas distintas, así que los resultados no se contradicen.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.