Renta fija vs renta variable: los dos nombres te engañan

La diferencia entre renta fija y renta variable no está en lo seguro o lo arriesgado: está en si prestas tu dinero o si compras un trozo de algo. En renta fija prestas (al Estado, a un banco, a una empresa) y te devuelven lo prestado con un interés pactado: eres, básicamente, el banco. En renta variable te quedas un pedacito de una empresa: eres propietario, socio, y ganas si le va bien y pierdes si le va mal.
Los dos nombres engañan. “Fija” no quiere decir segura: puedes perder si vendes antes de tiempo, si quien te debe no paga o, sobre todo, si la inflación va por encima de tu interés. Con una Letra del Tesoro a un año al 2,50% (subasta del 7 de julio de 2026) y los precios subiendo en torno a un 3%, pierdes poder de compra igual, solo que más despacio. Y “variable” no quiere decir casino: detrás de cada acción hay una empresa real.
¿Y en números? En un ejemplo ilustrativo, 10.000 € durante 30 años se convierten en unos 21.000 € al 2,5% y en unos 76.000 € al 7% (la referencia histórica aproximada de la bolsa mundial). Más de 50.000 € de diferencia, con una condición que nadie debería esconderte: la renta variable no recorre ese camino en línea recta, sino con sustos por el medio.
Prestar o poseer: la diferencia de verdad entre renta fija y renta variable
Toda la vida te han dicho lo mismo: la renta fija es lo seguro y la renta variable es lo arriesgado, casi un casino. Es lo que te cuenta el banco, lo que te dice la familia y lo que repiten los titulares. Y las dos cosas son medias verdades que te cuestan dinero de dos maneras distintas.
Así que olvídate un momento de los nombres. Aunque parezca que hay mil cosas donde invertir, en el fondo solo hay dos grandes familias, y todo cae en una de las dos. La línea que las separa es una sola pregunta: ¿prestas tu dinero o compras algo con él?
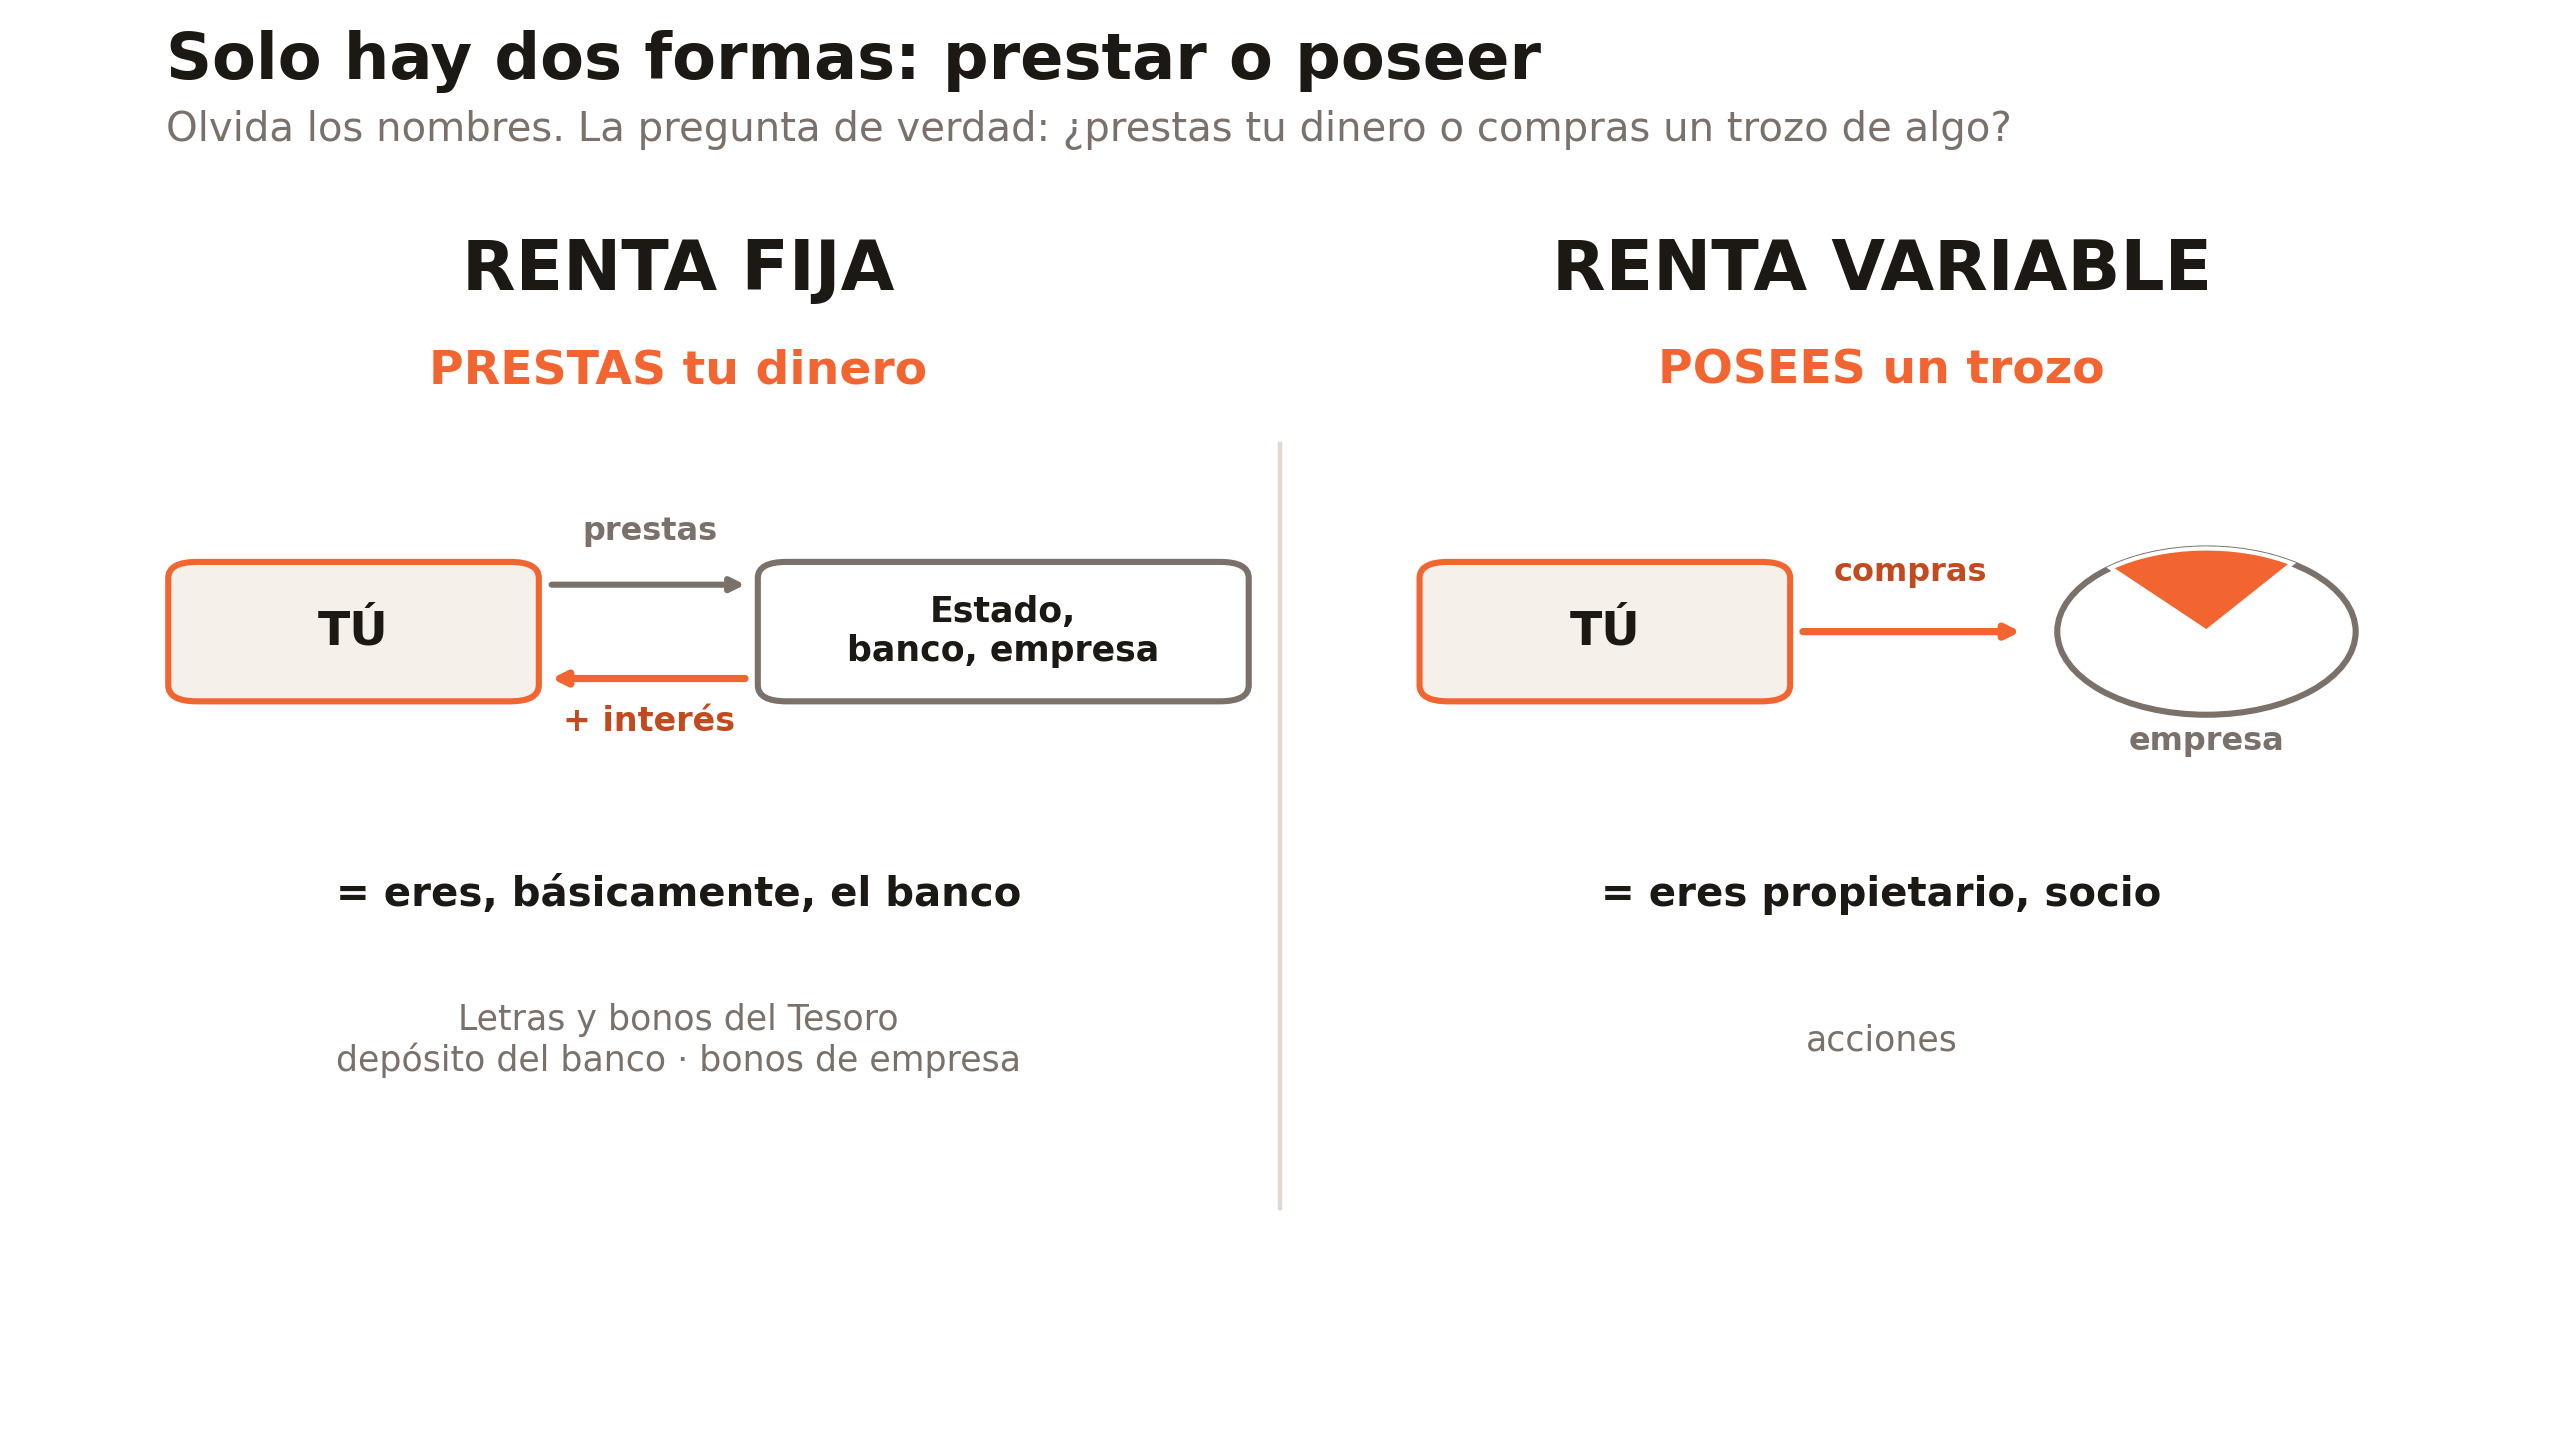 Solo hay dos formas de invertir: prestar (renta fija, cobras un interés) o poseer (renta variable, te quedas un trozo de la empresa).
De esa pregunta cuelga todo lo demás: el riesgo, la rentabilidad, de dónde salen los nombres y los dos mitos que vamos a desmontar.
| Renta fija | Renta variable | |
|---|---|---|
| Qué haces con tu dinero | Lo prestas | Compras un trozo de una empresa |
| Qué eres | Acreedor (“eres el banco”) | Propietario, socio |
| Qué cobras | Un interés pactado de antemano | Depende de cómo le vaya a la empresa |
| Ejemplos | Letras y bonos del Tesoro, depósitos, bonos de empresa | Acciones |
| Cómo es el camino | Tranquilo y previsible | Sube más a la larga, con sustos |
| Para qué sirve | Resguardar | Crecer |
Qué es la renta fija: prestas tu dinero y cobras un interés
En la renta fija le dejas tu dinero a alguien (al Estado, a un banco, a una empresa grande) y ese alguien se compromete a devolvértelo dentro de un tiempo con un interés. Tú eres el que presta. Eres, básicamente, el banco.
Y esto ya lo conoces aunque no le hayas puesto nombre:
- Las Letras y los bonos del Tesoro: le prestas al Estado.
- El depósito del banco: le prestas al banco.
- Los bonos de empresas: le prestas a una compañía.
En todos los casos el esquema es el mismo: prestas y cobras un interés. Todo eso es renta fija. Si quieres ver cómo se hace en la práctica con el ejemplo más típico, aquí tienes cómo comprar Letras del Tesoro paso a paso.
La clave de tu posición es que eres acreedor: te tienen que devolver lo que pactasteis, pase lo que pase con el negocio de quien te debe (siempre que pueda pagarte, que es justo uno de los matices que veremos en los mitos).
Qué es la renta variable: compras un trozo y eres socio
En la renta variable no prestas nada. Coges tu dinero y te quedas un pedacito de una empresa. Pasas a ser propietario, socio. El ejemplo estrella son las acciones.
Y fíjate cómo esto lo cambia todo respecto a la renta fija. Como acreedor, te deben una cantidad pactada. Como dueño, nadie te debe nada: participas en la suerte de la empresa. Ganas si le va bien y pierdes si le va mal.
Prestar o poseer. Esa es la línea que parte el mundo de la inversión en dos, y entenderla vale más que cualquier definición de diccionario.
Por qué se llaman “fija” y “variable” (y por qué el nombre cuenta media verdad)
Los nombres tienen su lógica, pero solo cuentan media verdad.
“Fija” viene de que la renta, o sea el interés, la conoces de antemano. Con datos reales: en la subasta del 7 de julio de 2026, la Letra del Tesoro a 12 meses salió a un tipo medio del 2,50%. Metes 10.000 € y ya sabes que en un año te van a dar 250 € de intereses. Lo sabes en el momento de comprarla: ni sorpresa buena ni mala. Es previsible, y por eso la llaman fija.
“Variable” viene justo de lo contrario: no sabes lo que vas a ganar. Ese trozo de empresa que has comprado puede valer más el año que viene o puede valer menos. Podrías hacer un +20% o un −20%. Se llama variable porque el resultado no lo conoces por adelantado. Y ya está: ese es todo el misterio.
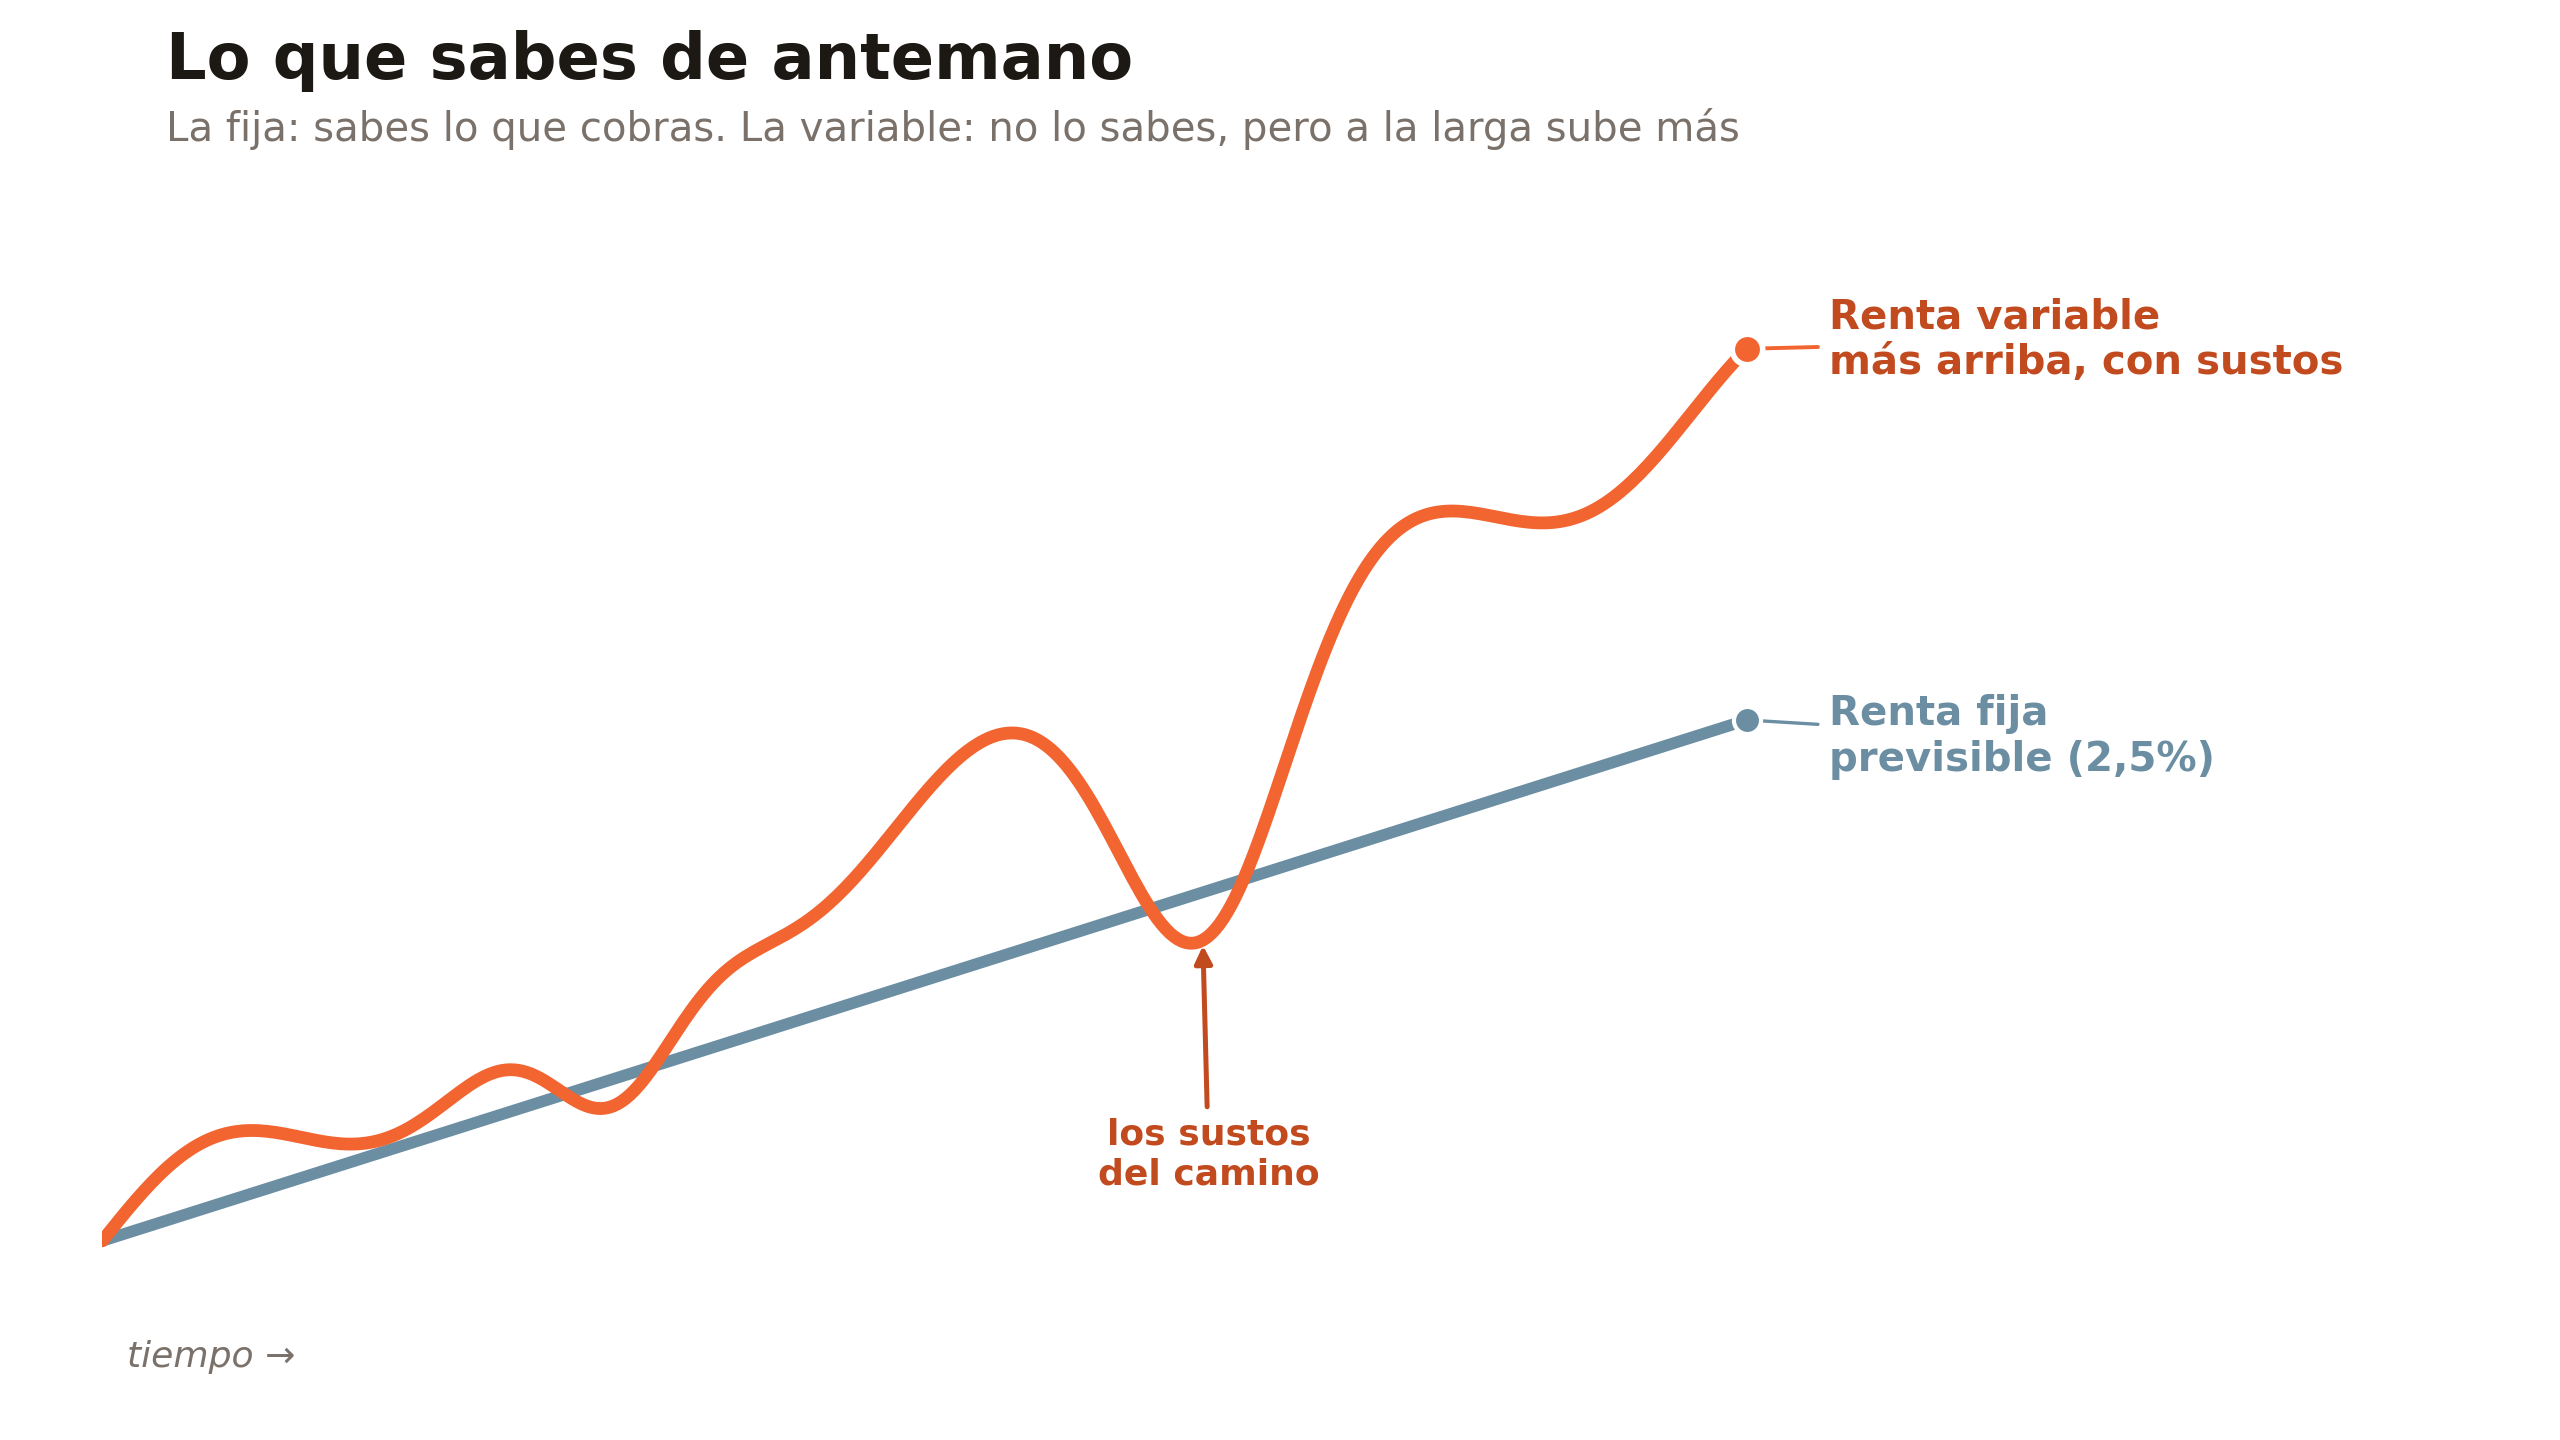 La fija: sabes lo que cobras. La variable: no lo sabes, pero a la larga sube más, con sustos por el camino.
Fíjate en lo que el nombre no dice. “Fija” habla de que el interés es fijo, no de que tu dinero esté a salvo de todo. Y “variable” habla de que el resultado varía, no de que sea un sorteo. Ahí nacen los dos malentendidos.
Cuánto paga hoy la renta fija: Letras y bonos del Tesoro
Para que no hablemos de un “imagina un 3%”, estos son los datos de referencia de la renta fija española en julio de 2026:
| Activo | Rentabilidad | Referencia |
|---|---|---|
| Letra del Tesoro a 12 meses | 2,50% (tipo medio) | Subasta del 7 de julio de 2026 |
| Letra del Tesoro a 12 meses | 2,54% | Subasta de junio de 2026 |
| Bono del Estado a 10 años | En torno al 3,5% | Nivel más alto desde marzo de 2025 |
Honestidad obligatoria: ese 2,5% es una foto, no una constante. El tipo de las Letras cambia con el tiempo; en 2020 era negativo y en 2023 rozó el 3,8%. El concepto (prestas y cobras un interés que conoces) no caduca; el número, sí. Si lees esto dentro de un tiempo, comprueba el dato de la última subasta antes de hacer cuentas.
Y si dudas entre Letras y otras alternativas para el dinero a corto plazo, tienes la comparativa de fondos monetarios o Letras del Tesoro.
¿Qué es más rentable? 10.000 € a 10, 20 y 30 años
Aquí llega la pregunta lógica: si la renta variable da más, ¿por qué no lo meto todo ahí y me olvido?
Porque no hay comida gratis. Ese “da más” viene siempre pegado a un “te va a dar sustos”. La renta variable ha pagado más a largo plazo precisamente porque asumes esa incertidumbre, y la renta fija paga menos precisamente porque es más tranquila. Riesgo y rentabilidad van de la mano, siempre. Quien te venda mucha rentabilidad sin riesgo te está mintiendo.
Ahora, en números. Ojo: esto es ilustrativo, no una promesa. Es aritmética compuesta pura: 10.000 € con capitalización anual, cada activo a su media. Para la renta fija uso el 2,5% de la Letra a un año; para la renta variable, el 7% nominal anual, la rentabilidad histórica aproximada de la bolsa mundial a largo plazo.
| Plazo | Renta fija (2,5%) | Renta variable (7%) | Diferencia |
|---|---|---|---|
| 10 años | 12.801 € | 19.672 € | +6.871 € |
| 20 años | 16.386 € | 38.697 € | +22.311 € |
| 30 años | 20.976 € | 76.123 € | +55.147 € |
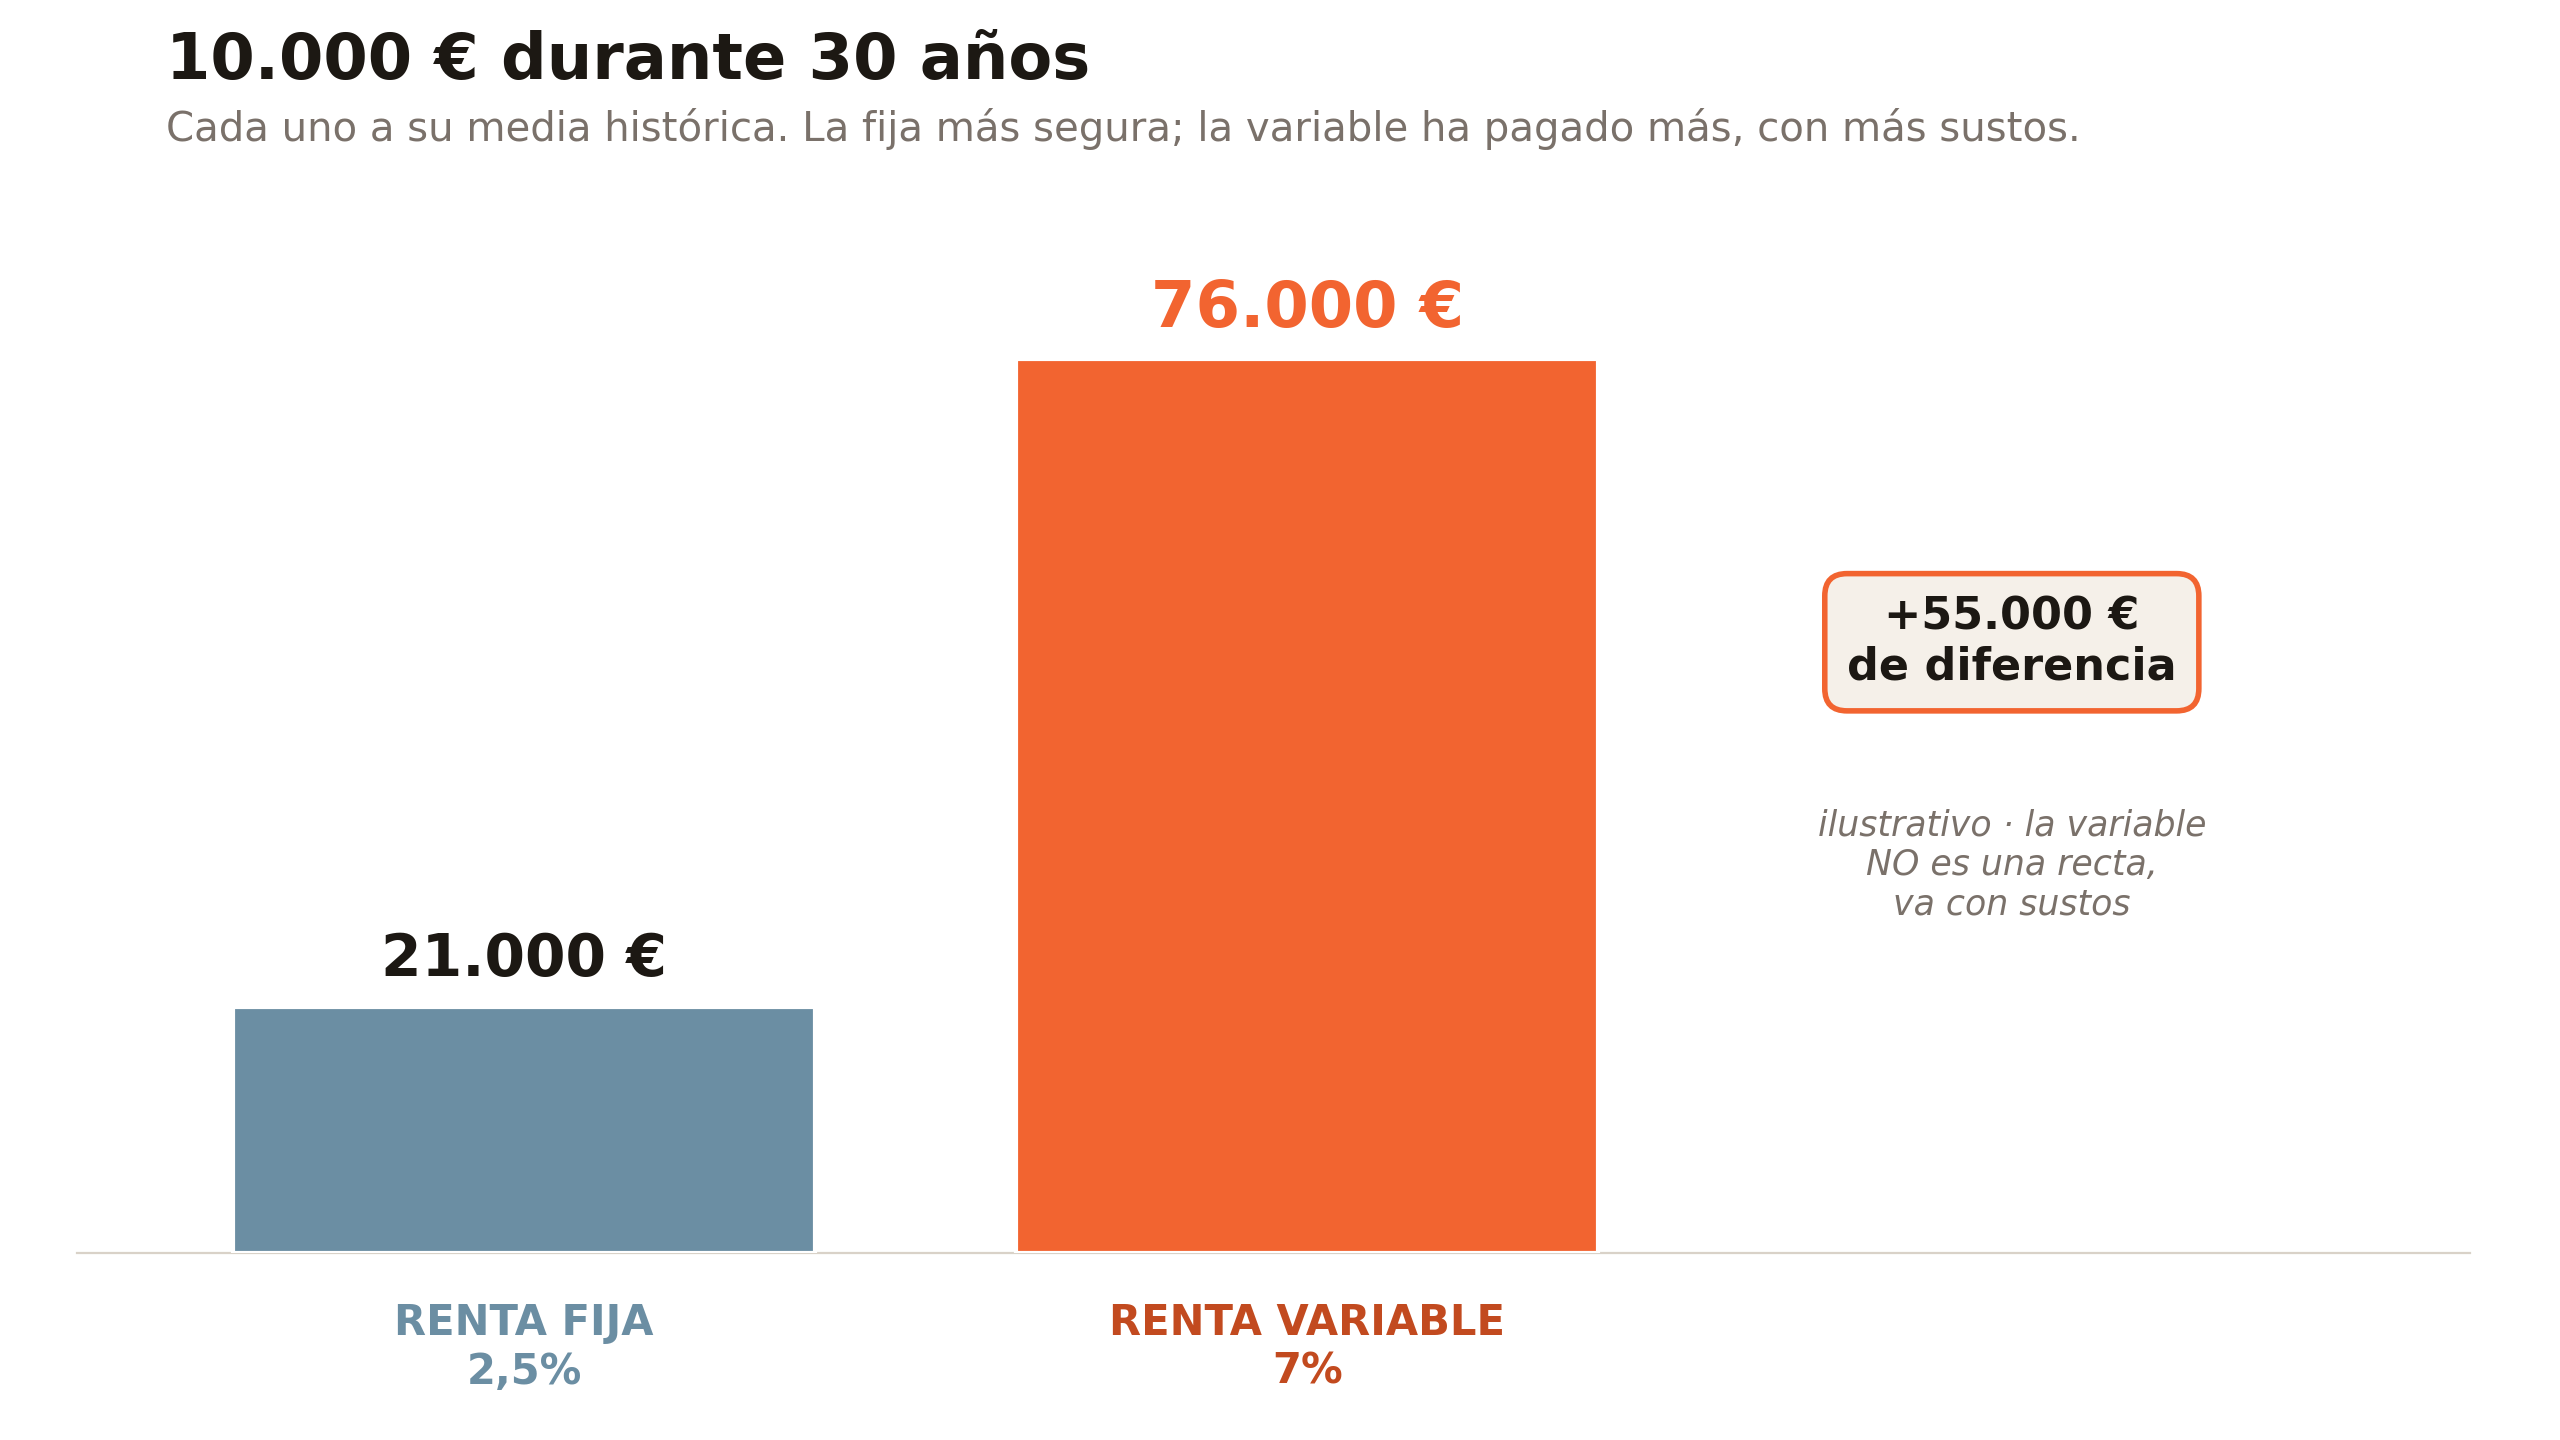 10.000 € a 30 años: unos 21.000 € en renta fija frente a unos 76.000 € en renta variable. Ilustrativo: la variable no es una recta.
La diferencia es bestial: más de 50.000 € a 30 años. Y fíjate en cómo se abre la brecha con el tiempo: a 10 años son menos de 7.000 €; a 30, más de 55.000 €. Es el interés compuesto haciendo su trabajo, la bola de nieve que crece más cuanto más rueda.
Pero esto es lo honesto: la línea de la renta variable no es la recta bonita que sale en una tabla. Es esa media, sí, pero llena de caídas por el medio que te ponen a prueba. La de la renta fija es más aburrida, pero también más fácil de recorrer sin marearte. La tabla te enseña el destino; no te enseña lo que cuesta el viaje.
¿La renta fija es segura? Tres motivos por los que puedes perder
Este es el primer mito, y es caro: “la renta fija es dinero seguro, ahí no puedo perder”. Falso. Y por tres motivos.
| Motivo | Qué pasa | Cuándo te afecta |
|---|---|---|
| 1. Vender antes de tiempo | Si suben los tipos, tu bono viejo vale menos | Si necesitas el dinero antes del vencimiento |
| 2. Impago | Si quien te debe quiebra, tu dinero peligra | Al prestar a quien paga mucho porque da miedo |
| 3. Inflación | Si los precios suben más que tu interés, pierdes poder de compra | Siempre que el interés quede por debajo del IPC |
Uno: el interés fijo solo se cumple si aguantas hasta el final. Si necesitas vender antes, el precio de tu bono se mueve. Cuando suben los tipos de interés, los bonos nuevos pagan más que el tuyo; el tuyo, que paga menos, vale menos, y nadie te lo compra por lo que pagaste. Resultado: puedes recuperar menos de lo que metiste.
Dos: te pueden no pagar. Si aquel a quien le prestaste quiebra, tu dinero corre peligro. Le prestas al Estado español y duermes tranquilo. Le prestas a una empresa con problemas porque te ofrecía un interés muy goloso, y ya no tanto. Ese interés alto casi siempre es el precio del miedo: si alguien te paga mucho por prestarle, pregúntate por qué nadie más quiere hacerlo a menos.
Tres, el más importante: la inflación. El IPC de 2025 cerró en un +2,92% (diciembre sobre diciembre, según el INE). Si tu Letra te da un 2,5% y los precios suben en torno a un 3%, la cuenta es esta: 2,5% − 3% = −0,5% real. No estás ganando: estás perdiendo poder de compra, solo que más despacio.
Que el número de tu cuenta no baje no quiere decir que tu dinero valga lo mismo. Seguro en euros no es lo mismo que seguro de verdad. Y “fija” no te protege de esto.
¿La renta variable es un casino? El mito espejo
El segundo mito es el reflejo del primero: “la renta variable es un casino, eso es apostar”. También falso.
Variable no quiere decir azar. En un casino la banca está montada para que pierdas y detrás no hay nada. En la bolsa, detrás de cada acción hay una empresa de verdad: fábricas, clientes, empleados y beneficios. Cuando compras una acción no apuestas a un número; te quedas una parte de un negocio real.
¿Que a un día parece una montaña rusa de locos, que sube y baja sin sentido? Sí. Pero a veinte años ha sido la forma más fiable que existe de multiplicar el dinero. El problema no es la variable; es mirarla con el plazo equivocado.
Y aquí viene el giro: el casino de verdad es el otro. Dejar el dinero parado, perdiendo contra la inflación año tras año. Eso sí que es apostar a perder seguro.
Los dos mitos te cuestan dinero de forma distinta. Por creer que la renta fija “no puede perder”, te comes la inflación sin enterarte. Por creer que la variable “es apostar”, te quedas fuera de lo único que le gana al tiempo.
Renta fija o renta variable: ¿cuál elegir?
Entonces, ¿cuál es mejor? Ninguna. Es como preguntar si es mejor un martillo o un destornillador: cada uno sirve para una cosa distinta, y el error es usar el que no toca.
| Renta fija | Renta variable | |
|---|---|---|
| Qué te da | Tranquilidad y saber qué vas a cobrar | Crecimiento real a largo plazo |
| Para qué dinero | El que vas a necesitar pronto o quieres a resguardo | El que puedes dejar años trabajando |
| Qué te exige | Aceptar menos rentabilidad y vigilar la inflación | Aguantar los sustos sin tocarlo |
| Su papel | Tu colchón | Tu motor |
La renta fija te da tranquilidad y saber qué vas a cobrar. Encaja con el dinero que vas a necesitar pronto o con la parte que quieres tener a resguardo sin sobresaltos. Es tu colchón.
La renta variable es la que hace crecer el dinero de verdad a largo plazo. Es la bola de nieve del interés compuesto, y es para el dinero que puedes dejar años trabajando y que eres capaz de no tocar cuando lleguen los sustos.
Así que esto no va de elegir una y odiar la otra. Va de entender para qué sirve cada una y usarlas con cabeza. Cuánto pones en cada una depende de ti: de tu plazo y de lo que aguantes sin ponerte nervioso. Si quieres ver cómo se combinan las dos en una cartera clásica, aquí analizo si la cartera 60/40 sigue funcionando.
En resumen, tres claves para llevarte:
- Renta fija es prestar y cobrar un interés que conoces; renta variable es poseer un trozo de empresa y participar en su suerte.
- Los nombres engañan: la fija no es tan segura como suena y la variable no es el casino que te han pintado. Quédate con “prestar o poseer”.
- No son rivales: son dos herramientas distintas, una para resguardar y otra para crecer.
Este artículo forma parte del curso de bolsa desde cero. Si quieres seguirlo entero, ordenado y gratis, a tu ritmo, lo tienes en el hub Aprende a Invertir. Y si ya tienes las bases y quieres dar el siguiente paso, échale un vistazo a TurboBolsa.
Fuente y método: Letra del Tesoro a 12 meses: tipo medio del 2,50% en la subasta del 7 de julio de 2026 (2,54% en junio), según el resultado oficial de subastas del Tesoro Público recogido por El Economista. Bono del Estado a 10 años en torno al 3,5% (Investing y TradingEconomics, julio de 2026). Inflación: IPC 2025 +2,92% diciembre sobre diciembre (INE). Ejemplo de 10.000 € a 10, 20 y 30 años: aritmética compuesta determinista con capitalización anual al 2,5% y al 7%; no es un backtest. El 7% es una referencia genérica e ilustrativa de la rentabilidad nominal histórica de la bolsa mundial a largo plazo, no una previsión. Datos de mercado verificados el 13 de julio de 2026. Última actualización: 17 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Invertir implica riesgos, incluida la pérdida de parte del capital, tanto en renta variable como en renta fija. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuál es la diferencia entre renta fija y renta variable?
Se resume en una pregunta: ¿prestas tu dinero o compras un trozo de algo? En renta fija prestas (al Estado, a un banco o a una empresa) y te lo devuelven con un interés pactado; eres acreedor. En renta variable compras un pedacito de una empresa, normalmente acciones; eres socio y ganas o pierdes según le vaya.
¿La renta fija es segura?
No del todo, y por tres motivos. Si vendes antes del vencimiento y han subido los tipos, puedes recuperar menos de lo que metiste. Si quien te debe quiebra, tu dinero peligra. Y si la inflación supera tu interés, pierdes poder de compra: una Letra al 2,5% con precios subiendo un 3% te deja en torno a un −0,5% real.
¿Cuánto paga hoy una Letra del Tesoro?
En la subasta del 7 de julio de 2026, la Letra a 12 meses salió a un tipo medio del 2,50%, ligeramente por debajo del 2,54% de junio. Con 10.000 € cobrarías unos 250 € de intereses en un año. Ese número cambia con el tiempo: en 2020 era negativo y en 2023 rozó el 3,8%.
¿Qué es más rentable, la renta fija o la renta variable?
A largo plazo, la renta variable ha pagado más: la bolsa mundial ronda un 7% nominal anual histórico, frente al 2,5% de una Letra a un año en julio de 2026. En un ejemplo ilustrativo, 10.000 € a 30 años se convierten en unos 21.000 € en renta fija y unos 76.000 € en renta variable, aunque esta va con caídas por el camino.
¿Invertir en renta variable es como apostar en un casino?
No. En un casino la banca está montada para que pierdas y detrás no hay nada. Detrás de una acción hay una empresa real, con fábricas, clientes, empleados y beneficios. A un día parece una montaña rusa, pero a veinte años ha sido la forma más fiable de multiplicar el dinero. Apostar a perder seguro es dejarlo parado frente a la inflación.
¿Qué es mejor para un principiante, renta fija o variable?
Ninguna es mejor: son herramientas distintas. La renta fija sirve para el dinero que vas a necesitar pronto o que quieres a resguardo sin sobresaltos. La renta variable, para el dinero que puedes dejar años trabajando aguantando los sustos. Cuánto pones en cada una depende de tu plazo y de lo que aguantes sin ponerte nervioso.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.