Value vs growth: las acciones baratas ganan, pero no donde tú las compras

En ETFs grandes del S&P 500, las acciones caras han ganado a las baratas. Entre mayo de 2000 y marzo de 2026, el ETF de growth (IVW) anualizó un 8,19 % y el de value (IVE), un 7,37 %. En dinero: 10.000 $ se convirtieron en 76.561 $ con growth y en 62.804 $ con value. El S&P 500 (SPY) quedó en medio, con un 8,10 % y 74.824 $.
Con 100 años de datos, el resultado se da la vuelta. Usando las series de Kenneth French (1926-2025), la prima de value fue positiva en 8 de las 10 décadas, promedia un 3,9 % anual en ventanas de 10 años y gana en el 86 % de esas ventanas. Un dólar en Small Value en 1926 se convirtió en 574.941 $; el mismo dólar en Big Growth, en 16.718 $.
Las dos cosas son ciertas a la vez, y esa es la parte interesante. El value premium no ha muerto: vive en las small caps y en las acciones individuales muy baratas, no en los ETF large-cap que compra todo el mundo. Y los últimos 15 años han sido la peor anomalía registrada para el factor en un siglo. Aquí te enseño los números de los dos lados, sin escoger el que me conviene.
Qué diferencia a una acción value de una growth
Una acción value (de valor) cotiza barata respecto a sus fundamentales: PER bajo, precio bajo respecto al valor contable, alta rentabilidad por dividendo. Una acción growth (de crecimiento) cotiza cara porque el mercado le descuenta crecimiento futuro: multiplicadores altos y beneficios que se esperan mucho mayores dentro de unos años.
La medida académica clásica de esta diferencia es el factor HML (High Minus Low) de Fama y French: mide el retorno extra de las acciones con alto book-to-market (baratas) sobre las de bajo book-to-market (caras). Cuando el HML es positivo, las baratas lo hacen mejor. Cuando es negativo, ganan las caras. Es el mismo marco del que nace todo el factor investing.
En la práctica un inversor particular no compra un factor: compra un ETF. Y ahí está el primer matiz que cambia todo el resultado, porque un ETF large-cap de value promedia sectores enteros, mientras que los estudios académicos trabajan con deciles extremos de PER. No es lo mismo comprar el tercio más barato del S&P 500 que comprar el 10 % más barato de 2.400 acciones. Si quieres repasar los multiplicadores que definen “barato”, los tienes en esta guía de ratios financieros.
Value vs growth en ETFs del S&P 500: 26 años de datos
Empecemos por lo que puede comprar cualquiera hoy. Comparé tres ETFs desde mayo de 2000 hasta marzo de 2026, casi 26 años, con precios ajustados por dividendos:
- IVE: iShares S&P 500 Value
- IVW: iShares S&P 500 Growth
- SPY: el S&P 500 completo, como referencia
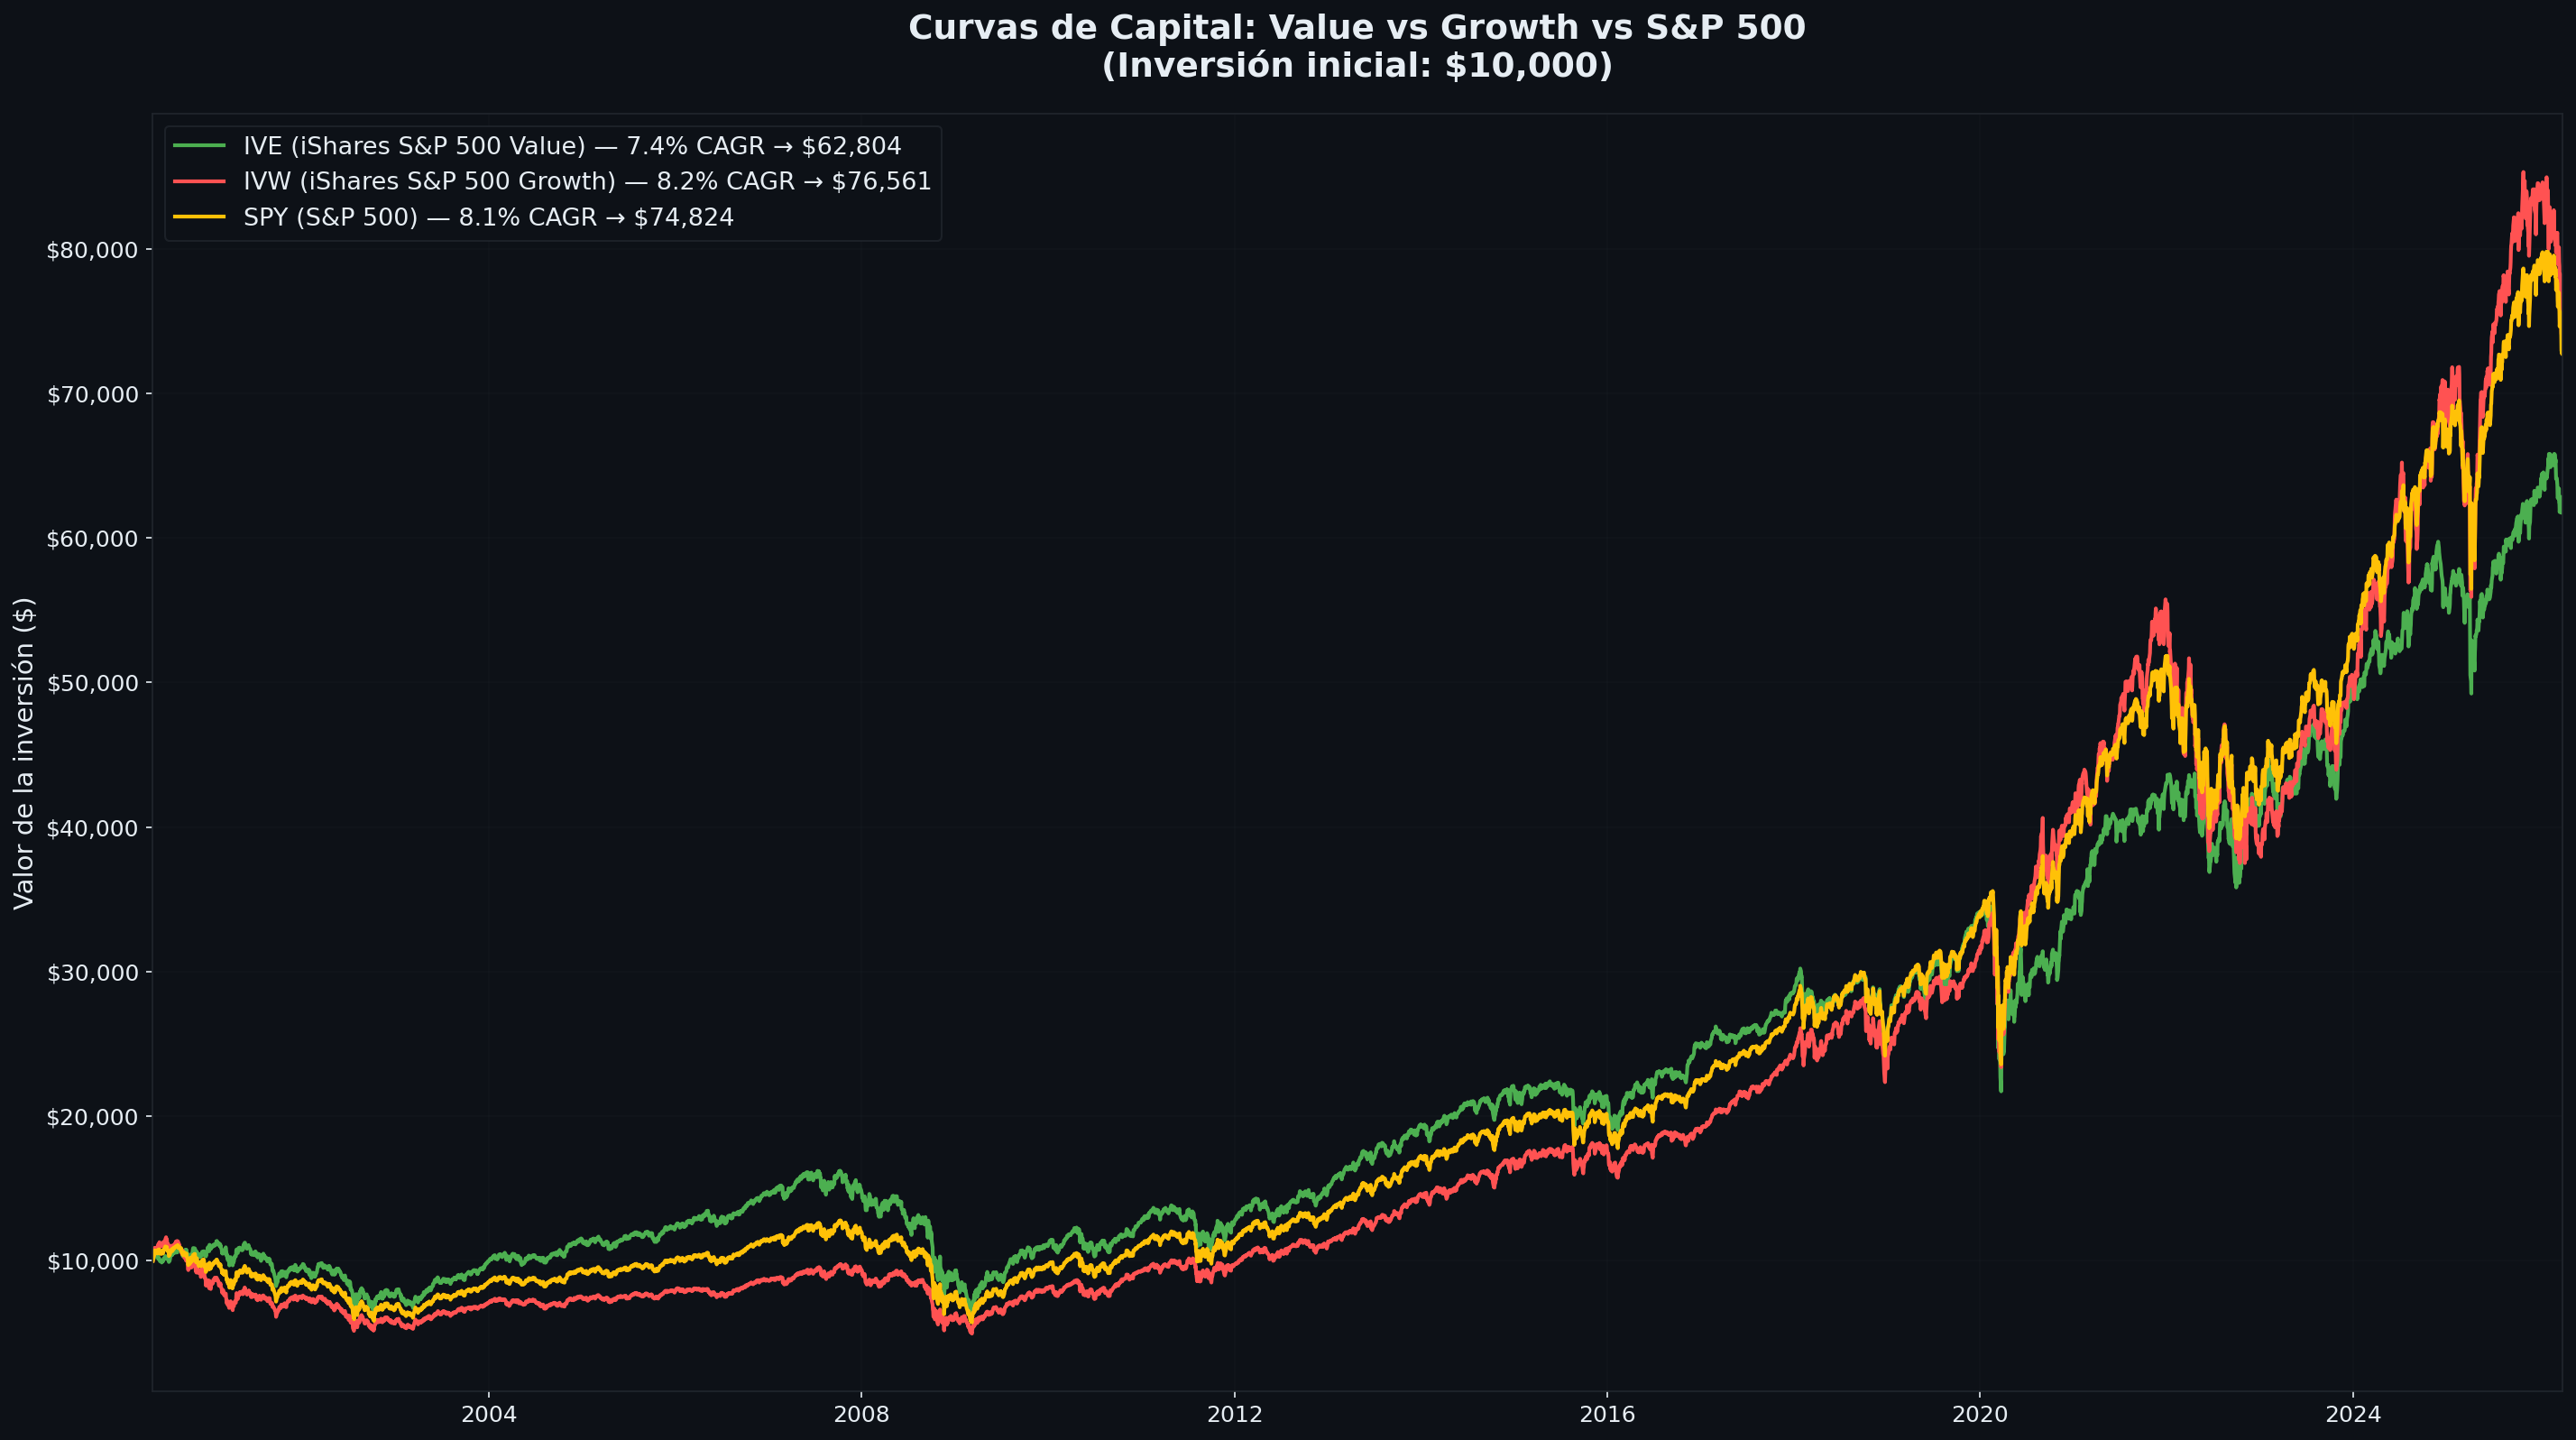 Growth y el índice van casi pegados durante 26 años; value se queda atrás sobre todo a partir de 2015.
| Métrica | IVE (Value) | IVW (Growth) | SPY (S&P 500) |
|---|---|---|---|
| CAGR | 7,37 % | 8,19 % | 8,10 % |
| Retorno total | +528 % | +666 % | +648 % |
| 10.000 $ se convierten en | 62.804 $ | 76.561 $ | 74.824 $ |
| Volatilidad anual | 19,24 % | 19,98 % | 19,19 % |
| Máximo drawdown | -61,32 % | -57,33 % | -55,19 % |
| Ratio de Sharpe | 0,28 | 0,31 | 0,32 |
| Ratio de Calmar | 0,12 | 0,14 | 0,15 |
Growth gana por unos 0,82 puntos porcentuales anuales. No parece mucho, pero compuesto durante 26 años son casi 14.000 $ de diferencia sobre una inversión inicial de 10.000 $. Y fíjate en un detalle incómodo para el relato habitual: value no solo rindió menos, es que además tuvo más volatilidad que el índice (19,24 % contra 19,19 %) y el peor drawdown de los tres (-61,32 %). Menos rentabilidad y más sufrimiento.
Si en lugar de los ETF de iShares usas los de Vanguard, la brecha se abre todavía más, aunque por un motivo que hay que declarar:
| Métrica | VTV (Value) | VUG (Growth) | SPY (S&P 500) |
|---|---|---|---|
| CAGR | 9,25 % | 11,47 % | 10,21 % |
| Retorno total | +611 % | +1.010 % | +763 % |
| Volatilidad anual | 18,61 % | 20,02 % | 18,75 % |
| Máximo drawdown | -59,27 % | -50,68 % | -55,19 % |
| Ratio de Sharpe | 0,39 | 0,47 | 0,44 |
| Ratio de Calmar | 0,16 | 0,23 | 0,19 |
El motivo: VTV y VUG arrancan en enero de 2004, es decir, después del pinchazo puntocom. Se dejan fuera justo los tres años en los que value arrasó. Es un sesgo a favor de growth y prefiero enseñártelo a esconderlo.
Cuántas veces gana value: ventanas de 5 y 10 años
Un CAGR final resume mal la experiencia real de alguien que entra en un año cualquiera. Por eso miro las ventanas móviles: de todos los periodos de 5 años posibles dentro del backtest, ¿en cuántos ganó value?
- Ventanas de 5 años: value gana solo el 18,6 % del tiempo.
- Ventanas de 10 años: value gana solo el 12,9 % del tiempo.
- Casi todas las ventanas ganadoras se concentran entre 2005 y 2012, la resaca de la burbuja puntocom.
Dicho claro: si compraste el ETF de value del S&P 500 en un momento al azar de estos 26 años y lo mantuviste una década, tenías menos de un 13 % de probabilidades de batir a growth. Ese dato es demoledor para la versión simplona del value investing, la de “compra barato y ya está”.
Guárdalo, porque dentro de dos secciones vas a ver el mismo cálculo sobre 100 años de datos dar un 86 %. No es un error: es que no estamos midiendo lo mismo.
Década a década: value solo ganó la que no tenía tecnología
Partir los 26 años en décadas cuenta una historia mucho más rica que el número final:
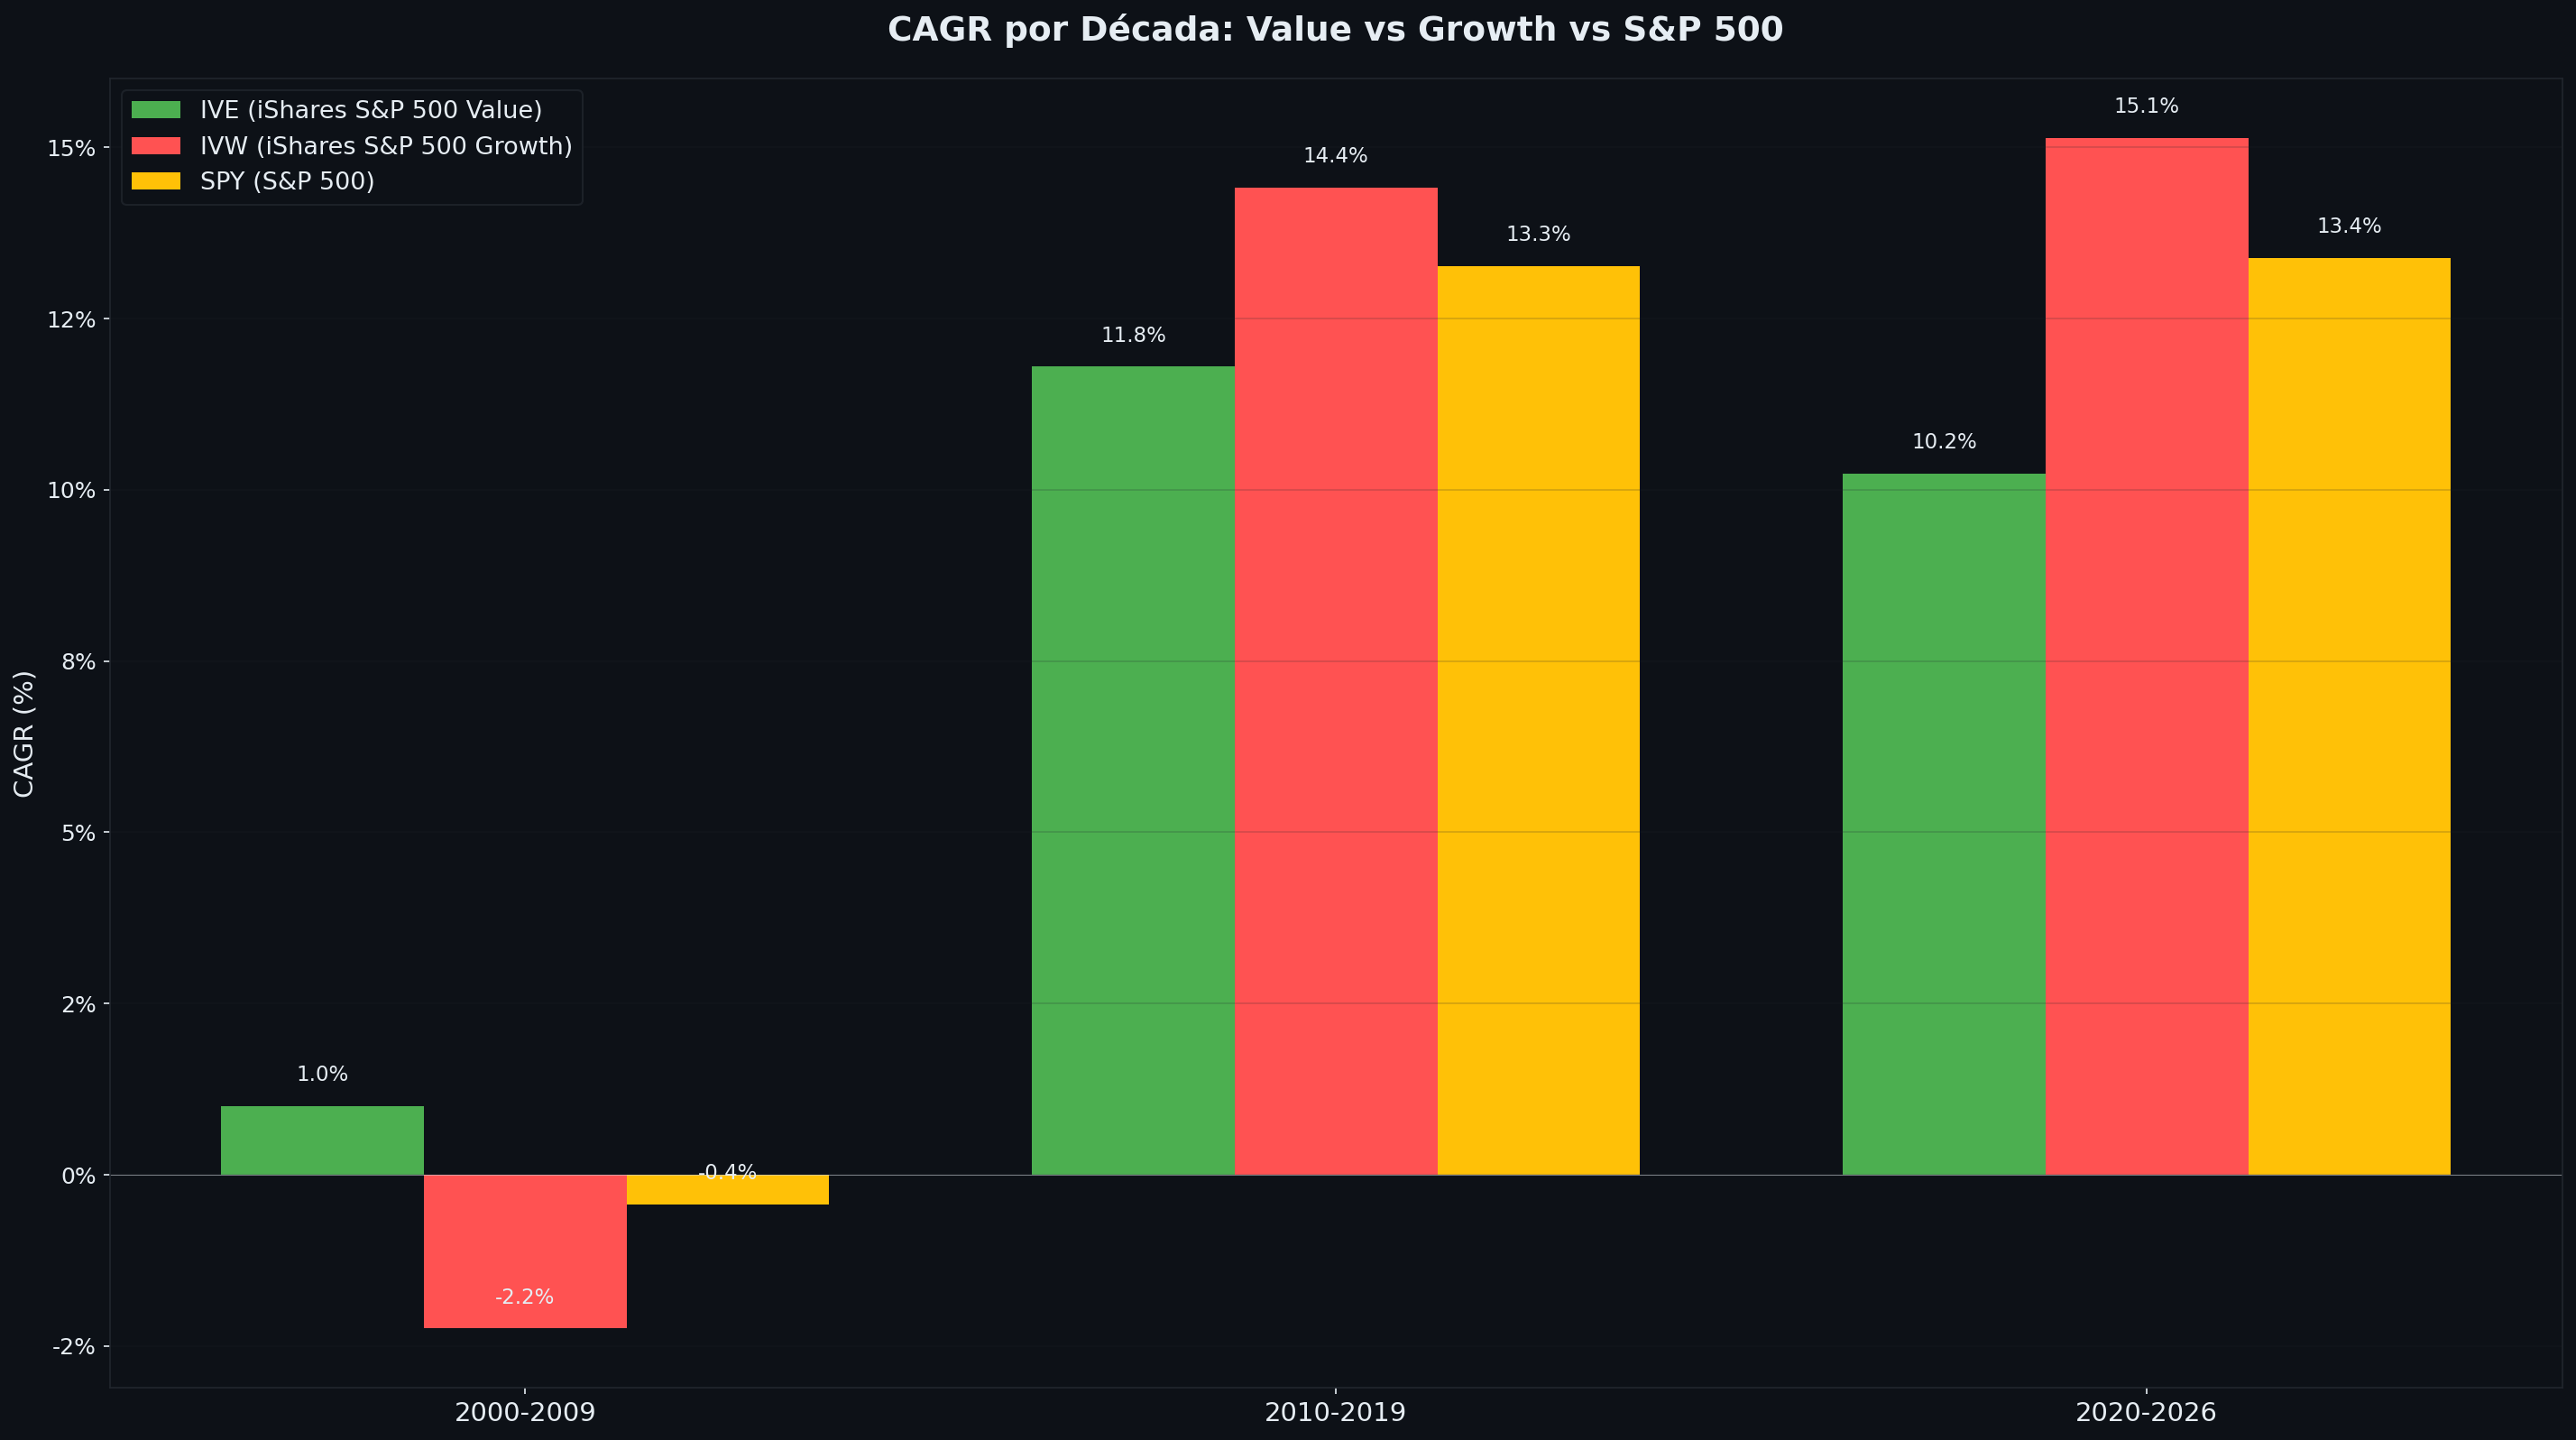 Value ganó la década perdida y perdió las dos siguientes, con la brecha ampliándose.
| Década | IVE (Value) | IVW (Growth) | SPY | Ganador | Contexto |
|---|---|---|---|---|---|
| 2000-2009 | +1,00 % | -2,24 % | -0,43 % | Value (+3,2 pp) | Burbuja puntocom y crisis subprime |
| 2010-2019 | 11,80 % | 14,42 % | 13,26 % | Growth (+2,6 pp) | Mercado alcista tecnológico, FAANG |
| 2020-2026 | 10,24 % | 15,14 % | 13,38 % | Growth (+4,9 pp) | Rally post-COVID y boom de la IA |
Tres lecturas:
- Value ganó la “década perdida” y fue el único de los tres en positivo. Growth perdió dinero durante diez años seguidos (-2,24 % anual).
- Growth dominó las dos últimas décadas, y en ambas el motor fue el mismo: concentración en tecnología.
- La brecha se está ampliando, no cerrando: de +2,6 puntos en los 2010 a +4,9 puntos en 2020-2026.
Cuando alguien te dice que “value siempre acaba volviendo”, el gráfico de arriba es la respuesta honesta: lleva quince años sin volver.
¿Value aguanta mejor las caídas? Depende del tipo de crisis
Aquí está el mito más extendido del debate, y los datos lo parten por la mitad. “Value es más defensivo” es falso como regla general. Lo que decide no es el estilo: es qué clase de crisis estás viviendo.
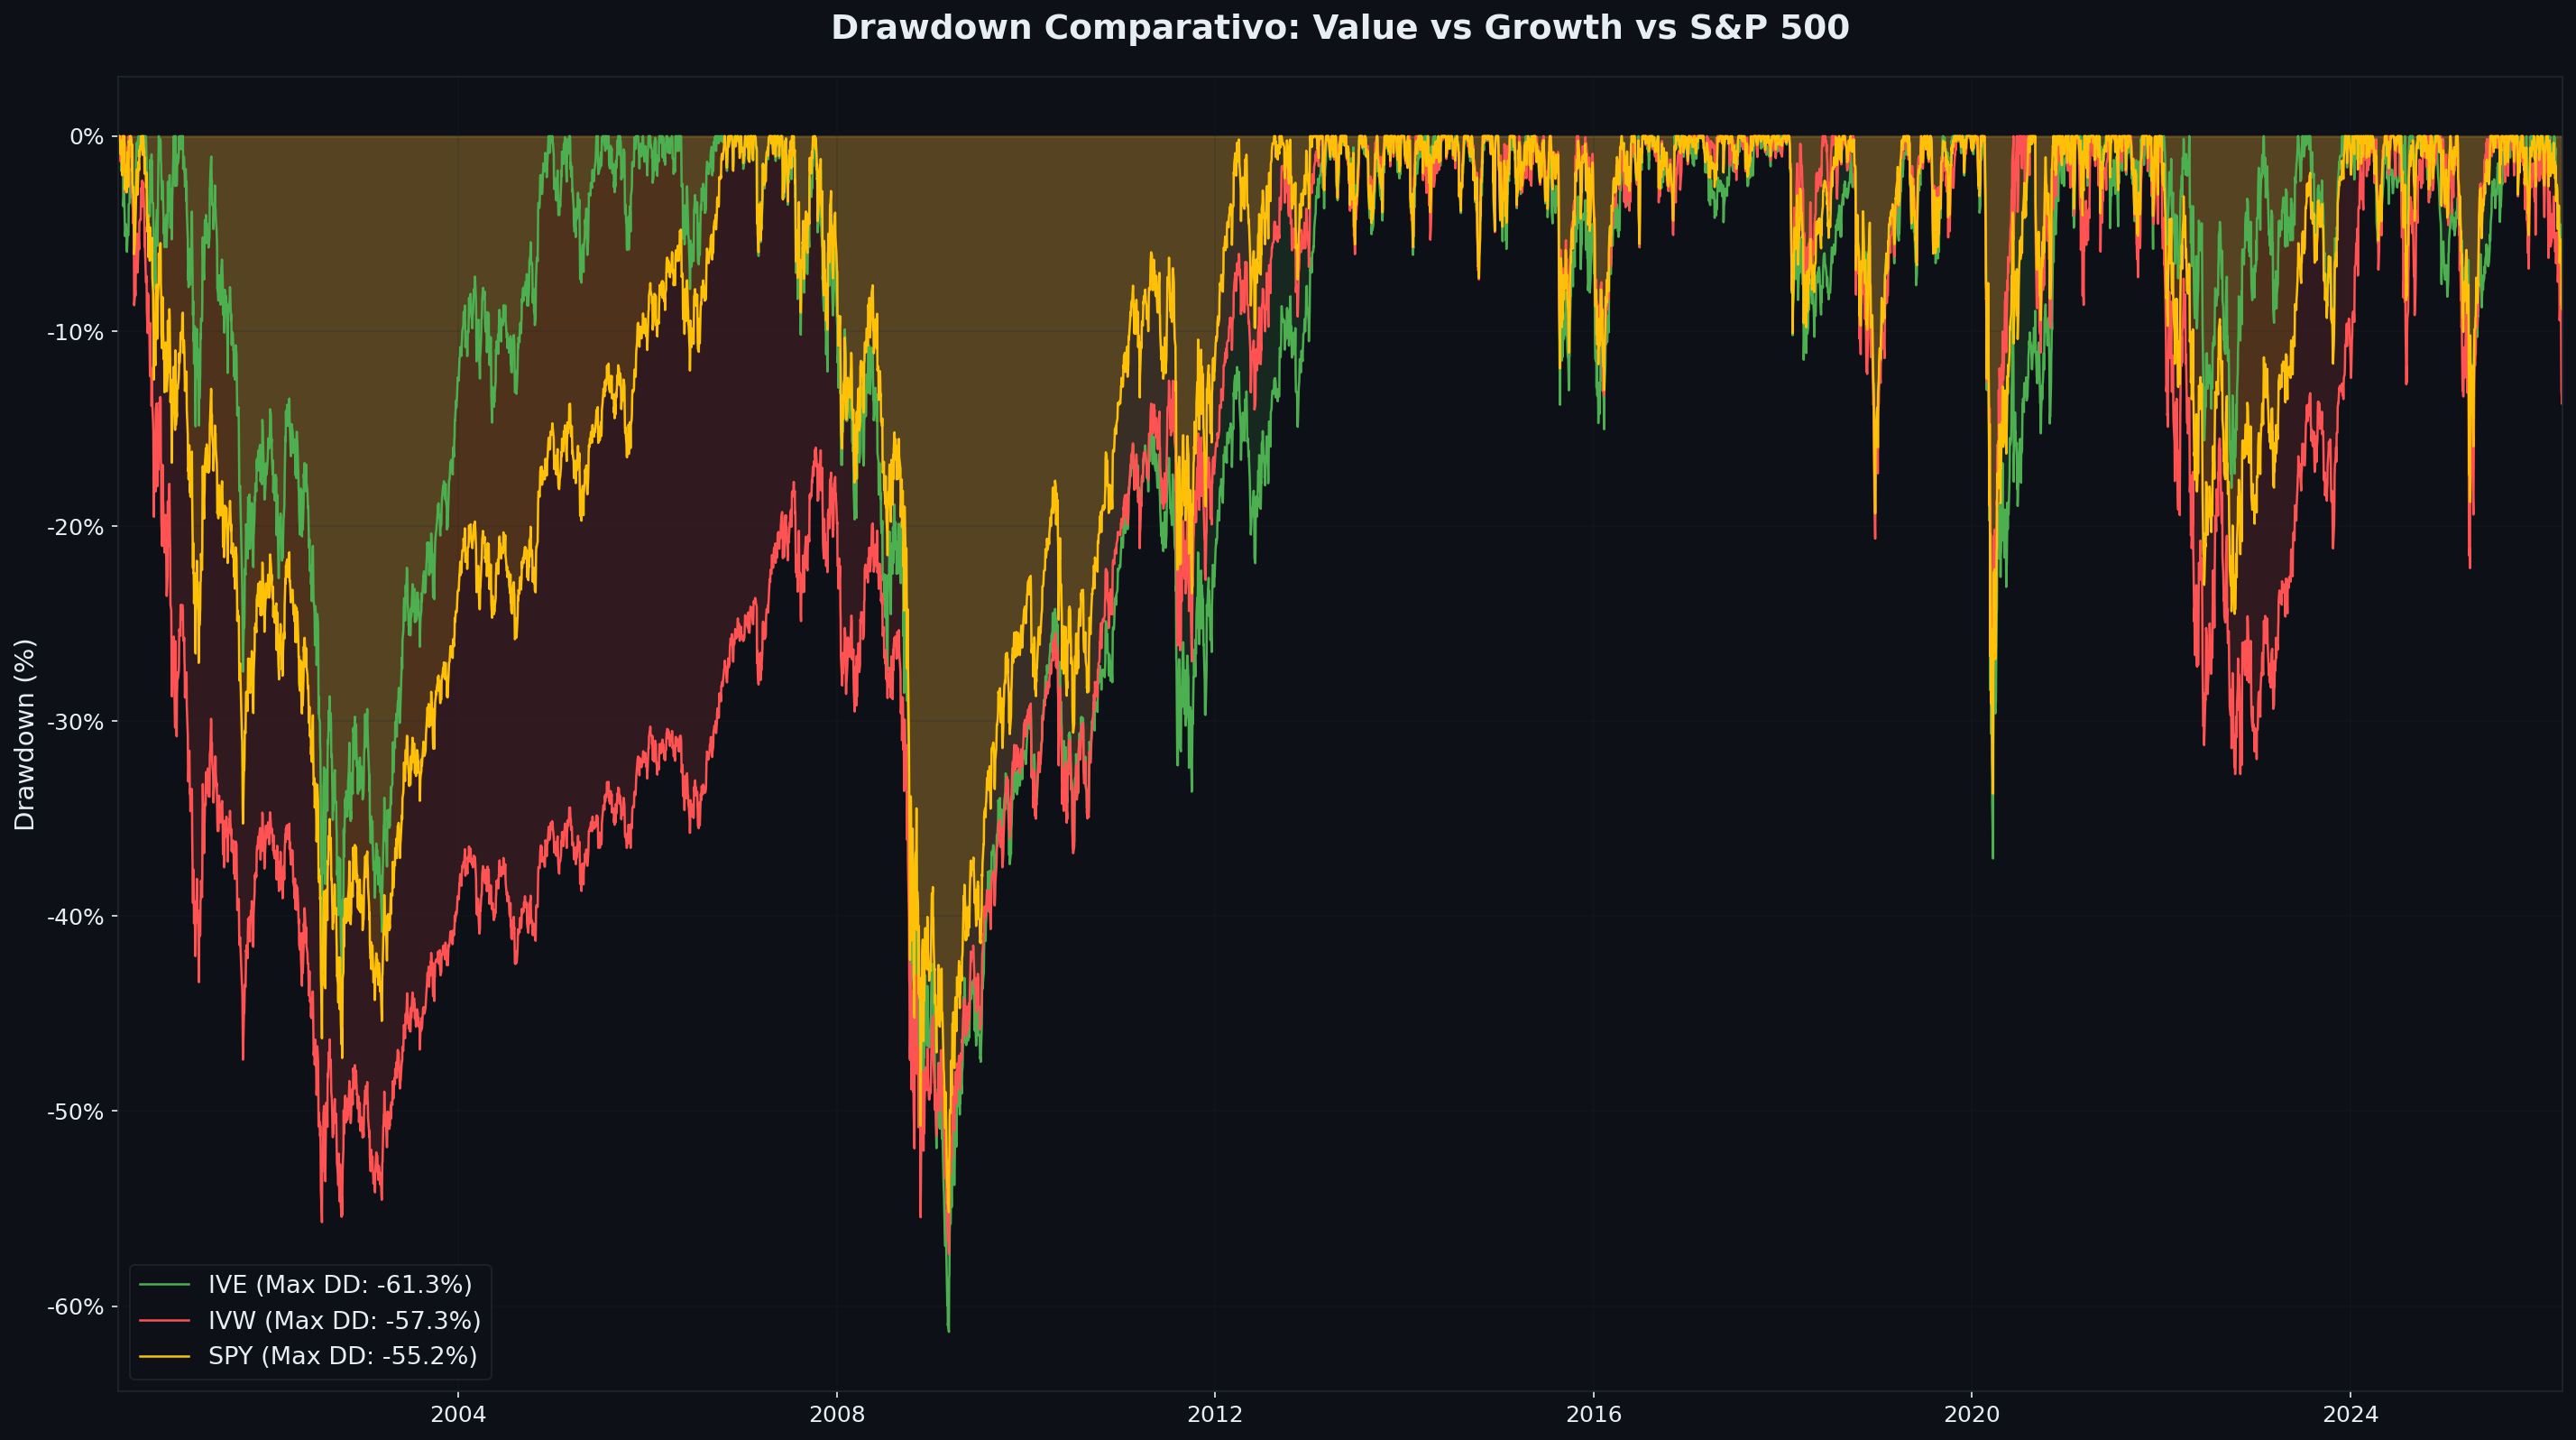 El mismo par de ETFs cambia de bando según el origen de la crisis.
| Crisis | IVE (Value) | IVW (Growth) | SPY | Aguantó mejor |
|---|---|---|---|---|
| Puntocom (2000-2002) | -36,58 % | -48,10 % | -41,60 % | Value (+11,5 pp) |
| Crisis financiera (2007-2009) | -61,32 % | -49,15 % | -55,19 % | Growth (+12,2 pp) |
| COVID (feb-mar 2020) | -36,82 % | -31,35 % | -33,72 % | Growth (+5,5 pp) |
| Bajista de 2022 | -16,32 % | -31,99 % | -24,50 % | Value (+15,7 pp) |
El patrón, una vez lo ves, es bastante lógico:
- Value gana en los crashes de sobrevaloración tecnológica (2000-2002 y 2022). Cuando el mercado castiga los multiplicadores altos, lo que más baja es lo que más caro estaba.
- Growth gana en las crisis macro y financieras (2008 y COVID). En 2008 el epicentro fueron los bancos, que son value de manual. En el COVID, la tecnología era literalmente la solución al problema.
Dos crisis a cada lado. Quien te venda value como seguro contra las caídas no ha mirado 2008: un -61,32 %, doce puntos peor que growth y seis peor que el índice.
100 años de Fama-French: value ganó 8 de 10 décadas
Ahora ampliemos el zoom. La biblioteca de datos de Kenneth French permite ir hasta 1926, y ahí el cuadro cambia de forma radical. El HML, la prima de value, por décadas:
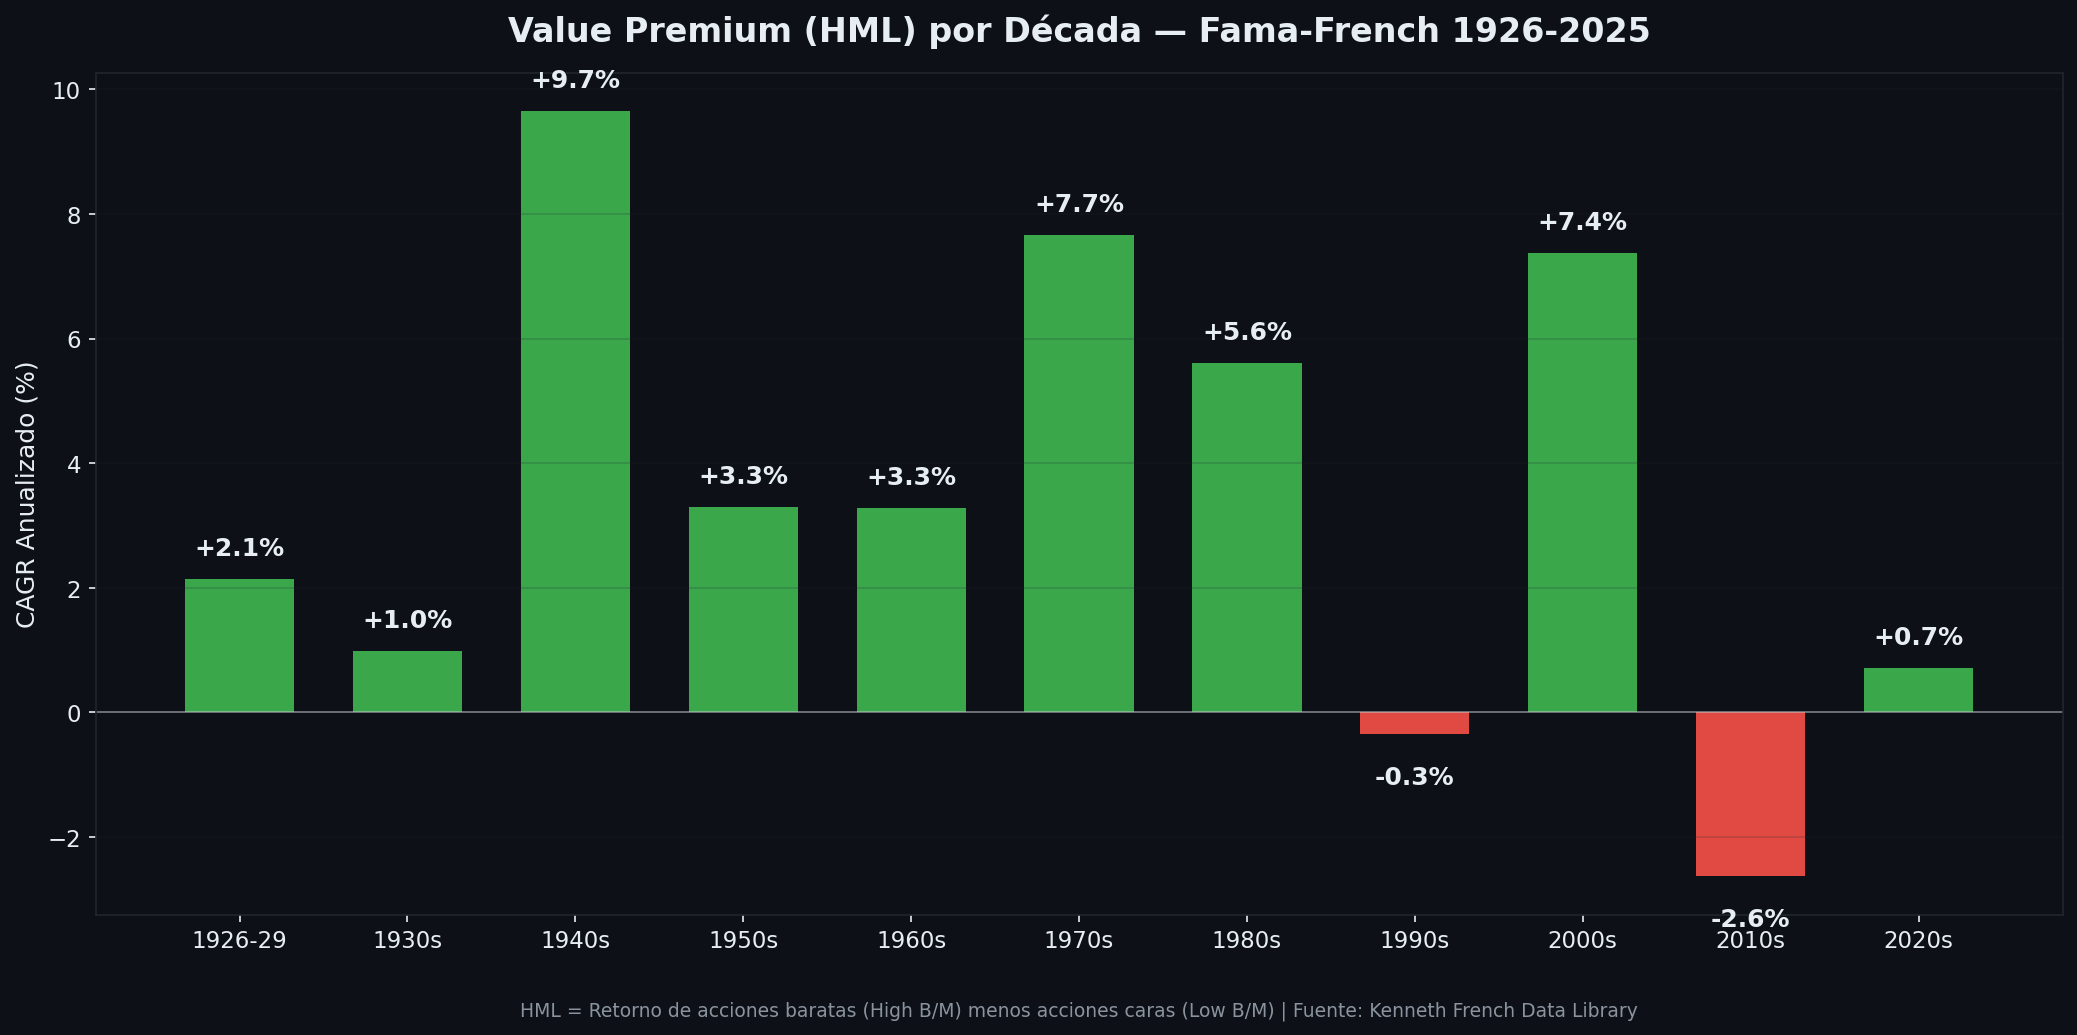 Ocho décadas en verde y dos en rojo, y las dos rojas coinciden con burbujas tecnológicas.
| Década | Prima de value (HML) | Interpretación |
|---|---|---|
| 1926-1929 | +2,1 % | Positiva pero volátil, incluye el crash del 29 |
| 1930s | +1,0 % | Gran Depresión: value sobrevive mejor |
| 1940s | +9,7 % | La mejor década del factor, posguerra |
| 1950s | +3,3 % | Premium estable y consistente |
| 1960s | +3,3 % | Era dorada del value |
| 1970s | +7,7 % | Estanflación: prima muy fuerte |
| 1980s | +5,6 % | Prima sólida |
| 1990s | -0,3 % | Primera década negativa: burbuja puntocom |
| 2000s | +7,4 % | Renacimiento del value tras la burbuja |
| 2010s | -2,6 % | La peor década de la historia: FAANG |
| 2020s | +0,7 % | Mixto: 2021-2022 positivo, 2023-2025 negativo |
Y en ventanas móviles de 10 años sobre todo el siglo:
- Media histórica: +3,9 % anual a favor de value.
- Value gana en el 86 % de todas las ventanas de 10 años.
- Mínimo histórico: -6,2 %, marcado en mayo de 2020 (ventana 2010-2020).
- Máximo histórico: +11,7 %, en diciembre de 1950 (ventana 1940-1950).
Ese mínimo de mayo de 2020 es el dato que ordena todo lo anterior: el periodo que vivimos no es “value perdiendo un poco”, es el peor tramo de 100 años de registro. Ni siquiera durante la Gran Depresión el factor fue negativo. Y el rebote llegó a asomar (value hizo +25,6 % en 2021, en un solo año) antes de apagarse otra vez.
Dónde vive el value premium: en small caps, no en los ETF grandes
Esta es la parte que reconcilia los dos bloques de datos, y la que casi nadie cuenta. El value premium no es igual para todos los tamaños de empresa:
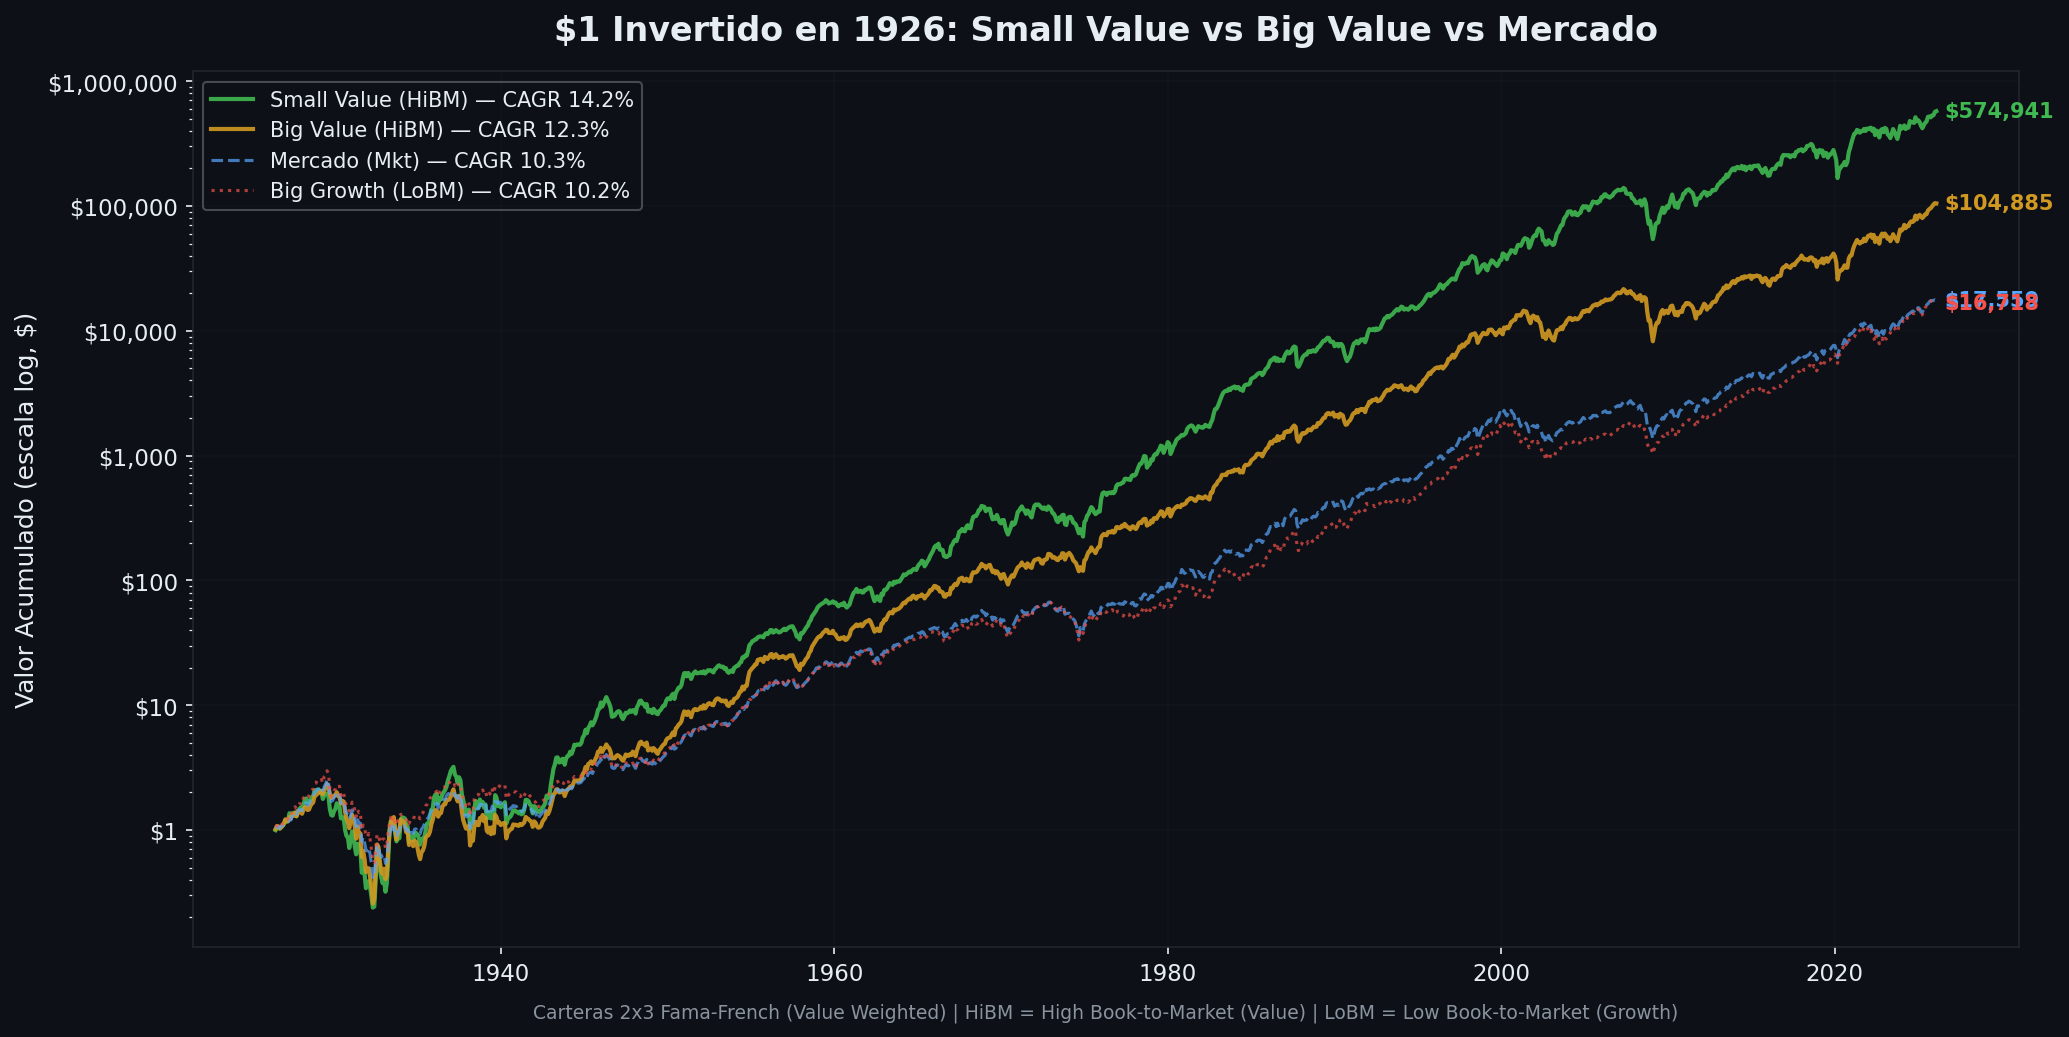 Cien años de capitalización: la distancia entre Small Value y Big Growth es de 34 veces.
| Cartera | CAGR (100 años) | 1 $ se convierte en | Frente al mercado |
|---|---|---|---|
| Small Value | 14,2 % | 574.941 $ | +3,9 pp |
| Big Value | 12,3 % | 104.885 $ | +2,0 pp |
| Mercado | 10,3 % | 17.559 $ | referencia |
| Big Growth | 10,2 % | 16.718 $ | -0,1 pp |
| Small Growth | 8,7 % | 5.229 $ | -1,6 pp |
Tres cosas que saltan a la vista. Primera: 1 $ en Small Value acaba en 574.941 $, 34 veces más que Big Growth. Segunda: ser pequeño y barato aporta 1,9 puntos anuales extra sobre ser grande y barato. Tercera: incluso en large caps, Big Value batió a Big Growth por 2,0 puntos anuales durante el siglo completo.
Ahora mira los últimos quince años:
| Cartera | CAGR 2010-2025 | Frente a su siglo |
|---|---|---|
| Big Growth | 15,9 % | +5,7 pp |
| Mercado | 13,9 % | +3,6 pp |
| Big Value | 13,0 % | +0,7 pp |
| Small Value | 11,5 % | -2,7 pp |
El orden se invirtió por completo. Lo que durante 100 años fue lo mejor (Small Value) pasó a ser lo peor de la tabla, y lo que era mediocre (Big Growth) pasó a liderar con casi 6 puntos anuales por encima de su propia media histórica. Por eso mi backtest de ETF y los estudios académicos parecen contradecirse: mis ETFs miden Big Value contra Big Growth, que es justo el tramo donde el premium es más pequeño, y encima lo miden en la única ventana de la historia donde ese tramo se dio la vuelta.
Si te interesa aplicar esto, la consecuencia práctica no es “compra un ETF de value”: es mirar fuera de la megacapitalización estadounidense, un ejercicio que conecta directamente con diversificar la cartera fuera de Estados Unidos y con leer bien la ficha del producto antes de comprarlo (cómo elegir un ETF).
Qué dicen los backtests académicos y por qué no contradicen al mío
Puestos en fila, los grandes estudios dicen todos lo mismo con distintas palabras:
| Fuente | Periodo | Hallazgo |
|---|---|---|
| Mi backtest (ETFs large-cap) | 26 años (2000-2026) | Growth gana por 0,82 pp anuales |
| Dimensional | 97 años (1927-2024) | Value bate a growth por 4,4 % anual; small cap value 13,1 % CAGR frente al 10,1 % del S&P 500 |
| Greenbackd | 62 años (1951-2013) | Decil de PER bajo: 20,1 % CAGR contra 9,8 % del decil caro (equal-weight), +10,3 pp |
| O’Shaughnessy / OSAM | 45-55 años | Value Composite 17,3 % CAGR contra 11,1 % del universo; Trending Value (value + momentum) 21,19 % CAGR |
| Fama & French | 56 años (1963-2019) | La prima en Big Value cae del 0,36 % mensual (1963-1991) al 0,05 % (1991-2019) |
| Alpha Architect | 1963-2020 | Prima media del HML del 4,4 % anual; sin evidencia de que el factor haya desaparecido |
| Verdad Capital | 1997-2021 | El 75 % de las acciones baratas siguen baratas un año después; growth solo persiste el 58 % |
| Cornell (JFQA, marzo 2026) | Estudio | El declive del value es cíclico, no permanente: ciclos de value de 5-7 años, de growth de 2-3 años |
Fíjate en el caso de Greenbackd, que es el más extremo: +10,3 puntos anuales a favor de las baratas. Pero está midiendo el decil más barato contra el más caro de un universo de unas 2.400 acciones, y equal-weight. Eso no es un ETF: es una cartera de 240 valores individuales seleccionados por PER y reponderados. Cuando el mismo estudio pasa a ponderación por capitalización, la ventaja baja a +7,4 puntos. Y cuando en lugar de deciles usas el medio índice más barato del S&P 500, que es lo que compras con IVE, se queda en nada.
La conclusión no es que uno de los dos bloques mienta. Es que el value premium se concentra en los extremos (acciones muy baratas, empresas pequeñas, carteras equiponderadas) y se diluye conforme te acercas a un producto grande, líquido y ponderado por capitalización. Cuanto más cómodo es el vehículo, menos premium queda dentro. Ese es el peaje.
¿Están baratas ahora las acciones baratas?
Es la pregunta que todo el mundo quiere responder, y aquí te voy a dar las dos versiones, porque las fuentes no coinciden y ocultarlo sería venderte una conclusión más limpia de lo que es.
Versión “value está regalado”, medida por Dodge & Cox en junio de 2024:
| Métrica | Valor |
|---|---|
| Russell 1000 Growth, PER forward | 28,8x |
| Russell 1000 Value, PER forward | 16,1x |
| Spread Growth / Value | 1,79x (percentil 95 histórico) |
| S&P 500, cuartil más caro contra más barato | 36,2x contra 10,5x |
Y el dato histórico que acompaña a esa medición: cuando el spread ha superado el percentil 80, el Russell 1000 Value ha batido al Growth por un +12 % anualizado en los cinco años siguientes. Validea, en agosto de 2024, situaba el PER de las value frente a las growth en el percentil 25, es decir, en zona barata.
Versión “la oportunidad ya pasó”, medida por AQR en diciembre de 2025: los spreads estaban en el percentil 90 o más en 2020-2021, se normalizaron gradualmente durante 2023 y 2024, y a comienzos de 2026 se encontraban en niveles “saludables” pero ya no en una oportunidad táctica excepcional. Con esos mimbres, AQR estima que una cartera con sesgo value puede añadir alrededor de un 0,5 % anual sobre una ponderada por capitalización, y una multifactor (value más momentum más defensivo) alrededor de un 1,0 %.
Las dos mediciones son de fechas distintas (junio de 2024 y diciembre de 2025) y ahí está buena parte de la diferencia. Lo que yo me llevo es esto: el rango de expectativa razonable va de medio punto porcentual anual a algo bastante mayor si la reversión llega de golpe, y nadie tiene ni idea de cuándo. Un +12 % anualizado en cinco años es un titular precioso, pero está condicionado a un umbral que solo una de las dos fuentes considera vigente hoy.
Qué me llevo de todo esto
Ordenado, y sin adornos:
- En ETFs large-cap del S&P 500, growth ha ganado los últimos 26 años: 8,19 % contra 7,37 % anual, y value con más drawdown (-61,32 %) que el índice.
- A 10 años vista, value solo ganó el 12,9 % de las ventanas dentro de ese backtest. No es mala suerte puntual, es un régimen entero.
- Con 100 años de datos, el factor gana 8 de 10 décadas y un 86 % de las ventanas de 10 años, con una media del 3,9 % anual.
- El premium vive en small caps: 14,2 % anual en Small Value contra 10,2 % en Big Growth durante un siglo.
- Los 2010 fueron la peor década registrada para value (-2,6 % anual) y el mínimo de 100 años se fijó en mayo de 2020.
- No hay estilo defensivo: value aguantó mejor las crisis de sobrevaloración tecnológica (2000-2002, 2022) y peor las crisis macro (2008, COVID).
- La reversión es una probabilidad, no un calendario. Cornell la describe como cíclica, con ciclos de value de 5 a 7 años, pero ni ese estudio ni los spreads te dicen el mes de entrada.
Y la pregunta útil no es si el value investing funciona, porque cien años de datos dicen que sí. La pregunta es dónde y cuándo funciona, y la respuesta incómoda es: en los extremos baratos del mercado y en las empresas pequeñas, que es exactamente donde casi nadie está dispuesto a aguantar quince años de rezago como los que acabamos de vivir. Si tu forma de “hacer value” es comprar el ETF value del S&P 500, los datos de arriba dicen que estás comprando la etiqueta, no el factor.
Si quieres entender bien cómo se construyen estas primas antes de decidir nada, empieza por qué es el factor investing y por cómo se valora una empresa: sin eso, “barato” es solo una palabra.
Fuente y método: backtest propio de ETFs con precios diarios ajustados por dividendos de Yahoo Finance, para IVE, IVW y SPY entre mayo de 2000 y marzo de 2026, y para VTV, VUG y SPY entre enero de 2004 y marzo de 2026 (CAGR, volatilidad anualizada, máximo drawdown, Sharpe, Calmar, retornos por década, drawdowns en crisis y ventanas móviles de 5 y 10 años). Datos históricos largos de la Kenneth French Data Library (base CRSP 202602), 1926-2025, para el factor HML y las carteras Small/Big Value y Growth. Evidencia externa citada: Dimensional (1927-2024), Greenbackd (1951-2013), O’Shaughnessy / OSAM, Fama & French (1963-2019), Alpha Architect, Verdad Capital (1997-2021) y el estudio de Cornell publicado en el JFQA en marzo de 2026. Spreads de valoración: Dodge & Cox (junio de 2024), Validea (agosto de 2024) y AQR (diciembre de 2025). Limitaciones que hay que tener presentes: Yahoo Finance no es Total Return institucional; los ETFs promedian sectores enteros y no replican deciles de PER; el periodo 2000-2026 incluye dos grandes burbujas tecnológicas y está sesgado a favor de growth; el cálculo no incorpora comisiones, rebalanceos ni impuestos. Última actualización: 24 de septiembre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Las rentabilidades pasadas no garantizan rentabilidades futuras, y un factor que ha funcionado durante un siglo puede seguir sin funcionar durante décadas enteras. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es mejor, invertir en value o en growth?
Depende del universo y del plazo. En ETFs large-cap del S&P 500 entre 2000 y 2026 ganó growth: IVW anualizó un 8,19 % frente al 7,37 % de IVE. Pero con 100 años de datos Fama-French, la prima de value fue positiva en 8 de las 10 décadas y promedia un 3,9 % anual en ventanas de 10 años.
¿Ha muerto el value investing?
No, pero ha cambiado de sitio. Fama y French midieron cómo la prima de value en large caps cayó del 0,36 % mensual (1963-1991) al 0,05 % mensual (1991-2019). En cambio, la cartera Small Value rindió un 14,2 % anual durante 100 años frente al 10,2 % de Big Growth. El factor sigue vivo, pero fuera de los índices grandes.
¿Cuánto habría ganado un dólar invertido en value hace 100 años?
Según los datos de Kenneth French (1926-2025), 1 dólar en Small Value se convirtió en 574.941 $ con un 14,2 % anual, y en Big Value, en 104.885 $ con un 12,3 %. Ese mismo dólar en Big Growth acabó en 16.718 $ (10,2 %) y en el mercado completo, en 17.559 $ (10,3 %).
¿Las acciones value protegen mejor en las caídas?
Es un mito con matices importantes. En el pinchazo puntocom (2000-2002) IVE cayó un 36,58 % frente al 48,10 % de IVW, y en el bajista de 2022 un 16,32 % frente al 31,99 %. Pero en 2008 value cayó un 61,32 % frente al 49,15 % de growth, y en el COVID un 36,82 % frente al 31,35 %.
¿Por qué la década de 2010 fue tan mala para el value investing?
Fue la peor de la historia para el factor: la prima de value anualizó un -2,6 % en los 2010, y el mínimo histórico del rolling a 10 años (-6,2 %) se marcó en mayo de 2020. La causa es mecánica: cuando las megacaps tecnológicas se revalorizan sin parar, las acciones caras suben más que las baratas.
¿Están baratas ahora las acciones value frente a las growth?
Las fuentes no coinciden y conviene saberlo. Dodge & Cox medía en junio de 2024 un spread Growth/Value de 1,79 veces (PER forward de 28,8x contra 16,1x), percentil 95 histórico. AQR, en diciembre de 2025, daba los spreads ya normalizados y estimaba solo un 0,5 % extra anual para una cartera con sesgo value.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.