Acciones Momentum y cómo negociarlas

Las acciones momentum son las que más han subido en los últimos 3 a 12 meses, y la evidencia dice que tienden a seguir haciéndolo mejor que el resto durante los meses siguientes. En el S&P 500, de 1958 a 2026, el 10% con más impulso ganó un 17,1% anual frente al 12,5% de todas las acciones por igual.
Pero la media esconde dos décadas seguidas por detrás de la media del índice, caídas brutales en los rebotes y una rotación que cuesta dinero. Aquí tienes qué son, qué dice la investigación, los datos completos del S&P 500 con acciones deslistadas incluidas, y cómo operarlas con reglas.
Qué son las acciones momentum (y qué no son)
Una acción momentum es una acción con fuerza relativa: la que más ha subido en los últimos meses comparada con las demás de su mercado. La definición es de precio, no de negocio. No hace falta que sea tecnológica, que no pague dividendos o que esté de moda en las noticias.
Mira quién encabezaba el ranking de momentum del S&P 500 en dos momentos distintos, medido como la subida de los 12 meses previos sin contar el último:
| Cierre de | Las cinco con más momentum | Qué tienen en común |
|---|---|---|
| Diciembre de 2020 | Tesla (+578%), Etsy (+263%), NVIDIA (+128%), L Brands, hoy Bath & Body Works (+117%), AMD (+102%) | Tecnología y consumo, en plena pandemia |
| Diciembre de 2022 | Occidental Petroleum (+141%), First Solar (+98%), EQT (+98%), Hess (+96%), Marathon Petroleum (+95%) | Energía: nueve de las diez primeras eran petroleras o gasistas |
Dos años después, las acciones momentum eran otras completamente distintas. Por eso la versión de 2021 de este artículo, que las describía como empresas en crecimiento, sin beneficios y sin dividendos, confundía el momentum con el estilo growth. El momentum es un criterio de selección que va cambiando de sector según dónde esté la fuerza en cada momento.
Qué dice la evidencia académica sobre el momentum
El momentum es uno de los efectos más estudiados de las finanzas. Estos son los trabajos de referencia:
| Estudio | Publicado en | Muestra | Qué encontró |
|---|---|---|---|
| Jegadeesh (1990) | Journal of Finance | Acciones de EE. UU., 1934-1987 | A un mes vista las rentabilidades tienden a darse la vuelta; a plazos largos, a continuar, sobre todo a 12 meses |
| Jegadeesh y Titman (1993) | Journal of Finance | NYSE y AMEX, 1965-1989 | Comprar las ganadoras de los 3 a 12 meses previos y vender las perdedoras dio rentabilidades positivas significativas durante 3 a 12 meses; la de 6 meses de formación y 6 de mantenimiento logró un 12,01% anual compuesto de exceso. Parte se disipa en los dos años siguientes |
| Carhart (1997) | Journal of Finance | Fondos de inversión de EE. UU. sin sesgo de supervivencia | La supuesta racha de los fondos ganadores se explica sobre todo por el momentum de sus acciones; el momentum pasa a ser el cuarto factor de los modelos de rentabilidad |
| Jegadeesh y Titman (2001) | Journal of Finance | EE. UU., década de 1990 | El efecto siguió funcionando después de publicarse: no era una casualidad de los datos |
| Asness, Moskowitz y Pedersen (2013) | Journal of Finance | Ocho mercados y clases de activo | Hay prima de momentum y de valor en todos ellos, y las dos están correlacionadas negativamente |
| Daniel y Moskowitz (2016) | Journal of Financial Economics | Acciones de EE. UU., 1927-2013 | El momentum sufre crashes: llegan en momentos de pánico, tras caídas del mercado y con volatilidad alta, y coinciden con los rebotes |
El detalle que casi nunca se cuenta está en la última fila. El momentum gana en promedio, pero pierde de golpe y justo cuando el mercado se da la vuelta al alza.
El momentum en el S&P 500: 68 años de datos
He querido comprobarlo en las grandes empresas de Estados Unidos con el cuidado que exige: todas las acciones que han pertenecido al S&P 500, incluidas las que quebraron o fueron absorbidas, y solo en los meses en que realmente estaban en el índice. Cada mes ordeno las unas 500 acciones del índice por su subida de los 12 meses previos sin contar el último, las reparto en diez grupos (deciles) y mido lo que hace cada grupo el mes siguiente, con dividendos.
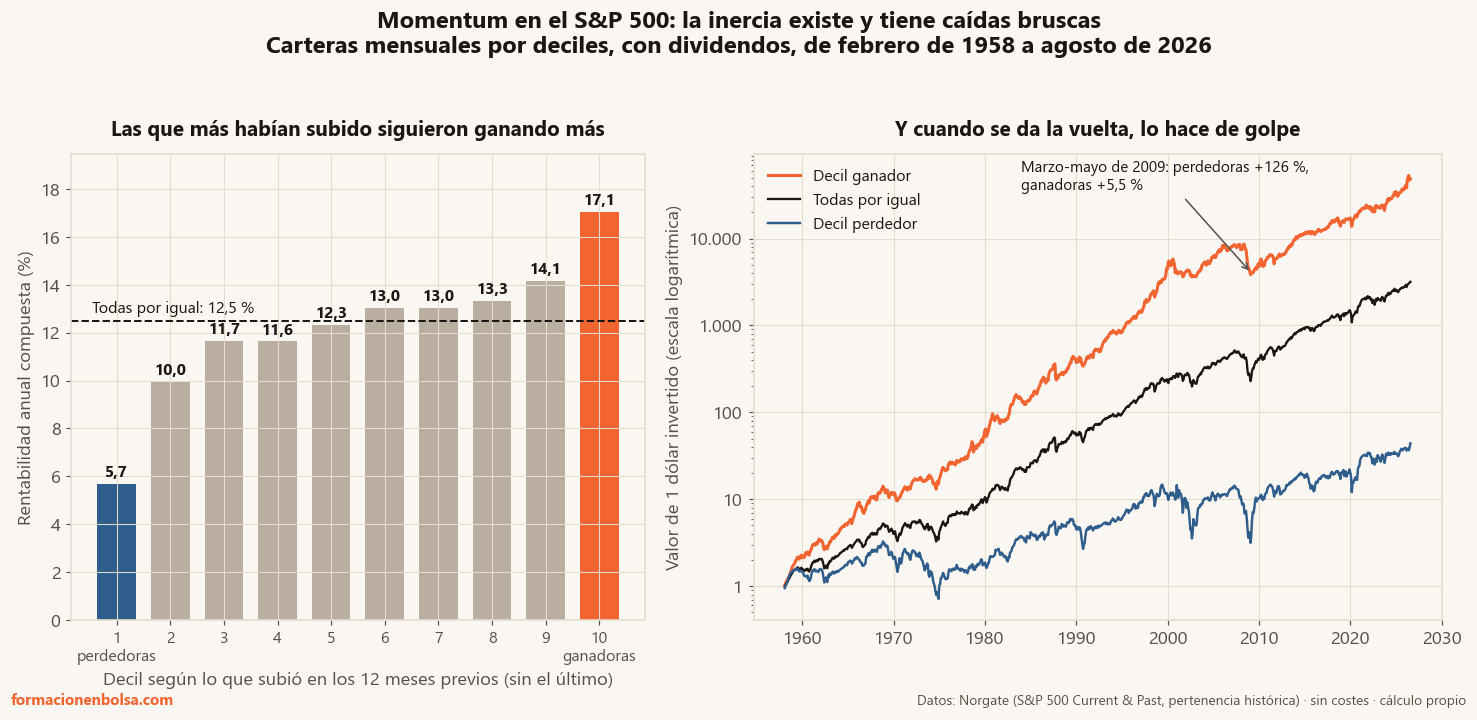 Carteras mensuales por deciles de momentum en el S&P 500, con dividendos y sin costes, de febrero de 1958 a agosto de 2026. Universo con acciones deslistadas y pertenencia histórica al índice. Datos de Norgate, cálculo propio.
La escalera es casi perfecta: del 5,7% anual del decil de perdedoras al 17,1% del de ganadoras, con la cartera de todas por igual en el 12,5%. Para comprobar que no es casualidad lo he contrastado de tres formas:
- Contra el azar. De 1.000 carteras al azar del mismo tamaño y del mismo índice, ninguna llegó al 17,1%: la mediana fue un 12,4% y el percentil 95, un 13,3%.
- Con un mes de retraso. Si la compra se retrasa un mes entero, las ganadoras siguen sacando 3,6 puntos anuales a la media. No es un efecto de ejecución.
- Con costes. Con 10 puntos básicos por cada compra y venta, las ganadoras bajan al 16,2% anual: 3,7 puntos por encima de la media.
Frente al propio S&P 500 con dividendos, desde febrero de 1988 (cuando empieza esa serie), el decil ganador anualizó un 14,7% y el índice un 11,5%.
Ahora la parte que decide si lo aguantarías. La ventaja no es estable por décadas:
| Periodo | Ganadoras (decil 10) | Todas por igual | Perdedoras (decil 1) | Ganadoras menos todas |
|---|---|---|---|---|
| 1958-1959 (parcial) | 53,4% | 28,9% | 23,9% | +24,5 |
| 1960-1969 | 17,9% | 10,0% | 3,7% | +7,9 |
| 1970-1979 | 16,7% | 9,0% | -1,7% | +7,7 |
| 1980-1989 | 22,3% | 19,3% | 10,6% | +3,0 |
| 1990-1999 | 27,2% | 15,2% | 9,0% | +12,0 |
| 2000-2009 | 1,1% | 5,6% | -1,5% | -4,5 |
| 2010-2019 | 12,8% | 13,7% | 8,0% | -0,9 |
| 2020-2026 (hasta agosto) | 17,1% | 11,9% | 10,9% | +5,2 |
| Todo el periodo | 17,1% | 12,5% | 5,7% | +4,6 |
En el conjunto de 2000 a 2019, veinte años, comprar las ganadoras rindió menos que comprar todas por igual. Año a año, el decil ganador batió a la media en 43 de los 67 años completos: casi dos de cada tres, no siempre. Quien empezó con momentum en el año 2000 se pasó dos décadas preguntándose si el efecto había muerto.
Momentum frente a acciones de valor
El valor compra lo barato por sus fundamentales; el momentum compra lo que sube, esté caro o barato. Son criterios casi opuestos, y por eso Asness, Moskowitz y Pedersen encontraron que sus primas se mueven en direcciones contrarias: cuando uno sufre, el otro suele aguantar. Si quieres saber cómo se decide si una acción es barata, lo tienes en cómo calcular el valor de una empresa.
Con ETFs reales se ve el mismo patrón. Desde el lanzamiento del ETF de momentum de iShares en abril de 2013:
| ETF (abril de 2013 a septiembre de 2026, con dividendos) | Rentabilidad anual | Peor caída | 2021 | 2022 |
|---|---|---|---|---|
| iShares MSCI USA Momentum Factor (MTUM) | 16,0% | -34,1% | +13,4% | -18,3% |
| ETF de valor de Vanguard (VTV) | 12,3% | -36,8% | +26,5% | -2,1% |
| S&P 500 (SPY) | 14,7% | -33,7% | +28,7% | -18,2% |
El momentum ganó al valor en el conjunto del periodo y en 8 de los 12 años completos, de 2014 a 2025. Pero en 2021 y 2022, dos años seguidos, el valor le sacó una enorme ventaja. Y frente al S&P 500 a secas la diferencia es mucho más pequeña. La conclusión práctica es la misma que en factor investing: ningún estilo gana siempre, y combinarlos suaviza el camino. El debate largo sobre el valor lo tienes en value frente a growth.
Los riesgos del momentum: crashes, rotación y costes
Los crashes. En marzo, abril y mayo de 2009, en mi estudio del S&P 500, el decil de perdedoras subió un 126% y el de ganadoras un 5,5%. Es el mismo episodio que describen Daniel y Moskowitz en el mercado completo de EE. UU. (163% frente a 8%). Los tres peores meses de la versión que compra ganadoras y vende perdedoras fueron abril de 2009 (-48,6 puntos), enero de 2001 (-44,5) y noviembre de 2002 (-42,5). Los tres, meses de rebote: el de 2009 y el de 2002 llegaron después de que el S&P 500 cayera un 47% y un 34% desde máximos, y el de 2001, tras el pinchazo tecnológico.
La volatilidad. El decil ganador se movió más que la media: un 19,6% de volatilidad anual frente al 16,8%. Su peor caída desde máximos fue del 55,6%, prácticamente la misma que la de todas por igual (55,7%). El momentum no te protege de los mercados bajistas.
La rotación y los costes. Cada mes se renueva cerca de un tercio de la cartera ganadora. Con 10 puntos básicos por operación la ventaja sobrevive, pero en el estudio desaparece cuando el coste se acerca a medio punto por cada compra y cada venta. Súmale la fiscalidad: cada venta con plusvalía tributa ese año, así que rotar mucho adelanta impuestos que una cartera quieta aplazaría.
Cómo operar acciones momentum paso a paso
La versión original de este artículo hablaba de operar el momentum en el día. La evidencia académica habla de otra cosa: horizontes de 3 a 12 meses y carteras de muchas acciones. Operar intradía los valores que más se mueven es una actividad distinta que estos estudios no respaldan. Estos son los pasos para la versión que sí tiene respaldo:
| Paso | Qué hacer | Por qué |
|---|---|---|
| 1. Universo | Acciones líquidas de un índice amplio | Rota mucho: cuanto menos líquida la acción, más te cuesta entrar y salir |
| 2. Señal | Rentabilidad de los últimos 12 meses sin el último mes | Es la medida de la investigación; el último mes tiende a revertir |
| 3. Selección | Comprar el grupo más fuerte, no una sola acción | El efecto es estadístico y aparece en carteras; una acción suelta es casi todo ruido |
| 4. Rebalanceo | Fecha fija, por ejemplo mensual, y vender lo que sale del grupo | Sin fecha ni regla acabas aferrándote a las que caen |
| 5. Riesgo por operación | Si operas acciones sueltas con stop, entre el 0,5% y el 2% del capital | Son más volátiles que la media y los rebotes del mercado las castigan de golpe |
| 6. Apalancamiento | Poco o ninguno | Un crash de momentum con apalancamiento puede sacarte del mercado |
| 7. Costes | Comisiones bajas y cuentas hechas antes de empezar | Por encima de medio punto por operación, la ventaja histórica desaparece |
Un apunte sobre la regla que más se repite, «compra en las caídas». Comprar una acción porque ha caído es justo lo contrario del momentum: las perdedoras del estudio rindieron un 5,7% anual. Lo que sí encaja es esperar un retroceso para entrar en una acción que sigue estando entre las más fuertes. Es una táctica de entrada, no la estrategia.
Y sobre el tamaño de cada posición: arriesgar un 3% del capital por operación, como decía la versión anterior de este artículo, es demasiado para acciones tan volátiles. Por qué el margen sensato está entre el 0,5% y el 2% lo tienes medido con simulaciones en cómo la gestión de riesgos salvará tu cuenta.
Conclusión
Las acciones momentum no son un tipo de empresa sino un criterio: comprar las que más han subido frente al resto y venderlas cuando dejan de estar entre las más fuertes. Es uno de los efectos más documentados de la bolsa y en el S&P 500 se ve con claridad en 68 años de datos. Pero no es una máquina: en el conjunto de 2000 a 2019 no ganó a la media, se hunde en los rebotes violentos y exige disciplina, diversificación y costes bajos. Si lo operas, que sea con reglas escritas antes de empezar, y dentro de un plan con otras estrategias de inversión que no dependan del mismo factor.
En este vídeo enseño paso a paso la operativa de un sistema momentum:
Fuente y método: estudio propio con datos de Norgate: los 1.899 valores de la lista «S&P 500 Current & Past», incluidas las empresas deslistadas, con su pertenencia histórica al índice mes a mes y precios con dividendos reinvertidos. Cada mes entran las acciones que eran miembros del índice y cotizaban en la última semana del mes (entre 490 y 505, unas 498 de media); la señal es la rentabilidad de los meses t-12 a t-1; se forman diez deciles equiponderados que se mantienen un mes. Si una acción deja de cotizar durante el mes, su rentabilidad se mide hasta su último cierre, lo que en las quiebras puede quedarse corto y, si acaso, favorece a las perdedoras. Periodo de febrero de 1958 a agosto de 2026 (823 meses); el diseño se fijó antes de calcular, con una sola configuración y sin búsqueda de parámetros. Controles: 1.000 carteras al azar del mismo tamaño, retraso de un mes y costes de 10 puntos básicos por lado sobre la rotación medida; la diferencia mensual entre ganadoras y perdedoras tiene un estadístico t de 3,1. El S&P 500 con dividendos es la serie $SPXTR de Norgate, disponible desde 1988; con ella se miden también las caídas previas a los peores meses, desde el máximo de los dos años anteriores. Los ETF (MTUM, VTV y SPY) se miden con dividendos del 18 de abril de 2013 al 25 de septiembre de 2026, también con datos de Norgate. Referencias: Jegadeesh (1990), Journal of Finance, 45(3); Jegadeesh y Titman (1993), Journal of Finance, 48(1); Carhart (1997), Journal of Finance, 52(1); Jegadeesh y Titman (2001), Journal of Finance, 56; Asness, Moskowitz y Pedersen (2013), Journal of Finance, 68(3); Daniel y Moskowitz (2016), Journal of Financial Economics, 122(2). Última actualización: 5 de octubre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué son las acciones momentum?
Son las acciones que más han subido en los últimos 3 a 12 meses en comparación con el resto de su mercado. Se definen por su precio, no por su sector ni por ser empresas de crecimiento: a cierre de 2022, nueve de las diez con más momentum del S&P 500 eran petroleras y gasistas. El efecto momentum es que esas acciones tienden a seguir haciéndolo mejor que la media durante los meses siguientes.
¿Funciona de verdad invertir en momentum?
En promedio y a largo plazo, sí. Jegadeesh y Titman lo documentaron en 1993 con datos de 1965 a 1989 y el efecto se ha replicado después en otros periodos, mercados y clases de activo. En mi estudio del S&P 500 desde 1958, el 10% de acciones con más momentum ganó un 17,1% anual frente al 12,5% de todas por igual, pero perdió contra ellas en las décadas de 2000 y 2010.
¿Cómo se mide el momentum de una acción?
La medida más usada es la rentabilidad de los últimos 12 meses sin contar el último mes. Se salta ese mes porque a un mes vista las acciones tienden a revertir en lugar de continuar, como documentó Jegadeesh en 1990. Con esa medida se ordenan todas las acciones del mercado y se compran las del grupo más fuerte.
¿Qué es un crash de momentum?
Es una caída brusca de la estrategia que suele llegar cuando el mercado rebota con fuerza tras un desplome: las acciones más castigadas suben muchísimo y las que venían fuertes se quedan atrás. Daniel y Moskowitz lo estudiaron en 2016; uno de los episodios que analizan es la primavera de 2009, cuando las perdedoras subieron un 163% en tres meses y las ganadoras un 8%.
¿Es mejor invertir en momentum o en acciones de valor?
Ninguno gana siempre, y precisamente por eso combinan bien. Asness, Moskowitz y Pedersen encontraron en 2013 primas de valor y de momentum en ocho mercados y clases de activo, con correlación negativa entre ambas. Desde 2013, el ETF de momentum de iShares ha rentado más que el de valor de Vanguard, pero en 2022 perdió un 18,3% mientras el de valor cedía un 2,1%.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.